


Почему я не храню все деньги в одном банке
Раньше я думала зачем мне несколько карт? Это же неудобно. Одна карта, один банк – и все. Так много лет я была с одним зеленым банком, и меня все устраивало! 😁
Потом начали появляться другие карты: Т-банк, ОТП, Альфа и др. И со временем я поняла, что хранить все в одном месте — не самая умная стратегия. Вот почему👇
⚡️ Безопасность
Если одна карта заблокируется (а такое бывает – то банк решит что-то проверить, то еще что-нибудь, не дай бог), я остаюсь без доступа ко всем деньгам сразу. А если они распределены – всегда могу воспользоваться другой.
И со мной однажды произошла неприятная ситуация. Я хранила все деньги в одном банке на накопительном счете, там был хороший процент. Не буду углубляться в детали, но я потеряла доступ к личному кабинету, просто не могла зайти. Сказать, что я пересралась ничего не сказать 😅 Думала, там орудуют мошенники. На следующий день в самом банке офлайн ситуацию разрулили, все мои копеечки вернулись. Но осадочек оставался еще долго.
⚡️ Кэшбэк – это реальные деньги
У разных банков разные категории и условия. В одном – 5% на супермаркеты, в другом – 3% на ЖКХ, в третьем – хорошие акции в определенные дни. Я выбираю ту карту, где выгоднее в конкретной категории. Выбор делаю каждый месяц первого числа.
У меня их несколько, и каждая для определенных категорий. Например, ОТП – для ЖКХ, кафе и мед.услуг. Т-банк – для доставок продуктов и товаров с кэшбэком до 100%. Яндекс Пэй – для такси и одежды и т.д. И это работает.
⚡️ Проценты на остаток и вклады
У каждого банка свои условия по накопительным счетам и вкладам. Где-то выше ставка для новых клиентов, где-то есть временные акции. Распределяя деньги, я могу класть их туда, где в данный момент выгоднее. Когда заканчивается выгодный период, то просто перекладываю в другое место.
Например, сейчас у меня вклады в трех банках: в Альфа-банке под 19%, в Дом.РФ два вклада под 25%, и в ПСБ под 30%.
Накопительные счета: в Яндекс 11/13%, ОТП 11,5%.
Так я получаю максимум с каждого рубля.
Я не говорю, что нужно открывать карты во всех банках подряд. Но иметь 2-3 карты с разными условиями это разумно.
А у вас одна карта или несколько? Как распределяете деньги?

Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.
Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.
Летом 2025 года я оформила и получила кредитную карту Т-Банка с одобренным лимитом 120 000 руб. Карту доставил курьер, который очень кстати оказался словоохотливым. В ходе встречи он поведал мне, что кредитные деньги можно перевести на вклад или накопительный счет на 1 месяц и немного заработать (но предварительно деньги без комиссии и процентов можно вывести на дебетовую карту Т-Банка). Спасибо ему за наводку, если бы не этот курьер, я бы не познакомилась с Банки.ру.
"Моя история о том, как одна «ведьмочка» безрассудно решила совершить под покровом ночи «Колдовской ритуал» и открыть накопительный счет по приветственной ставке в АО «Экси Банк» по 15,5 %. Именно ночью "ведьмочку" посетила эта "гениальная идея", т.к. все «колдовские обряды и замыслы» совершаются именно ночью. А когда же еще?)))
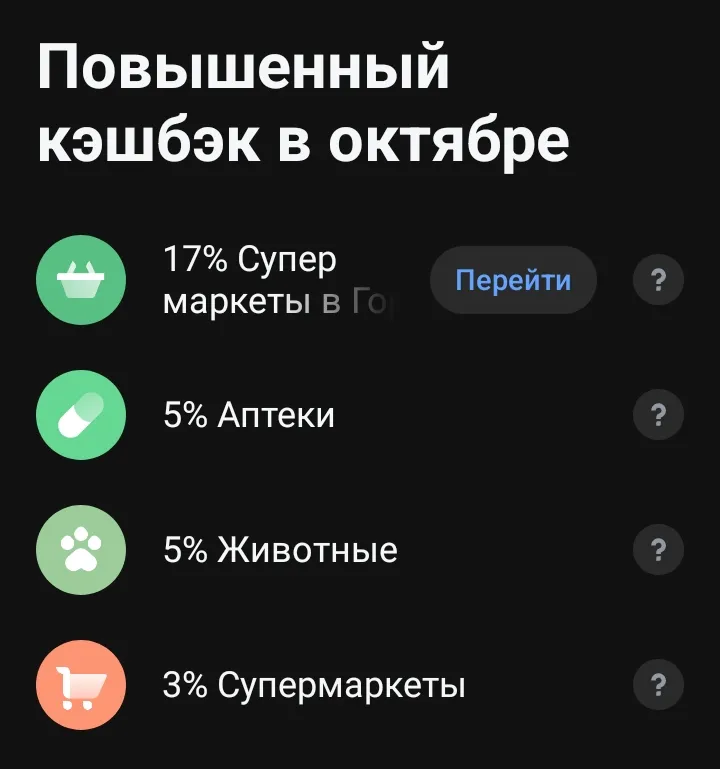
Все мы пользуемся своими банковскими картами. В конце месяца все выбираем категории по карте с получением кэшбека за конкретные товары.
Хлынов и изменил % ставки по вкладам. Есть и снижение и повышение % по линейке и срокам.
Альфа-Банк изменил условия привлечения денежных средств по НС на минимальный остаток, с приветственной ставкой - 14% , в части продления приветсвенного по сроку с 2х месяцев , до 3х. Это доступно для НС открытых с 1.10 по 30.10 включительно.
Почему карманные деньги детям на самом деле берегут бюджет родителей? (И не в долгосрочной перспективе, а в текущем моменте). Если вы еще не ввели карманные деньги ребенку, то прочитайте пост и подумайте.
Когда речь заходит об инвестициях в недвижимость, многие в первую очередь думают о покупке квартиры, коммерческого помещения или загородного дома. Однако есть и другой вариант вложения денег — машино-место в подземном паркинге или на охраняемой парковке.
Юаневые вклады привлекают тех, кто хочет диверсифицировать сбережения и заработать на возможном ослаблении рубля. Но насколько оправданно переводить деньги в китайскую валюту, если ставки по таким депозитам заметно уступают рублёвым? Разбираемся, от чего зависит доходность и какие риски стоит учитывать. 👇
У меня , в октябре,начался новый период по тарифу: ,, дебетовая карта с повышенными категориями кэшбека,, в Совкомбанке. Обратил внимание , что покупки, при расчёте стали округлятся до -100₽ , для начисления кэшбэка на выбранные категории. Ранее , не было округления. Посмотрел новую Редакцию Программа лояльности дебетовых карт с кэшбэком. п..4.1 по округлению. Изменения касается+ и тарифа ,, дебетовая карта с кэшбэком на все категории,,
Выбирая, куда положить накопления, обычно смотрят на ставку. Но сначала стоит ответить на другой вопрос: когда понадобятся эти деньги. От ответа зависит, где их держать и сколько они в итоге принесут.
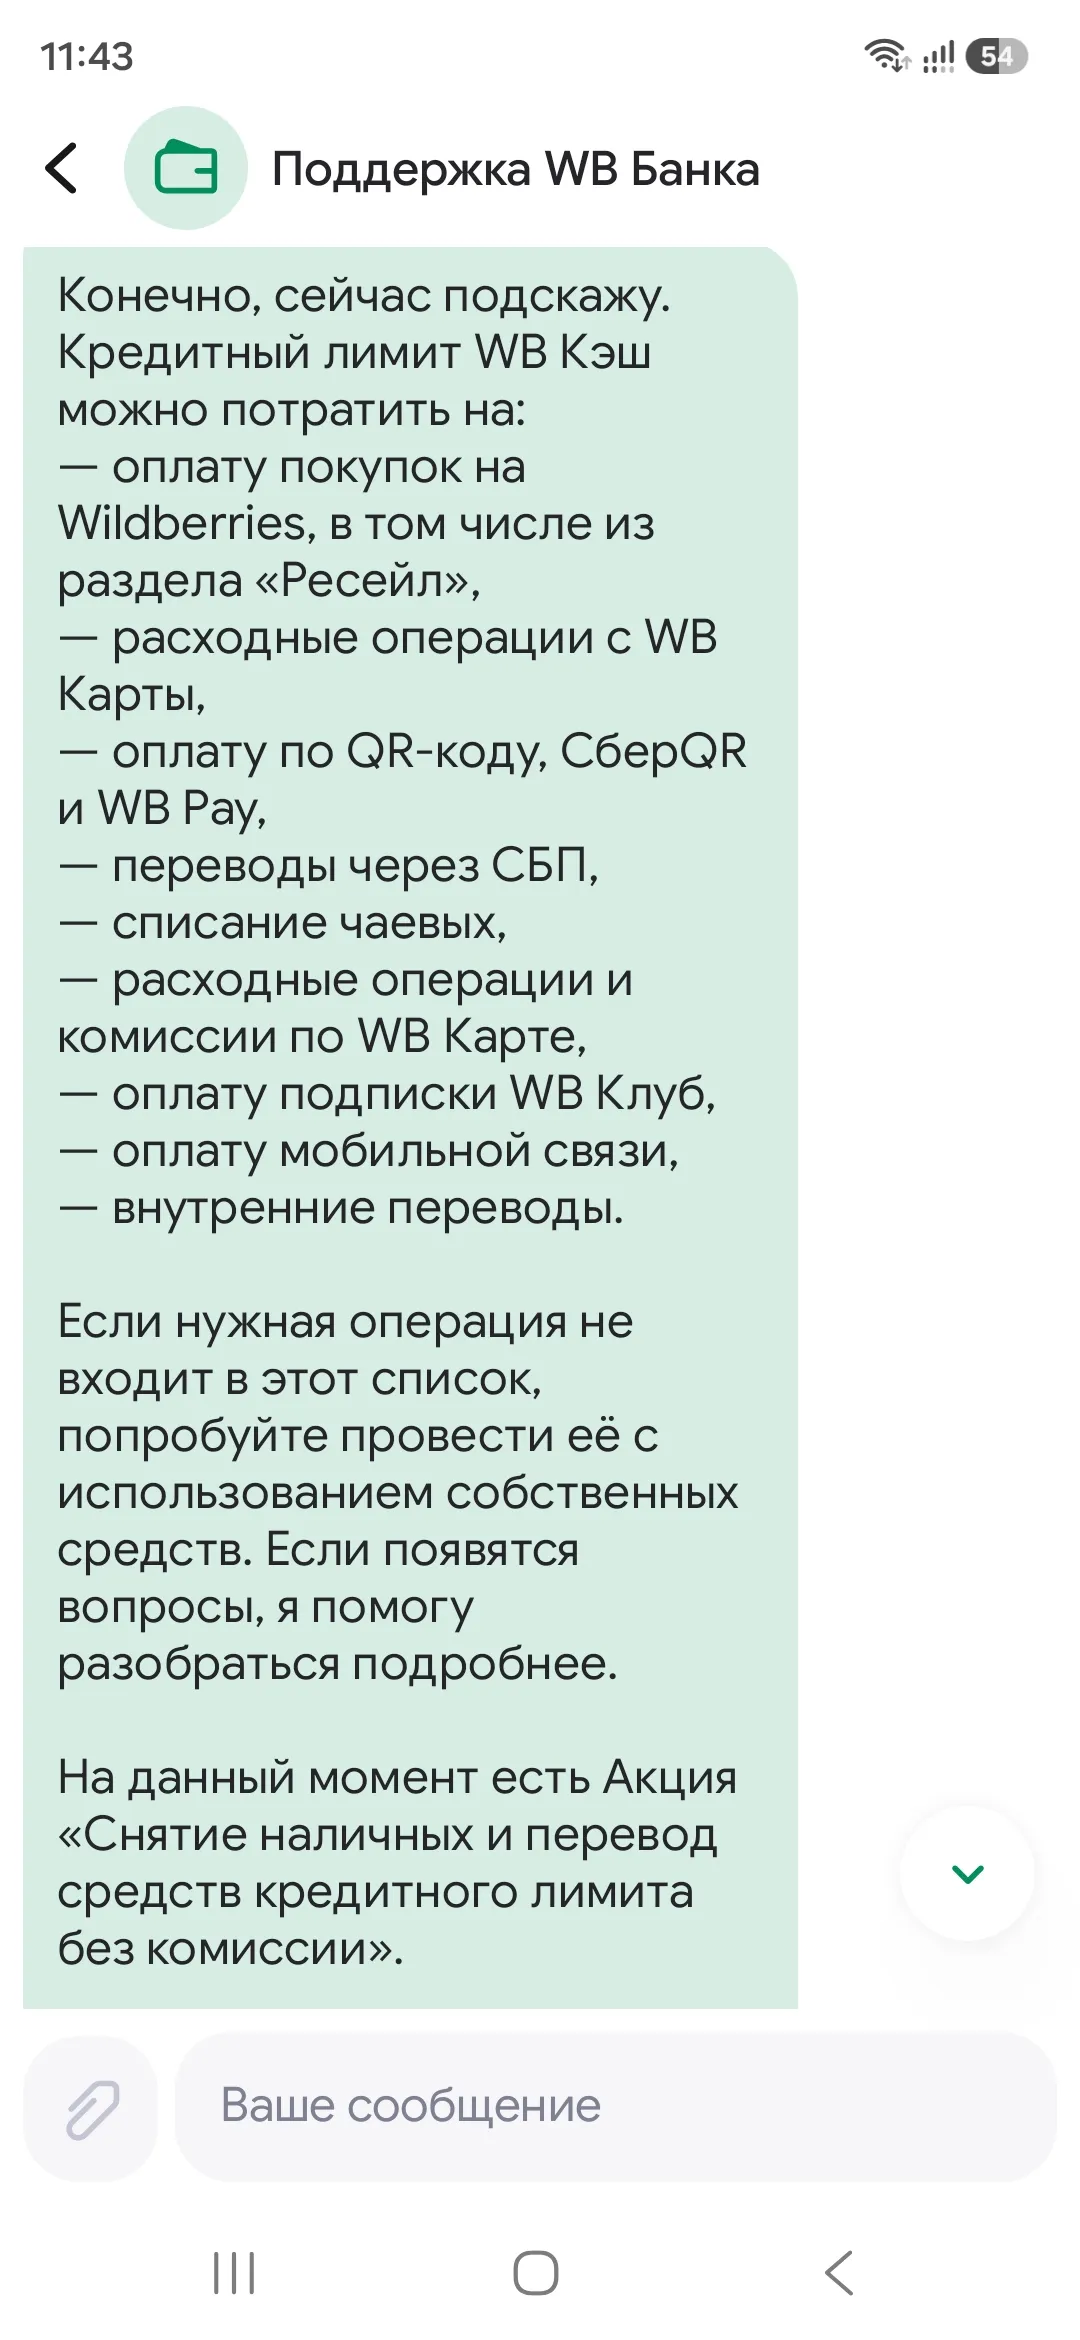
Кто-нибудь подключил WB кэш к дебетовой карте WB банка? Хотелось бы узнать о возможности перевода кредитных денег без комиссии. Обратилась в чат за консультацией и получила такой ответ
Что-то в этом году явно у меня с ВТБ диалог не складывается. Сначала банк, несмотря на действующий договор страхования, повысил ставку на 1 процент, несколько месяцев подряд взимал больше, увидела - написала, пересчитали. Ладно, думаю, тех сбой, бывает, обойдусь без жалобы, хотя, конечно, так себе история - ни уведомления, что ставка изменилась, ни тебе извинительных бонусов за то, что так жестко накосячили. А спустя месяц, как обнаружила незаконное увеличение процентной ставки, ждал новый...