Как я избавился от импульсивных покупок: личный опыт
Ещё год назад я не мог пройти мимо скидок. Маркетплейсы, приложения магазинов, push-уведомления - всё работало против меня. За месяц на «спонтанные» покупки уходило 20-30 тысяч рублей, а половину вещей я даже не распаковывал. Когда я посчитал годовые траты, стало плохо. Так началась моя борьба с импульсивными покупками.
Шаг 1: правило 72 часов
Первое, что я сделал - ввёл правило трёх дней. Если мне хотелось что-то купить не по необходимости, я добавлял товар в корзину и закрывал приложение. Через 72 часа возвращался и задавал вопрос: «Хочу ли я это так же сильно?» В 80% случаев желание исчезало. Я понял, что покупка была не потребностью, а эмоцией - скукой, стрессом или желанием порадовать себя.
Шаг 2: удалил карты из приложений
Второй шаг оказался решающим. Я удалил привязанные карты из всех торговых приложений и маркетплейсов. Теперь, чтобы купить что-то, приходилось каждый раз вводить данные вручную. Этот барьер в 30 секунд отрезвлял: мозг успевал включиться, и импульс угасал. Оказалось, что скорость оплаты - главный сообщник спонтанных трат.
Шаг 3: отключил уведомления и рассылки
Я отписался от всех магазинов и отключил push-уведомления о скидках. Раньше каждая акция воспринималась как «последний шанс», и я покупал ненужное. Без раздражителей тяга к покупкам резко упала. Меньше соблазнов - меньше трат.
Шаг 4: разобрался с триггерами
Я отследил, в какие моменты трачу импульсивно. Оказалось, три ситуации: усталость после работы, скука в выходные и плохое настроение. Как только я это понял, заменил покупки другими действиями - прогулкой, спортом, звонком другу. Эмоцию нужно было чем-то закрыть, и покупка перестала быть единственным способом.
Шаг 5: завёл отдельный счёт для «хотелок»
Я выделил фиксированную сумму в месяц - 10 тысяч рублей - на всё, что не является необходимостью. Как только лимит заканчивался, я останавливался. Это дало свободу тратить без чувства вины, но в рамках.
Результат
За год я сократил расходы на 200 тысяч рублей. Половину отложил, половину потратил на крупную цель, которую раньше не мог себе позволить. Главное - я перестал чувствовать вину за покупки и начал тратить осознанно.
А как у вас с этим обстоят дела?

Многие жители нашей необъятной страны проходили такой опыт как сдача и аренда (съём) жилья. Я сам прошёл этот путь, сменил четырёх хозяев в арендованных квартирах. Общий "стаж" проживания на съёмной площади у меня составил около шести лет. Судьба была благосклонна - все хозяева были достаточно адекватные люди. Да и я не давал повода на какие-либо эксцессы. Вовремя вносил плату, поддерживал порядок и сохранность бытовых приборов. Делал мелкий ремонт по мере необходимости.
В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.
Так уж вышло, что в 2023 году не стало моего папы и, как бы это странно, на тот момент неприятно, не звучало, но встал вопрос о получении, так скажем, наследства. А именно сбережения, деньги с банковских карт и т.д. Расскажу, как по вине Сбербанка я чуть не «потеряла» деньги и обращалась в Центробанк и прокуратуру.
Сегодня - ничего не подозревая, решила покрутить барабан кэшбека на покупки в Рив Гош в приложении Альфа-Банка.
Пока во многих регионах России глубокая ночь, у нас уже утро и происходит мистика.
Когда кредитная нагрузка становится неподъёмной, многие вспоминают о реструктуризации. Но не все понимают, что это не «кредитные каникулы» и не «рефинансирование». Разбираем, чем они отличаются и как работает этот инструмент в 2026 году
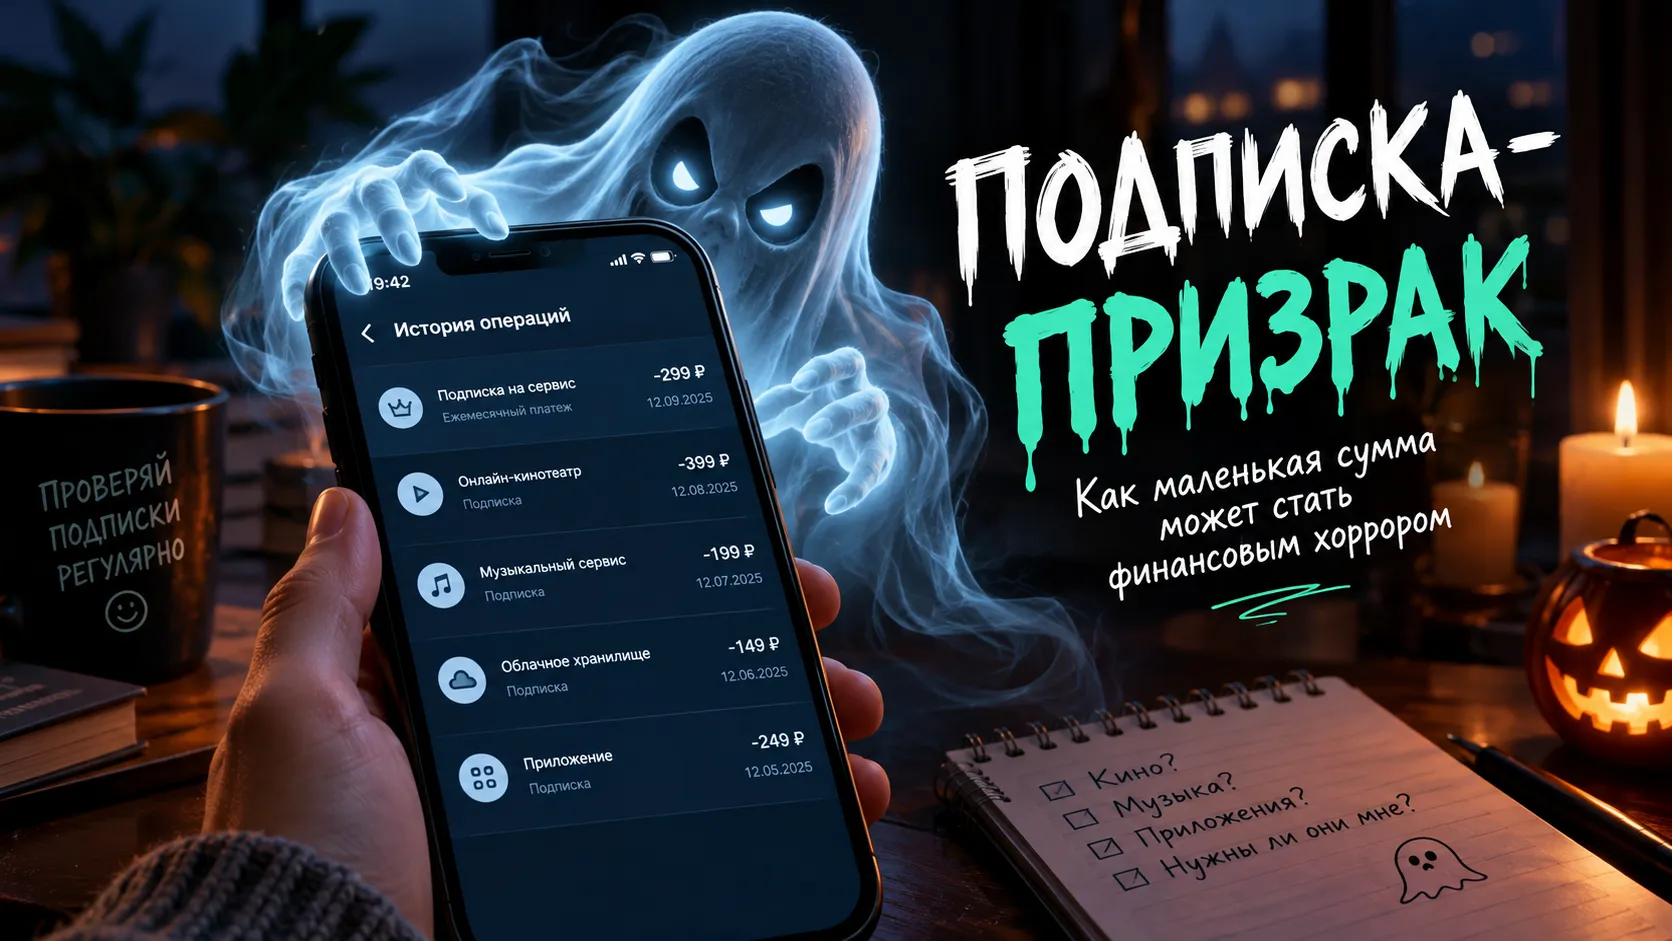
Представьте: обычный день, открываешь банковское приложение, смотришь на расходы и вдруг замечаешь незнакомое списание. Сумма небольшая. Не настолько большая, чтобы сразу бить тревогу, но достаточно странная, чтобы задуматься: «А это вообще за что?»
В первую очередь появится просрочка, ухудшится кредитная история, а на сумму задолженности могут начисляться предусмотренные договором и законом проценты и неустойка.
Деньги вроде есть, а куда они уходят — непонятно. Знакомо?
В последнее время всё чаще думаю о том, что финансовая грамотность — это не обязательно про инвестиции, акции и большие зарплаты. Иногда она начинается с самых обычных вещей.
Например, с вопроса: а действительно ли мне нужна эта покупка? Или я просто устал, увидел что-то интересное и решил себя порадовать?
Раньше я бы не придал особого значения небольшим тратам. Кофе, перекус, какая-нибудь мелочь по дороге домой. По отдельности суммы...
Мне 35 лет, работаю менеджером в страховой компании, одна воспитываю двоих сыновей. Постоянно видела по телевизору и в интернете сюжеты, как мошенники людей обманывают. Тогда еще думала: «Как эти дурачки верят?» А потом сама попалась.
Представьте ситуацию: вы заходите в магазин за одной вещью за 2 000 ₽. Но видите привлекательную акцию: «Вторая покупка со скидкой 50%». В итоге берёте ещё одну вещь за 2 000 ₽.
Бывало ли у вас такое: в начале месяца кажется, что денег достаточно, а ближе к концу непонятно, куда ушла значительная часть суммы?
Часто мы даже не замечаем, как мелкие траты съедают бюджет. Вот три привычки, которые я внедрил за последний месяц, и они реально работают:
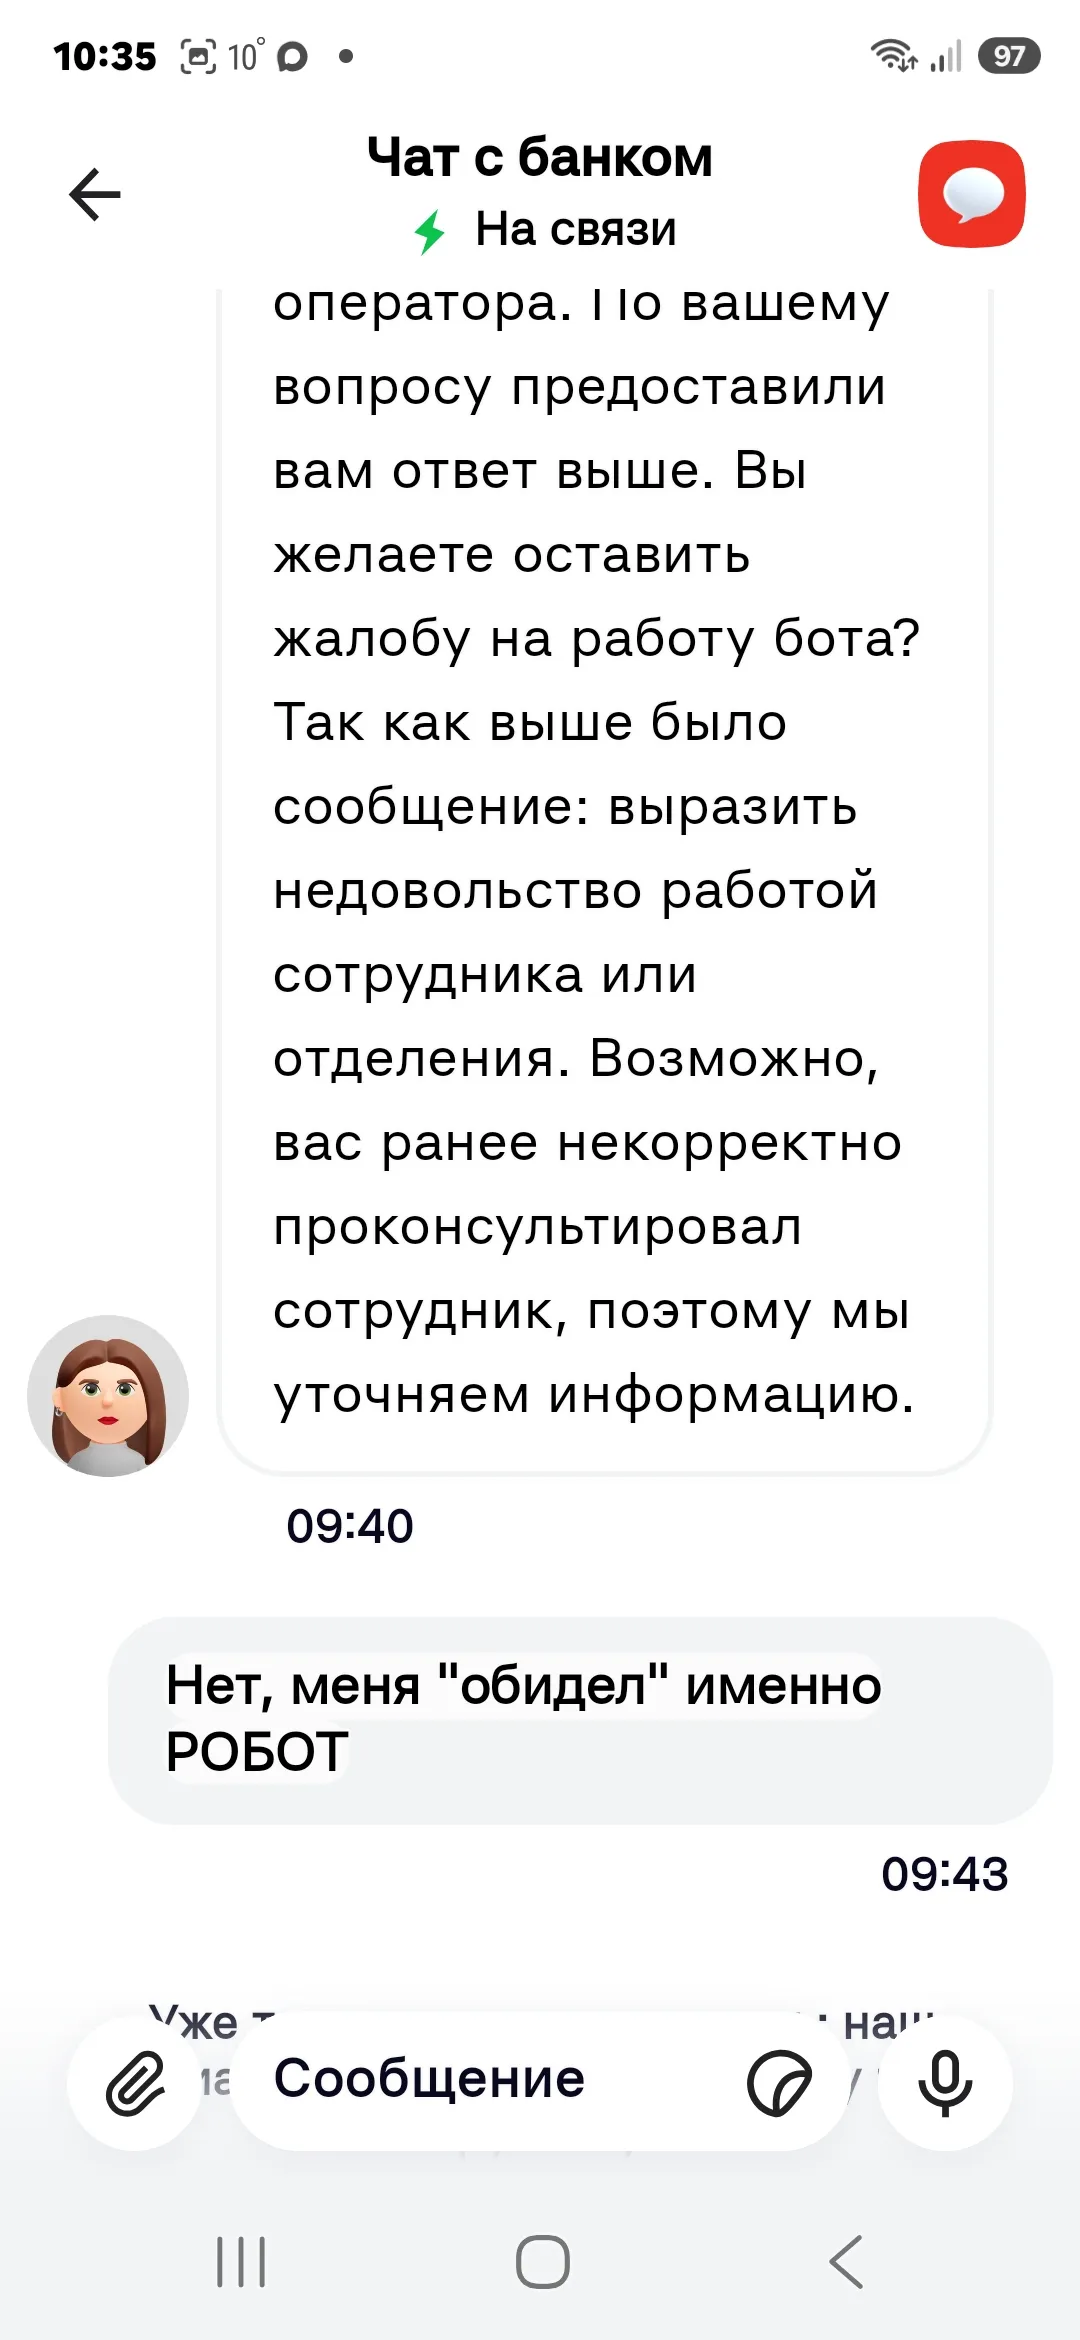
Уже в который раз в онлайн-приложениях банков мне приходится терять время из-за плохо обученных , "тупых" ботов, которые не могут ответить на четко поставленный вопрос. Да еще и не хотят звать сотрудников онлайн-чатов банка, раз за разом повторяя "переформулируйте вопрос, я многое знаю..."
Иногда я выставляю вещи на продажу. И вот отдыхаем мы с семьей на пляжу. Мне приходит сообщение с этого сайта. Что готовы оформить покупку с доставкой, смогу ли отправить яндекс доставкой. - Конечно, в чем вопрос. Оплачивайте на авито)