


"Не клади все яйца в одну корзину". Моя страшно грустная история...
Думаю каждый в Диалоге читал книгу Роберта Кийосаки и помнит его рекомендацию не хранить все яйца в одной корзине. Но кто мы такие, чтобы не допускать ошибок в своей финансовой жизни.
Несколько дней назад случились атаки БПЛА на дата-центры Яндекса, крупнейшего игрока в экономике страны, который в свою очередь охватывает и банковскую сферу. Последние пару лет Яндекс стал полноценным банковским участником и его продукты (вклады, накопительные счета, карты) пользуются большой популярностью у граждан РФ. В их числе и я. Так вот, из-за атак, которые повредили/уничтожили имущество Яндекса, сервисы и продукты компании стали недоступны для полноценного пользования. И не только в их работе наблюдаются сложности, но сейчас не об этом...
Уже давно пишу о том, что у Яндекса прикольная система работы с накопительными счетами (можно открыть несколько счетов под одинаковые условия и тем разграничить накопления под разные цели). В моем случае так и было: 10 накопительных счетов под разные цели. Один из счетов под ежемесячные платежи по ипотеке. И все это теперь стало недоступно.
Первый день приложение не работало совсем. При входе отображалось сообщение о том, что ведутся работы.
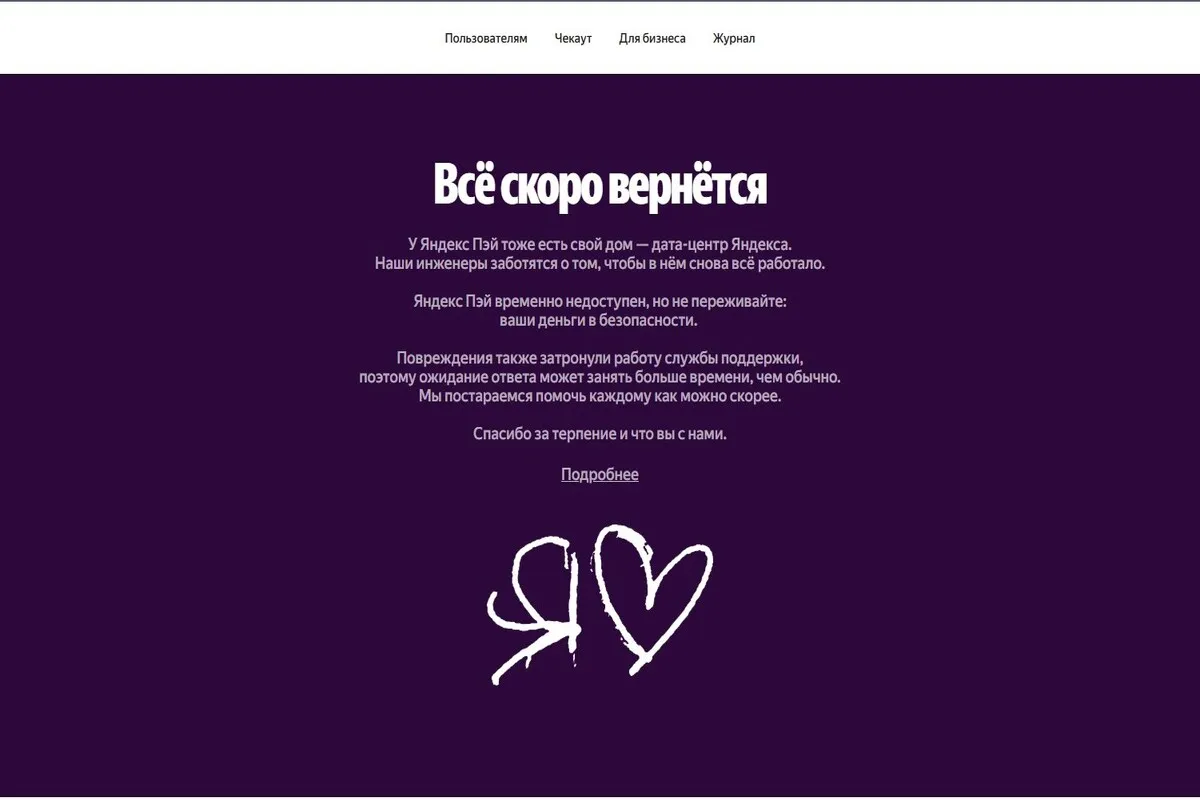
Вчера и сегодня в приложении отображаются баланс карты и сумма на накопительных счетах, но зайти в накопительные счета и посмотреть детали, а уже тем более совершить операции возможности нет. Следующий платеж по ипотеке 22 октября. Очень надеюсь на то, что к этому времени Яндексу удастся устранить большую часть последствий после атак. Желаю компании сил, терпения и успеха в этот непростой период. Пусть для них этот кризис станет новой возможностью.
П.С. Хорошо, что зарплата приходит на счет в другом банке.
.

Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.
Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.
Летом 2025 года я оформила и получила кредитную карту Т-Банка с одобренным лимитом 120 000 руб. Карту доставил курьер, который очень кстати оказался словоохотливым. В ходе встречи он поведал мне, что кредитные деньги можно перевести на вклад или накопительный счет на 1 месяц и немного заработать (но предварительно деньги без комиссии и процентов можно вывести на дебетовую карту Т-Банка). Спасибо ему за наводку, если бы не этот курьер, я бы не познакомилась с Банки.ру.
"Моя история о том, как одна «ведьмочка» безрассудно решила совершить под покровом ночи «Колдовской ритуал» и открыть накопительный счет по приветственной ставке в АО «Экси Банк» по 15,5 %. Именно ночью "ведьмочку" посетила эта "гениальная идея", т.к. все «колдовские обряды и замыслы» совершаются именно ночью. А когда же еще?)))
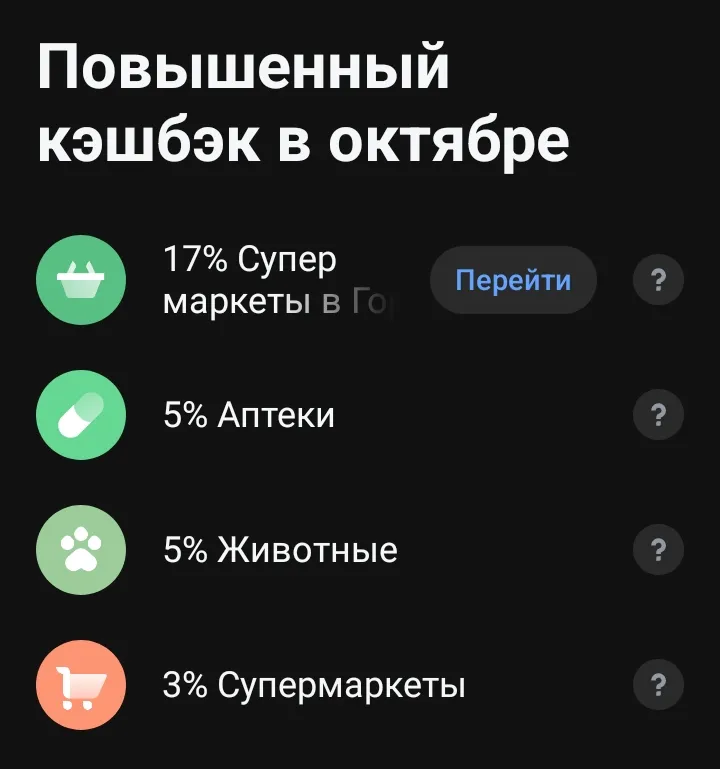
Все мы пользуемся своими банковскими картами. В конце месяца все выбираем категории по карте с получением кэшбека за конкретные товары.
Итак, перевод баланса по пунктам.
Банк «Приморье» обновил сервис смс‑информирования по дебетовым картам: доступен расширенный уровень «Инфо.Плюс» — стоимость составляет 99 рублей в месяц, стандартный уровень «Инфо.Стандарт» остается бесплатным.
Банк Рост Финанс у с 12.10 далил из линейки своих вкладов 3 вклада, в том числе и с ПДС , что странно.
Привет. Поделюсь и спрошу совета.
Прочитав пост, решил посчитать, а сколько карт у меня самого. Оказалось 8 карт 7 банков (по одному банку дебетовка + кредитка)
Не все карты (банки) мой выбор - есть и зарплатная и для платежей за границей и наследство старых азартных увлечений % по вкладам
Поскольку карты бесплатные, хлеба не просят, то отказываться смысла не вижу, а поскольку уж так сложилось, то ежемесячно смотрю, какую...
В банке ,, Реалист,, и для жителей города Новосибирск с 12.10 стал доступен вклад ,, Щедрый старт,, при открытие в офисе . Из лучшего по % : ставка на 3м-14,2 , на 6месяцев- 14%.
Хотите откладывать деньги, но не хотите «замораживать» их на долгий срок? Накопительный счёт — отличный вариант.
Решил поделиться личным опытом, как сейчас эффективно парковать свободную ликвидность без долгосрочных рисков. Столкнулся с тем, что многие просто открывают первый попавшийся вклад в своем зарплатном банке под средний процент. На прошлой неделе я пересобрал свой портфель депозитов и делюсь пошаговым алгоритмом, который помог мне поднять чистую доходность почти на 2% годовых.
Когда ставки по депозитам и накопительным счетам находятся на двузначных максимумах, держать деньги на обычной дебетовой карте или простом текущем счете - это финансовое преступление против своего же кошелька.Последние полгода я тестирую стратегию «вкладной лестницы». Она позволяет мне одновременно получать максимальную доходность и всегда иметь под рукой свободные деньги на случай непредвиденных расходов. Делюсь своей рабочей схемой из трех шагов.Шаг 1. «Короткие» деньги под максимальный...
Расскажу еще одну жизненную, поучительную и несколько страшную финансовую историю😈
Тетя кредит закрыла , все хорошо же 😇Надо выручать близких, но с гарантиями для себя, а не пуская ситуацию на самотёк