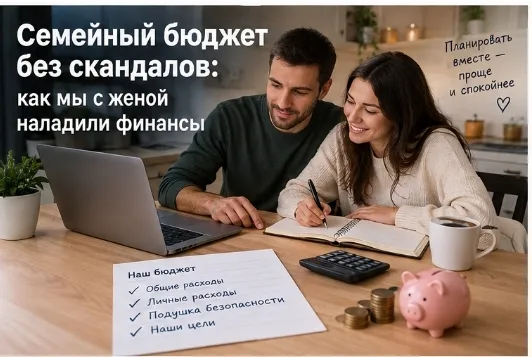
Привет. Деньги — это одна из главных причин ссор в семьях. Мы с женой тоже через это прошли. Я тратил на свои хотелки, она — на свои, и к концу месяца мы не понимали, куда ушла зарплата. В какой-то момент решили: так больше нельзя.
Что мы сделали:
1. Завели общий бюджет. Не в смысле «все в кучу», а в смысле — общая таблица в Excel. Я настроил ее так, чтобы мы видели все доходы и расходы. Каждый вносил свои траты.
2. Разделили расходы. Общие (квартплата, еда, дети) — пополам. Личные (хобби, одежда...
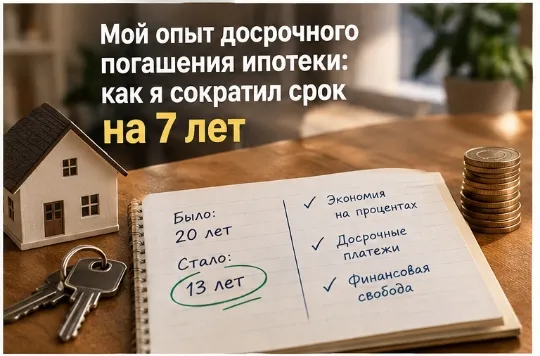
Всем привет. Тема ипотеки для меня больная, но я хочу поделиться положительным опытом. В 2019 году мы с женой взяли ипотеку на 2,5 млн рублей под 9,5% на 20 лет. Платеж был 23 000 рублей в месяц. Вроде не смертельно, но за 20 лет переплата составила бы почти 3 млн.
Что мы сделали:
1. Выбрали стратегию. Я читал много статей на Банки.ру и понял: есть два пути — сокращать срок или уменьшать платеж. Мы выбрали сокращение срока, так как это дает максимальную экономию на процентах.
2. Нашли...

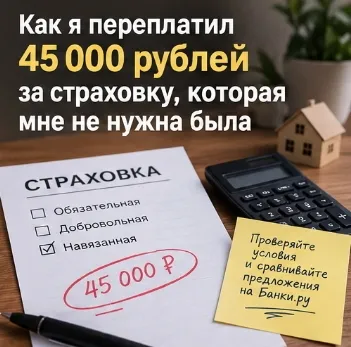
Привет. Хочу рассказать о своей самой глупой финансовой ошибке. Года три назад я брал потребительский кредит на ремонт квартиры. Сумма — 600 000 рублей. Менеджер в банке сказал: «Без страховки ставка будет 21%, а со страховкой — 15%». Я, не долго думая, согласился.
Что я не учел:
1. Стоимость страховки. Она составила 45 000 рублей и была включена в тело кредита. То есть я платил проценты еще и на страховку.
2. Условия возврата. Когда я через месяц решил отказаться от страховки, выяснилось, что...
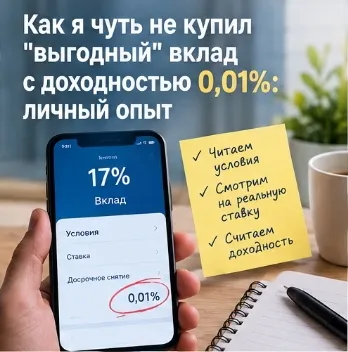
Всем привет. Мне 40, и после продажи старой машины у меня образовалась свободная сумма — 400 000 рублей. Деньги лежали мертвым грузом, и я решил открыть вклад. Казалось бы, что тут сложного? Но не тут-то было.
Я начал искать предложения на Банки.ру. Глаза разбежались: у одних ставка 16%, у других — 17,5%. Но когда я начал читать мелкий шрифт, начались сюрпризы.
Моя ошибка и как я ее избежал:
1. Первое предложение. Банк предлагал 17% годовых. Я почти открыл вклад, но решил проверить условия...
Всем привет. Мне 38, у меня семья, ипотека и, как у многих, накопился багаж из кредитных карт, набранных еще в ковидные времена. Когда-то казалось, что это удобно, но в прошлом году я сел и посчитал: только на обслуживание кредиток уходило 23 000 рублей в месяц. При этом основной долг почти не двигался.
Ситуация была классическая: три карты с лимитами 150, 100 и 80 тысяч. Ставки — от 24% до 32%. Я платил, как белка в колесе, но чувствовал, что просто кормлю банк. В какой-то момент понял, что...
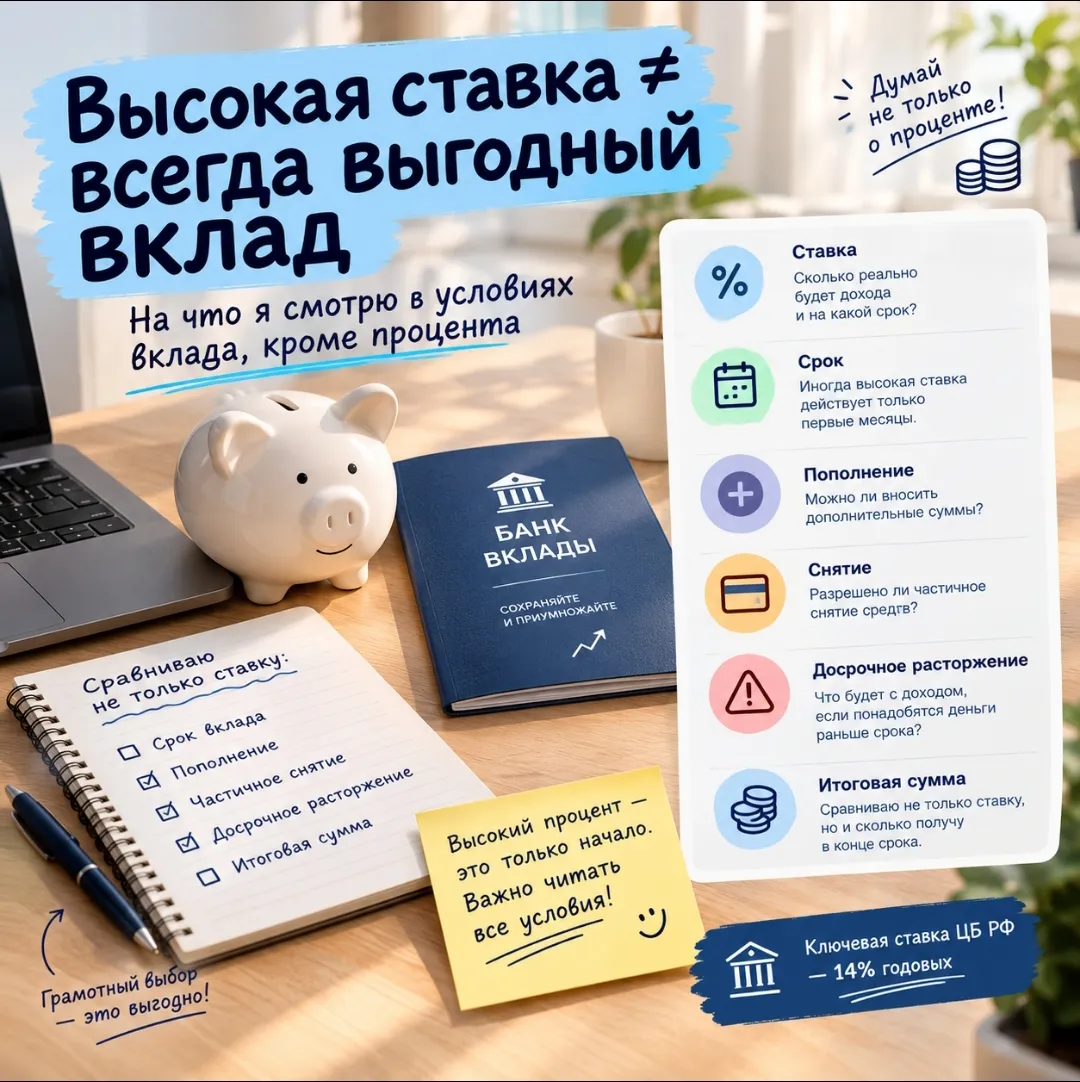
Когда вижу вклад с высокой ставкой, первое желание — сразу обратить внимание на процент. Но чем больше разбираюсь в условиях, тем больше понимаю: одной цифрой доходность вклада оценивать нельзя.
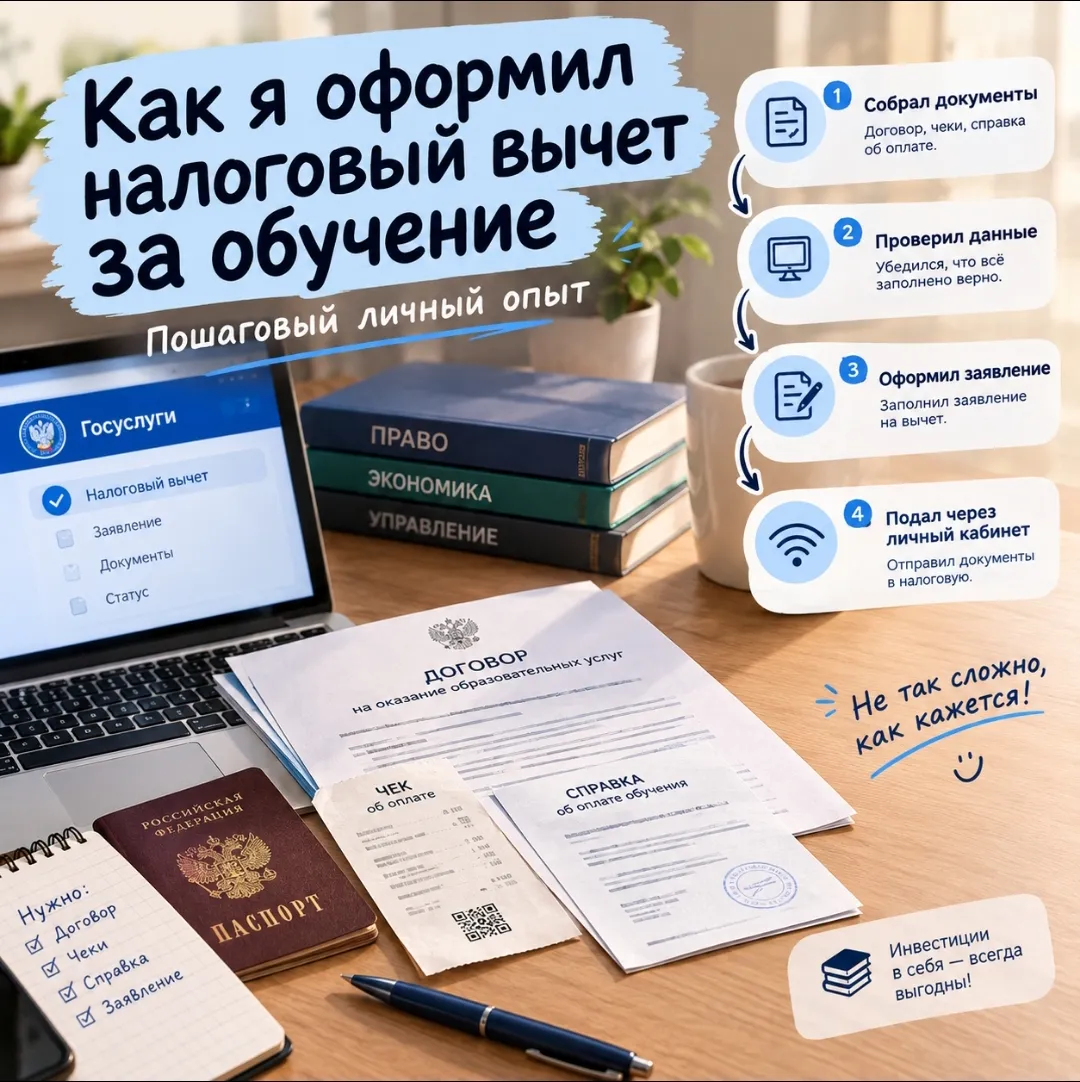
Когда я впервые решил разобраться с налоговым вычетом за обучение, сначала казалось, что это довольно сложно: непонятно, какие документы нужны, куда их подавать и сколько вообще можно вернуть.
Когда впервые начинаешь самостоятельно разбираться со стоимостью ОСАГО, возникает вполне логичный вопрос: почему один человек платит одну сумму, а другой — совсем другую?Я решил разобраться, откуда вообще берётся цена полиса.Оказывается, учитывается сразу несколько факторов. Один из главных — КБМ. По сути, страховая история водителя влияет на коэффициент: аккуратная езда без страховых случаев может сделать полис дешевле.Кроме КБМ, значение имеют возраст и стаж водителя, территория...
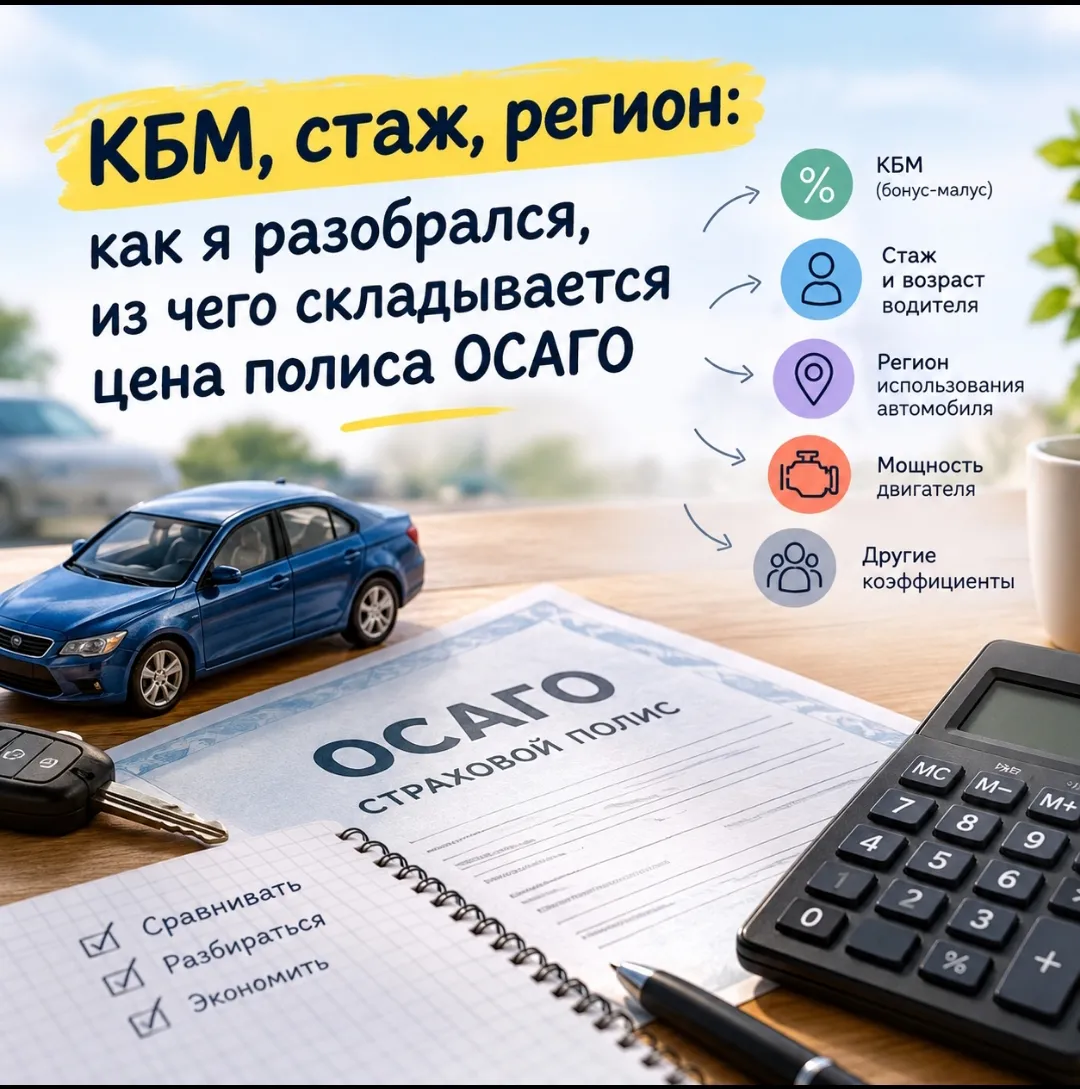
Иногда кажется, что крупные покупки почти не совершаешь, а денег к концу месяца всё равно становится заметно меньше. Возникает вопрос: куда они уходят?

Раньше банковская карта для меня была просто способом расплачиваться за покупки. Получил деньги, оплатил нужное — и особо не задумывался, что ещё можно получить от обычного использования карты. Но со временем я решил разобраться в её возможностях и выбрать один финансовый продукт, которым действительно пользуюсь постоянно.
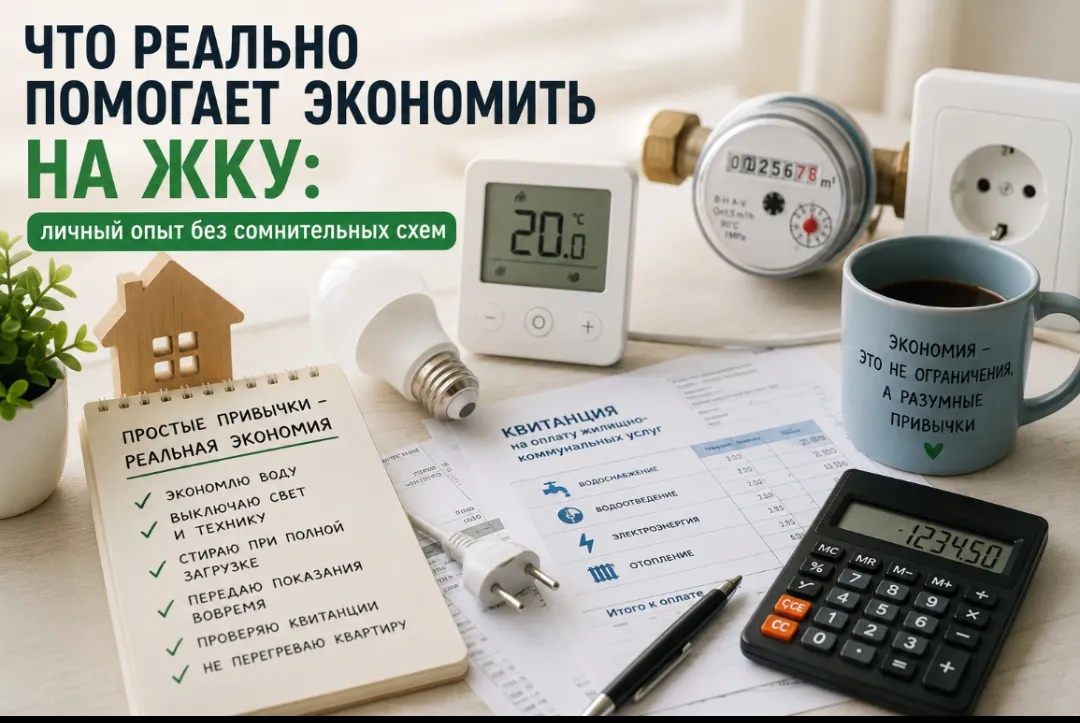
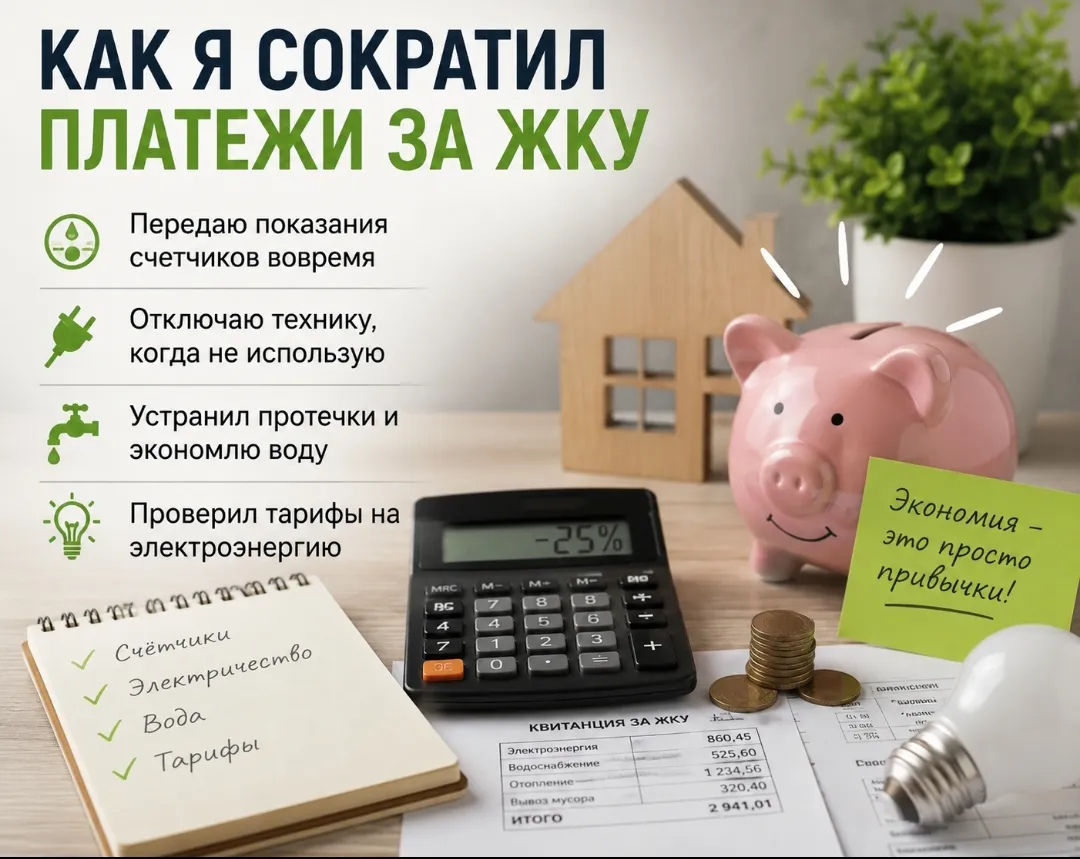
Я думал, что сэкономить на коммунальных платежах почти невозможно. Тарифы растут, а счета становятся все больше. Но со временем понял, что даже без каких-то хитрых схем можно немного сократить расходы, если изменить несколько привычек.
Первое, что действительно помогло, — стал внимательнее относиться к расходу воды и электричества. Теперь не оставляю свет включенным в пустой комнате, выключаю технику из розетки, если долго ей не пользуюсь, и стараюсь запускать стиральную машину только при...
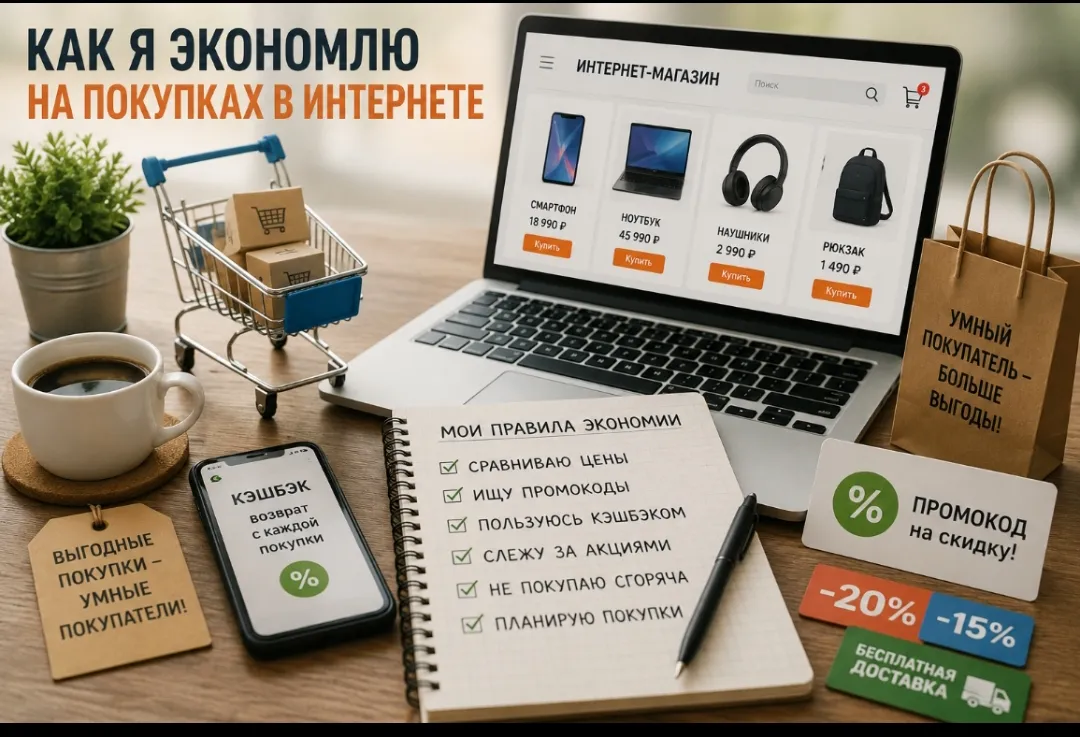
Раньше мне казалось, что покупки в интернете всегда выгоднее, чем в обычных магазинах. Но со временем понял, что переплатить можно и онлайн. Сейчас перед каждым заказом трачу несколько минут на сравнение цен, и это действительно помогает экономить.
Первое правило — не покупать товар сразу. Обычно открываю несколько магазинов, сравниваю стоимость и обязательно проверяю цену доставки. Иногда товар выглядит дешевле, но после оформления заказа вся выгода исчезает из-за дополнительных расходов.
Еще...
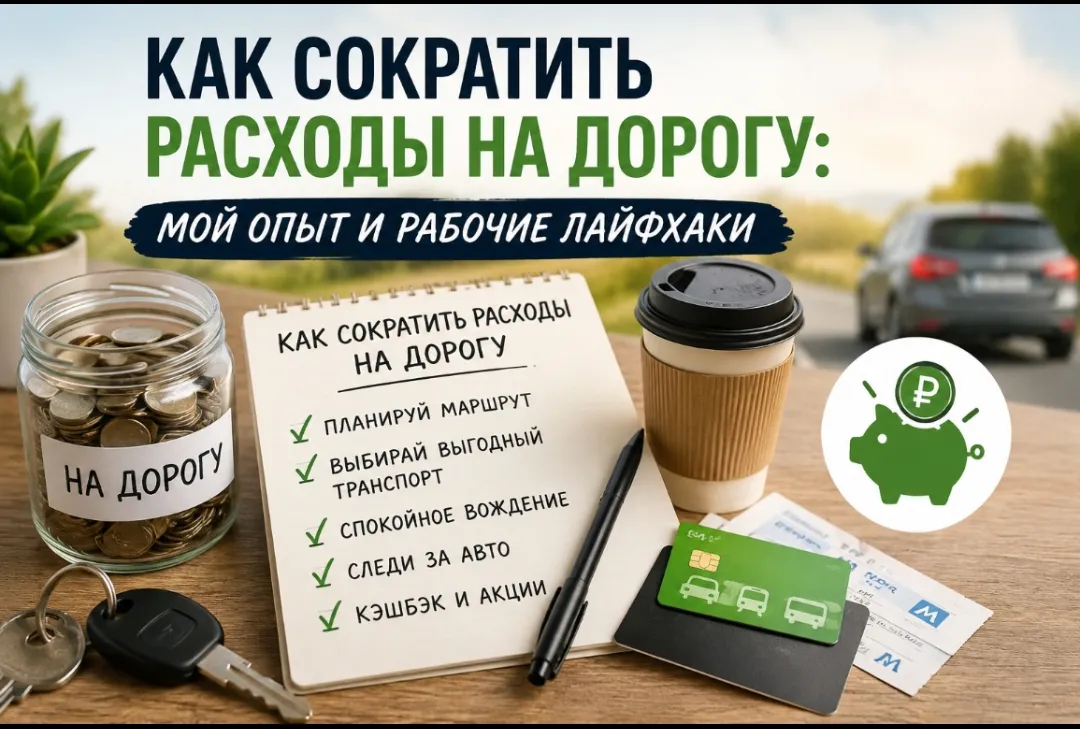
Раньше я не обращал особого внимания на расходы на дорогу. Казалось, что бензин, такси или проезд в общественном транспорте — это небольшие траты. Но когда однажды подсчитал расходы за месяц, понял, что набегает довольно приличная сумма. После этого решил пересмотреть свои привычки.Первое, что помогло, — стал заранее планировать поездки. Если нужно заехать сразу в несколько мест, стараюсь сделать это за один выезд. Так получается экономить и время, и деньги на топливе.Еще заметил, что...
Раньше я просто оплачивал квитанции, не вникая в детали. Но когда решил разобраться, оказалось, что часть денег уходила впустую.
Долго думал, что разницы нет. Оказалось — есть. И цена ошибки — 14 000 ₽ за год. Вы представляете эту сумму?

Раньше выбор банковской карты или вклада напоминал мне поход в супермаркет без списка продуктов. Ты вроде бы знаешь, что хочешь чего-то вкусного и полезного, но в итоге набираешь полную корзину ненужного, переплачиваешь и выходишь с чувством лёгкого недоумения.
Чтобы раздать долги, их нужно не возвращать, а перераспределять. Всё началось с осознания, что я плачу «налог на невнимательность» — деньги утекали через десяток ненужных подписок, завышенные тарифы и мелкие привычные траты.

Самое сложное — это понять, что цель достигнута или изменилась. Может быть, вы накопили на мечту (отпуск, учебу, первый взнос за жилье) и теперь тратите эти деньги. Или же вы нашли инструмент с более выгодными условиями. В этот момент есть и грусть от «расставания» с привычным финансовым инструментом, и предвкушение чего-то нового.

Я отказался от сложных бюджетов и теперь 1-го числа месяца делаю простое правило: сначала откладываю 15% на счёт, который не вижу в основном приложении, потом оплачиваю обязательное, а оставшееся — это уже «воздух», который можно тратить спокойно. Ключевое — разрешить себе не быть идеальным инвестором, а просто каждый год немного увеличивать разницу между доходом и обязательными расходами.

Определю 2-3 главные финансовые цели года, которые меня вдохновляют..