


Вклады

Друзья, мне тут подсказал один из авторов (спасибо ему) о возможности открыть в Альфа банке вклад под 20 %. И я как всегда не смогла пройти мимо такой возможности. Ну как же без меня то?)) Оказалось, что, действительно, можно открыть такой вклад в банке даже не являясь новым клиентом банка. Обычно для новичков все "сливки".
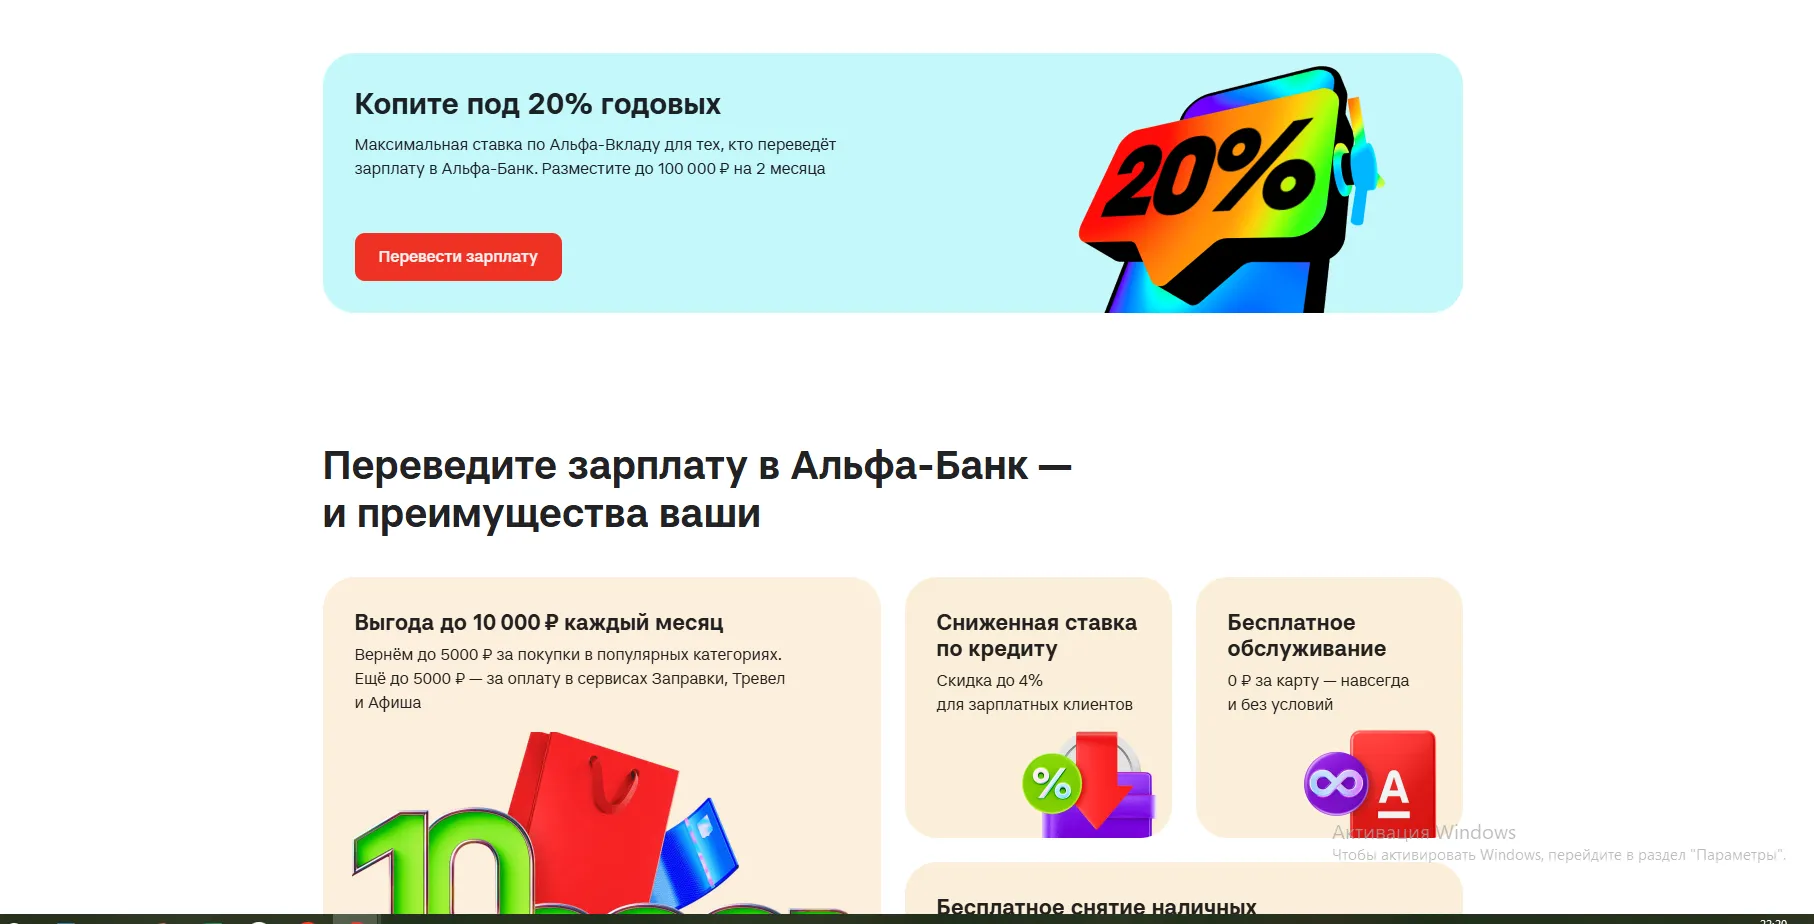


Рада, что получилось, и моя наводка дала вам тему для поста. Тоже сегодня открыла этот вклад, торопилась в сентябре все таки это сделать, чтобы не получилось, что в октябре снова нужно покупки на 10 тыс делать, теперь уже со спокойствием, что все было не зря, вклад открыт.

По вкладу «Воплощай мечту» повысилась ставка на срок 150 дней, теперь она составляет 13,4% годовых, на остальные сроки ставки не изменились. Вклад открывается только на новые деньги.
Очень много трубят, что вклады сейчас очень выгодны. Но при обзорах банков всегда на выгодные проценты куча условий - ты должен получать ЗП или быть пенсионером или только на 2 месяца. В общем не вижу я нормальных процентов в банках несмотря на сохранение ключевой ставки и даже повышение ее на горизонте. А как вы? Подскажите может не там я смотрю?
Расскажу, как я выбирал вклад и почему в итоге остановился на tbank. Сначала я решил, для чего мне нужен вклад — накопить подушку безопасности на 6–12 месяцев и немного приумножить свободные средства, сохранив возможность быстро снять деньги при необходимости. Исходя из этого сформировал критерии: высокая реальная ставка с капитализацией, возможность пополнения и частичного снятия, дистанционное оформление и управление через приложение, надежность банка и страхование вкладов.
Теперь по «Отличному старту» ставки составляют:
Куда положить деньги на 3–6 месяцев: как я выбирала вклад, если накопления могут понадобиться
Банк ,, Самолёт,, поднял % ставки по линейке своих вкладов с 28.09.
НС банк изменения по линейке вкладов %ставок. Есть и повышение и понижение в линейке вкладов на разных разных сроках.
Банк,, Пойдём,, ввёл в линейку своих депозитных продуктов вклад с 28.09 ,, 100 дней,, со ставкой-13, 6%
ГПБ снижает ставки по линейке своих архивных НС до 4% с 30.09. Напомню , что в настоящее время , в ГПБ кроме архивных НС , есть 2 вида НС : на минимальный остаток и на ежедневный остаток , с одинаковым названием,, Доходный,,
Я выбрал вклад "Лучший%" в Сбербанке на 7 месяцев под 13,5% годовых, потому что это один из самых выгодных и сбалансированных вариантов краткосрочного размещения новых средств под актуальный процент.
Вот да, преимущество конечно, что офисы Сбербанка очень легко найти в случае чего.
Заголовок кликбейтный, но правдивый. Рассказываю без прикрас.
Увидел отличное предложение в Банки.ру и открыл вклад в Свой Банке под 13,79% плюс 1,5 % банки мани. В реальном банковском секторе такого не найти...
Облигации или вклад: где хранить деньги
Приветственная ставка позволяет временно получать повышенный доход по накопительному счету. Такой процент обычно предлагают новым клиентам или тем, кто впервые открывает определенный продукт. При этом повышенная ставка действует ограниченное время, а для ее получения банк может установить дополнительные требования.
Какая сейчас заработная плата в краснодарском крае
Когда первые 2 месяца с красивой промо-ставкой позади, карета неизбежно превращается в тыкву, а клиенту банка приходится экстренно доставать калькулятор. Давайте снимем маркетинговую шелуху и разберем реальную доходность двух флагманских накопительных продуктов по карте МТС Деньги - «МТС Счет» и «Кешбокс». Посчитаем чистый профит на «базовых» условиях на примере 100 тыс. рублей на остатке и наглядно посмотрим на графике, за счет чего один счет пытается обыграть другой.
Интересное сравнение. Но я бы не заморачивался с ежедневными тратами по 350р. Положил бы на МТС счёт и за несколько покупок сделал бы 10 тыс. для поддержания ставки в 11,7%
Несколько дней назад увидела в приложении Альфа -Банка заманчивое предложение - возможность открыть вклад со ставкой 20,01% годовых. Называется депозит Альфа-Вклад Зарплатный.
Всем привет! Хочу поделиться своим опытом выбора вклада. Может, кому-то пригодится, потому что я сама чуть не открыла вклад в первом попавшемся банке.
Хочу поделиться своим опытом открытия нового комбо-продукта от Сбербанка - вклада "Забота о будущем". Заманчивая ставка в 22% годовыхзаставила меня детально разобраться в условиях, и, как оказалось, здесь есть очень важные нюансы, о которых лучше знать заранее.
Сейчас дилемма классическая: брать короткий депозит под максимум или фиксировать процент на несколько лет вперед
Быстробанк поднял ставки по своим вкладам с 26.09
В конце прошлого года у меня накопилась сумма, которая просто лежала на карте и потихоньку съедалась инфляцией. Я решил разместить её на вкладе, но не гнаться за максимальной ставкой из рекламы, а посчитать реальную выгоду. В итоге выбрал вариант, который на первый взгляд выглядел менее выгодным. Объясню, почему.
Осенью у меня появились 150 000 ₽, которые я копила на отпуск. Деньги лежали на обычной карте, и я заметила, что они потихоньку тратятся на ерунду. Решила убрать их туда, где они не будут мозолить глаза, но при этом дадут хоть какой-то доход. Выбирала между накопительным счетом и срочным вкладом.
Открывается вклад от 50 000 ₽, максимальная сумма — 1 000 000 ₽. Срок депозита 270 дней.
Процентные ставки увеличились для вкладов сроком 180 и 367 дней.
Максимальная доходность составляет 14,5% годовых по вкладу «Доход Плюс» с выплатой процентов в конце срока. Вклад действует для новых клиентов, у которых на момент заключения договора не был открыт счет в банке или с момента открытия счета прошло не более 30 календарных дней.
Сейчас многие заходят в личные кабинеты налогоплательщика и обнаруживают там уведомления о необходимости уплаты налога на доходы по вкладам. Для большинства это становится крайне неприятным сюрпризом. Вот и я не ощутил радости, увидев сегодня такое уведомление.
Давайте посмотрим правде в глаза: разве проценты по депозитам в текущих реалиях — это реальный доход? Все, что банки начисляют по итогам года, в лучшем случае едва покрывает официальный рост цен на продукты, услуги и автомобили. Покупател...

Готова подписаться под каждым словом! 👍 Идея просто Супер! Сейчас ведь налог берут по сути с убытков, инфляция и так постепенно всё съедает, а тут еще и государство своё забирает.
Я предложил установить порог совокупного пассивного дохода в 500 000 рублей в год (это примерно соответствует вкладам до 2,5–3 млн рублей)
👆 Отсечка в 500 тыс., мне кажется, очень честно, как раз защита для обычных...

Рекламные баннеры банков всё чаще пестрят цифрами, от которых глаза лезут на лоб: 20%, а то и 30% годовых по вкладу. Это на фоне того, что средняя максимальная ставка на рынке держится в районе 13-14%. Казалось бы, золотое правило финансовой грамотности — бежать от таких предложений как от огня, ведь бесплатный сыр только в мышеловке. Но здесь ситуация иная: банки ничего не скрывают, просто щедрая доходность идёт с оговорками.