Запланированная катастрофа: почему плановая экономика не работает

Советский эксперимент наглядно это показал. После краткого роста в период НЭПа сталинская индустриализация, достигнутая за счет жестокой эксплуатации, привела к падению общей эффективности. После войны рост сменился застоем. При сопоставимых с другими странами ресурсах темпы роста в СССР были ниже на 2 процентных пункта в год. Расходы на ВПК и социальную сферу росли, а экономика, неспособная себя обеспечить, двигалась к банкротству, которое лишь оттягивалось нефтяными доходами.
Систему точнее называть не плановой, а командной. Планирование было хаотичным, подчинялось идеологии и бюрократическому торгу. Предприятия создавали собственные «черные рынки» ресурсов. Стимулы были перевернуты: выгоднее было занижать планы и скрывать возможности, чем проявлять инициативу. Знаменитый «вал» (объем продукции) побеждал качество и нужный ассортимент.
Главной причиной краха стали искаженные стимулы для модернизации. Любое обновление производства угрожало срывом плана, поэтому выгоднее было бесконечно наращивать новые мощности, а не обновлять старые. Это привело к гигантскому объему незавершенного строительства и массовому простаиванию оборудования из-за нехватки рабочих рук.
Дефицит стал вечным спутником системы, потому что цены, устанавливаемые государством, не отражали спрос и предложение. Плановики работали «вслепую». Попытки реформ (как косыгинская 1965 года) или усовершенствовать планирование математически (методы Канторовича) разбивались о сопротивление системы и номенклатуры, не желавшей терять контроль.
Вывод экономиста Олега Замулина однозначен: плановая экономика не работает в силу своей врожденной неэффективности. Даже современные технологии («цифровой Госплан») не устранят ее ключевых пороков. Рыночная система не только эффективнее, но и дает людям свободу выбора, которую плановая экономика неизбежно подавляет.


Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.

Захожу сегодня в приложение Озон Банка, а там необычный баннер.


Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».

Основываясь на текущих условиях крупных банков (ставка по накопительному счету: 19% первые 2 месяца, затем 10%, вклады: 17,3% на 3 месяца, 19% на 6 месяцев, 17,5% на год, 15% на 3 года), вот ключевые выводы и рекомендации:
США снизили пошлины на импорт итальянской пасты
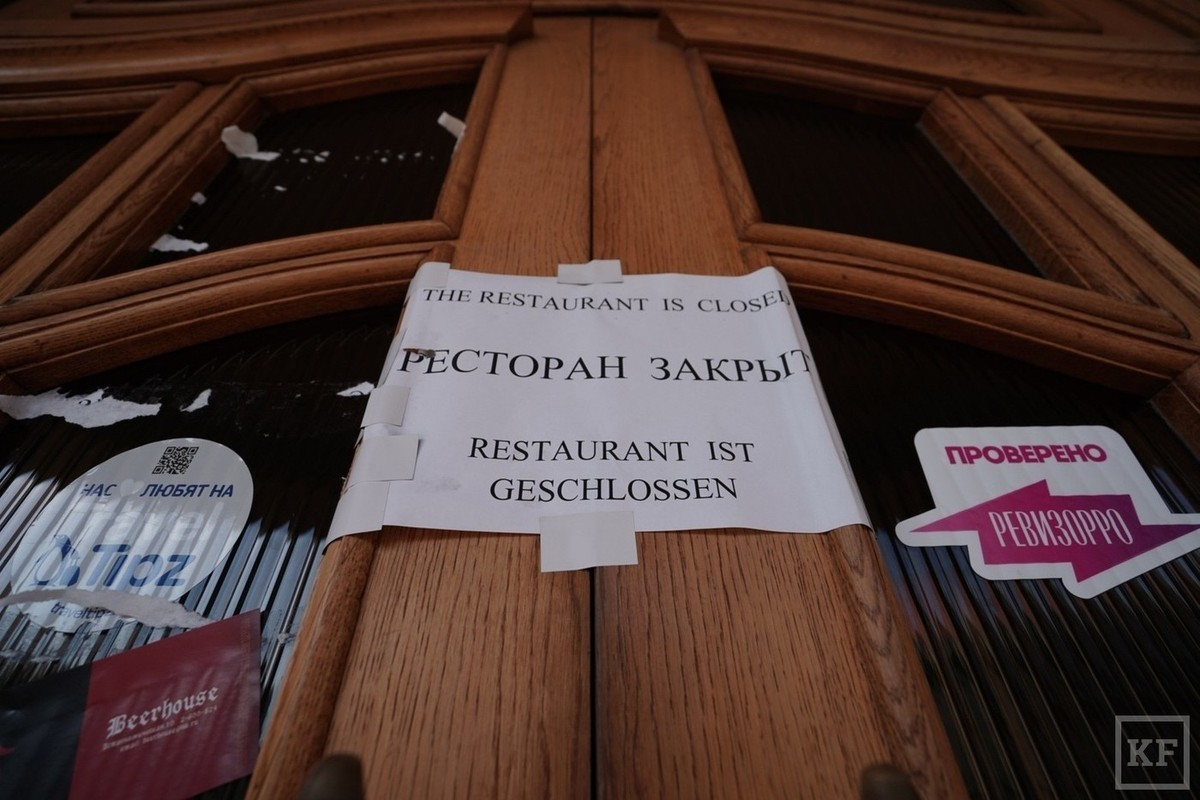
Я отлично помню, как в 2023–2024 годах был крайне популярен аргумент о том, что в экономике всё вовсе не так плохо, а разные нехорошие люди просто нагнетают панику: посмотрите на московские рестораны — они же постоянно битком! Если бы у населения не было денег, туда бы никто не ходил.
В наступившем году всех россиян интересуют цены на продукты питания. Рост зарплат хотя и опережает инфляцию, но далеко не во всех отраслях. По предварительным итогам, в ушедшем году инфляция составила около 6 %, но это средняя
Многие банки используют кэшбэк как инструмент привлечения новых клиентов. На старте условия обычно выглядят очень выгодно: повышенные проценты, широкие категории покупок, минимальные ограничения и простой механизм начисления. Это помогает человеку быстрее выбрать карту и начать ею активно пользоваться.
Начало 2026 года принесло серьезные изменения на рынок банковских услуг. Эпоха «просто карт» закончилась — теперь банки соревнуются в технологичности, персонализации и интеграции с ИИ-помощниками.
Почему сегодня важно разбираться в сервисах, а не просто «подключать первое попавшееся»
Современные сервисы стали сложнее, чем кажутся на первый взгляд. Почти у любого продукта есть десятки нюансов: тарифы, условия, ограничения, скрытые детали, которые не всегда очевидны при подключении.
Частая ошибка — выбирать сервис по громкому названию или рекламе. На практике гораздо важнее:
как он ведёт себя в повседневном использовании,
насколько стабильно работает,
как быстро решаются спорные ситуации,
меняютс...
С 2021 года в России действует налог на доходы по банковским вкладам. Многие уже столкнулись с этим в 2024-м, платя за доходы 2023 года. Давайте разберём, как всё будет устроено в 2026 году и какая сумма процентов останется полностью вашей.
Многие уверены, что умеют контролировать свои финансы: нет кредитов, крупные покупки запланированы, зарплаты хватает. Но при этом к концу месяца остаётся ощущение, что денег почему-то меньше, чем ожидалось. Чаще всего причина — не в больших расходах, а в мелких и регулярных.Одна из самых распространённых статей потерь — подписки. Музыка, кино, облачные хранилища, приложения с пробным периодом. Каждая из них стоит недорого, но в сумме может легко «съедать» несколько тысяч рублей в месяц. При...