Как вы сейчас балансируете между вкладами и накопительными счетами?
За последнее время пересмотрел свой подход к хранению финансовой подушки и свободных денег. Раньше держал большую часть на одном накопительном счете, но понял, что теряю в доходности.В итоге выстроил для себя простую систему из трех шагов:Оперативный запас — держу на накопительном счете с ежедневным начислением процентов, чтобы при необходимости забрать деньги без потери дохода.Основная часть подушки — распределена по коротким вкладам (на 3–6 месяцев), чтобы зафиксировать хорошую ставку и не дергаться из-за новостей.Использование грейс-периода — повседневные расходы оплачиваю с кредитки с длинным беспроцентным периодом, а свободные зарплатные деньги в это время лежат на счете и приносят процент до дня гашения.Схема рабочая, но требует дисциплины, чтобы вовремя закрывать задолженность.Интересно узнать, как вы сейчас распределяете личный бюджет? Используете ли комбинацию с кредитным грейсом или предпочитаете не связываться с заемными лимитами даже ради процента на остаток?


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.


Альфа-Вклад «Новые деньги» — максимальная ставка для новых денег составляет до 13,7% годовых (с учетом капитализации) на срок 184 дня. Вклад доступен от 10 000 ₽, пополнение и частичное снятие не предусмотрены.
В Реалист Банке доступен новый вклад «Яркий процент» с максимальной ставкой 14% годовых.

Расскажу про механизм, который стоил мне нескольких сотен тысяч рублей. Прежде чем я его поняла.

Решение Банка России плавно опустить ключевую ставку до 14% годовых стало самым ожидаемым компромиссом этого сезона. Сигнал регулятора предельно прозрачен: бизнес-климат в стране требовал срочной b2b-реанимации, так как обслуживать оборотные кредиты по прежним заоблачным тарифам реальный сектор экономики (особенно логистика и оптовая торговля) физически больше не мог.
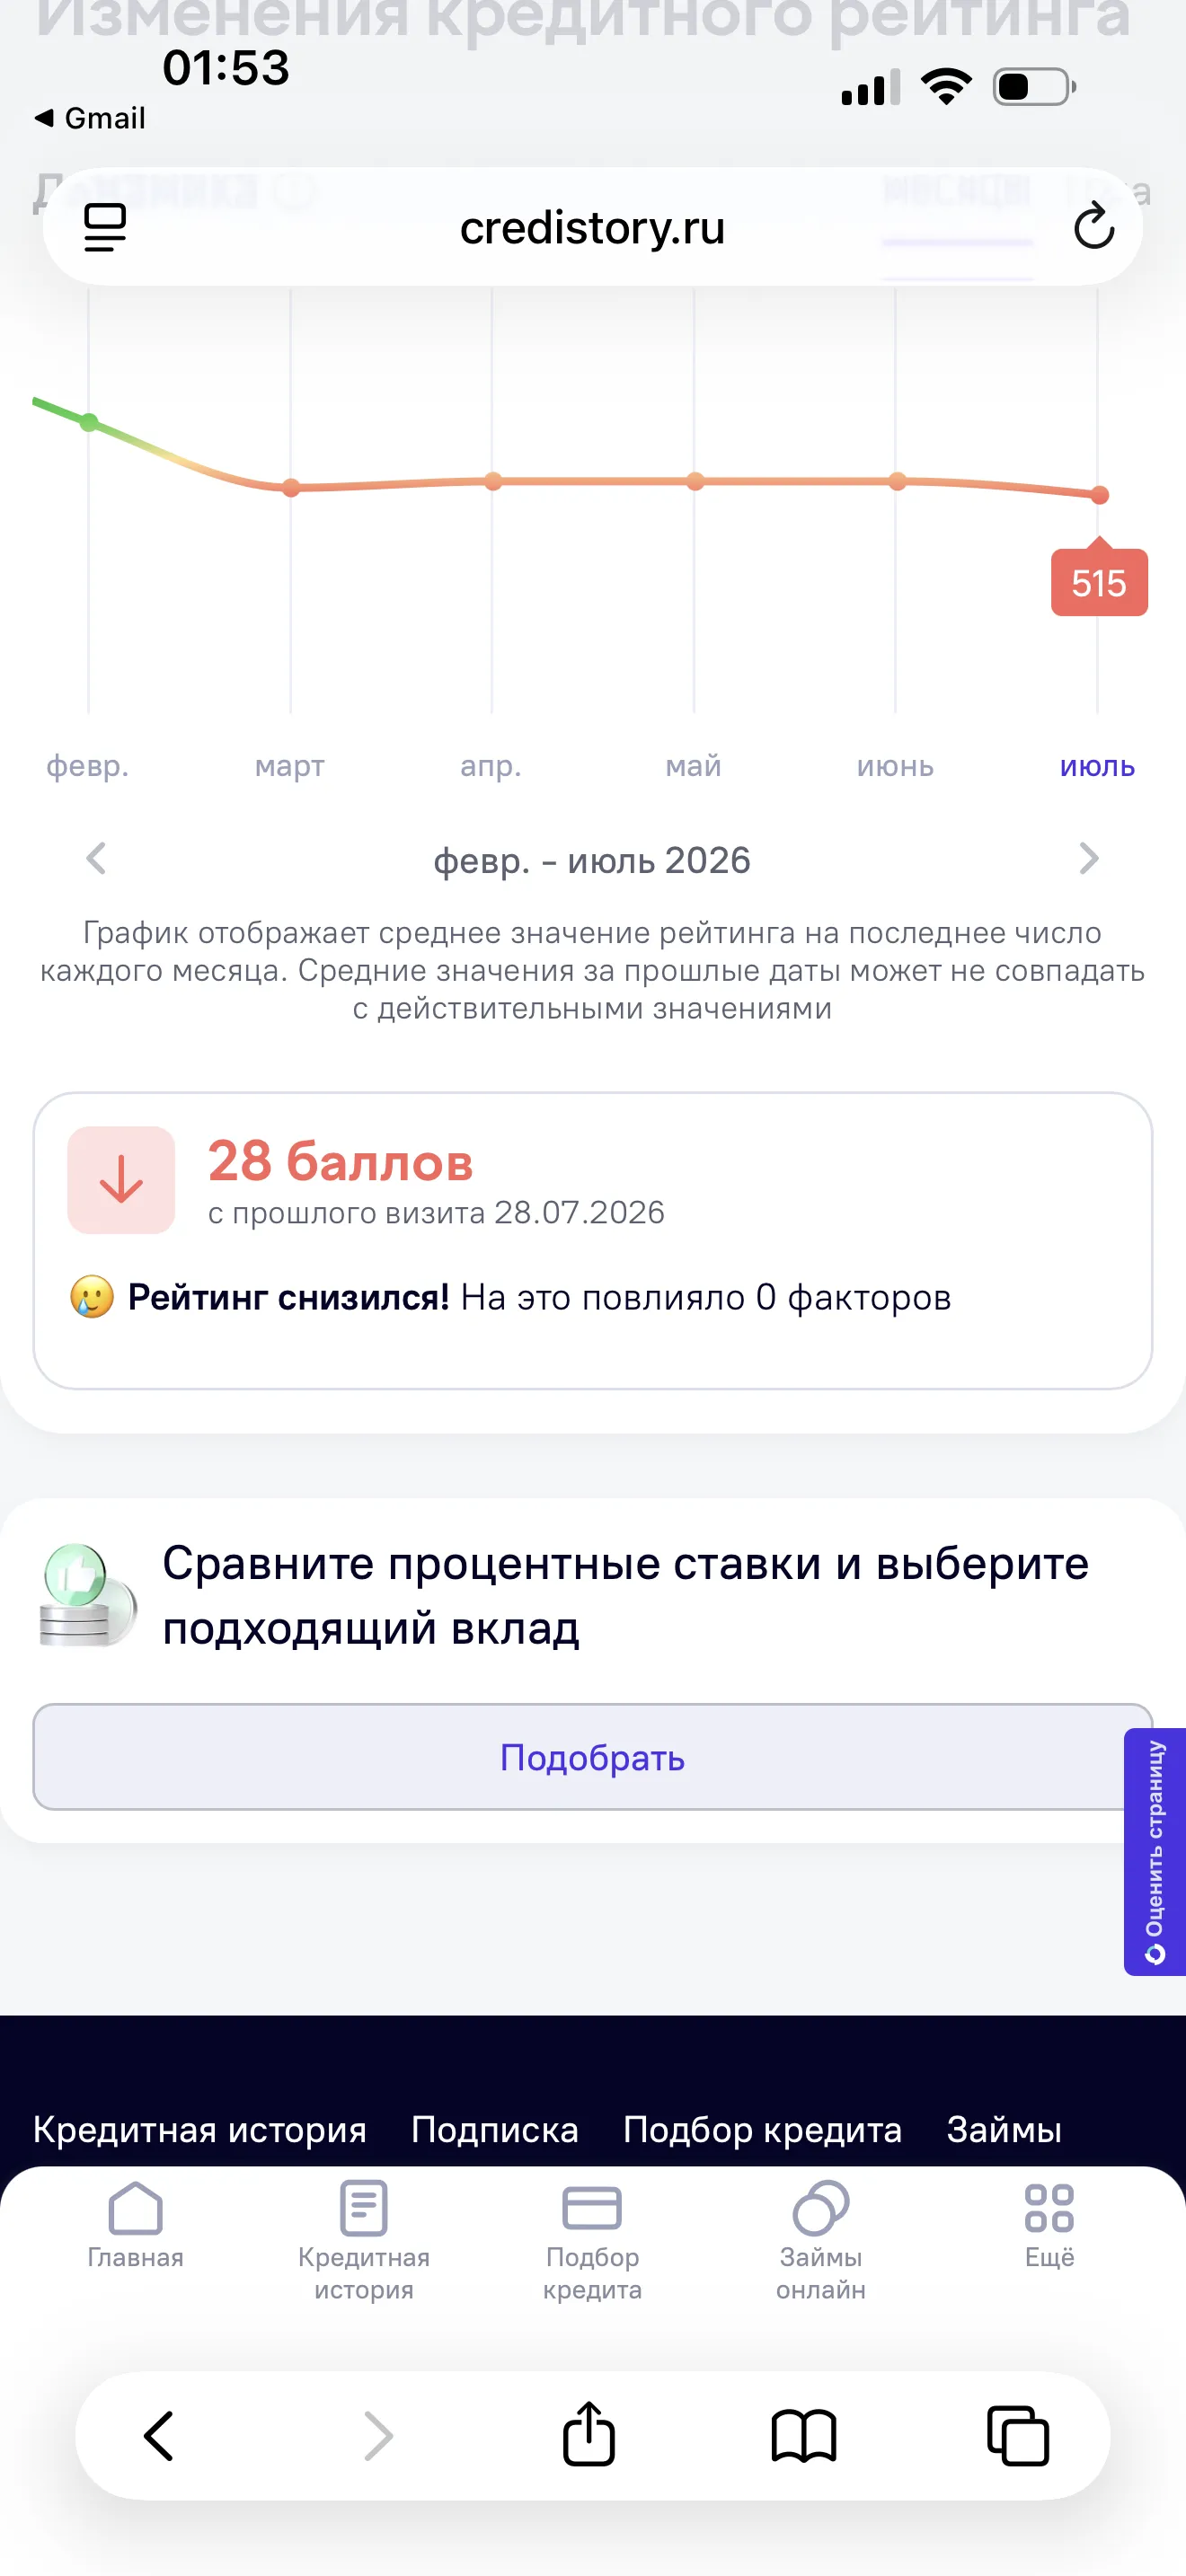
Сегодня погасила очередной займ. Всего за последние недели 11. Час назад в БКИ ОКБ пришла радостная новость об этом. Скачала отчёт - порадовалась. Рейтинг за закрытие МФОшек поднялся на 30 пунктов как был низкий так и остался, но всё же, честно заработанные. Пока я в личном кабинете в БКИ ОКБ сидела мне пришло предложение пройти опрос о работе ОКБ. Ну я написала честно, что бы хотелось исправить, самое главное это то, что их рассылка почти ежедневная «возьмите ещё займов мы тут вам подобрали» уж...
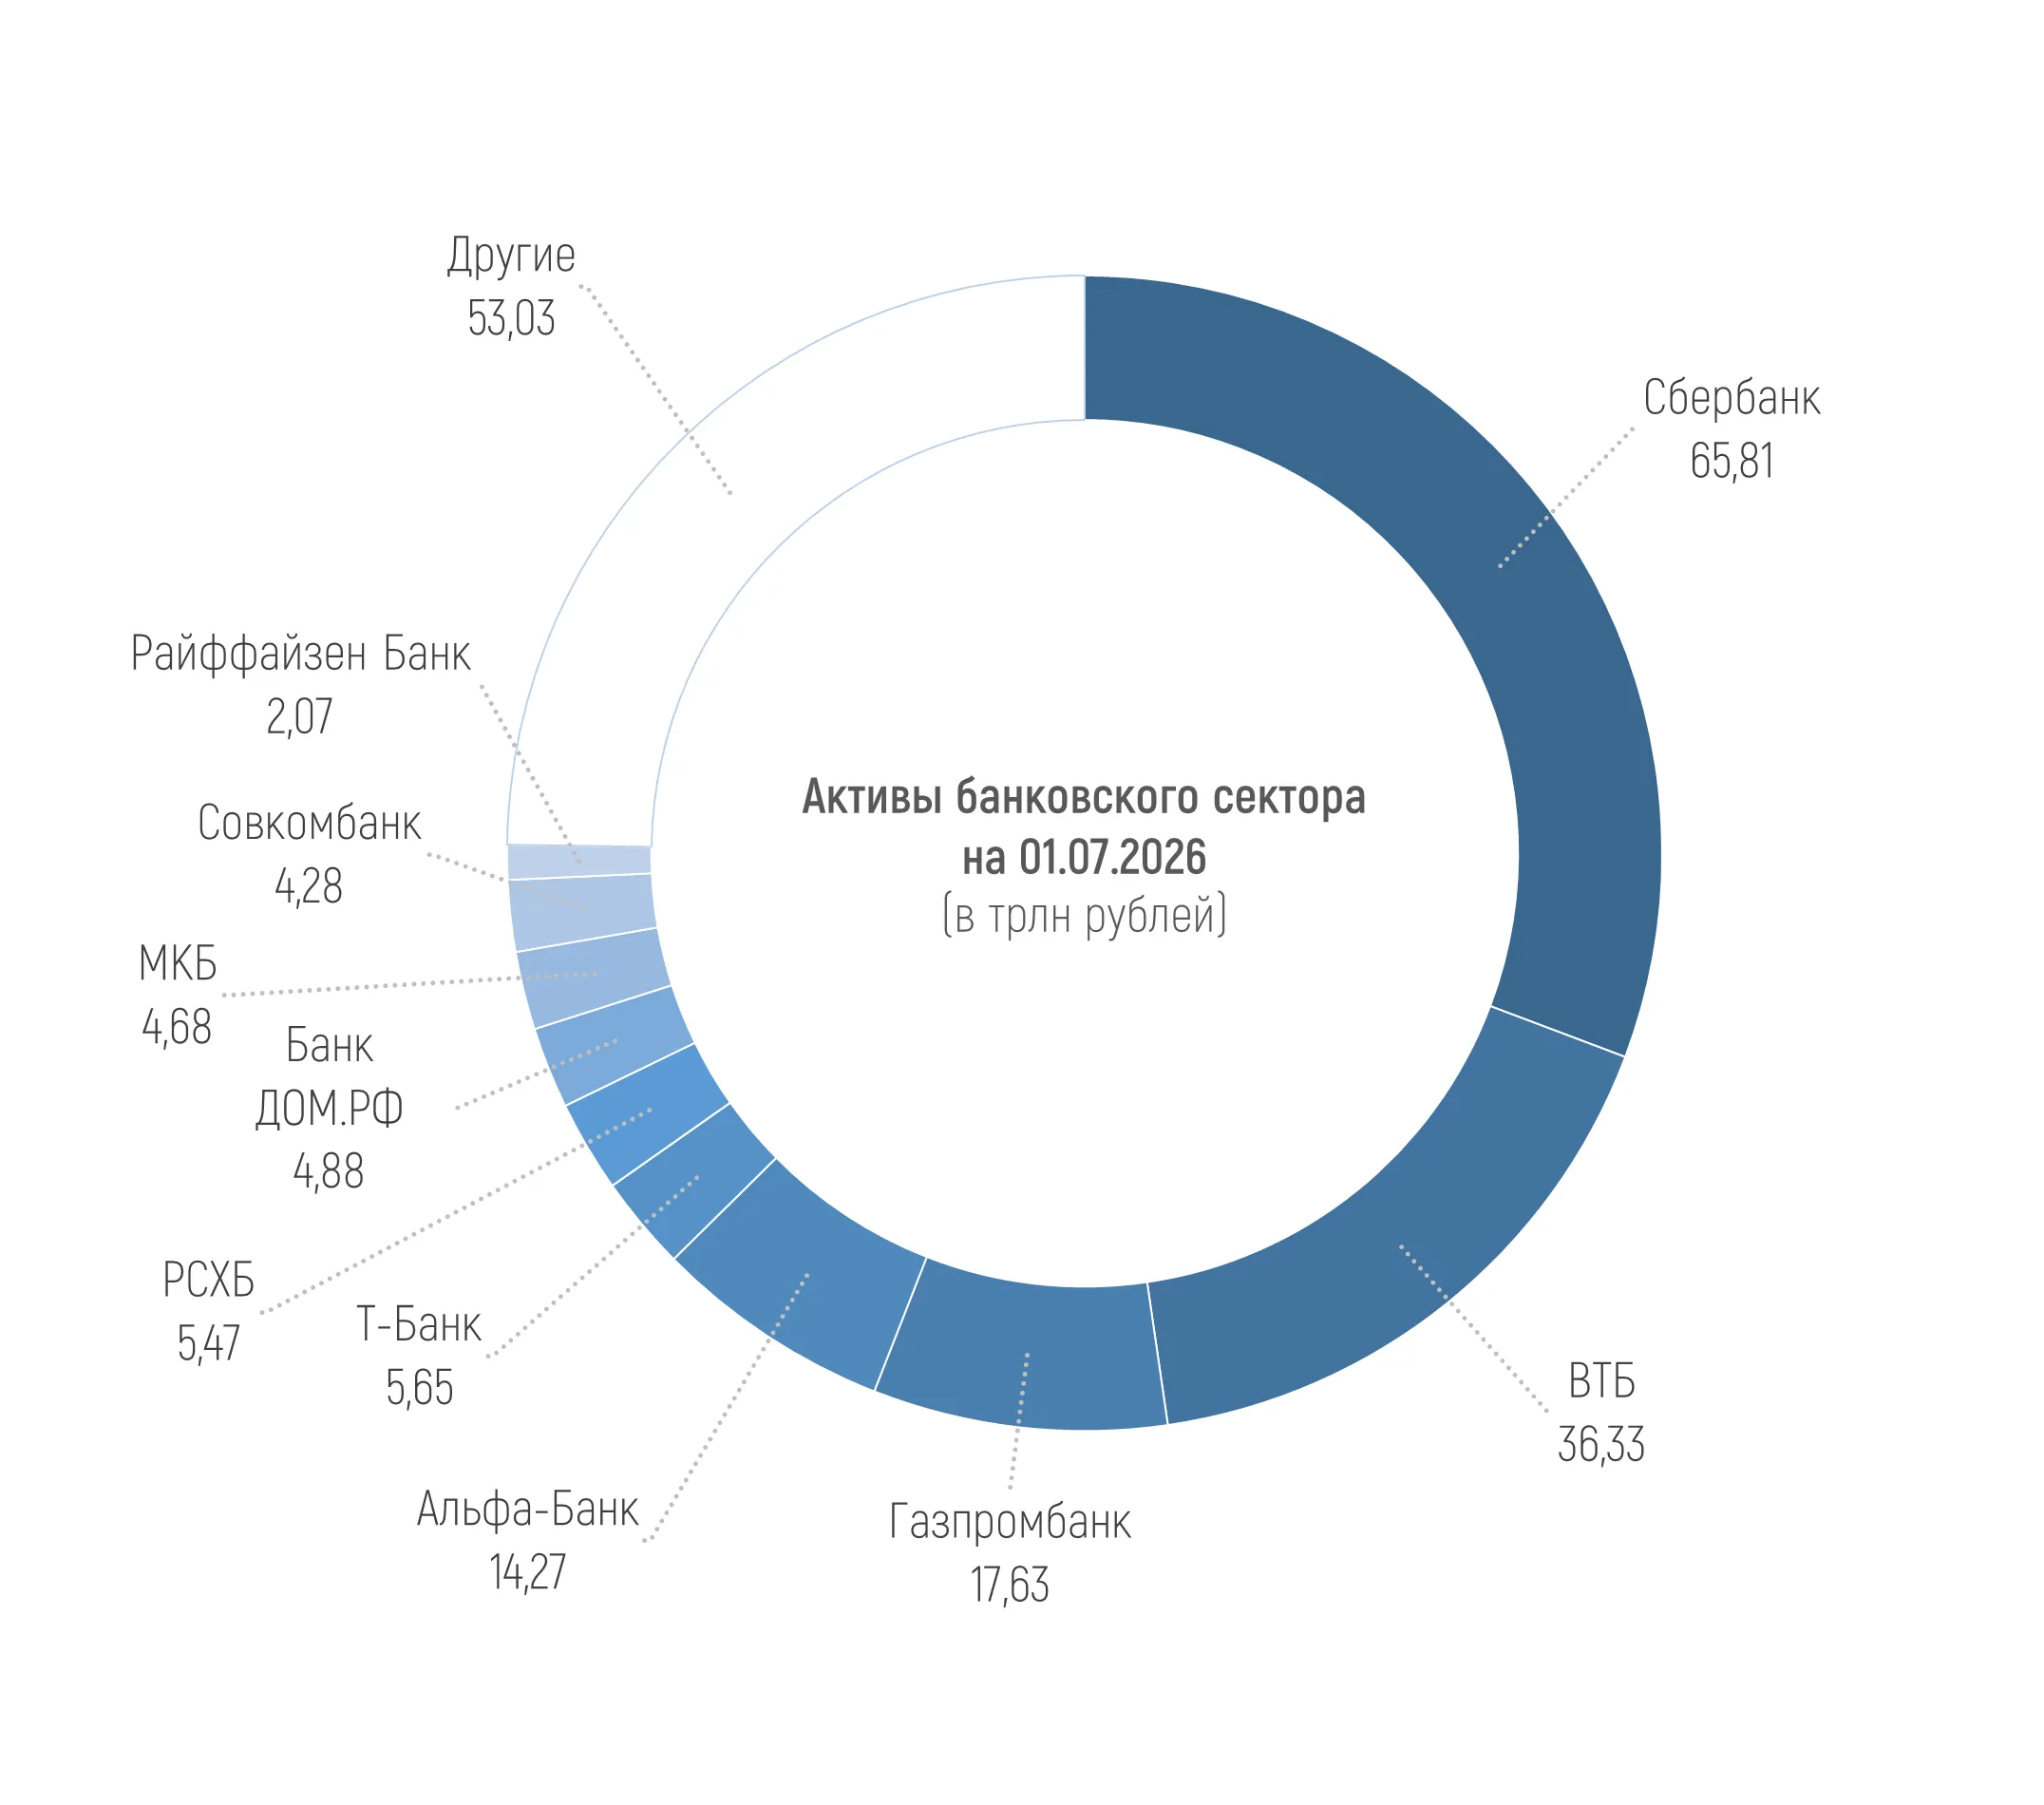
По данным материала ЦБ о развитии банковского сектора, активы российских кредитных организаций составили 214,12 трлн рублей на 01.07.2026, увеличившись на 0,7%, или на 1,56 трлн рублей в июне. При этом за шесть месяцев 2026 года активы выросли на 1,5%, или на 3,24 трлн рублей.
24 июля 2026 года Банк России снизил ключевую ставку до 14%. Казалось бы, вслед за ключевой должны были поползти вниз и ставки по депозитам. Но банки пошли другим путём. Данные финансового маркетплейса «Финуслуги» зафиксировали парадокс: доходность по трёхмесячным вкладам не только не упала, но даже выросла - до 13,48%, тогда как по годовым депозитам снизилась до 12,25%. Разрыв в 1,23 процентного пункта стал рекордным за последние годы.

ВСЕМ ЗДРАВСТВУЙТЕ❗

Банк ВТБ меняет надбавки за уровни к НС с 1.08
Пользуюсь кредитной картой Т-Банка несколько лет. В какой-то момент заметил, что сумма процентов в выписках стала значительно выше обычного. Решил разобраться. Оказалось, что с октября 2025 по июль 2026 года банк ежемесячно списывал с меня деньги за услугу «Страхование задолженности».