


Самозанятый или ИП на УСН: где проходит граница выгоды при росте дохода
Платить 4% или 6% налога без декларирования, касс и бухгалтеров — режим НПД (налогово-профессиональный доход) стал настоящим спасением для фрилансеров и микробизнеса. Однако по мере роста выручки и расширения клиентской базы жесткие законодательные рамки самозанятости начинают тормозить развитие и создавать серьезные налоговые риски.
Разберём ключевые экономические и правовые различия двух популярных налоговых режимов при масштабировании дела.
Лимиты и барьеры: когда НПД перестает работать
Главный ограничитель самозанятости — законодательный потолок дохода в 2,4 миллиона рублей в календарный год. При его превышении право на применение НПД теряется автоматически с даты совершения операции, перешагнувшей порог.
Из нормативных положений Федерального закона № 422-ФЗ:
«Физические лица и индивидуальные предприниматели, перешедшие на специальный налоговый режим, теряют право на его применение со дня превышения предельного размера доходов в 2,4 миллиона рублей».
Если самозанятый превышает этот лимит в ноябре, на все последующие доходы до конца года начисляется НДФЛ по ставке 13% (или 15%), а при работе с юрлицами возникают риски доначисления страховых взносов по ставке 30%.
Кроме того, режим НПД имеет жесткие ограничения по формату работы:
- Запрет на найм сотрудников: нельзя привлекать людей по трудовым договорам
- Запрет на перепродажу товаров: продавать можно только продукцию собственного производства
- Запрет на агентские схемы: нельзя работать по договорам комиссии и поручения
Экономический расчёт: сравнение нагрузки при доходе 3 миллиона рублей
Сравним финансовую нагрузку при годовой выручке в 3 000 000 рублей (при работе исключительно с юридическими лицами):
- Сценарий 1: Самозанятость с вылетом на НДФЛ. На первые 2,4 миллиона рублей налог 6% составит 144 000 рублей. На превышение в 600 000 рублей налог НДФЛ по ставке 13% составит 78 000 рублей. Итоговые налоговые выплаты — 222 000 рублей
- Сценарий 2: ИП на УСН «Доходы» (6%). Налог на сумму 3 000 000 рублей по ставке 6% составляет 180 000 рублей. Однако фиксированные страховые взносы ИП (порядка 50 000 рублей + 1% с превышения 300 тыс. рублей, т.е. ещё 27 000 рублей) полностью уменьшают исчисленный налог на УСН. В итоге ИП платит те же 180 000 рублей суммарно (налог + взносы)
В итоге при доходе в 3 миллиона рублей статус ИП на УСН экономит предпринимателю 42 000 рублей на налогах, сохраняя при этом легальный статус и право нанимать сотрудников.
Клиентские риски и отношение банков
Крупный бизнес и компании среднего звена всё с большей осторожностью относятся к договорам с самозанятыми физическими лицами из-за жесткого контроля ФНС за подменой трудовых отношений. Если компания платит самозанятому ежемесячно одинаковую сумму, налоговая инспекция переквалифицирует такой договор в трудовой с штрафами и доначислением 30% взносов.
Статус ИП с расчётным счётом снимает этот подозрительный шлейф в глазах контрагентов, открывает доступ к эквайрингу, участию в госзакупках и банковскому кредитованию для бизнеса.
Переход с самозанятости на ИП — это не просто усложнение учёта, а естественный шаг при выходе на годовой оборот свыше 2 миллионов рублей
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.
Подписание договора аренды помещения под небольшой магазин или салон красоты кажется простой формальностью — нашёл место с хорошим трафиком, внес «депозит за последний месяц» и запускай продажи. На практике попытка закрыть нерентабельную точку досрочно часто превращается в полную потерю страхового взноса и штрафные санкции, превышающие выручку за квартал.

2,5% годовых от стоимости чистых активов — именно такую совокупную комиссию (TER) до сих пор спокойно закладывают некоторые классические открытые ПИФы в своих правилах доверительного управления. Когда рынок растёт на 20% в год, эта цифра кажется невинной мелочью. Но стоит рынку уйти в боковик, как инфраструктурные издержки превращаются в главный источник убытков.
«Держать валюту на счетах сейчас рискованно, а в рублях — опасаюсь инфляции» — с этой дилеммой сталкивается почти каждый, кто пытается сформировать долгосрочные накопления. Для простоты возьмём условный пример расчёта и сравнения двух основных инструментов валютной защиты, доступных на Московской бирже.


Программа долгосрочных сбережений (ПДС) — это государственный финансовый инструмент, который позволяет гражданам формировать долгосрочные сбережения с поддержкой от государства, налоговыми льготами и инвестиционным доходом. Запущена в России с 1 января 2024 года. Чтобы стать участником, нужно заключить договор с негосударственным пенсионным фондом (НПФ), который является оператором программы. После этого участник самостоятельно вносит на свой счёт любые суммы. НПФ вкладывает полученные...

Считать, что комиссия за торговый эквайринг в 2,2% — это цельная плата банку за приём банковских карт, довольно наивно. На практике эта ставка состоит из трёх независимых частей, о существовании которых предприниматели обычно узнают только при детальной расшифровке финансового отчёта.
24 июля 2026 года страховая компания ЭНЕРГОГАРАНТ в лице директора Московского и Восточно-Сибирского филиалов Инны Кругловой и директора Казанского филиала Дины Гарифуллиной приняла участие в открытии Комитета по развитию деловых коммуникаций и событийной индустрии Союза «Торгово-промышленная палата Республики Татарстан». Мероприятие состоялось в Казани, ЭНЕРГОГАРАНТ также выступил его партнером.
В последние месяцы на рынке облигаций только и разговоров, что про безопасную парковку денег. На текущий момент, когда двузначная ключевая ставка держит доходности долгового рынка на очень привлекательных уровнях, многие инвесторы стараются уйти от риска и зайти в понятные инструменты. Я сам активно докупал ОФЗ последний год, но пару месяцев назад поймал себя на том, что слепо копирую один и тот же шаблон, совершенно не глядя на изменившуюся динамику.У меня была ситуация в начале лета: освободил...
45 миллиардов рублей — именно такую сумму направили российские публичные компании на выкуп собственных акций с биржевого рынка за прошедший финансовый период. На фоне привычного ожидания высоких дивидендных выплат механизм обратного выкупа (байбэка) до сих пор вызывает у многих частных инвесторов вопросы и недоверие.

Наша инвестиционная структура завершила продажу акций частной компании Kalshi. Мы зафиксировали позицию, которая оказалась финансово успешной, но идеологически сломанной.

ЗПИФ недвижимости — это форма коллективных инвестиций, где средства инвесторов объединяются для вложения в активы на определённый срок. Работает это так: инвесторы покупают паи ЗПИФа, а управляющая компания (УК) объединяет деньги и формирует (наполняет активами) портфель фонда. Внутри могут быть, например, офисы, склады, торговые помещения, апартаменты, земельные участки и связанные с ними права. Потенциальный доход инвестора состоит из возможного роста стоимости паёв, а также из периодически...
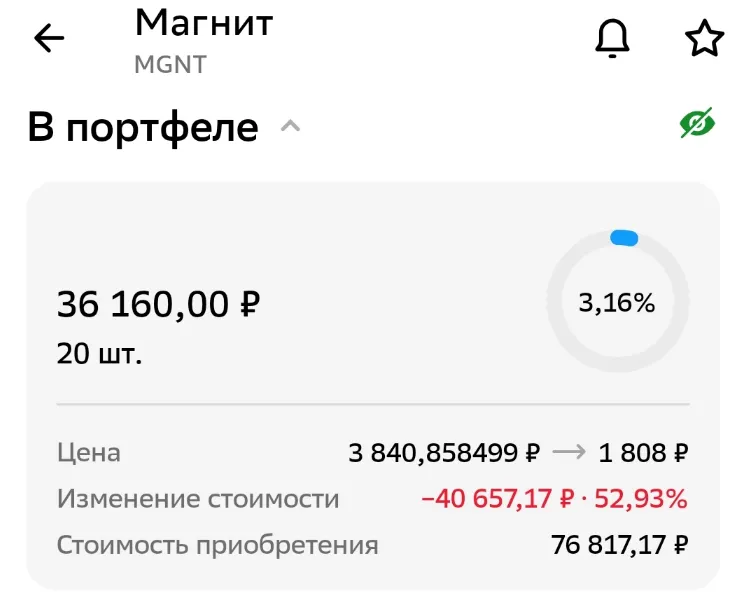
Всем здравствуйте! Сегодня хочу обсудить акции Магнита, по которым когда-то получал щедрые дивиденды, а сегодня наблюдаю лютый минус по портфелю.
Вход в торговлю на маркетплейсах давно оброс мифом о предельной простоте: зарегистрировал ИП, выбрал стандартную упрощёнку и считай чистую прибыль. Однако при первых же реальных поставках выясняется, что система налогообложения по категории «Доходы» таит в себе подводный камень, связанный с удержаниями самой площадки.
Покупка акций исключительно ради регулярных дивидендов превратилась в истинную религию для частных инвесторов. Кажется, схема безупречна: покупаешь бумаги стабильного гиганта, получаешь выплатную доходность выше банковского вклада и спокойно ждёшь капитализации бизнеса. На форумах такие стратегии с гордостью продвигают как «пассивный доход на всю жизнь».
Существует мнение, что для старта на фондовом рынке необходим крупный капитал — начать инвестировать в акции или облигации крупных компаний можно только при наличии свободной суммы от 100 000 рублей, а с меньшими деньгами брокеры просто не откроют счёт.Как думаете, это правда или миф?