Кредитная история: как посмотреть и что там на самом деле видно
Кредитная история — это длинная дистанция. Каждая запись в ней хранится семь лет со дня последнего изменения, а кнопки «начать заново» не предусмотрено. Всё, что вы делаете с деньгами сегодня, кредиторы увидят и через пять лет.
Зато посмотреть на эту дистанцию можно прямо сейчас — бесплатно и за несколько минут. И увидеть там в том числе то, чего вам не сказали. Отказать в кредите банк вправе без объяснения причин, но саму причину он обязан записать в вашу историю.
Единой кредитной истории не существует
Первое, что стоит понять: одного общего файла на человека нет. В России работают шесть бюро кредитных историй, и у каждого своя база.
Кредитор сам решает, в какое бюро передавать данные. Один банк отправляет сведения в два бюро, другой — в одно, микрофинансовая организация — в третье. Поэтому отчёт из одного бюро показывает только часть картины, а банк, который вам отказал, мог смотреть совсем в другую базу.
Начинать нужно со списка своих бюро. Он запрашивается на Госуслугах: услуга называется «Получение сведений из ЦККИ о бюро кредитных историй». Ответ приходит в личный кабинет обычно в течение суток — это перечень бюро, где на ваши паспортные данные что-то есть. Дальше идёте на сайт каждого из них.
Два бесплатных отчёта в год — в каждом бюро
По закону о кредитных историях вы вправе дважды в год бесплатно получить свою историю. Важная деталь, о которой мало кто знает: два раза — не суммарно, а в каждом бюро. Если ваших бюро четыре, бесплатных отчётов за год получается восемь.
Разумный режим — раз в полгода, а также за месяц-полтора до крупной заявки: на ипотеку, автокредит или рассрочку. Если найдётся ошибка, останется время её исправить.
Что на самом деле видно
Кредитная история состоит из четырёх частей, и содержимое их сильно отличается:
- Титульная часть. Паспортные данные, ИНН, СНИЛС. Здесь чаще всего и обнаруживаются устаревшие сведения.
- Основная часть. Все ваши договоры: суммы, сроки, график, внесённые платежи, просрочки с указанием длительности, текущий статус долга.
- Информационная часть. Заявки, одобрения и отказы — с причиной отказа, которую банк вам не назвал. Сюда же попадают пропуски платежей длительностью больше 90 дней.
- Закрытая часть. Кто и когда запрашивал вашу историю. Ваши собственные запросы там тоже видны, но на оценку они не влияют.
Отдельно бюро показывает персональный кредитный рейтинг — число, посчитанное по своей формуле. Шкалы у бюро разные, и это оценка бюро, а не банка: у каждого кредитора собственная модель, и решение он принимает по ней.
Что портит историю, а что миф
На оценку реально влияют:
- Просрочки. Длительность важнее суммы. Задержка на три дня по платежу в 500 ₽ и задержка на три месяца — совершенно разные записи.
- Долги, взысканные через суд. Коммунальные платежи, услуги связи, алименты, налоги попадают в историю только после судебного решения. Пока до суда не дошло, их там нет.
- Общая нагрузка. Учитываются все открытые лимиты, даже те, которыми вы не пользуетесь.
Чего бояться не нужно:
- Проверка собственной истории. Ваши запросы рейтинг не снижают, сколько бы их ни было.
- Сам факт отказа. Запись об отказе появится, но это не просрочка и не «чёрная метка».
- «Кредит закрыл — история обнулилась». Записи хранятся семь лет со дня последнего изменения. Закрытый вовремя договор всё это время работает на вас.
Как оспорить чужую запись
Если в отчёте есть кредит, которого вы не брали, или закрытый долг числится активным, вот что можно сделать.
Заявление подаётся прямо в бюро — на сайте есть форма оспаривания. Бюро запрашивает кредитора и даёт мотивированный ответ в течение 20 рабочих дней. Если ошибка подтвердится, запись исправят или удалят. Параллельно можно написать самому кредитору: так обычно быстрее.
Если договор оформили мошенники, к заявлению добавьте обращение в полицию. И сразу поставьте самозапрет на кредиты через Госуслуги: он бесплатный, снимается в любой момент и не даёт оформить на вас новый договор.
Что делать с результатом
Проверка истории даёт спокойствие: вы знаете, что о вас написано, и что видит любой кредитор.
А если оценка оказалась ниже, чем вы рассчитывали, отказ одного банка не закрывает вопрос — модели у всех разные. В Альфа-Деньгах решение принимают за несколько минут и смотрят на ситуацию шире формального балла. Данные о договорах мы передаём в бюро так же, как банки, поэтому каждый погашенный в срок заём становится новой положительной записью в вашей истории.
Проверьте её сейчас, пока она никуда не подаётся. Разбираться с ошибкой гораздо приятнее без горящих сроков.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.


В декабре 2003 года был принят Федеральный закон № 177-ФЗ «О страховании вкладов физических лиц в банках Российской Федерации». До этого момента единого государственного механизма обязательного страхования частных депозитов в коммерческих банках не существовало.
Разбираем новинку от ВТБ — кредитную карту (точнее, опцию) «Резервный лимит», которая появилась в августе 2026 года. Банк подаёт её как карту для мелких повседневных трат — без огромного лимита и без полугодового льготного периода, как у обычных кредиток. Разбираемся, что там на самом деле.
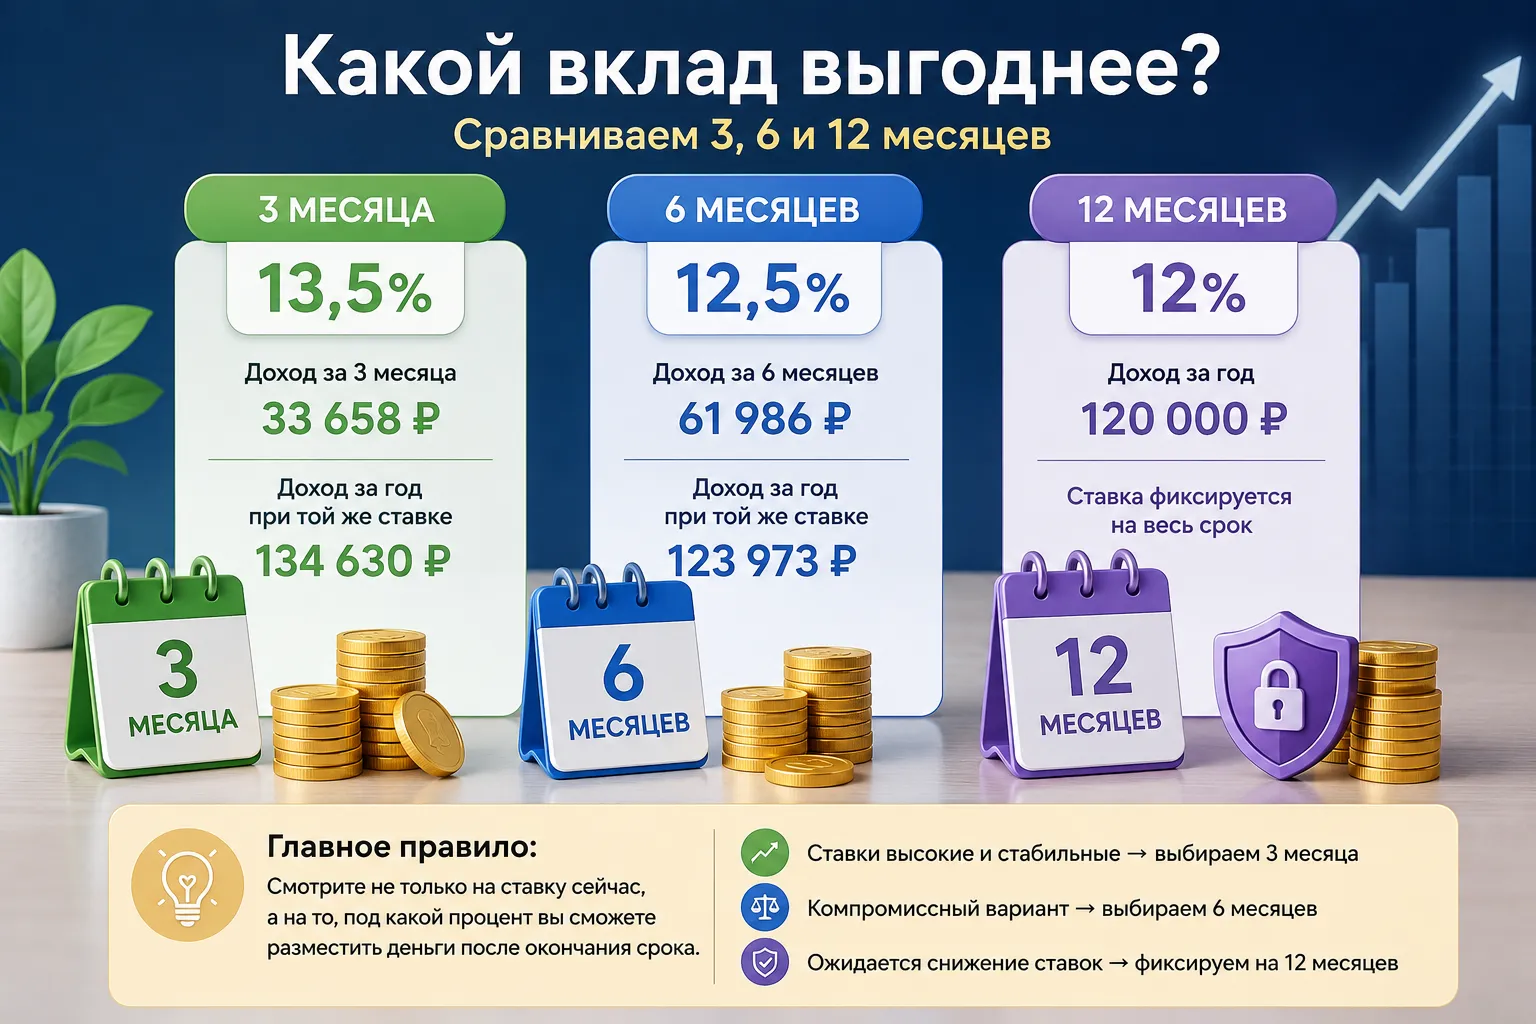
Представим ситуацию: на руках освободилась сумма в 600 000 рублей, и нужно разместить её в банке с максимальной пользой, не потеряв при этом доступ к деньгам.

Высокая ставка на короткий срок выглядит привлекательнее: зачем фиксировать 12% на год, если сегодня можно получить 13,5%?

С 10 августа 2026 года банк «Республиканский Кредитный Альянс» повысил плату за выпуск дебетовых карт со 150 рублей до 350 рублей.
Если вы допустили просрочку по кредиту или займу, это уже проблема, но ее можно и нужно решать. Урегулировать долг проще всего на досудебной стадии. И в этом можно убедиться на простом примере. Предположим, задолженность уже составляет 4000 рублей. В эту сумму входят основной долг, начисленные проценты и пени. Дальнейшее развитие событий зависит от того, какой вариант действий выберет должник. Руководитель департамента судебного взыскания ООО ПКО «Защита онлайн» Степан Бабко описал 2 возможных...
Когда смотришь на яркие баннеры с обещанием вернуть 5% за повседневные категории, легко поверить в ощутимую выгоду, но к концу расчетного периода итоговый бонус регулярно оказывается скромнее ожиданий.
На накопительных счетах часто привлекает повышенная доходность — скажем, 15% или 16% годовых, однако итоговый финансовый результат во многом зависит от принципа фиксации расчетной базы.

Консервативная стратегия сбережения капитала через среднесрочные депозиты традиционно считается самым надежным способом сохранения заработанных средств в России. Согласно аналитическим обзорам и макроэкономическим прогнозам, публикуемым на официальном портале Министерства экономического развития Российской Федерации, миллионы граждан предпочитают размещать накопления на фиксированные сроки, рассчитывая на стабильный пассивный доход. Обычная практика управления такими активами выглядит просто: вк...
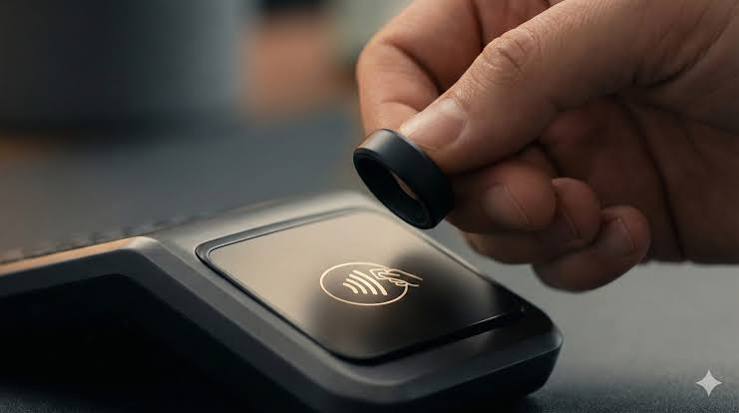
Современный финансовый сектор переживает масштабную трансформацию форм-факторов для проведения платежей. На смену традиционным пластиковым картам и смартфонам приходят альтернативные носимые устройства со встроенными микрочипами. Этот сегмент финтеха развивается лавинообразно, предлагая пользователям новые сценарии интеграции банковских инструментов в повседневные вещи и формируя абсолютно новый пользовательский опыт.