


Ловушка банковской копилки: как правила начисления процентов тайно лишают вклада
Каждый человек, который решает откладывать деньги, хочет, чтобы они не просто лежали мертвым грузом, а приносили хотя бы небольшой пассивный доход. Самым удобным инструментом для этого кажутся современные накопительные счета и автоматические копилки в мобильном приложении. Нажал одну кнопку, перевел туда свободную тысячу рублей - и на экране сразу начинает светиться красивая процентная ставка. Всё выглядит очень просто, прозрачно и выгодно.Однако за этим беспрецедентным цифровым комфортом скрывается сложная математика тарифов, которую обычные люди редко читают в договорах. Способ расчета процентов, правила начисления прибыли на остаток и скрытые условия промо-периодов тайно урезают итоговую доходность. Часто вкладчик, активно пользующийся счетом, в конце месяца с удивлением обнаруживает, что банк выплатил ему сущие копейки. Чтобы понять, как работает этот хитрый механизм и как заставить свои накопления расти на самом деле, давайте разберем тему в формате понятных ответов.
Как банки тайно урезают наши проценты: вопросы и ответы
Вопрос: Что такое «минимальный остаток за месяц» и почему эта формулировка опасна для заначки?
Ответ: Это самая главная ловушка, на которой люди теряют до половины своей потенциальной прибыли. Если в условиях вашего счета написаны эти слова, значит, компьютерная программа банка считает проценты очень хитро.
В чем ловушка: Робот банка ищет самую меньшую сумму, которая находилась на вашем счете хотя бы одну секунду за весь месяц. Представьте: 29 дней на счете лежал 1 миллион рублей, а на тридцатый день вы сняли 900 тысяч на крупную покупку. Банк начислит процентную ставку строго на оставшиеся 100 тысяч рублей за все 30 дней! Прибыль за остальные дни полностью сгорит.
Вопрос: Как работает лаг «приветственной ставки» и почему промо-период может закончиться раньше времени?
Ответ: Банки часто привлекают клиентов очень высокими ставками, которые действуют только первые два или три месяца.
В чем ловушка: Большинство людей думают, что этот срок начинает отсчитываться с момента, когда они физически положат на счет первые деньги. На самом деле в 90% внутренних регламентов счетчик включается в секунду нажатия кнопки „Открыть счет“ в приложении. Если вы открыли субсчет в конце месяца, а перевели туда капитал только через две недели, ваш реальный промо-период со сверхдоходностью сократится ровно на 14 дней, снизив общую выгоду.
Как правильно настроить копилку, чтобы деньги росли на самом деле
Вопрос: Какое главное условие должно быть прописано в тарифе накопительного счета?
Ответ: Запомните техническое правило: выбирайте только те инструменты, где в условиях четко написано: «начисление процентов на ежедневный фактический остаток».
Как это работает: При такой схеме банковский робот фиксирует сумму на вашем счете на конец каждых суток (ровно в 00:00). Проценты рассчитываются за каждые 24 часа отдельно и в конце месяца складываются. В таком режиме каждая внесенная вами копейка начинает приносить пассивный доход уже со следующего утра, а любые расходные операции уменьшают базу расчета строго на один день, а не на весь месяц.
Вопрос: Что такое «эффективная ставка» и почему сложный процент выгоднее обычного?
Ответ: Номинальная ставка - это сухой годовой процент без учета капитализации. Эффективная ставка учитывает правило сложного процента, когда заработанная прибыль присоединяется к основному телу вклада.
Как это работает: Если банк выплачивает доход каждый месяц и вы не снимаете эти деньги, то в следующем месяце процент начисляется на увеличенную сумму. Проценты начинают начисляться на проценты. Математически эффективная ставка всегда выше номинальной, и чем дольше деньги лежат без движения, тем быстрее растет итоговый капитал на автопилоте.
Гигиена разумного вкладчика
Вопрос: Каких простых житейских правил нужно придерживаться, чтобы не терять доходность из-за технических лагов?
Ответ: Доведите до автоматизма три простых правила цифрового контроля:
Пополняйте счета строго до полудня: Старайтесь переводить крупные транзитные суммы на накопительные субсчета до 12:00, чтобы деньги гарантированно успели пройти через межбанковский клиринг до часа ночной фиксации баланса.
Укрупняйте сберегательные пулы: Откажитесь от хаотичного дробления мелких сумм по десяткам разных карманов. Математические правила округления банковского ПО принудительно обрезают дробные части процентов вниз до копейки, что на масштабе года урезает общую эффективность ваших инвестиций.
Закрывайте неактивные накопительные счета: Если на забытом счете остался нулевой баланс, банк может принудительно включить скрытую комиссию за ведение неактивного счета, которая со временем спишется в минус.
Подытожим
Финансовая грамотность в цифровую эпоху требует от вкладчика глубокого понимания не только рекламных обещаний, но и внутренней математической логики работы автоматизированных расчетных систем. Скрытые ловушки «минимального остатка», лаги признания операционных суток при смене периодов и особенности округления дробных начислений способны незаметно снижать реальную доходность ваших вложений. Рациональный выбор временных графиков, своевременное ручное перераспределение ликвидности между субсчетами, выбор инструментов с ежедневным расчетом базы и изоляция сберегательного ядра от операционных расчетов гарантируют абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех операций и стопроцентную неприкосновенность вашего личного семейного бюджета.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Мы привыкли к тому, что за любые покупки по картам или через Систему быстрых платежей банки и магазины начисляют нам приятные бонусы. Кешбэк стал неотъемлемой частью нашей финансовой жизни. Но в последнее время злоумышленники начали активно использовать эту любовь к выгоде в совершенно новой и циничной схеме. Они предлагают гражданам получить крупный «государственный кешбэк» за вовремя оплаченные налоги, коммунальные услуги или пошлины, используя авторитет СБП для маскировки кражи.
Вам звонят из банка и говорят, что ваш брат, отец или другой родственник перестал платить кредит. А затем неожиданно просят вас погасить его задолженность.
Когда у тебя есть кредит и неожиданно появляются свободные деньги, кажется, что всё просто: отправляешь их в досрочное погашение — и готово.
Через несколько дней, уже сентябрь , но банки, уже, спешат и, предварительно уже разместили категории кэшбэка на сентябрь месяц. В Диалоге , уже перестали , писать про Программу лояльности Альфа-Банка , которая , увы, оптимизировалась по предложениям , но всё равно , ещё остаётся довольно привлекальной в реале. Давайте посчитаем. Мне , например , на сентябрь , банк даёт - 1,5% в категории,, продукты...
Сегодня кредитные карты, рассрочки и сервисы оплаты по частям (долями) стали привычной частью жизни. Нам кажется, что это просто удобные инструменты, которые помогают купить желаемое здесь и сейчас. Однако за кулисами этих финансовых продуктов стоит глубокая наука о поведении человека. Банки и магазины используют особенности нашей психологии, чтобы заставить нас тратить гораздо больше, чем мы можем себе позволить.
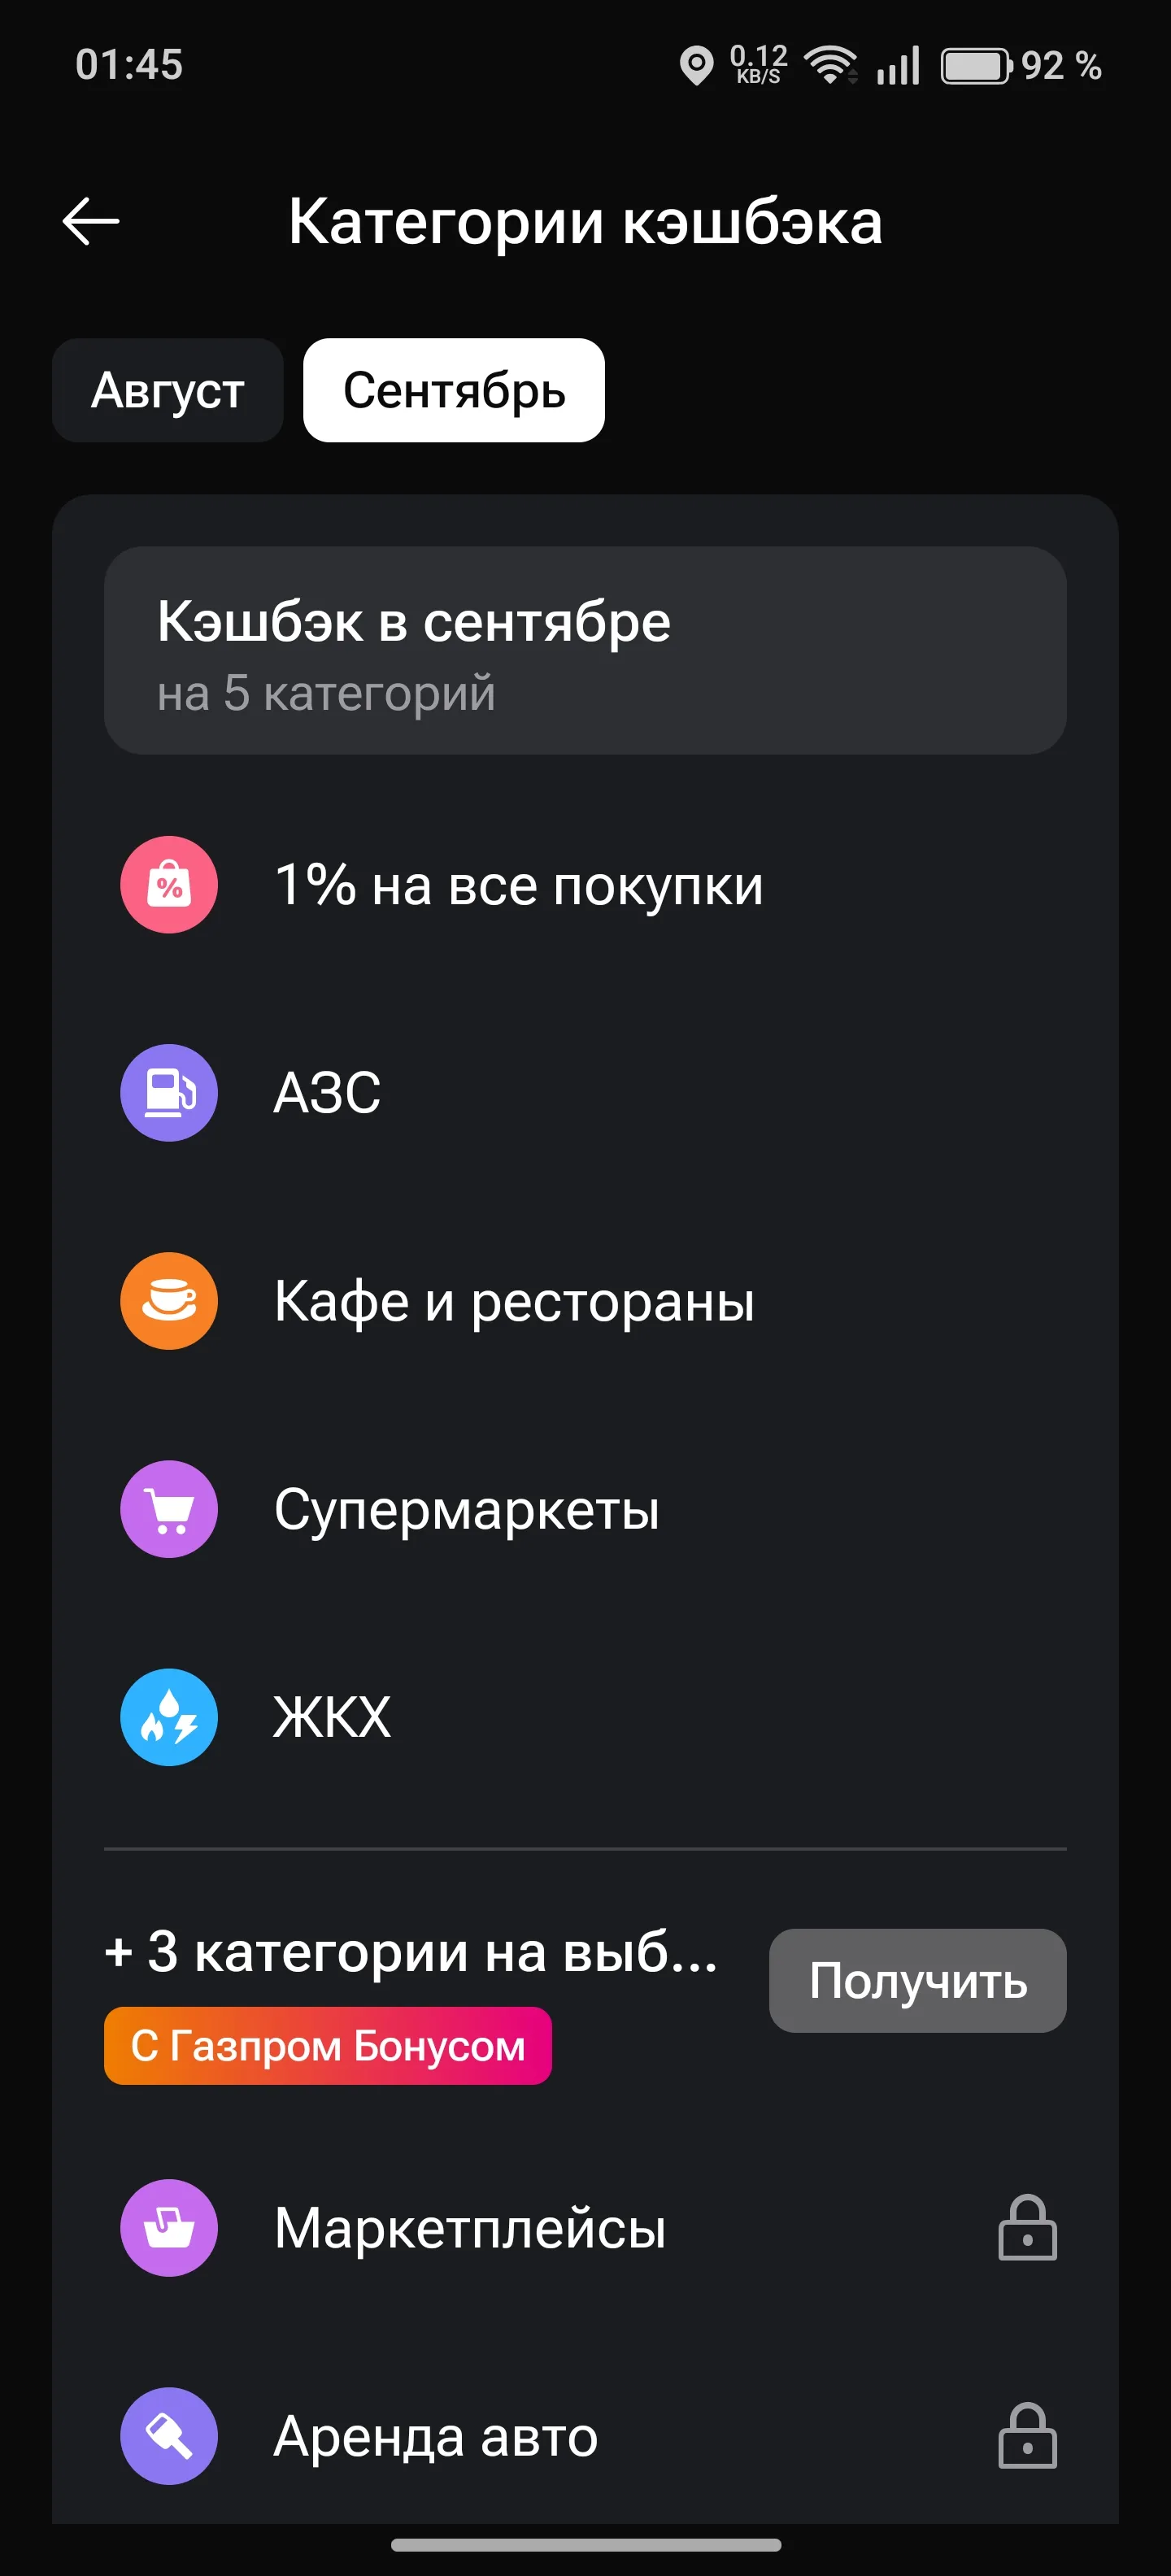
Вот вышли категории кешбека на сентябрь в Газпромбанке, вот мой выбор категорий
Стоимость интеграции кредитных организаций с платформой цифрового рубля будет постепенно снижаться. Об этом заявил глава комитета Госдумы по финансовому рынку Анатолий Аксаков в преддверии Восточного экономического форума.
Большинство из нас привыкли воспринимать обычную дебетовую карту просто как удобный кошелек. Мы получаем на нее зарплату, оплачиваем продукты на кассе и переводим деньги друзьям. При этом банки каждый месяц предлагают нам выбрать категории повышенного кэшбэка. Многие относятся к этому как к копеечному бонусу, выбирая категории наугад или забывая про них вовсе. На самом же деле, при правильном подходе, дебетовые карты могут стать источником ощутимого пассивного дохода. В финансовом мире даже...
Банк,, Еврофинанс- Моснарбанк,, повышает % ставки по линейке своих вкладов с 31.08