


От доверия к результату: роль местного офиса в эпоху долгосрочных сбережений
Принято считать, что с развитием онлайн‑сервисов отделения банков теряют актуальность. Но практика показывает обратное: именно личная встреча помогает клиенту почувствовать уверенность — понять, что его сбережения действительно в надёжных руках.
Меня зовут Василина, заместитель руководителя банковского отделения Альфа-Банка. Для нашей команды главная ценность — не оперировать терминами, а помогать клиенту разобраться в своих целях. Нередко человек приходит с запросом: «хочу доход побольше». Наша задача — не просто предложить продукт, а выяснить, зачем ему эти деньги, когда они понадобятся и насколько он готов к разным сценариям. На этой основе и подбираем решение.
Один из самых актуальных инструментов сегодня — программа долгосрочных сбережений (ПДС). Люди хотят видеть не общие фразы, а понятную картину: как растёт капитал за счёт сложного процента, какую поддержку даёт государство через софинансирование и налоговые вычеты, и можно ли подстраивать взносы под свой ритм жизни.
В отделении мы не ограничиваемся рассказом о продукте — сразу показываем цифры. Строим расчёты на горизонте 5–10 лет и сопоставляем ПДС с привычными краткосрочными вкладами. К примеру, при доходе до 80 тысяч рублей в месяц достаточно откладывать 36 тысяч рублей в год, чтобы получить от государства такую же сумму. За десятилетие господдержка способна достичь 360 тысяч рублей — и это сверх инвестиционного дохода и налоговых льгот.
Важно снять тревожность вокруг сроков. Неверно думать, что деньги «заперты» на 15 лет. Право на выплаты наступает с 55 лет для женщин и с 60 лет для мужчин. Если итоговая сумма укладывается в установленные лимиты, её можно забрать единовременно — после того, как будут начислены первый доход и софинансирование. Так что ПДС может быть полезен не только тем, кто копит на пенсию, но и тем, у кого горизонт планирования менее длительный, например, накопления на образование ребёнка.
Чтобы консультации оставались качественными, мы регулярно разбираем реальные ситуации, делимся удачными подходами между отделениями и следим за точностью рекомендаций. Так удаётся держать планку сервиса, даже когда правила и условия регулярно обновляются.
Что в итоге:
• ПДС — это не продукт для «продажи», а инструмент, который нужно грамотно раскрыть: с расчётами, сравнениями и открытыми ответами на неудобные вопросы. Онлайн‑каналы дают факты, а доверие рождается в диалоге.
• В разных регионах запросы клиентов отличаются. В промышленных городах много работающих пенсионеров и людей с умеренным доходом — для них схема софинансирования 1:1 особенно выгодна: максимум поддержки при посильных взносах. Но многие об этом даже не подозревают, пока не увидят расчёт.
• Отделение сегодня — это экспертная поддержка, а не просто точка оформления. Технически открыть ПДС можно в пару кликов в приложении. Но выбрать, подходит ли он именно вам, сколько вносить и когда забирать, проще вместе с менеджером: он поможет соотнести цели, сроки и комфортный размер платежей. Именно так офис становится местом, где клиент принимает взвешенное решение о собственных деньгах.
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.
В последние месяцы на отечественном фондовом рынке сложилась парадоксальная ситуация. На текущий момент индекс акций замер в неопределенности, дивидендная доходность большинства бумаг выглядит блекло на фоне инфляции, а розничные инвесторы массово переводят деньги в облигации с плавающим купоном (флоатеры). В июле я сам проводил ревизию своего портфеля и поймал себя на мысли, что уже третий месяц подряд вообще не покупаю акции, отдавая предпочтение корпоративным флоатерам.
В конце прошлого года решил полностью закрыть годовой лимит по индивидуальному инвестиционному счету нового типа. На форумах часто спорят, когда выгоднее заводить средства — равномерно частями каждый месяц или единым траншем под занавес декабря. Решил проверить математику на собственном опыте и посчитать реальный эффект от тайминга подачи декларации.
Запечатанный в пластиковый блистер золотой мерный слиток весом 10 граммов создает ощущение абсолютной надежности вложений. Однако попытка перевести защитный актив обратно в рубли почти всегда сталкивается с комиссионными барьерами, о которых редко задумываются в момент покупки.
с 1 сентября надеялся увидеть эту кнопку автоматически. У вас отобразилась кнопка переноса активов между брокерами?
Решил прошлой осенью сыграть в опытного финансиста и провернуть «беспроигрышную схему» перед дивидендной отсечкой по крупной нефтяной компании. Логика казалась железной: купить акции за день до закрытия реестра, забрать щедрые выплаты в 11% годовых, дождаться быстрого выкупа просадки и выйти в кэш с солидной прибавкой. Внес на брокерский счет 140.000 рублей и с гордостью стал ждать легких денег.

Всем привет! 👋
Решил открыть ИИС (индивидуальный инвестиционный счёт), но столкнулся с проблемой выбора брокера. Вариантов много, условия у всех разные, а маркетинговые обещания часто расходятся с реальностью. Хочется найти того самого брокера, у которого:
· комиссии адекватные,· приложение не зависает,· поддержка не посылает в космос,· и вычеты оформляются без головной боли.
Поэтому я решил спросить у вас, дорогие инвесторы, у кого реальный опыт, а не теория из рекламных буклетов.
Прошу...
Аналитикам фондового рынка нужно каждый день ходить на работу. От них требуют покрывать эмитентов, которых покрывать попросту принято, и выдавать результат в форме целевой цены с рекомендацией. Вот несколько признаков (почти как нейросеть заговорил! :)), которые помогут отличить исправно ходящего на работу биоробота от думающего человека.


Абсолютно согласна с автором. 🙌 Отчёты, однозначно, полезны ради цифр и фактов, но рисковать деньгами нужно только своей головой, а не слепо верить предсказаниям этих биороботов
Решил немного перестроить портфель и на этой неделе докупил дивидендные акции. Не пытаюсь угадать самое дно: беру постепенно, пока цены выглядят адекватно.

Вопрос, который каждый год делит семью на два лагеря: заготовки на зиму — это реальная экономия или просто традиция, в которую вложено времени и денег больше, чем кажется?

Для меня, определённо, домашние заготовки, предпочтительнее магазинных.
Имею дачу, теплицу, в которой выращиваю перцы, томаты и огурцы.
При снятии первого урожая огурцов, привёз ведерко отборных и замочил в пищевой алюминиевой кастрюле (20 л.). Добавил свои же, растущие на участке, ингредиенты - хрен, венчики укропа, смородиновый лист, чеснок...
Кушали всей семьёй малосольные огурчики с пюрешкой.
В...
В последние месяцы облигации с плавающим купоном стали основным фаворитом у частных инвесторов. На текущий момент, когда рынки ждут длительного сохранения высокого уровня ключевой ставки, идея купить бумагу, купон которой автоматически подстраивается под действия регулятора, кажется идеальным решением. В начале года я сам решил отвести под флоатеры солидную часть портфеля — около 400 тысяч рублей, чтобы переждать период высокой инфляции без потери тела капитала. Но в июле наткнулся на...
В последние месяцы денежный рынок стал чуть ли не самым популярным местом для хранения свободных рублевых средств. На текущий момент, когда высокий уровень ключевой ставки удерживает доходности по традиционным инструментам на заоблачных высотах, биржевые фонды ликвидности (LQDT и аналоги) рекламируют буквально из каждого утюга как идеальную замену накопительным счетам. Я сам поддался этому тренду в начале лета, но при попытке активно использовать их для короткого паркинга денег наткнулся на...
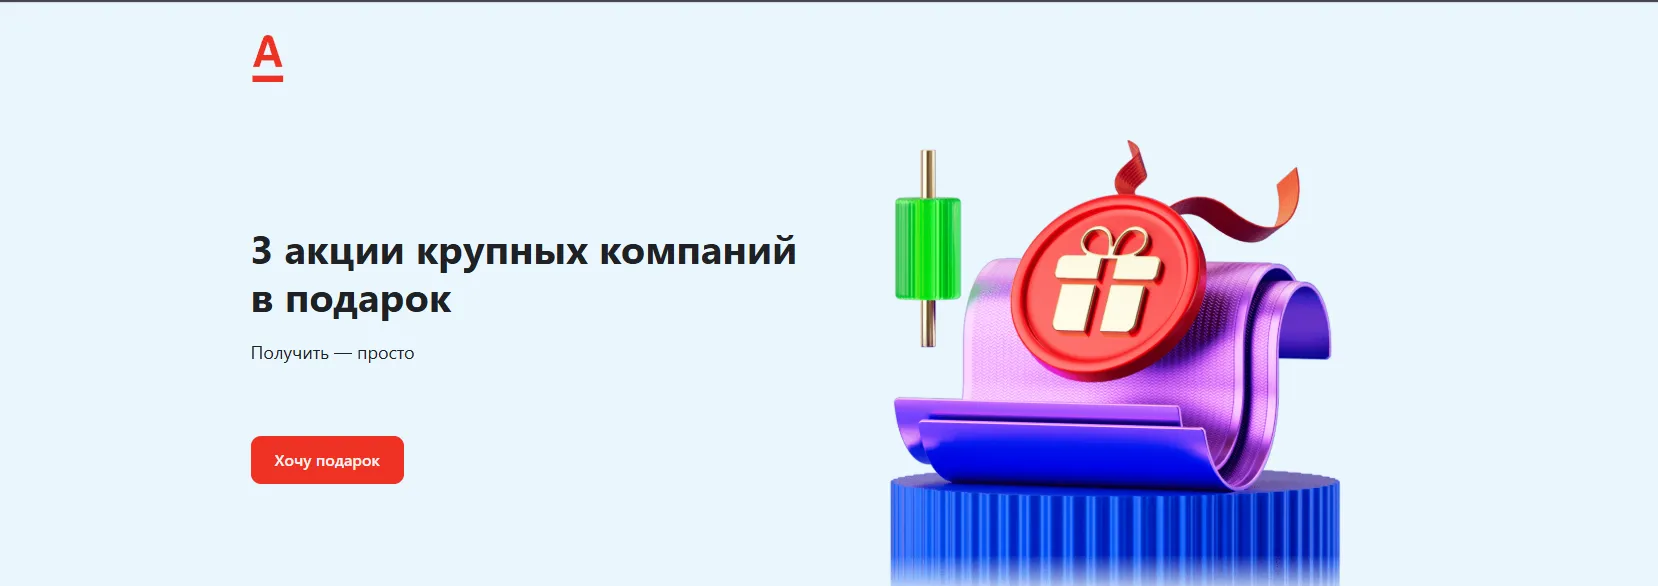
Много кто знает о приветственной акции для новых пользователей от А-инвестиций когда вам дарят какое-то кол-во акций какой-то компании за первую инвестицию в их приложении. Эта акция проводится регулярно незначительно меняя условия.
Очень часто про землю говорят: «Ее больше не становится, поэтому она всегда будет дорожать».