Как я, наконец-то, разобралась из чего складывается цена ОСАГО 🚗💡
Раньше стоимость страховки казалась мне полной лотереей - почему в одной компании дороже, в другой дешевле, а у подруги вообще третья сумма?
Решила разобраться в этом вопросе. Оказывается, никакой магии нет, а есть базовая ставка (ее каждая страховая выбирает сама в пределах коридора, установленного ЦБ) и куча коэффициентов. Но сильнее всего на итоговый ценник влияют три вещи:
1️⃣ КБМ (Коэффициент бонус-малус). Это наша скидка за безаварийную езду. Ездишь аккуратно - каждый год цена падает. Идеальные водители получают скидку до 54%! Но стоит устроить ДТП по своей вине - ценник взлетает моментально.
2️⃣ Стаж и возраст (КВС). Чем моложе водитель и меньше опыта, тем выше риск. Самый дорогой тариф, естестнно, у новичков до 21 года. С годами и опытом этот коэффициент плавно снижается до минимума.
3️⃣ Регион (КТ). Коэффициент территории привязан к прописке собственника машины. Логика простая - чем крупнее и оживленнее город, тем выше шанс попасть в аварию, а значит, и коэффициент выше (в Москве или Питере он самый "кусачий"). Главный инсайт: если в полис вписаны несколько человек, цена рассчитывается по «худшему» водителю - у кого меньше стаж и хуже КБМ.
Так что секрет дешевого ОСАГО прост - водить аккуратно, копить стаж и внимательно сравнивать базовые ставки разных страховых! 😉
Вот как выглядит расчет конкретно для меня (один водитель, стаж 20 лет, машина 100 л.с.):
❗Регион (КТ) = 0,68. Я прописана в Донецке (ДНР). Банк России установил для нашей республики самый низкий территориальный коэффициент в стране. Это дает мне автоматическую скидку 32% от цены.
❗Скидка за безаварийность (КБМ) = 0,46. У меня сохранен максимальный 13-й класс водителя, который дает самую высокую скидку 54%. Важный нюанс - несколько раз у меня были небольшие аварии (куда без них, на дорогах ездят сплошные Шумахеры), но виновницей была не я (я пострадавшая сторона). По правилам ОСАГО, если ты не виноват в ДТП, твоя скидка вообще не страдает и КБМ не портится!
❗Возраст и стаж (КВС) = 0,83. С моим 20-летним опытом за рулем этот коэффициент снижен до самого минимума. Для страховой я нахожусь в категории минимального риска.
❗Мощность авто (КМ) = 1,1. У меня машина мощностью ровно 100 л.с. - это верхний предел самой распространенной категории авто (от 71 до 100 л.с.).
‼️Что получается в итоге?
Если перемножить все мои личные скидки (0,68 × 0,46 × 0,83 × 1,1), то итоговый индивидуальный множитель получается всего 0,285. Это значит, что я плачу за полис всего 28,5% от его базовой стоимости!
📍 ПОЖЕЛАНИЕ всем водителям - "ни гвоздя, ни жезла" + защищайте свои права, водите аккуратно, и тогда даже чужая ошибка на дороге не лишит вас заслуженных скидок на ОСАГО!

Ссылка на каталог страховых компаний на Банки.ру 👇

Новый день — новый выбор. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Осталось совсем немного пар. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Финальный выбор нашей серии! Ссылки на предыдущие пары и подробные условия конкурса — в стартовом посте.


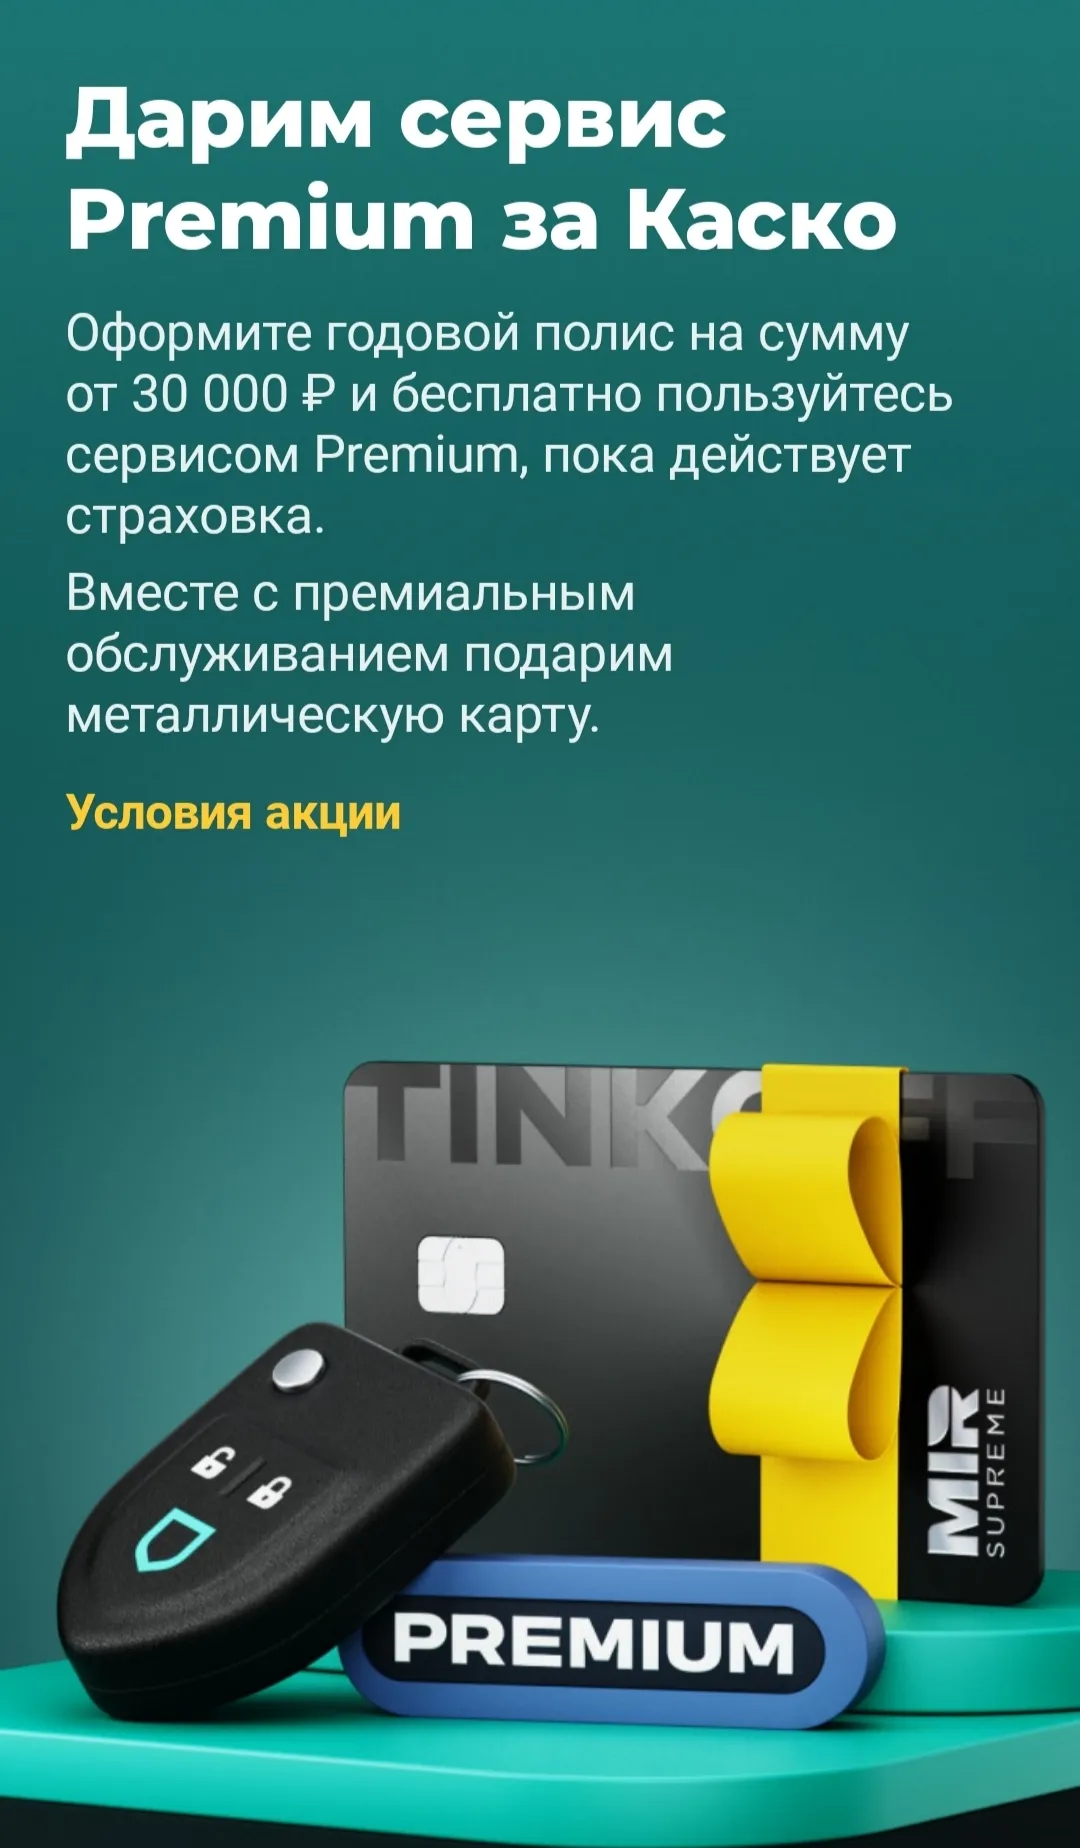
Пришло время обновлять КАСКО. Увидела в Т-Банке предложение: покупаешь полис от 30 тысяч — получаешь год подписки Premium бесплатно. В аттракционы щедрости от банков я не верю. Мне нужен ваш совет.
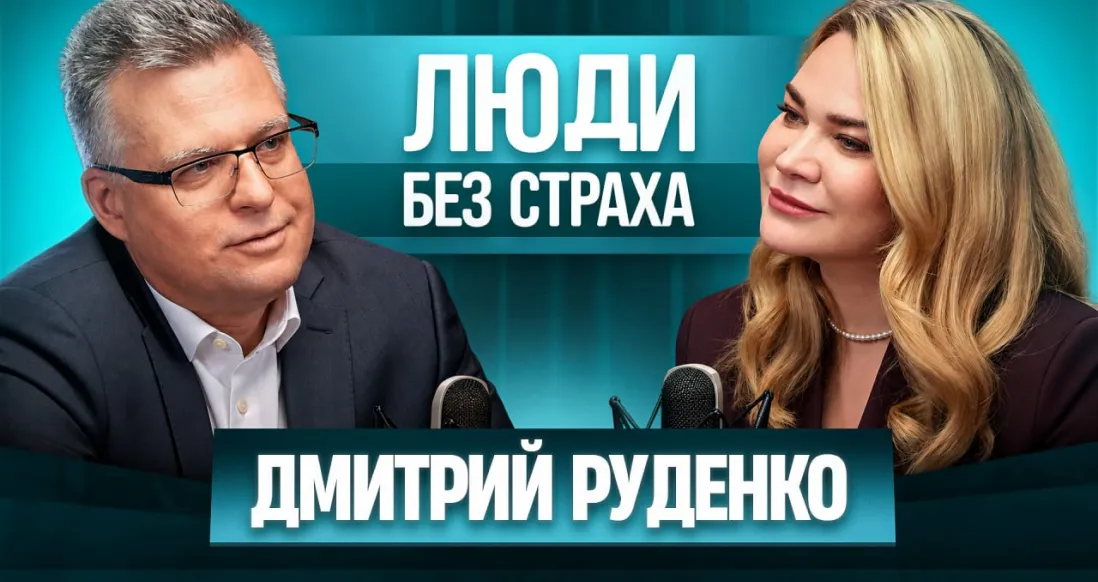
Генеральный директор, председатель правления «Абсолют Страхование» Дмитрий Руденко поделился своим подходом к развитию бизнеса, управлению и отношениям с клиентами.

Большинство автовладельцев твердо уверены, что максимальный лимит выплаты по ОСАГО составляет 400 000 рублей. И это правда. Но как только вы соглашаетесь оформить ДТП без вызова сотрудников полиции (по Европротоколу), этот лимит начинает зависеть от того, как именно вы зафиксировали аварию.
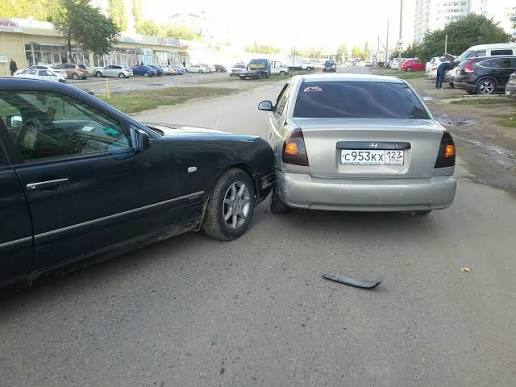
Одно маленькое дополнение:
Не спешите зализывать раны своего железного коня, если вы виновник аварии.
Подождите 15 календарных дней, иначе можете попасть на регресс от страховой.
Тут ниже был пост:
Подпункт «з» пункта 1 статьи 14 Федерального закона № 40-ФЗ «Об ОСАГО»:
«Страховщик имеет право предъявить регрессное требование к лицу, причинившему вред, если до истечения 15 календарных дней со дня ДТП...
Жители центральных регионов России, заходя на Банки.ру в раздел «Страхование», привыкли решать линейные задачи. Система просит VIN-код, марку из выпадающего списка, год выпуска — и через пять минут калькулятор выдает готовые полисы ОСАГО. Всё стерильно, предсказуемо и скучно.
По закону ОСАГО должен быть оформлен на каждое транспортное средство, а все его потенциальные водители прописаны в документе. Штраф за отсутствие страховки составляет около 800 рублей.

Если , вы при оформлении страхового Полиса, изрядно, потратились в прошлый раз , то уже оформлении нового Полиса , может ещё более существенно опустошить ваш кошелёк и к этому , надо быть готовым. Что же произошло, на рынке автострахования и, что нас всех ожидает , уже буквально через несколько дней. С июля 2026года уже действует новое Правило формирования...
В начале июля 2026 года необходимо было оформить полис ОСАГО. И конечно, решил это сделать с помощью финансового маркетплейса Банки.ру.



Хорошая и нужная статья!
В недалёком прошлом , покупали автомобиль в автосалоне. Часть денег было своих, а часть брали в банке. Автокредит, соответственно, было требование , оформить Каско.
Каждый сентябрь у меня случается приступ легкой паники. Нет, не из-за холодов и не из-за дождей. А из-за того, что наступает «час Х»: смена резины, ТО перед зимой и, конечно же, ежегодная битва за цену на ОСАГО. Раньше я просто закидывал все эти траты в одну кучу и грустно вздыхал, глядя на опустевший кошелек. Но в этом году я решил подойти к вопросу системно и даже немного азартно.
В данном своем посте , хочу поделится информацией с пользователями Площадки Диалога банки ру. по критериям правильного выбора Страховой Компании для своего личного автомобиля. Начну с того , что Банк России обновил летом списки Страховых Компании по обоснование жалобами по ОСАГО за 2025 год. Советую , с этого и начать и узнать , если Страховая Компания , в которой вы , планируе...
Интересно было прочесть Ваш пост. Полностью согласна с Вашим подходом к выбору страховой компании, так как дешевле - не значит всегда хорошо 👇
Я , лично, имел негативный опыт, в связи с чем , отношусь, в дальнейшем,к выбору СК ответственно и осознано, а не лишь бы оформитт подешевле
Когда я купила свою первую машину три года назад, я просто заходила на первый попавшийся сайт-агрегатор, вбивала данные и платила ту сумму, которую мне выдавали. Думала, что цена ОСАГО — это что-то вроде налога, который нельзя изменить. Но в прошлом году, когда мой полис вдруг подорожал на 25% без единой аварии, я взбунтовалась. Села, разобралась и нашла пять способов, которые теперь стабильно экономят мне от 3000 до 5000 рублей каждый год. Делюсь ими с вами!
Когда я впервые купил машину, то думал, что цена ОСАГО — это лотерея. Страховщик называет сумму, я округляю глаза и плачу. Но после того как в прошлом году мой полис подорожал на 30% без единого ДТП, я решил разобраться, из чего на самом деле складывается этот тариф.