ОСАГО подорожало на 60%: как я выяснила, что это не ошибка
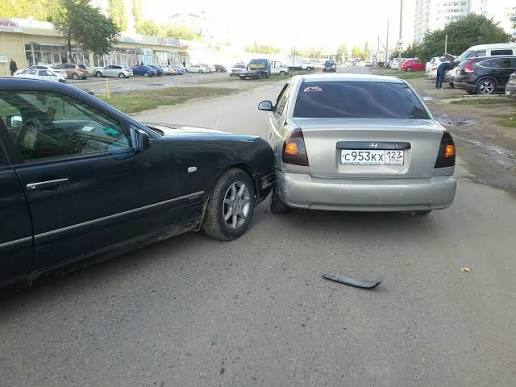
Осенью прошлого года я столкнулась с ситуацией, которая выбила меня из колеи. Пришло уведомление от страховой: ваш полис ОСАГО будет продлён по цене 12 500 рублей. В прошлом году я платила 7 800. Честно говоря, первая мысль была: "Ошибка. Наверное, система сбойнула". Я позвонила в поддержку, и там мне вежливо объяснили: всё верно, так и должно быть. Никакой ошибки.Я начала разбираться. Оказалось, что стоимость ОСАГО выросла не просто так. Дело в том, что за прошедший год я попала в ДТП. Не по своей вине — меня "притёрли" во дворе, когда машина стояла. Я оформила европротокол, и страховая выплатила мне ремонт. Я думала, раз я не виновница, то это никак не повлияет на мою историю. Как же я ошибалась.
Когда я залезла в базу РСА и проверила свой КБМ, я обомлела. Мой коэффициент, который был 0.46 (максимальная скидка за 10 лет безаварийной езды), стал равен 1. То есть я лишилась всей своей скидки. Почему?
Оказывается, при обращении в страховую по европротоколу, даже если вы не виновница, в некоторых случаях КБМ может "сгореть" или вырасти, если страховая компания понесла расходы. Более того, я выяснила, что если вы долго не оформляли ОСАГО (например, год или два), ваша история "обнуляется" и КБМ становится равен 1.
Мне повезло меньше — я просто не знала, что КБМ привязан к страховым событиям, а не к вашей виновности. Теперь я знаю: даже если вы не виноваты в ДТП, лучше трижды подумать, прежде чем оформлять выплату через страховую, если ущерб небольшой.
Что я сделала, чтобы снизить цену
После того, как я осознала причину подорожания, я начала искать варианты.
- Проверила данные во всех базах. Я запросила выписку из АИС РСА и убедилась, что все мои данные корректны. Оказалось, что у меня было два полиса с разными периодами, и из-за этого КБМ "плавал". Я написала заявление в РСА на корректировку, и через две недели мой КБМ восстановили до 0.55. Это уже не 0.46, но лучше, чем 1.
- Сравнила предложения. Раньше я была лояльна к одной компании — продлевала с ними полис уже три года. В этот раз я прогнала данные через калькулятор на Банки.ру и обнаружила, что в двух других страховых цена на 30% ниже, несмотря на одинаковые коэффициенты. Разница в базовых тарифах у компаний оказалась огромной.
- Изменила сезонность. Машиной зимой я почти не пользуюсь — пересела на общественный транспорт, потому что город в снегопад встаёт. Оформила полис на 7 месяцев (с апреля по октябрь) и сэкономила ещё около 15%.
Эта история научила меня трём вещам:КБМ — живой организм. Его нужно проверять перед каждым продлением. Даже если у вас десятилетний стаж без аварий, один неверный шаг или техническая ошибка в базе могут обнулить всю скидки.
ДТП не по вашей вине — тоже риск. Если ущерб небольшой, возможно, дешевле отремонтировать машину за свой счёт, чем потерять скидку на несколько лет.
Лояльность страховой компании не окупается. Каждый год нужно проверять рынок. То, что вы платили 7000 в прошлом году, не значит, что в этом вы не найдёте тот же полис за 5000 у другой компании.
Сейчас мой полис стоит 9300 рублей. Это всё ещё больше, чем 7800, которые я платила до ДТП, но значительно меньше тех 12 500, которые мне выкатили в начале. А главное — я теперь точно знаю, из чего складывается цена и на что можно повлиять.

Новый день — новый выбор. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Осталось совсем немного пар. Ссылки на посты с предыдущими парами и подробные условия конкурса вы можете найти в стартовом посте.
Финальный выбор нашей серии! Ссылки на предыдущие пары и подробные условия конкурса — в стартовом посте.


Пришло время обновлять КАСКО. Увидела в Т-Банке предложение: покупаешь полис от 30 тысяч — получаешь год подписки Premium бесплатно. В аттракционы щедрости от банков я не верю. Мне нужен ваш совет.
Генеральный директор, председатель правления «Абсолют Страхование» Дмитрий Руденко поделился своим подходом к развитию бизнеса, управлению и отношениям с клиентами.

Полис ОСАГО мой муж оформляет каждый год, и каждый раз сумма на чеке разная. В этом году цена выросла заметно - я решила не просто оплатить и забыть, а разобраться, откуда берутся цифры. Оказалось, что на итоговую стоимость влияет штук пять параметров, и часть из них можно контролировать.
Когда я купил первую машину, я был свято уверен, что ОСАГО — это просто «обязаловка», которую надо оплатить и забыть. Пришёл в первую попавшуюся страховую, отдал 10 500 ₽, получил полис и успокоился. Думал, что так и надо. А потом случайно узнал, что мой друг с такой же машиной и таким же стажем заплатил 7 200 ₽ в той же компании. Я, конечно, удивился.
Начал разбираться и понял, что меня просто «развели» на ровном месте. Во-первых, мой КБМ (коэффициент бонус-малус) оказался не 1,0, а 0,8, но...
Решил 5,5 лет назад положить сто тысяч на проценты, посоветовали в Газпром банке этот банк.Хренесансс. Положил на счёт, вернули теже сто тысяч и никаких процентов

Оформление ОСАГО — это буквально 5–10 минут вашего времени. Расскажу пошагово, как это делаю и где нахожу лучшую цену. Спойлер: экономия реально работает .Как я оформляю ОСАГО:1. Захожу в приложение Банки.ру (или на сайт)Никуда ехать не нужно. 2. Заполняю короткую формуСистема запросит:· Данные автомобиля (госномер, СТС или ПТС).· Данные водителей (паспорт, водительское удостоверение) .Важный нюанс: если недавно меняли права, обязательно указывайте данные и старого, и нового удостоверения. Иначе...
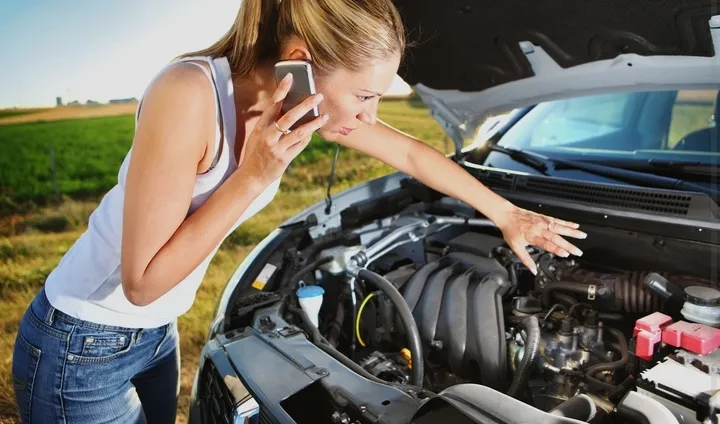
С учетом современной жизни и спешки, самое главное когда ты еще автовладелец понять на чем сэкономить и как, чтобы снизить нагрузку расходов по обслуживанию своего железного коня. Итак разберем основные лайфаки, которые вам несомненно помогут в этом:😁
Все первоклассники Астрахани получили бесплатную страховку от несчастных случаев к началу учебного года в рамках социального проекта «Первоклассник», организованного «АльфаСтрахование» при поддержке Министерства образования и науки Астраханской области.
GAP-страхование — это дополнительная страховка, которая в определённых случаях позволяет компенсировать разницу между первоначальной стоимостью автомобиля и страховой выплатой по КАСКО с учётом износа.Проще говоря, автомобиль со временем теряет стоимость.

Раньше стоимость страховки казалась мне полной лотереей - почему в одной компании дороже, в другой дешевле, а у подруги вообще третья сумма?

Достойный человек - хорош во всем 👌♨️

Большинство автовладельцев твердо уверены, что максимальный лимит выплаты по ОСАГО составляет 400 000 рублей. И это правда. Но как только вы соглашаетесь оформить ДТП без вызова сотрудников полиции (по Европротоколу), этот лимит начинает зависеть от того, как именно вы зафиксировали аварию.
Одно маленькое дополнение:
Не спешите зализывать раны своего железного коня, если вы виновник аварии.
Подождите 15 календарных дней, иначе можете попасть на регресс от страховой.
Тут ниже был пост:
Подпункт «з» пункта 1 статьи 14 Федерального закона № 40-ФЗ «Об ОСАГО»:
«Страховщик имеет право предъявить регрессное требование к лицу, причинившему вред, если до истечения 15 календарных дней со дня ДТП...
Жители центральных регионов России, заходя на Банки.ру в раздел «Страхование», привыкли решать линейные задачи. Система просит VIN-код, марку из выпадающего списка, год выпуска — и через пять минут калькулятор выдает готовые полисы ОСАГО. Всё стерильно, предсказуемо и скучно.