


Вклад или накопительный счет? Куда я спасаю деньги от осенней инфляции
Давайте признаем: пока ЦБ держит ключевую ставку на уровне 14%, реальные цены в магазинах плевать хотели на эти отчеты. Деньги на обычных картах просто тают. Оставлять заначку «под матрасом» этой осенью — преступление против собственного кошелька.Я долго думал, куда пристроить рубли, чтобы спасти их от инфляции, и собрал гибкую стратегию через Банки.ру:💰 Накопительный счет (30% капитала). Это мои «быстрые» деньги. Ловлю приветственные промо-ставки для новых клиентов на Банки.ру. Да, банк может снизить процент в любой момент, зато если завтра срочно понадобятся наличные, я заберу их в ту же секунду без потери накопленного дохода.🔒 Короткий вклад на 3–6 месяцев (70% капитала). Сейчас банки дают по ним максимальный пик доходности (до 11-12%). Я запер эти деньги на жесткий срок без права снятия. Зато ставка зафиксирована, и никакие шторма на рынке ее не изменят.Благодаря маркетплейсу открыл всё онлайн за 5 минут, даже из дома выходить не пришлось. Деньги пристроены и обгоняют официальную инфляцию.👇 А как вы спасаете свои накопления этой осенью? Зафиксировали процент на вкладе или держите все на виду на накопительном?
Пишите в комменты, посчитаем, кого больше!


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

После недавних ,ну очень щедрых процентов на накопительный счет от банков ,к которым мы сразу привыкли ,мы уже ищем такие же выгодные условия)!Но ,как мы понимаем ,такая щедрость была вызвана критической ситуацией и спасибо Центробанку ,что так разрулили ситуацию!
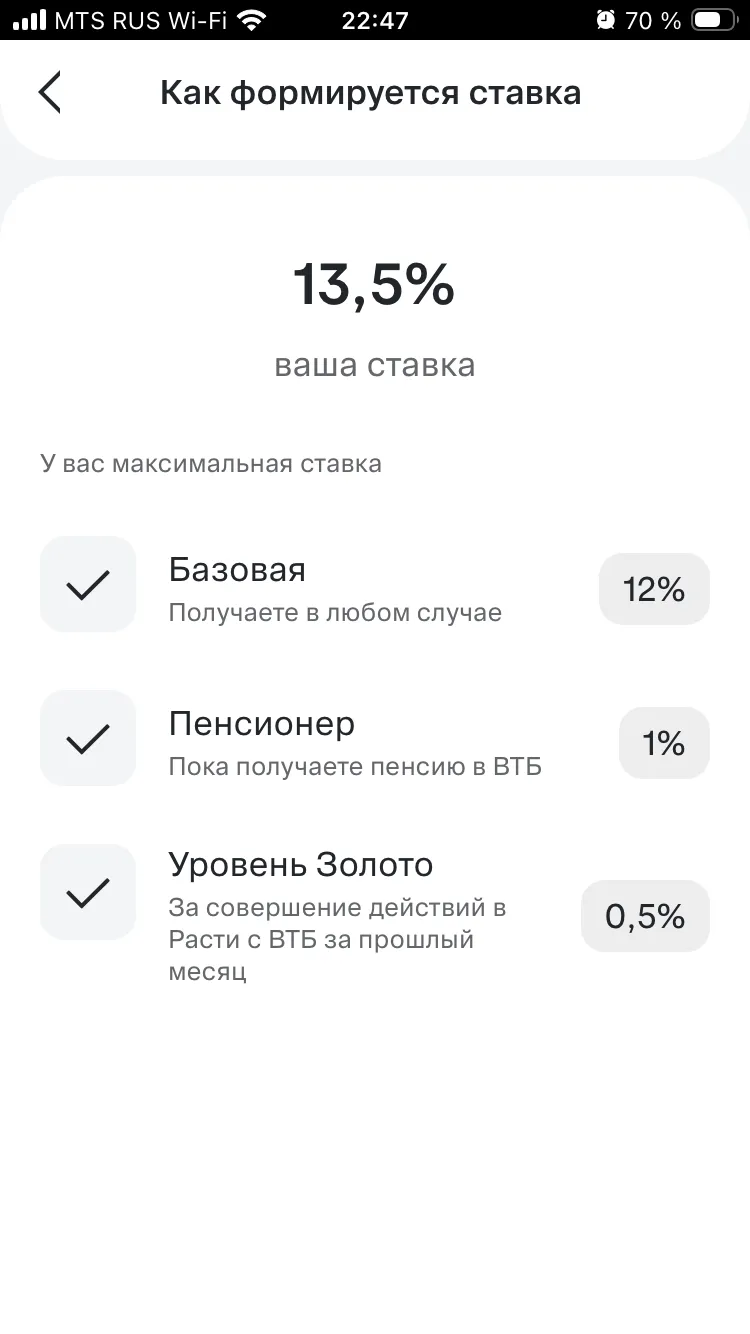
Раньше я просто выбирал категории «на глаз», а потом видел, что больше всего денег ушло на то, где кэшбэк был обычным. Теперь делаю так:
Смотрю выписку за прошлый месяц. Выделяю 2–3 самые крупные категории трат (например, «Супермаркеты», «АЗС», «Кафе»).Сравниваю с доступными категориями в банке. Если совпадают — беру их. Если нет, ищу максимально близкие.
Я всегда стараюсь выбирать вклад или накопительный счёт такой, чтобы они были без всяких условий, типа купить на столько, тогда будет % такой и прочее. Смотрю обычно на какой срок самый лучший % или с капитализацией - обычно это, если вклад, то 3 месяца, иногда и 6 месяцев бывает или ещё на Новые деньги тоже, например сейчас есть 14,5% на 3 месяца на Новые деньги Дом РФ, а также есть в Альфа банке 14% накопительный счёт на минимальный остаток на 2 месяца для новых клиентов, я как раз в...
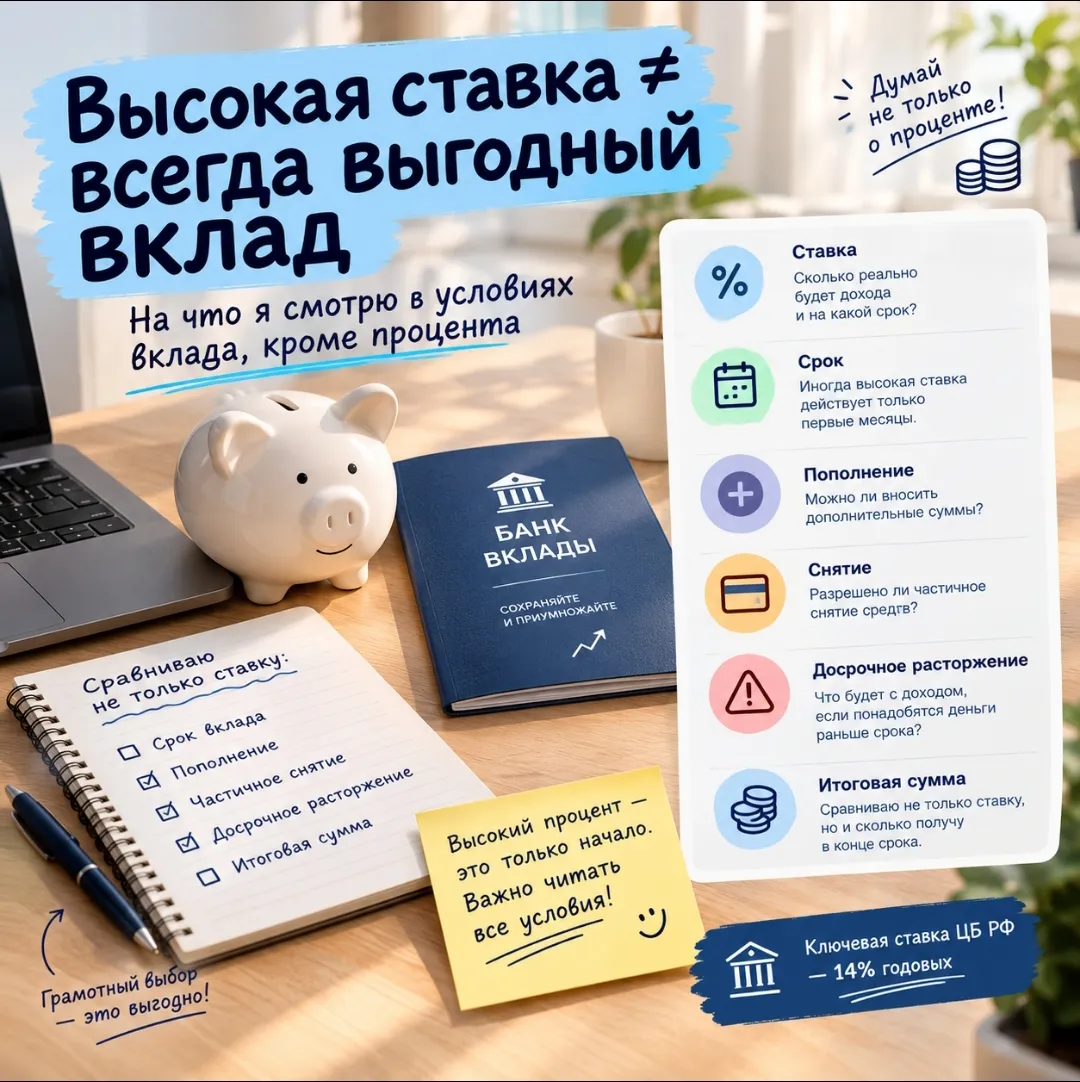
Когда вижу вклад с высокой ставкой, первое желание — сразу обратить внимание на процент. Но чем больше разбираюсь в условиях, тем больше понимаю: одной цифрой доходность вклада оценивать нельзя.
Этой осенью я впервые стала клиентом Совкомбанка. И мне, как новому клиенту, предложили особенно выгодные условия по накопительному счёту. И я решила воспользоваться этим предложением.
Тема конкурса и моя тема как нельзя совпали))
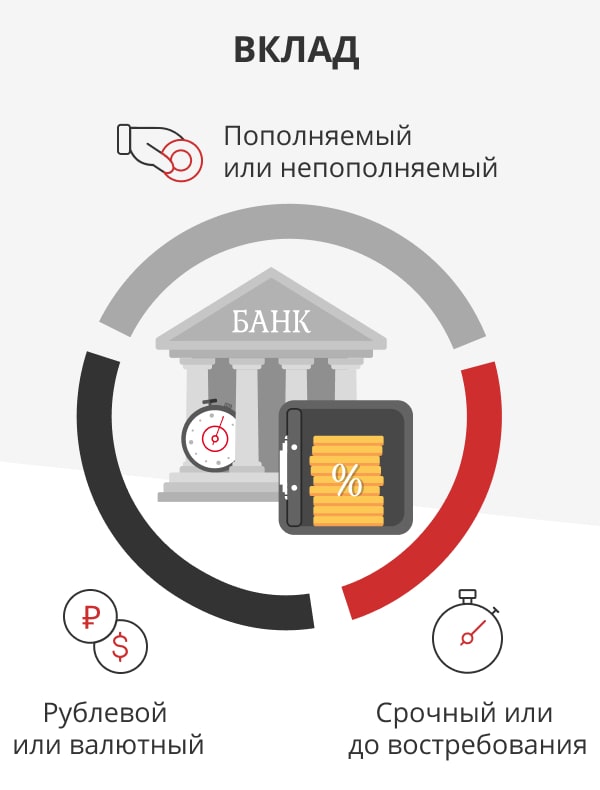
Изучая актуальные предложения по банковским вкладам, можно заметить интересную деталь. Вместо привычных и логичных сроков вроде половины года или двенадцати месяцев финансовые организации все чаще предлагают открыть депозит на весьма специфические периоды: 7 месяцев, 9, 11 или даже 13 месяцев. Более того, именно по таким «рваным» срокам банки часто выставляют самые привлекательные и высокие процентные ставки. На первый взгляд это кажется заботой о клиенте, которому дают возможность гибко...

Подбирая очередное место парковки наших денег, будь то вклад или накопительный счет, нужно учитывать не только процентную ставку, но и внимательно изучить все условия. Потому что здесь могут быть скрытые ловушки, точнее существенные нюансы, которые в итоге повлияют на итоговую величину ставки.
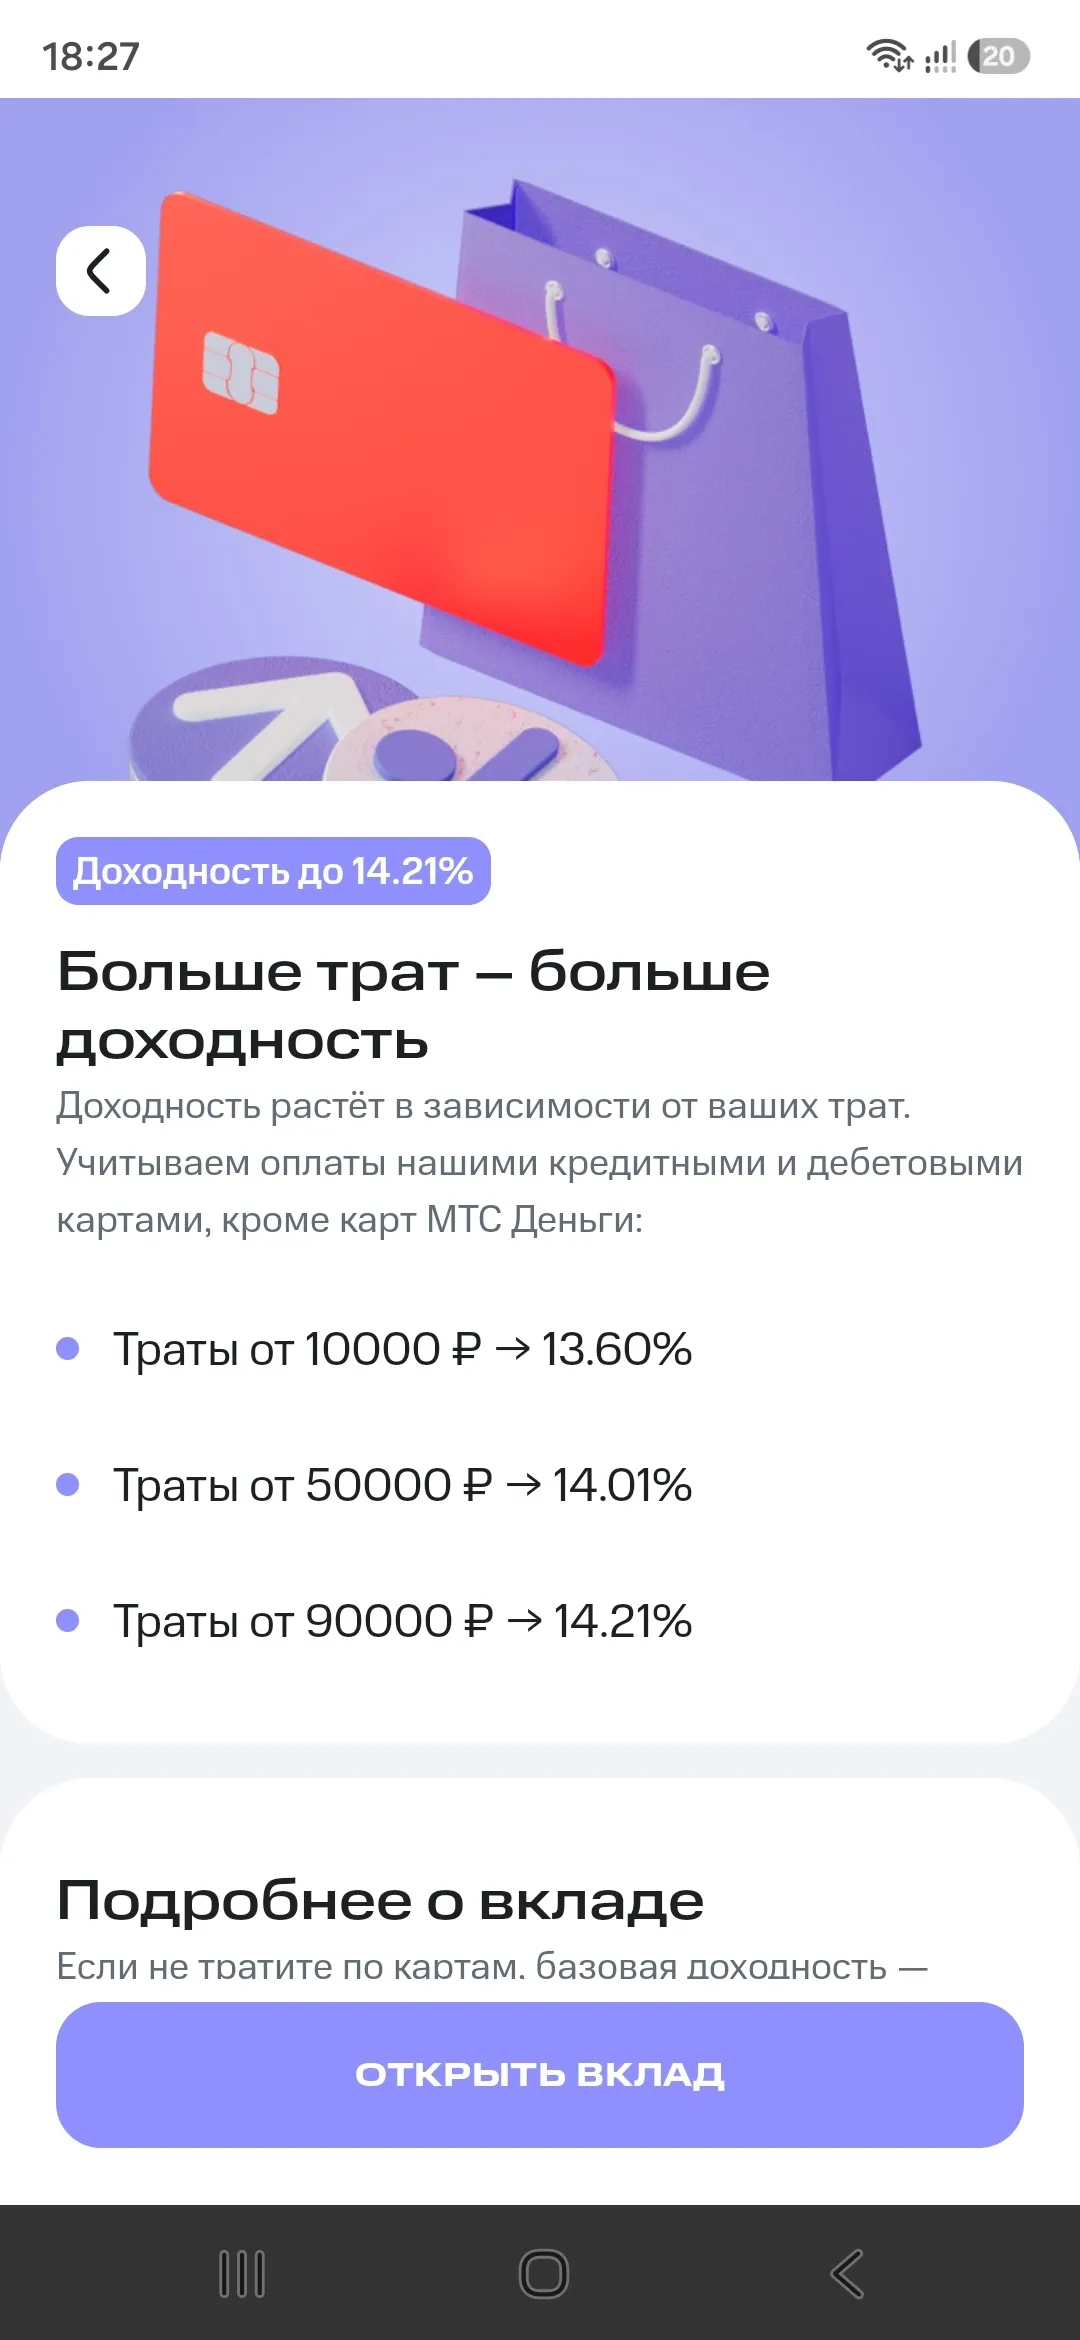
У меня уже есть определённый опыт в использовании таких банковских продуктов, как вклад и накопительный счёт. Я открывала свой первый вклад в Почта банке. Также пользовалась накопительным счётом тоже в Почта банке, затем в ВТБ и в Альфа банке. Все опыты использования данных банковских продуктов у меня успешные. Проценты всегда получала вовремя.
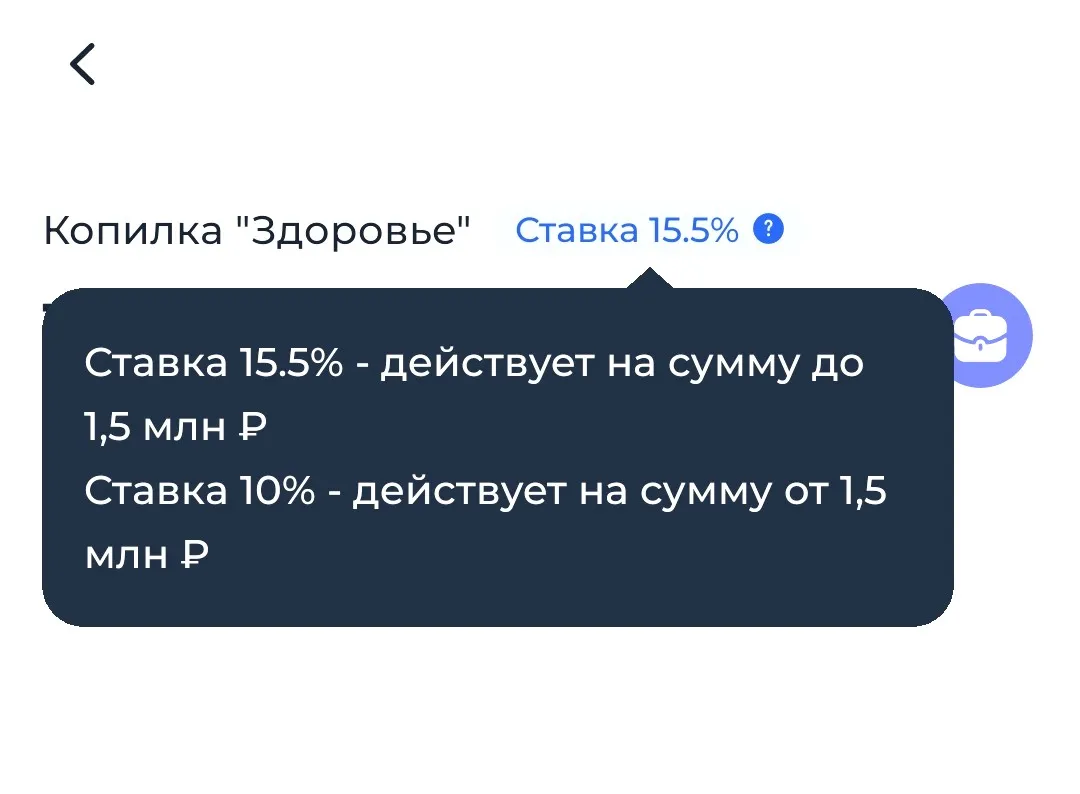
6 вкладов, каждый до 1,1 млн. Каждый месяц докидываю зарплату.
Почему 1,1, а не 1,4? Страховка 1,4 млн — вместе с процентами. Чуть превысил — и всё, что выше, не защищено.
Где открываю: 3 на Банки.ру, Совкомбанк, Финуслуги. Где ставка лучше — туда и несу.
Зарплата пришла раскидал по вкладам. Ни один не перевалил за 1,1.
Работает.