Как я страхуюсь от колебаний ставки и почему это удобнее, чем гадать.
Решение ЦБ по ключевой ставке всегда раскачивает рынок: кто-то срочно перекладывает деньги, кто-то замирает в ожидании. У меня на этот случай есть «лестница» — и она работает не на эмоциях, а на логике сроков.Вот как устроена моя разбивка (на примере условных 600 000 ₽ — чтобы было наглядно):200 000 ₽ — на 3 месяца. Это «быстрая» часть: она первой освободится, чтобы я могла поймать рост ставок, если он будет.200 000 ₽ — на 6 месяцев. Балансир: уже даёт неплохую доходность, но не «замораживает» деньги надолго.200 000 ₽ — на 12 месяцев. Это мой якорь: если ставки начнут падать, часть доходности уже зафиксирована.Почему именно так? Потому что лестница решает три задачи, которые в одиночку не закрывает ни один вклад: Гибкость без потери доходности. Когда 3‑месячный вклад заканчивается, я не обязана его продлевать на тех же условиях. Если ставки выросли — беру новую, более высокую. Если нет — спокойно реинвестирую или трачу. Защита от просадки. Длинный вклад страхует от ситуации, когда рынок «остывает» и ставки идут вниз: у меня остаётся часть денег по старой, более выгодной ставке. Предсказуемый кэшфлоу. Я точно знаю, когда и сколько денег вернётся. Это удобно не только для бюджета, но и для планирования новых вложений: не приходится выдергивать деньги досрочно и терять проценты.Важный нюанс: шаг лестницы (3/6/12 месяцев) можно менять под себя. Кому-то комфортнее 1/3/6, кому-то — 6/9/12. Главное правило: чтобы части заканчивались регулярно, создавая «окна возможностей» для реинвестирования.И ещё момент: лестница — это не попытка угадать, куда пойдёт ставка. Это способ не зависеть от одного сценария. Даже если прогноз не сбылся, у тебя всегда есть варианты действий.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Давайте признаем: пока ЦБ держит ключевую ставку на уровне 14%, реальные цены в магазинах плевать хотели на эти отчеты. Деньги на обычных картах просто тают. Оставлять заначку «под матрасом» этой осенью — преступление против собственного кошелька.Я долго думал, куда пристроить рубли, чтобы спасти их от инфляции, и собрал гибкую стратегию через Банки.ру:💰 Накопительный счет (30% капитала). Это мои «быстрые» деньги. Ловлю приветственные промо-ставки для новых клиентов на Банки.ру. Да, банк...
После недавних ,ну очень щедрых процентов на накопительный счет от банков ,к которым мы сразу привыкли ,мы уже ищем такие же выгодные условия)!Но ,как мы понимаем ,такая щедрость была вызвана критической ситуацией и спасибо Центробанку ,что так разрулили ситуацию!
Раньше я просто выбирал категории «на глаз», а потом видел, что больше всего денег ушло на то, где кэшбэк был обычным. Теперь делаю так:
Смотрю выписку за прошлый месяц. Выделяю 2–3 самые крупные категории трат (например, «Супермаркеты», «АЗС», «Кафе»).Сравниваю с доступными категориями в банке. Если совпадают — беру их. Если нет, ищу максимально близкие.
Я всегда стараюсь выбирать вклад или накопительный счёт такой, чтобы они были без всяких условий, типа купить на столько, тогда будет % такой и прочее. Смотрю обычно на какой срок самый лучший % или с капитализацией - обычно это, если вклад, то 3 месяца, иногда и 6 месяцев бывает или ещё на Новые деньги тоже, например сейчас есть 14,5% на 3 месяца на Новые деньги Дом РФ, а также есть в Альфа банке 14% накопительный счёт на минимальный остаток на 2 месяца для новых клиентов, я как раз в...
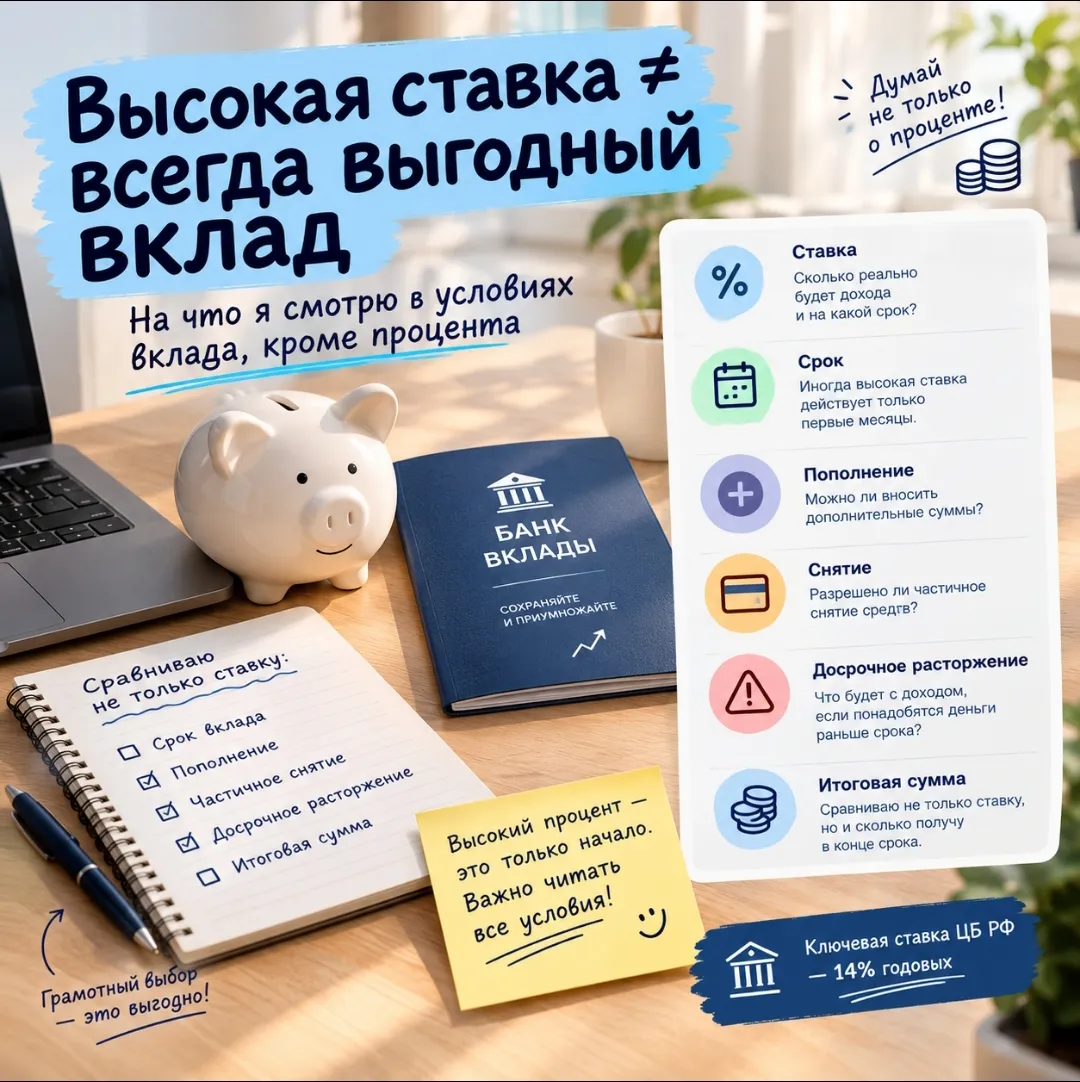
Когда вижу вклад с высокой ставкой, первое желание — сразу обратить внимание на процент. Но чем больше разбираюсь в условиях, тем больше понимаю: одной цифрой доходность вклада оценивать нельзя.
Этой осенью я впервые стала клиентом Совкомбанка. И мне, как новому клиенту, предложили особенно выгодные условия по накопительному счёту. И я решила воспользоваться этим предложением.
Тема конкурса и моя тема как нельзя совпали))
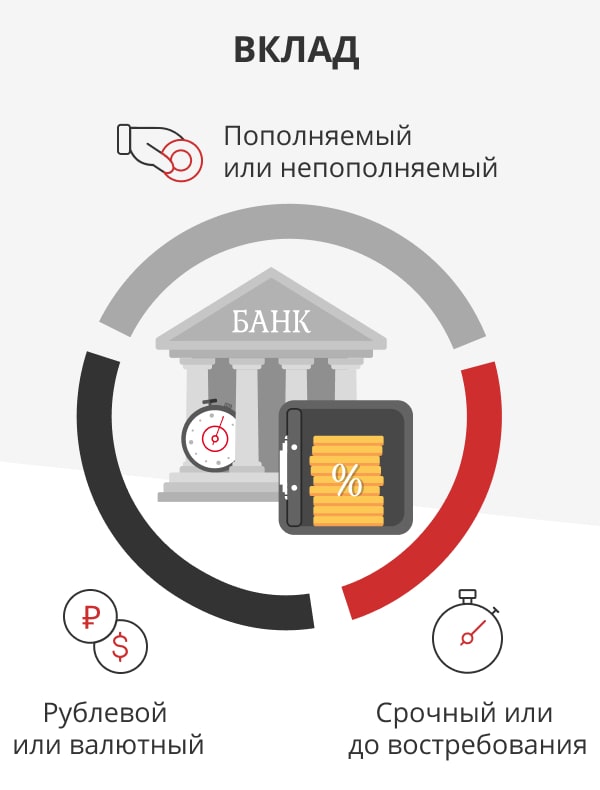
Изучая актуальные предложения по банковским вкладам, можно заметить интересную деталь. Вместо привычных и логичных сроков вроде половины года или двенадцати месяцев финансовые организации все чаще предлагают открыть депозит на весьма специфические периоды: 7 месяцев, 9, 11 или даже 13 месяцев. Более того, именно по таким «рваным» срокам банки часто выставляют самые привлекательные и высокие процентные ставки. На первый взгляд это кажется заботой о клиенте, которому дают возможность гибко...

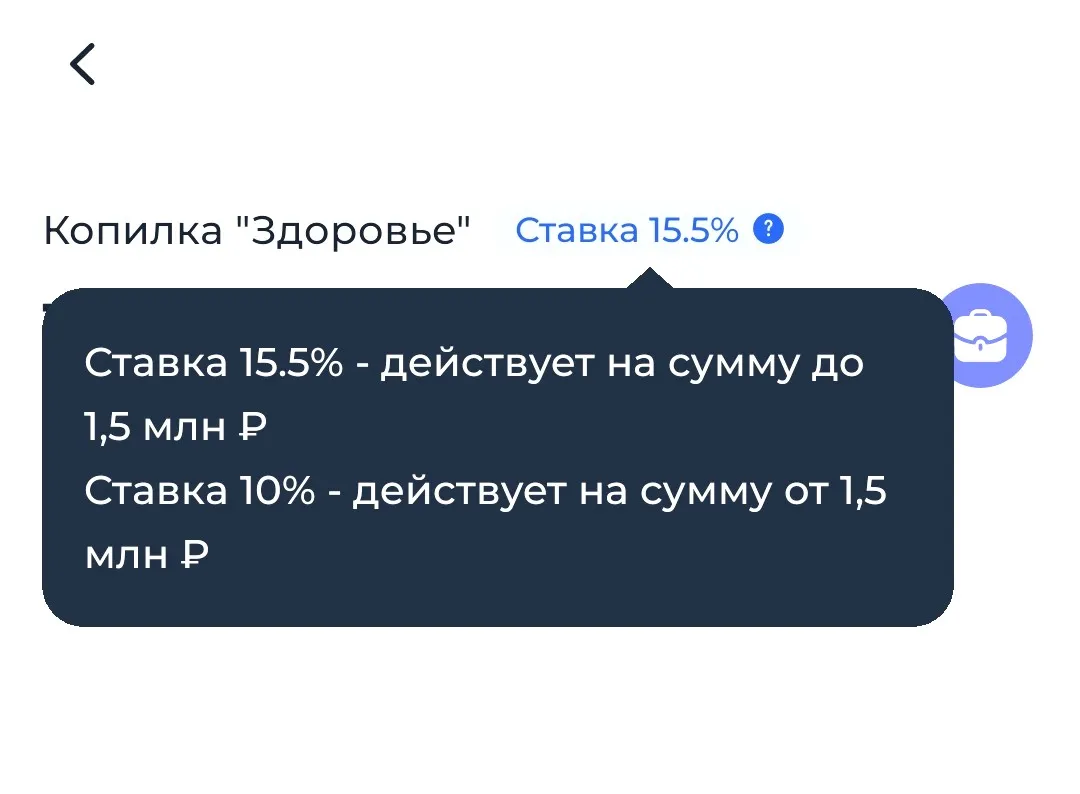
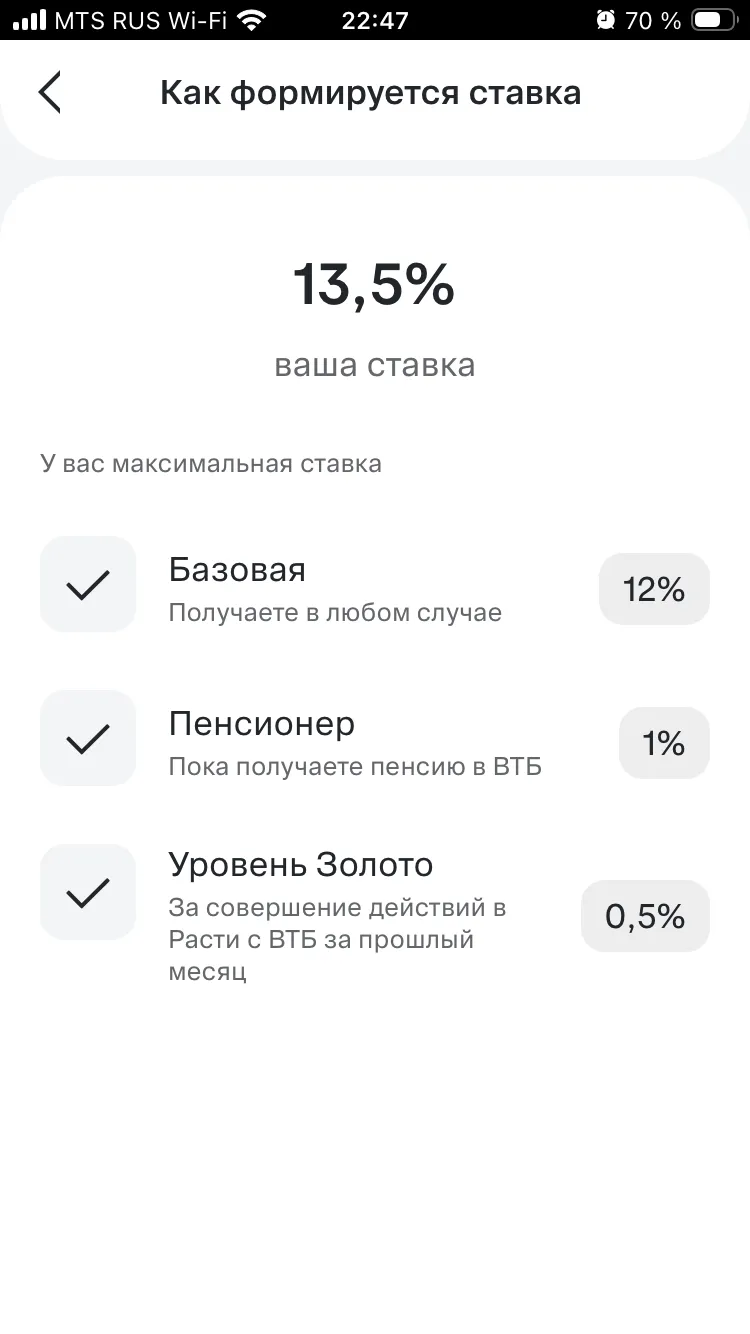
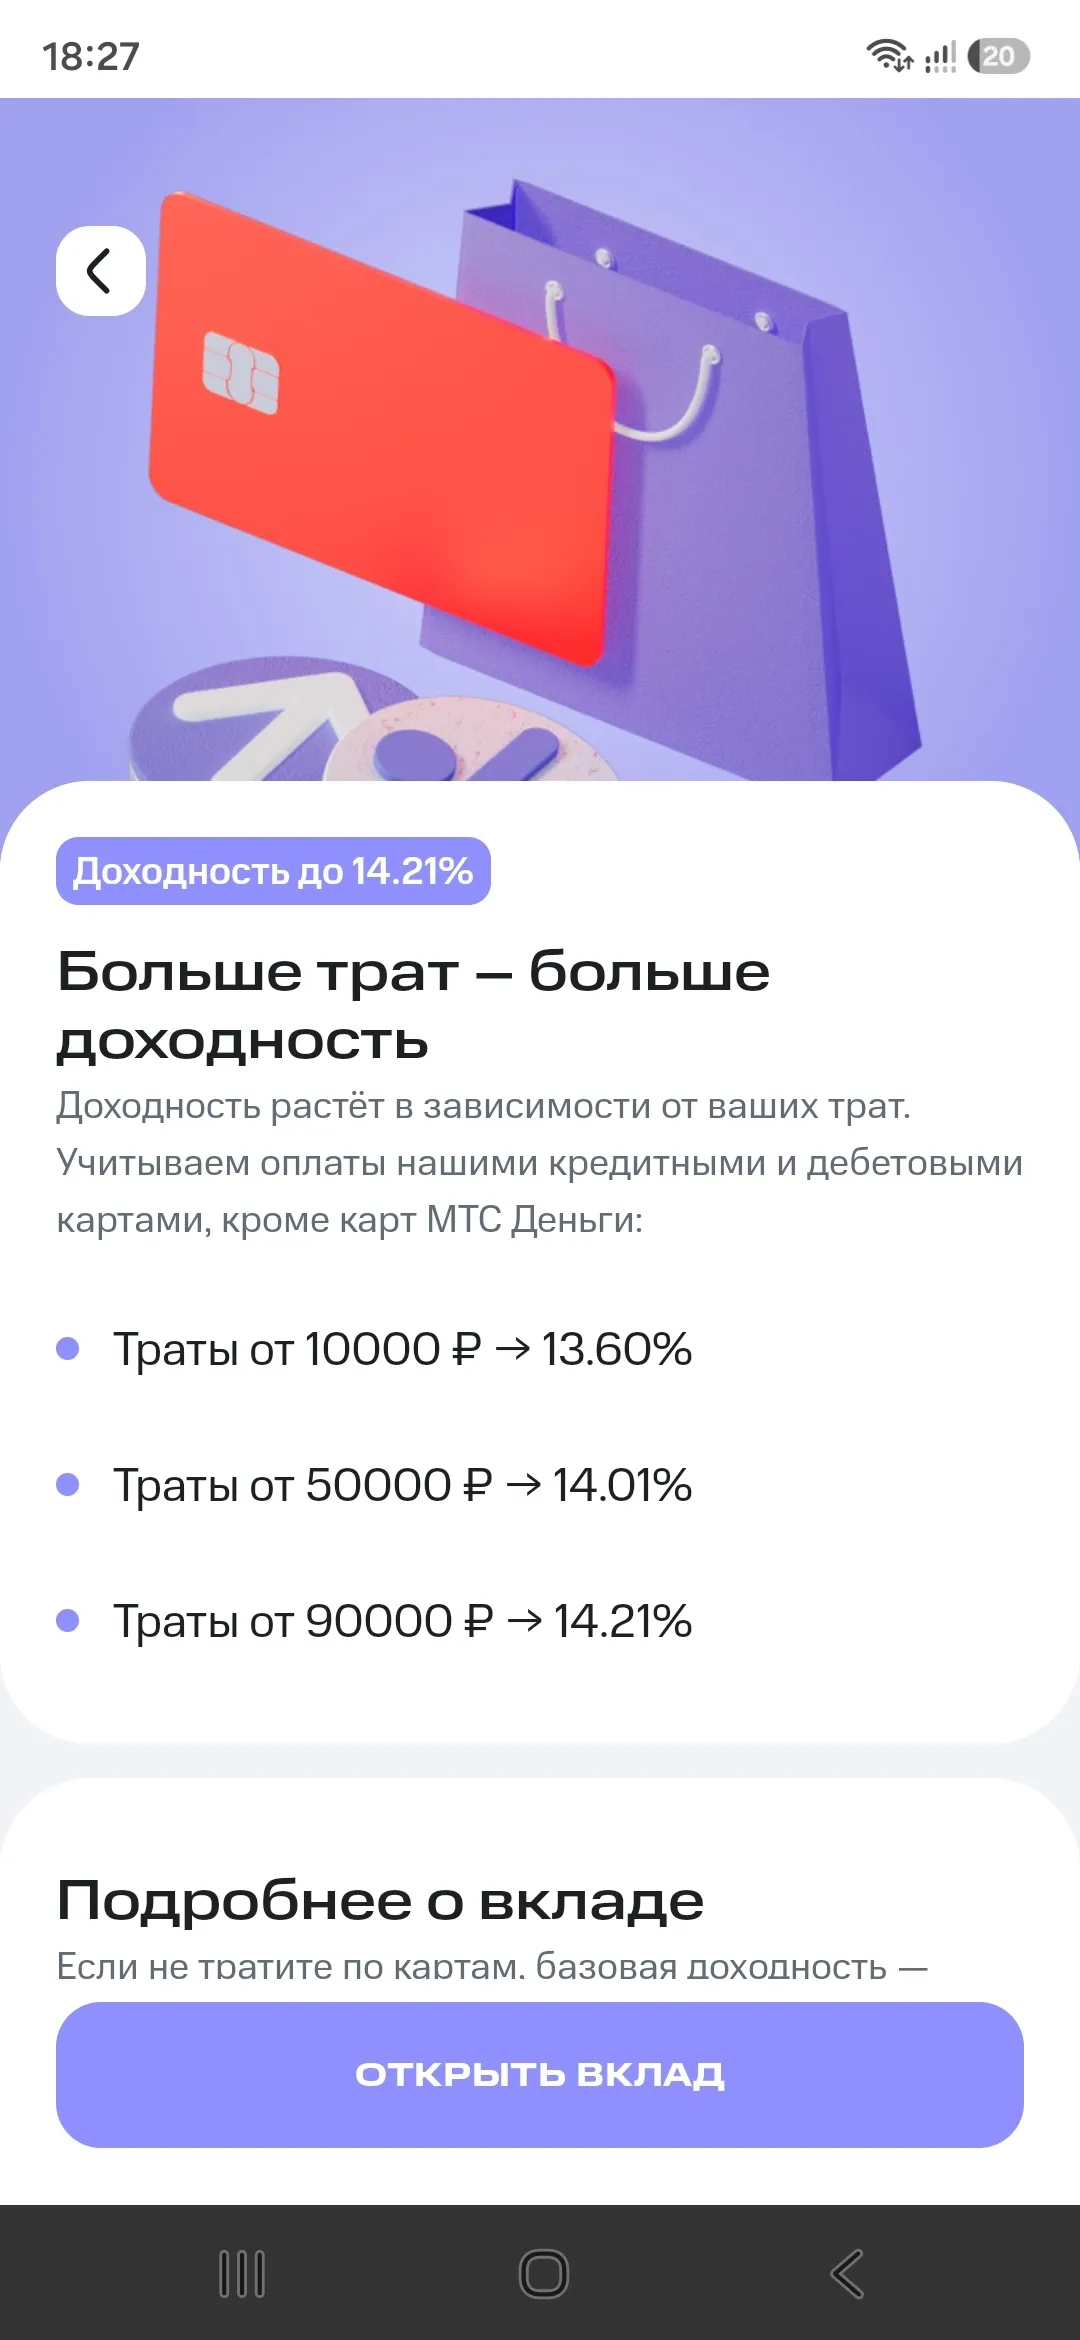
Подбирая очередное место парковки наших денег, будь то вклад или накопительный счет, нужно учитывать не только процентную ставку, но и внимательно изучить все условия. Потому что здесь могут быть скрытые ловушки, точнее существенные нюансы, которые в итоге повлияют на итоговую величину ставки.
У меня уже есть определённый опыт в использовании таких банковских продуктов, как вклад и накопительный счёт. Я открывала свой первый вклад в Почта банке. Также пользовалась накопительным счётом тоже в Почта банке, затем в ВТБ и в Альфа банке. Все опыты использования данных банковских продуктов у меня успешные. Проценты всегда получала вовремя.