Сбербанк 💳 "Забота о будущем" со ставкой 22% годовых
Хочу поделиться своим опытом открытия нового комбо-продукта от Сбербанка - вклада "Забота о будущем". Заманчивая ставка в 22% годовых заставила меня детально разобраться в условиях, и, как оказалось, здесь есть очень важные нюансы, о которых лучше знать заранее.
Какие же реальные условия у вклада? Просто так прийти в банк и открыть этот вклад под максимальный процент не получится. Сбербанк дает 22% только привязав вклад к Программе долгосрочных сбережений (ПДС).
❗Сумма вклада не может превышать сумму, которую вы вносите на счет ПДС.
❗Деньги в обе программы нужно внести практически одновременно.
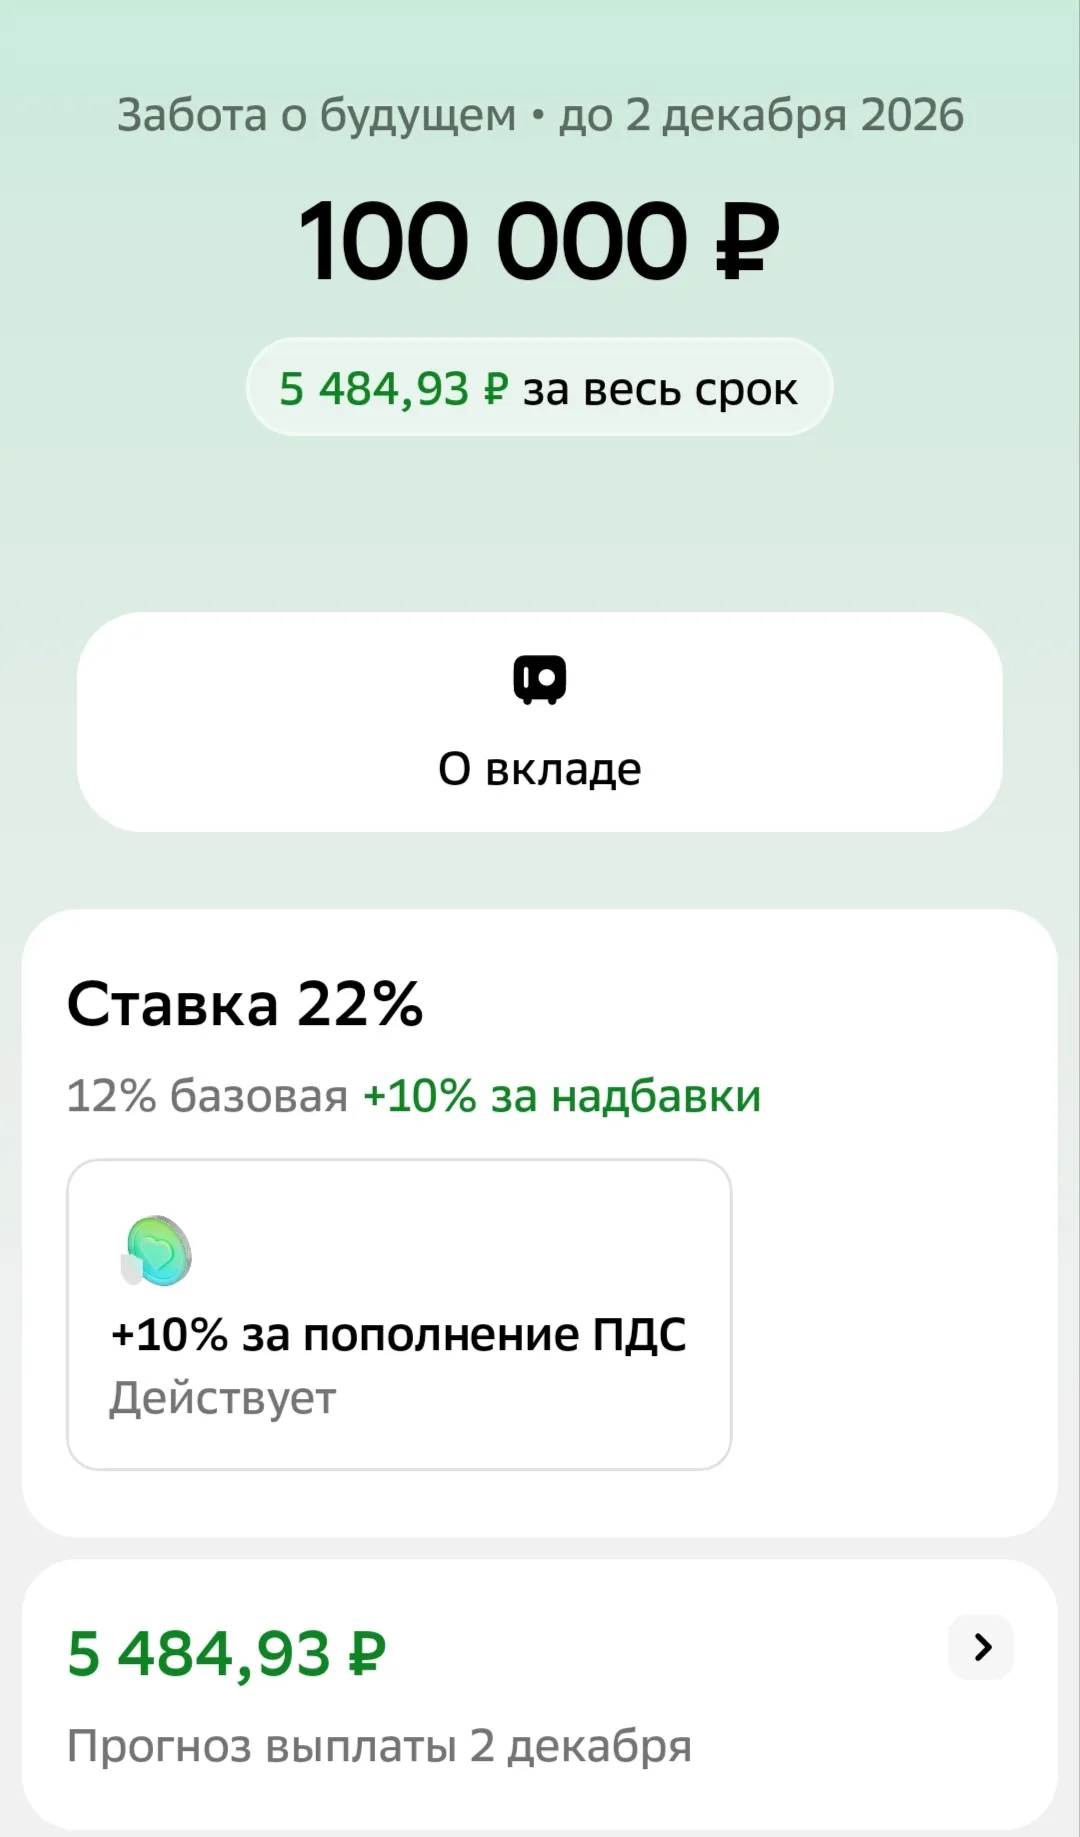
Я так и сделала - 02 сентября 2026г. я перевела 100 тыс. руб. на счет ПДС в НПФ Сбербанка (договор ПДС в Сбербанке у меня открыт ещё с 2024г) и в этот же день открыла вклад "Забота о будущем" тоже на 100тыс. руб. под заветные 22%. Математически условия банка я выполнила идеально, повышенную ставку мне зафиксировали. Но дальше началось самое интересное.
⚠️ Мой просчет: иллюзия "аванса" в ПДС.
Признаюсь, изначально у меня был вроде даже очень "умный" план (как я ошибочно думала). Я рассчитывала так - лимит государственного софинансирования по ПДС НПФ составляет 36000 руб. в год. Я кладу сразу 100000 руб., и эти деньги автоматически "распределяются" на этот и следующие пару лет, то есть я думала, что закрою норму взносов вперед и обеспечу себе максимальную доплату от государства на три года, больше ничего не докладывая в будущем.
Но я ошиблась. Как говоиится в пословице - "Дурень думкой богатеет" 😉. Оказывается, правила ПДС работают строго в рамках календарного года и эта формула очень простая - сколько ты вложил в течение конкретного года, столько государство тебе и софинансирует (прим. в зависимости от дохода, но не более 36000 руб).То есть мои 100000 руб. полностью зачлись только за текущий 2026 год. Государство добавит к ним свои 36000 руб., но оставшийся "излишек" из моих денег на следующий год не переносится!!! Это я узнала, естественно, уже после открытия вклада с зачислением денежных средств на счёт ПДС. В 2027 году старые деньги работать не будут и придется докладывать новые! 😯
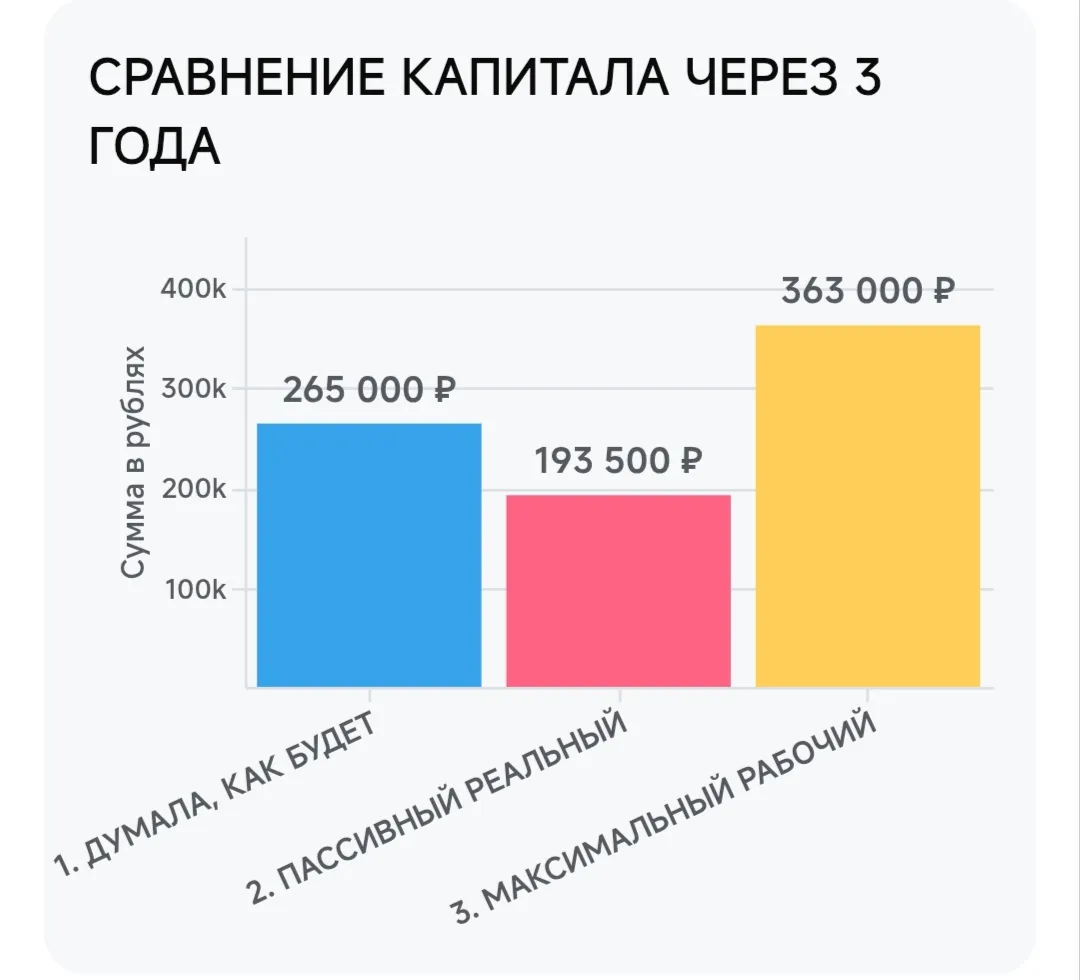
🧿 Финальный разбор и сравнение трех вариантов возможного развития событий. Когда я поняла эту ошибку, я решила сравнить три сценария на горизонте трех лет - мой, скажем так, "фантастический' план, реальный пассивный исход и то, как я буду действовать теперь, когда посчитала всё по-настоящем.
🔵"Думала, как будет" (Мой первоначальный план). Я надеялась, что 100000 руб. сами распределятся, и государство трижды добавит мне по 36000 руб. без новых взносов. Увы, по закону эта схема не работает, но в моей голове почему-то она возникла и работала?! 😉
🔴Пассивный реальный вариант (Если оставить всё как есть). Я оставляю лежать эту сотню в ПДС и больше ничего не вношу. Итог - я забираю выгоду 22% по вкладу сейчас, но полностью теряю подарки от государства за следующие два года 2027г. и 2028г. (план 📝 изначально проигрышный и теряется смысл в самом ПДС).
🟡 Максимальный рабочий вариант (Как я сделаю по-настоящему). Я забираю этот крутой вклад под 22% после 02 декабря, а в 2027 и 2028 годах буду дисциплинированно докладывать на ПДС еще по 36000 руб. В таком случае на меня будет работать и инвестдоход (в Сбер НПФ вполне реально ожидать разумные 14% годовых), и абсолютно все доплаты от государства.
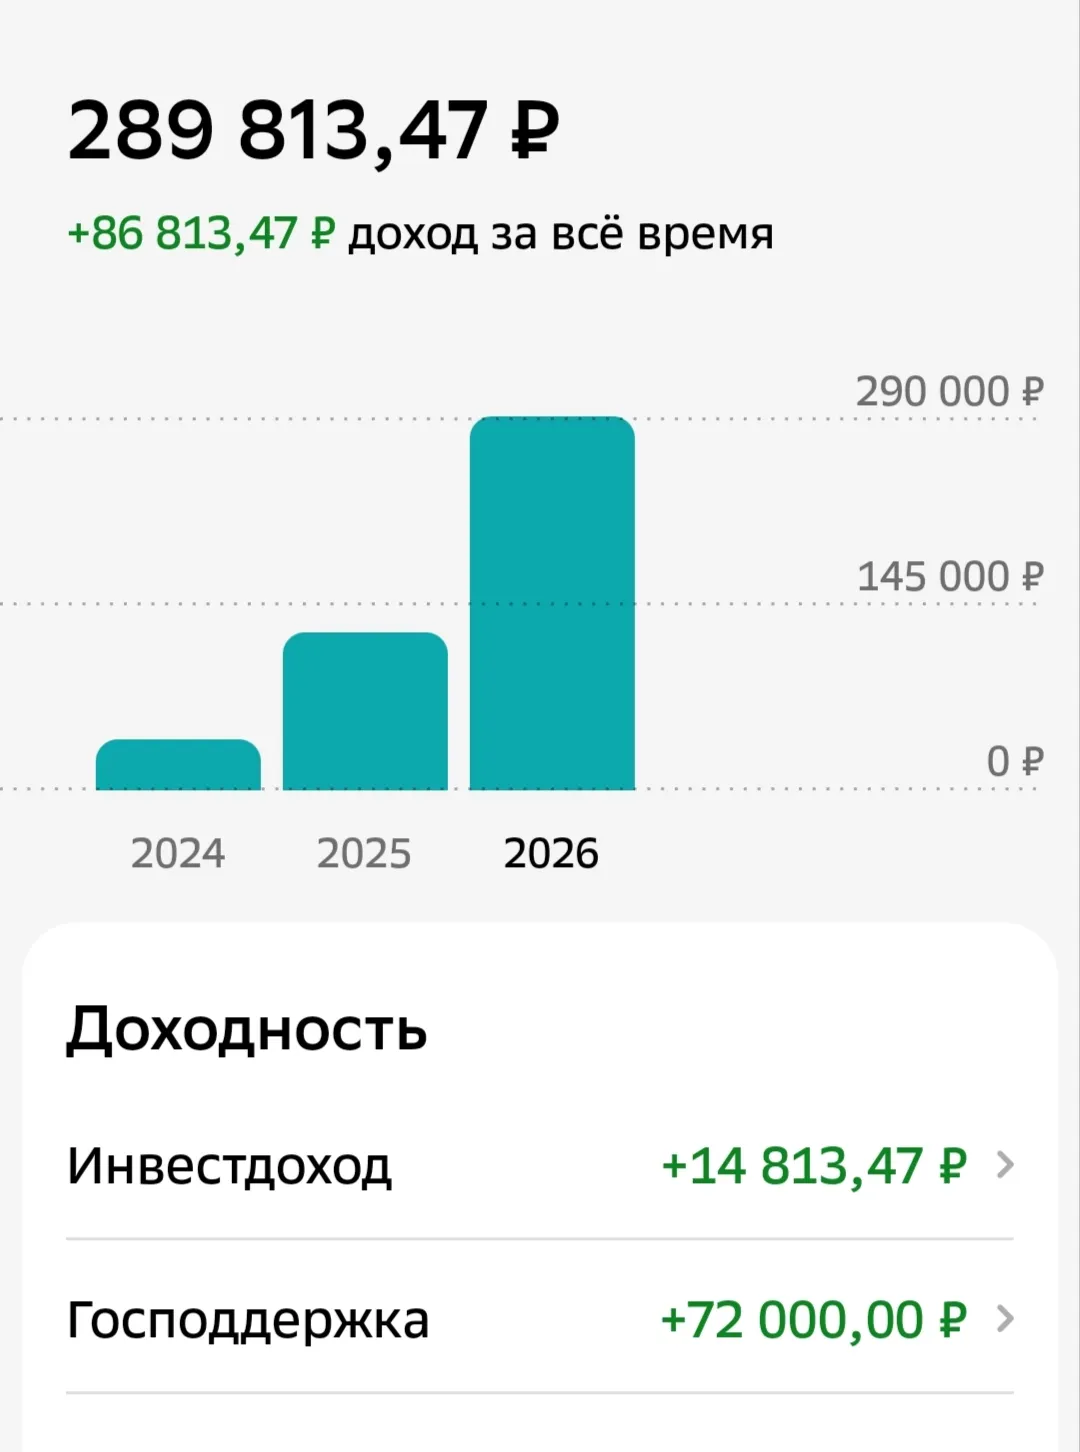
💡 Мой вывод. Моё финансовое планирование пришлось резко корректировать. Имейте в виду - ПДС не любит "авансов". Закидывать туда суммы больше годового лимита за один раз имеет смысл только ради одного - если вам нужно "пропихнуть" аналогичную крупную сумму на действительно выгодный банковский вклад под 22%, как это получилось у меня. Но если пошли по этому пути, то будьте готовы ежегодно докладывать по 36000 руб. , чтобы забрать у государства всё до копейки. За красивой рекламой банка всегда нужно видеть реальные правила программ! Ну, а сами вклады с повышенной % ставкой от платформы Банки.ру можно найти по этой ссылке ➡️ https://www.banki.ru/products/deposits/catalogue/vkladyi_bez_posescheniya_ofisa/
💬 Друзья, а кто-нибудь из вас уже открывал этот вклад "Забота о будущем" или что-то похожее в других банках?

Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Вот и наступила золотая осенняя пора. Прошло сентябрьское заседание ЦБ по ключевой ставке, которая осталась на прежнем, достаточно высоком, уровне.
В сентябре этого года я начала заниматься оформлением дебетовой карты Совкомбанка. Для этого зашла на официальный сайт банка и выбрала нужную мне дебетовую карту с кешбэком на категории. Заполнила небольшую анкету на сайте, и мне перезвонила сотрудница банка. Задала несколько вопросов, на которые я с лёгкостью ответила. А также проинформировала о некоторых услугах Совкомбанка. Что мне понравилось, так это то, что не было никакого навязывания услуг. Меня просто проинформировали о примерно...

В последнее время я замечаю рост интереса к теме здоровья. В моей ленте много ЗОЖных роликов и статей. Конечно, так было всегда, но сейчас как будто этого больше. И приятно, что банки поддерживают тренды и дарят кэшбэк на эту сферу.
С 1 сентября 2026 года цифровой рубль перестал быть экспериментом: за три недели россияне открыли почти 200 тысяч кошельков. Но до сих пор многие уверены, что это просто «ещё одна карта» или, того хуже, какая-то пирамида. На самом деле перед нами третья форма национальной валюты — с принципиально иной природой, другими правилами и другим ответом на вопрос «кто вам должен». Разберём вместе с редактором и финансовым аналитиком Викторией Кутузовой главное: чем цифровой рубль отличается от...
Сегодня хочу поделиться о выгодных покупках в сети магазинов Магнит. Изначально у меня была карта Магнит плюс, и с каждой покупки я получала баллы. Но мне этого стало мало, и я решила попробовать подписку Магнит премиум. Первый месяц было бесплатно, пробно. Но я ощутила разницу. С каждой покупки я получаю в Магазине Магнит 5% кэшбэка, в Магнит Косметик 10%. Но это не всё, нужно выбрать 10 категорий и получать ещё более повышенный кэшбэк. Подписку я отключать не стала, её стоимость 99 рублей, но...

Если у меня есть 200 000 ₽ и кредитка под 24,9%, а хочу через год жить без долга и с подушкой 300 000 ₽, что нужно сделать??? 🧐🧐🧐
Когда я брал потребительский кредит на ремонт, ставка казалась адекватной — 18,9%. Но спустя год я заметил, что банки начали предлагать рефинансирование под 14–15%. Разница в 4% на остаток долга в 400 тысяч — это около 1 600 рублей экономии в месяц. Расскажу, как я это сделал.
Шаг 1: Проверка кредитного рейтингаЯ не подавал заявки вслепую. Сначала проверил свой рейтинг через сервис Банки.ру. Оказалось, что за год аккуратных платежей он вырос, и это открывало доступ к более выгодным условиям.
Шаг...

СК «Росгосстрах Жизнь» запустила «Персональный фонд Ультра» – программу страхования жизни с расчетной доходностью для квалифицированных инвесторов сегмента Прайм ВТБ. Программа позволяет клиентам формировать портфель из акций и облигаций российских эмитентов.
- сентября 2026 года Минфин предложил изменить порядок налогообложения некоторых доходов граждан. Проценты по вкладам, дивиденды, доходы от продажи имущества и ряд других поступлений хотят включить в общую базу НДФЛ. Тогда ставка для такой части дохода будет зависеть в том числе от зарплаты и других облагаемых поступлений.

Банк «Санкт-Петербург» повысил ставки по базовым ипотечным программам на 0,5–1,5 процентного пункта.