Лишние переводы: почему опасно гонять деньги с карты на карту
Современная городская финтех-инфраструктура розничного рынка сформировала у потребителей устойчивое ощущение, что управление личным капиталом стало абсолютно легким, прозрачным и бесшовным действием. Мы привыкли к тому, что в любой момент можем открыть личный кабинет в телефоне и за секунду перебросить деньги со счета одного банка на карту другого. Повсеместное внедрение систем моментальных межбанковских платежей без явных комиссий приучило нас к мысли, что деньги можно двигать туда-сюда хоть по десять раз в день без какого-либо ущерба для кошелька.
Многие рачительные хозяева используют эту легкость для наведения порядка в бюджете: они постоянно раскидывают свободные ресурсы по разным карманам, копилкам и виртуальным картам. Нам кажется это правильным и логичным, ведь «деньги ведь все равно остаются внутри моей системы, я просто перекладываю их из одного кармана в другой». Однако за этой привычной бытовой картиной скрывается жесткая ловушка внутренних регламентов межбанковского клиринга, которая напрямую урезает итоговую доходность наших средств, заставляя свободные ресурсы часть времени работать на финансовую структуру абсолютно бесплатно.
Механика расчетных суток и потеря ежедневного дохода
Главная финансовая проблема при постоянном перемещении денег между разными банками заключается в несовпадении графиков работы розничного приложения и правил фиксации остатков. Внутренний софт большинства расчетных организаций определяет базу для расчета ежедневного дохода в строго определенный час закрытия операционного дня - как правило, ровно в полночь (в 00:00 по местному времени).
Скрытый риск возникает из-за того, что при отправке денег межбанковские шлюзы не всегда завершают операцию мгновенно на юридическом уровне. Банк-отправитель списывает средства с вашего старого счета сразу. Робот фиксирует уменьшение баланса на конец операционных суток, а значит, в полночь доход за текущий день на эту сумму вам начислен не будет. При этом банк-получатель, несмотря на моментальное отображение цифр на экране смартфона, юридически признает и зачисляет эту ликвидность на целевой счет только в границах новых операционных суток. Автоматический софт тарификации на новом месте зафиксирует увеличение остатка только следующей ночью. В итоге из-за частых суетливых переводов деньги регулярно выпадают из формулы начисления прибыли на одни сутки, обеспечивая ликвидность расчетного узла абсолютно бесплатно для вас.
Минимальный баланс при хаотичных переводах
Вторая серьезная опасность связана со спецификой банковских продуктов, где доход начисляется исходя из минимального баланса, зафиксированного на счете в течение календарного месяца. Если пользователь поддался сиюминутному импульсу, увидел чуть более выгодные условия в соседнем приложении и посреди месяца перевел часть денег со старого накопительного кошелька, автоматический скрипт тарификации применит жесткие ретроспективные санкции.
Робот старого банка найдет ту самую минимальную точку, до которой опустился баланс вашего счета хотя бы на одну секунду после ухода этих средств. Даже если вы держали там крупный капитал все предыдущие недели, банк начисляет доход за весь ушедший месяц строго на оставшийся крошечный остаток. Вы полностью обнуляете накопленную за недели прибыль из-за спешки и желания перераспределить ресурсы, а ваши свободные средства несколько дней работали на структуру абсолютно бесплатно, полностью аннулируя экономический смысл миграции капитала.
Правила финансовой гигиены
Чтобы дистанционное управление свободными ресурсами приносило исключительно максимальную пользу, процесс перемещения капитала необходимо перестроить по строгому алгоритму временного планирования:
Идеальный час для сделки: Планируйте любые крупные переводы между своими счетами строго на первую половину недели - оптимально с понедельника по четверг до 12:00 по местному времени. Это гарантирует, что транзакция пройдет все скрытые этапы межбанковского клиринга до наступления ночной фиксации остатков на серверах.
Выбор продуктов строго на ежедневной базе: Используйте для хранения гибких сбережений исключительно инструменты с ежедневным начислением дохода на фактический остаток. В таком режиме малейший транзитный лаг уменьшит базу расчета строго на одни сутки и на микроскопическую сумму, сохранив ядро ваших средств в безопасности.
Изоляция операционной карты: Держите основную карту для повседневных трат пустой, выпуская отдельный бесплатный виртуальный буфер, а все сэкономленные ресурсы паркуйте в защищенном сберегательном ядре.
По итогу
Повседневное управление личным кошельком в современную цифровую эпоху требует от каждого человека высокого уровня финансовой осознанности, строгой дисциплины и умения хладнокровно просчитывать скрытые лаги автоматизированных расчетных систем розничного рынка. Транзитные простои капитала на стыке операционных суток при переводах между банками, особенности ночной фиксации остатков роботизированным софтом и жесткие ловушки минимальных балансов способны незаметно уничтожать реальную доходность ваших средств при отсутствии должного ручного контроля. Рациональный выбор правильного времени для совершения переводов, полный отказ от жестких тарифов в пользу инструментов с ежедневным расчетом базы и изоляция сберегательного ядра от операционной суеты гарантируют абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех транзакций и стопроцентную неприкосновенность вашего личного семейного бюджета на долгие годы.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

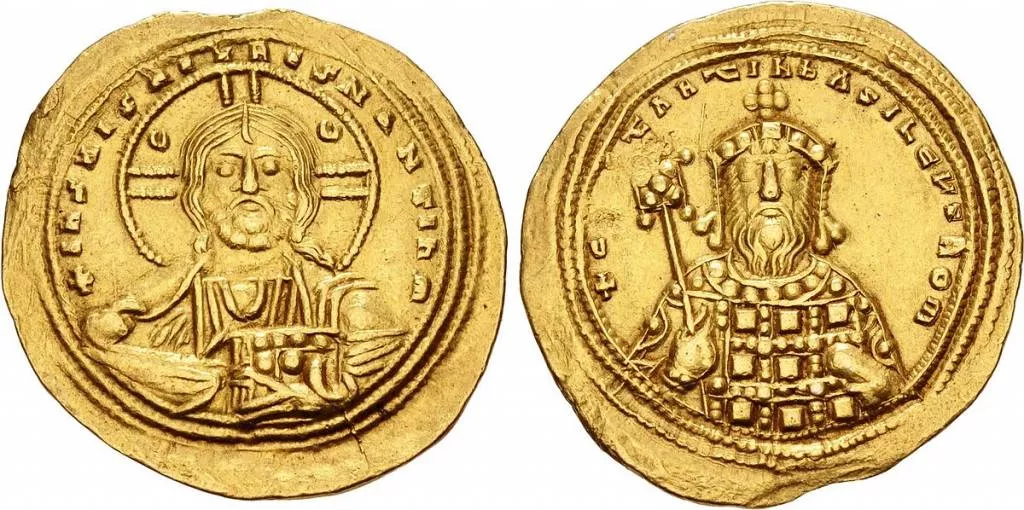
История развития мировой торговли знает немало примеров, когда стремление государств к сиюминутной выгоде приводило к полному краху их расчетных систем. Мы привыкли думать, что феномен инфляционного сжатия, внезапное обесценивание накоплений и потеря доверия к платежным средствам - это продукт исключительно современной эпохи, порожденный отказом от золотого стандарта, развитием интернета и мобильных телефонов.Однако самый яркий и поучительный пример идеальной финансовой дисциплины произошел в...
До 12 октября я в отпуске. Ненадолго пропаду с радаров, выключу уведомления и наконец посмотрю не только в ленту Диалога, но и по сторонам 🙂

Хорошо отдохнуть, вдохновения Вам, ждём 🍓🍓🍓
У вас есть 100 000 ₽. Что с ними делать? Положить на вклад? Инвестировать? Оставить на карте?
На данный момент меня мало что уже связывает с этим банком. Но как бывший сотрудник, отдавший работе в тинькоффе самые активные годы молодости, хочу оставить собственный отзыв и, возможно, предостеречь некоторые горячие головы.

В Москве 25 сентября пройдут соревнования по адаптивному картингу, которые дадут старт новому проекту «Скорость жизни». СК «Росгосстрах Жизнь», как компания, ведущая социально-ответственный бизнес, выступает партнером мероприятия, обеспечивая страховой защитой жизнь и здоровье всех пилотов и участников этого события.
Недавно на одном из маркетплейсов я заказала себе кофту. Пришел товар , я померила, но мне не понравилось как она сидит на мне. Я решила вернуть товар , но продавец сказала что товар в дальнейшем принимать не будут. Тогда я сказала, что раньше таких проблем не было и всегда могла вернуть вернуть товар. Продавец объяснила это тем что вскоре вообще некоторые категории товаров не будет подлежать возврату.
Когда я в очередной раз увидел квитанцию за ЖКХ, где сумма перевалила за треть зарплаты, я понял, что пора действовать. Сначала я просто начал экономить: выключал свет, не лил воду без нужды. Но потом узнал про субсидию и решил оформить её. Рассказываю, как это было.
В мире больших финансов есть ключевой термин - ликвидность. Простыми словами, это то, насколько быстро и легко можно превратить какой-либо актив в реальные шуршащие купюры или оплатить им покупку. Например, квартира - это низколиквидный актив (ее нужно продавать месяцами), а деньги на дебетовой карте - это абсолютно ликвидный инструмент, который тратится за долю секунды.На бытовом уровне между ликвидностью наших денег и скоростью их исчезновения есть прямая связь. Чем ближе деньги находятся к...
Мы часто думаем: «Вот начну зарабатывать больше — тогда и начну откладывать». Но на практике финансовая стабильность зависит не только от размера дохода, а от того, как мы распоряжаемся своими деньгами.
За последний месяц несколько раз пересматривал условия по вкладам — ставки на рынке ощутимо шевелятся вслед за ключевой ставкой ЦБ, и банки регулярно обновляют линейки, чтобы удержать клиентов. Решил собрать для себя чек-лист, чем руководствоваться при выборе — может, пригодится и другим.