Эффект мелких купюр: как номинал бумажных денег обманывает наш кошелек
С пятитысячной купюрой в кошельке ходить как-то спокойнее. Она может лежать в кармане днями или даже неделями. Мы смотрим на нее, чувствуем себя уверенно и подсознательно бережем, обходя стороной мелкие соблазны.
Но стоит только разменять эту банкноту в супермаркете, как начинается какая-то чертовщина. Пять тысяч превращаются в кучу бумажек поменьше - и эти деньги буквально «тают» на глазах за пару дней. Купила кофе, взяла какую-то мелочь на кассе, зашла за шоколадкой - и кошельке снова пусто. У этого странного феномена есть простое объяснение: наш мозг по-разному оценивает ценность денег в зависимости от их размера.
Ловушка умственного размена
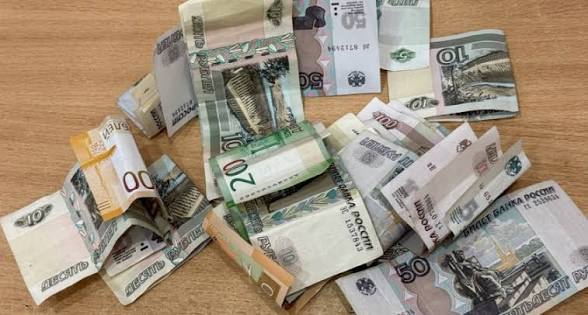
Наша голова не любит тратить силы на сложные математические расчеты в магазине. Для нас одна целая крупная купюра - это единый символ стабильности. Нам чисто психологически тяжело её «разбить». Размен пяти тысяч воспринимается нами как некий внутренний барьер: если мы его перешагнули, значит, деньги уже условно потрачены и беречь их больше не нужно.Как только одна бумажка превращается в горсть мелких банкнот по пятьсот или сто рублей, отношение к ним резко меняется. Маленькие суммы больше не кажутся нам большой ценностью. Мы начинаем относиться к ним как к карманной сдаче, которую не так жалко пустить в ход. В итоге общая сумма трат резко растет, хотя нам кажется, что мы покупаем только самое необходимое и по чуть-чуть.
Как банкоматы подыгрывают нашим слабостям
Интересно, что торговые сети и финансовые организации отлично знают об этой уловке нашего разума. Обратите внимание, какие купюры чаще всего выдает банкомат, когда вы снимаете наличные. Если система дает выбор, она почти всегда стремится выдать сумму более мелкими банкнотами вместо крупных.
И дело тут не только в том, чтобы вам было удобно давать сдачу в автобусе. Мелкие деньги люди тратят гораздо охотнее, быстрее и легче. Магазины получают гораздо больше прибыли, когда покупатели приходят к ним с уже размененными деньгами, готовыми к быстрым и импульсивным покупкам.
Как использовать номинал для защиты своих денег
Эту особенность восприятия можно легко обернуть в свою пользу, чтобы сохранять больше средств на дебетовой карте или в кошельке:
Держите заначку в максимуме. Если вы носите с собой наличные на всякий случай, пусть это будут исключительно самые крупные купюры. Не разменивайте их без крайней необходимости. Красивая крупная банкнота будет сама защищать себя от ваших же мимолетных желаний.
Прячьте сдачу. Если пришлось разменять крупную сумму, не оставляйте мелкие деньги в кошельке. Придите домой и сразу отложите эти хрустящие остатки в копилку или закиньте их обратно на накопительный счет. Не позволяйте мелкому номиналу размывать ваш бюджет.
Округляйте баланс в приложении. На экране телефона деньги всегда выглядят одинаково, будь то пять тысяч или пятьдесят рублей. Чтобы создать эффект крупной купюры на карте, округляйте суммы. Например, если у вас осталось 15 450 рублей, переведите 450 рублей на отдельный вклад. Визуально ровная круглая сумма в 15 000 рублей будет подсознательно мотивировать вас дольше удерживать этот баланс и не тратить лишнего.
Подытожим
Чисто математически пять купюр по одной тысяче рублей абсолютно равны одной пятитысячной банкноте. Но для нашего кармана это совершенно разные вещи. Крупный номинал заставляет нас включать логику и держать себя в руках, а мелкие бумажки так и манят потратить их на ерунду. Понимание этой особенности помогает лучше контролировать свои наличные деньги и сохранять кошелек полным, просто правильно выбирая номинал купюр при съеме денег.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Дисклеймер: Материал носит исключительно ознакомительный характер, не является финансовой рекомендацией и не призывает к вложению денег.
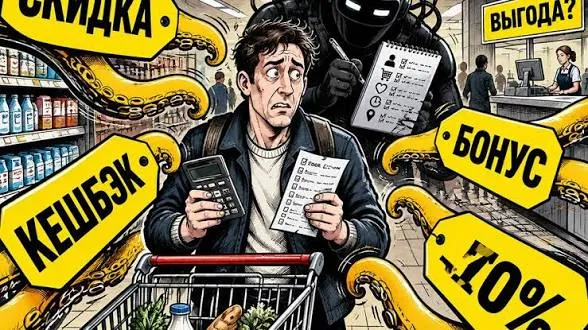
Каждый месяц в приложениях наших банков наступает важный день - выбор категорий повышенного кэшбэка. Мы с азартом выбираем «Рестораны», «Одежду» или «Такси», надеясь вернуть себе часть потраченных денег. Некоторые заводят по пять разных карт, чтобы ловить максимальный процент в каждом магазине. Это кажется верхом финансовой грамотности. Однако в реальности погоня за кэшбэком часто превращается в хитрый психологический аттракцион, который не экономит деньги, а стимулирует лишние расходы.
Мне пришло уведомление, что начислены баллы Озон. В тот, момент я не знала о них абсолютно ничего. Зашла в приложение Озон и прочитала инструкцию использования баллов. Была приятно удивлена, что 1 балл равен 1 рублю и баллы можно потратить в самом Озоне на любой товар.

Современная городская финтех-инфраструктура розничного рынка сформировала у потребителей устойчивое ощущение, что управление личным капиталом стало абсолютно легким, прозрачным и бесшовным действием. Мы привыкли к тому, что в любой момент можем открыть личный кабинет в телефоне и за секунду перебросить деньги со счета одного банка на карту другого. Повсеместное внедрение систем моментальных межбанковских платежей без явных комиссий приучило нас к мысли, что деньги можно двигать туда-сюда хоть...
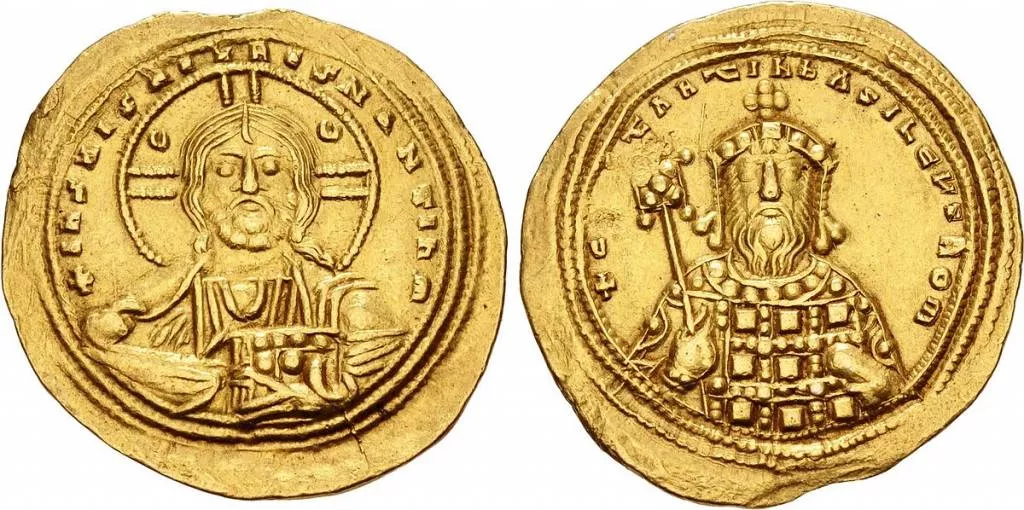
История развития мировой торговли знает немало примеров, когда стремление государств к сиюминутной выгоде приводило к полному краху их расчетных систем. Мы привыкли думать, что феномен инфляционного сжатия, внезапное обесценивание накоплений и потеря доверия к платежным средствам - это продукт исключительно современной эпохи, порожденный отказом от золотого стандарта, развитием интернета и мобильных телефонов.Однако самый яркий и поучительный пример идеальной финансовой дисциплины произошел в...
До 12 октября я в отпуске. Ненадолго пропаду с радаров, выключу уведомления и наконец посмотрю не только в ленту Диалога, но и по сторонам 🙂

Хорошо отдохнуть, вдохновения Вам, ждём 🍓🍓🍓
У вас есть 100 000 ₽. Что с ними делать? Положить на вклад? Инвестировать? Оставить на карте?
На данный момент меня мало что уже связывает с этим банком. Но как бывший сотрудник, отдавший работе в тинькоффе самые активные годы молодости, хочу оставить собственный отзыв и, возможно, предостеречь некоторые горячие головы.

В Москве 25 сентября пройдут соревнования по адаптивному картингу, которые дадут старт новому проекту «Скорость жизни». СК «Росгосстрах Жизнь», как компания, ведущая социально-ответственный бизнес, выступает партнером мероприятия, обеспечивая страховой защитой жизнь и здоровье всех пилотов и участников этого события.
Недавно на одном из маркетплейсов я заказала себе кофту. Пришел товар , я померила, но мне не понравилось как она сидит на мне. Я решила вернуть товар , но продавец сказала что товар в дальнейшем принимать не будут. Тогда я сказала, что раньше таких проблем не было и всегда могла вернуть вернуть товар. Продавец объяснила это тем что вскоре вообще некоторые категории товаров не будет подлежать возврату.