


Эффект замороженного рубля: почему скрытые блокировки по картам уменьшают счет
Современная городская финтех-инфраструктура и транспортные платформы предлагают человеку беспрецедентный уровень повседневного комфорта. Процесс взаимодействия с сервисами заказа такси, краткосрочной аренды автомобилей, аренды самокатов или доставки еды полностью избавился от необходимости регулярного ручного ввода реквизитов. Повсеместное внедрение систем мгновенной привязки карт сформировало устойчивый потребительский паттерн: пользователь один раз вводит данные пластика, одобряет электронную оферту, и система в автоматическом режиме списывает нужные суммы за каждую поездку или доставку.
Особым стандартом удобства стали так называемые верификационные платежи. Чтобы подтвердить платежеспособность клиента и привязать дебетовую карту к профилю, софт платформы проводит тестовую операцию. На экране смартфона всплывает уведомление о блокировке или списании символической суммы, чаще всего одного рубля или одной копейки, которая спустя несколько минут или часов возвращается обратно на баланс. Покупатель видит эту мгновенную операцию, считает её абсолютно нейтральной для своего кошелька и закрывает приложение. На этом этапе держатели свободных ресурсов проявляют опасную беспечность, не подозревая, что привязка пластика к очередному торговому шлюзу открывает невидимый коридор, тайно урезающий ежедневный доход на остаток средств.
Механика холдирования и потеря дохода на остаток
Главная финансовая уязвимость тестовых и предварительных списаний заключается в специфике безакцептной обработки транзакций и правилах формирования расчетной базы по накопительным продуктам. Многие рачительные хозяева используют повседневную дебетовую карту не только для покупок, но и в качестве транзитного инструмента для сбережений, если по условиям тарифа банк начисляет повышенную прибыль на остаток средств. Скрытый финтех-риск возникает из-за того, что при привязке карты или перед началом поездки сервисы запускают процедуру холдирования - замораживания крупной фиксированной суммы в качестве залога.
Например, перед началом аренды автомобиля или при заказе такси в штормовую погоду алгоритм биллинга временно блокирует на счете фиксированную сумму, которая может составлять от нескольких сотен до нескольких тысяч рублей. Этот залог не списывается окончательно, он просто «замораживается» межбанковским клиринговым сервером для гарантии расчетов. Внутренний софт тарификации определяет базу для расчета доходности в строго определенный час закрытия операционных суток - как правило, ровно в полночь.
Всё то время, пока залоговая сумма висит в статусе заморозки, робот банка вычитает её из доступного остатка средств, на который начисляется ежедневная прибыль. Даже если после завершения поездки блокировка была снята и деньги вернулись на баланс, за прошедшие операционные сутки доход на эту зажатую сумму начислен не будет. Частые мелкие поездки и постоянные тестовые холдирования тайно вымывают весомую часть реальной пассивной прибыли по вашим накоплениям на полном автопилоте.
Остаток при залоговых списаниях
Вторая серьезная опасность холдирования связана со спецификой продуктов, где доход начисляется исходя из минимального баланса, зафиксированного на счете в течение календарного месяца. Если пользователь поддался импульсу, привязал карту к новому сервису или совершил поездку с крупным залоговым удержанием посреди расчетного периода, автоматический скрипт тарификации применит жесткие ретроспективные санкции.
Робот найдет ту самую минимальную точку, до которой опустился доступный баланс вашего накопительного кошелька в момент, когда залоговый шлюз временно заморозил средства на счете. Даже если блокировка держалась всего несколько минут, система зафиксирует эту секундную просадку и принудительно пересчитает доход за все тридцать дней расчетного периода по минимальной ставке. Вы полностью обнуляете накопленную за недели прибыль из-за технического залога в мобильном приложении, а ваши свободные ресурсы несколько дней работали на финансовую структуру абсолютно бесплатно.
Выстраивание правил финансовой стабильности
Чтобы скрытые авторизационные блокировки и тестовые списания не превращались в постоянный канал утечки пассивного дохода, процесс совершения повседневных поездок и интернет-расчетов необходимо полностью перестроить по строгому алгоритму:
Полная изоляция сберегательного ядра: Никогда не привязывайте к сервисам такси, доставок и каршеринга ту дебетовую карту, на которой аккумулируются основные ресурсы перед распределением в сбережения. Основной капитал должен находиться на безопасном удалении под защитой сложных паролей.
Выпуск пустых виртуальных буферов: Выпустите внутри личного кабинета отдельную бесплатную виртуальную цифровую карту строго для привязки к мобильным сервисам, розничных QR-платежей и подписок. Держите её баланс на строго нулевом уровне и полностью отключите в настройках функцию автоматического овердрафта.
Пополнение под расчет за секунду до поездки: Переводите деньги на виртуальный буфер со своего скрытого накопительного кошелька вручную непосредственно в секунду вызова машины или оформления заказа, отправляя туда ровно точную сумму чека до копейки. Это полностью заблокирует возможность скрытых залоговых холдирований на доходных счетах, так как на накопительном счете деньги всегда будут лежать монолитной круглолй массой.
Сформулируем вывод
Повседневное управление личным кошельком в современную цифровую эпоху требует от каждого человека высокого уровня финансовой осознанности, строгой дисциплины и умения хладнокровно просчитывать скрытые лаги автоматизированных расчетных систем розничного рынка. Эффект замороженного рубля, временные простои капитала в залоговых шлюзах на стыке операционных суток и жесткие ловушки минимальных балансов способны незаметно уничтожать реальную доходность ваших средств при отсутствии должного ручного контроля. Рациональный переход на использование изолированных виртуальных инструментов для повседневных трат, ручной контроль лимитов на списание и парковка основного капитала на накопительных счетах с ежедневным расчетом базы гарантируют абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех транзакций и стопроцентную неприкосновенность вашего личного семейного бюджета на долгие годы.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.


История развития глобальных финансовых и распределительных систем знает немало парадоксальных примеров того, как человеческая цивилизация училась управлять запасами, ликвидностью и транзитными потоками материальных ресурсов. Мы привыкли думать, что понятие многоуровневой верификации, разграничения уровней доступа, создания неприкосновенного ядра и борьбы за сохранность активов от внешних посягательств - это продукт исключительно цифровой эпохи, порожденный развитием интернета, биометрии и...
Большинство популярных методик экономии предлагают нам крайности. Одни советуют жесткий минимализм и отказ от любых радостей жизни ради накоплений, другие - постоянно во всем себя ограничивать и вести учет каждой копейки. Из-за таких строгих рамок люди быстро устают и срываются в импульсивные покупки.Шведы придумали гениальную альтернативу, которая называется Лагом. В переводе это слово означает «не слишком мало, не слишком много, а в самый раз». В личных финансах - это искусство находить...
В современной экономике есть важное понятие - трансакционные издержки. Если говорить по-простому, это любые затраты времени, сил, нервов или денег, которые мы должны понести, чтобы совершить какую-то сделку или покупку. Например, чтобы купить редкую вещь, вам нужно потратить вечер на поездки по городу - эти усилия и будут издержками.Сегодня банки, магазины и маркетплейсы бьются за то, чтобы свести эти издержки к абсолютному нулю. Нам предлагают мгновенную оплату по лицу, покупку в один клик и...
У каждого в жизни была ситуация: вы заходите в магазин за обычными продуктами, но видите на полке хороший кофе или любимый парфюм со скидкой 50%. На старом ценнике красовалось 4 000 рублей, а на новом - 2 000 рублей. Вы берете товар, подходите к кассе и в глубине души чувствуете гордость. В этот момент наш мозг совершает грубейшую логическую ошибку: он искренне считает, что вы только что не потратили две тысячи, а заработали их.
У каждого современного человека за годы жизни скапливается внушительная коллекция банковского пластика. Карту одного банка мы открыли ради разовой скидки в интернет-магазине, другую нам выдали на старой работе для зарплаты, третью мы завели из-за красивого дизайна, но так и не начали пользоваться. Многие уверены: если на карте нулевой баланс и она спокойно лежит в дальнем ящике стола, то она ни на что не влияет. Однако в мире финансов заброшенные карты и незакрытые счета превращаются в «мины...

Вклады — это банковский инструмент, чтобы сохранить деньги и получить небольшой доход в виде процентов. По сроку. Срочные — деньги размещаются на фиксированный срок (от месяца до нескольких лет). Чем дольше срок, тем выше обычно ставка, но есть нюанс: при досрочном закрытии проценты часто пересчитывают по минимальной ставке. До востребования — срока нет, забрать деньги можно в любой момент, но ставка при этом минимальная (часто около 0,01–0,1%). Кстати, к этой категории часто относят...

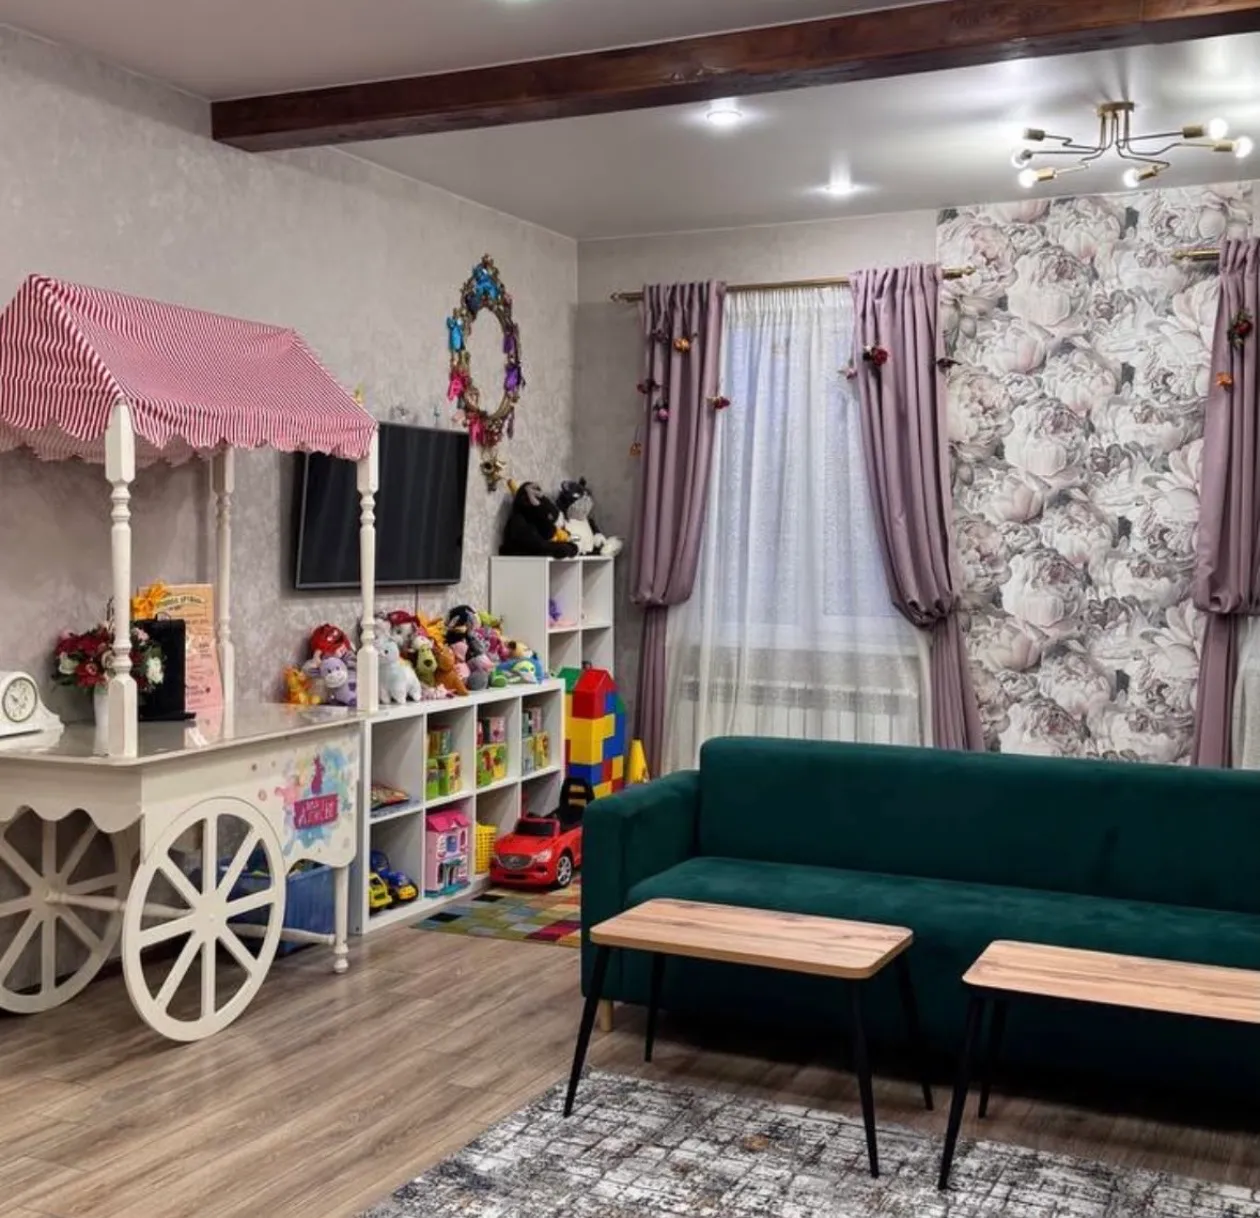
Решили отмечать в снятом домике, который предназначен специально для детских праздников. Гостей было немного ~ 25 человек с детьми, но расходов всё равно набралось прилично. Расскажу, сколько вышло и как сэкономили.
Отличный повод потратиться, мои поздравления!
Десять лет назад я увлеклась мыловарением. Уютное хобби быстро начало приносить приятный доход, особенно в преддверии новогодних праздников. Я творила дома, но обстоятельства вынудили меня остановиться. Все формочки и заготовки я передала сестре.
Спланировать идеальный маршрут, найти дешевые билеты и прочитать путеводители можно с помощью различных сервисов : Авиасейлс, Яндекс Путешествий, Островок и т.д. , в последнее время появилось много новых агрегатоторов. Сервисы по планированию путешествий фиксируют рост количества апартаментов на своих ресурсах почти до 70%. Эксперты считают, что этот рост продолжится, так как сейчас такие средства размещения наиболее востребованы.Объем рынка аренды апартаментов определяют спрос и...
