


Лицо как платёжный инструмент: что скрывает моментальная оплата
Современная индустрия финансовых технологий предлагает человеку беспрецедентный уровень повседневного комфорта. Главным вектором развития этой сферы в сентябре 2026 года стало повсеместное внедрение биометрических систем расчетов, когда для подтверждения транзакции на кассе магазина пользователю больше не требуется пластиковая дебетовая карта, смартфон со специальным чипом или ввод СМС-паролей. Достаточно просто посмотреть в объектив специальной камеры у прилавка, и умный софт мгновенно сопоставляет параметры лица с цифровым слепком в базе данных, проводя списание средств со счета в течение одной секунды. Большинство людей относятся к этой технологической инновации как к безусловному благу, избавляющему от необходимости носить с собой кошелек и тратить время в очередях. Нам кажется логичным: раз биометрические шлюзы работают моментально, безопасно и без явных комиссий за верификацию данных, то личный бюджет находится под идеальным современным контролем. Это стандартное житейское представление о передовых финтех-удобствах. Однако за этой привычной и комфортной картиной скрывается жесткая ловушка внутренней психологии интерфейсов бесконтактного рынка, которую специалисты называют эффектом биометрического чека. Мы воспринимаем оплату лицом как утилитарное удобство. Но на практике автоматизированный софт тарификации торговых сетей устроен совсем иначе. На стыке полного исчезновения физических барьеров при тратах и правил начисления прибыли на остаток возникает скрытая временная аномалия, из-за которой свободные средства тайно тают на полном автопилоте.
Как взгляд в камеру обнуляет бережливость
Главная финансовая проблема при использовании биометрических расчетов заключается в полном, абсолютном стирании психологического порога сопротивления тратам. Переход от бумажных денег к пластиковым картам в свое время уже снизил контроль за расходами, но оплата лицом полностью доводит эту иллюзию бесплотности капитала до максимума. Когда при совершении покупки человеку не нужно совершать вообще никаких физических действий - вынимать карту, вбивать код или прикладывать телефон, - мозг полностью перестает воспринимать транзакцию как реальную потерю ресурсов. Процесс покупки превращается в секундное фоновое действие, лишенное малейшего транзакционного трения. Стирание физического контакта с деньгами приводит к лавинообразному росту спонтанных, необдуманных расходов. Под влиянием этой точечной финтех-стимуляции человек гораздо легче соглашается на покупку более дорогих розничных товаров, берет незапланированные позиции у кассы или тратит свободные средства на сиюминутные бытовые капризы. Включается паттерн небрежного потребления: на масштабе одного дня списания по каплям кажутся пустяком, но к исходу тридцати дней общая сумма этих утечек составляет весомую часть бюджета, тайно вымывая ликвидность из вашего кошелька.
Авторизационные лаги биометрии
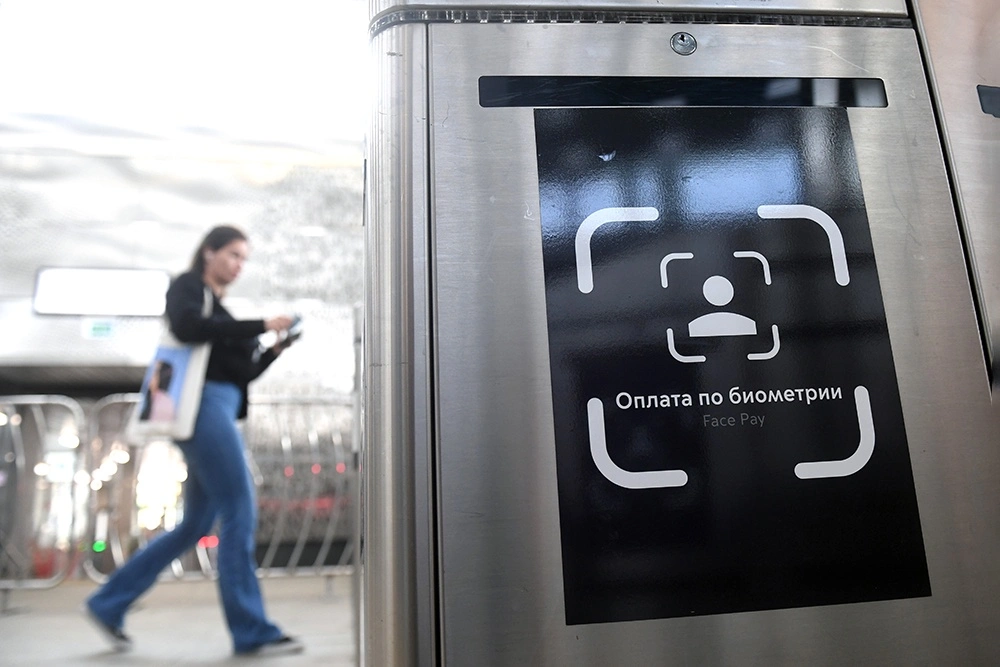
Серьезная опасность моментальных биометрических платежей связана со спецификой продуктов, где доход начисляется исходя из минимального баланса, зафиксированного на счете в течение календарного месяца. Наноуровень обработки данных в кассовом терминале создает иллюзию, что операция завершена со швейцарской точностью. На самом деле на уровне межбанковского клиринга верификация лица и сверка токенов безопасности требуют сложного каскада запросов, из-за чего окончательное финансовое списание часто происходит с задержкой в несколько дней. Если в период между вашим минутным взглядом в камеру на кассе и фактическим прохождением денег через платежный шлюз остаток на накопительном счете опустился ниже установленной планки, автоматический скрипт банка применит жесткие ретроспективные санкции. Робот банка найдет ту самую искусственную минимальную точку, возникшую из-за наслоения отложенных биометрических чеков посреди месяца, и принудительно пересчитает доход за все тридцать дней расчетного периода по минимальной ставке. Вы полностью обнуляете накопленную за недели прибыль по сбережениям ради секундного интерфейсного соблазна, а ваши свободные ресурсы часть месяца работали на структуру абсолютно бесплатно.
Выстраивание правил жесткой денежной гигиены
Чтобы моментальная оплата по биометрии не превращалась в постоянный канал утечки пассивного дохода, архитектуру своих цифровых расчетов необходимо перестроить по строгому алгоритму ручной гигиены:
Жесткое квотирование лимитов: Зайдите в настройки своего мобильного банка и принудительно установите жесткий суточный лимит на проведение биометрических платежей. Это вернет системе необходимое транзакционное трение и защитит кошелек от каскада спонтанных трат.
Выпуск пустых виртуальных буферов: Никогда не привязывайте свой цифровой слепок лица напрямую к той дебетовой карте, на которой хранятся основные свободные ресурсы. Выпустите отдельный бесплатный виртуальный пластик строго в качестве изолированного шлюза для биометрии и всегда держите его баланс на уровне нуля.
Пополнение под расчет у кассы: Переводите деньги со скрытого накопительного кошелька на карту для биометрии вручную непосредственно перед тем, как посмотреть в камеру терминала, отправляя туда ровно точную сумму чека до копейки. Основной же капитал паркуйте в продукты строго с ежедневным расчетом базы, что полностью заблокирует возможность ретроспективных потерь.
Вывод
Повседневное управление личным кошельком в современную высокотехнологичную эпоху требует от каждого человека высокого уровня финансовой осознанности, строгой дисциплины и умения хладнокровно распознавать скрытые психологические и технические ловушки розничного маркетинга. Эффект биометрического чека, иллюзия бесплотности капитала при оплате взглядом и жесткие ловушки минимальных остатков на накопительных счетах способны незаметно уничтожать реальную доходность ваших средств при отсутствии должного ручного контроля. Рациональный переход на использование изолированных виртуальных инструментов, ручной контроль лимитов на списание и парковка основного капитала на накопительных счетах с ежедневным расчетом базы гарантируют абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех транзакций и стопроцентную неприкосновенность вашего личного семейного бюджета на долгие годы.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Современные технологии не стоят на месте. В каждом банке при звонке на горячую линию ты сталкиваешься с голосовым помощником на базе нейросетей. Порой случаются курьёзные ситуации. Сделаны они так, что не сразу поймёшь: с тобой говорит робот. Только после нескольких странных вопросов заподозришь неладное. И главное — ни в какую не хотят пропускать к реальному оператору. Лишь после пятой попытки попадаешь к человеку. На моё требование позвать оператора вежливо, но очень требовательно уверяют, что...

История развития мировых финансовых систем знает немало парадоксальных моментов, когда человеческая цивилизация училась управлять доверием, ликвидностью и транзитными потоками материальных ресурсов. Мы привыкли думать, что понятие многоуровневой верификации данных, защита транзакций от скрытого копирования и борьба за неприкосновенность активов - это продукт исключительно цифровой цивилизации, порожденный развитием интернета, сложных шифровальных роботов и мобильных телефонов.Однако самый...
Мы привыкли получать в легкую микрозаймы на всякие нужды. Я недавно подавала заявку, но получила отказ. Главное сейчас преимущество микрозаймов по сравнению с кредитами, это легкий быстрый способ подтверждения денег без всяких документов. К сожалению грядут перемены и не в лучшую сторону. Стало известно, что мфо обязали жестко оценивать доходы заемщиков, а с 1 марта, внедрили обязательную идентификацию клиентов через Единую биометрическую систему (Е*С). Получить дорогие микрозаймы без...
Привет! Надоело, что деньги утекают
Даже при хорошем доходе можно постоянно жить от зарплаты до зарплаты, если расходы растут вместе с доходами. И наоборот — при умеренном доходе можно постепенно создавать капитал, если контролировать расходы и регулярно откладывать часть денег.
Кто уже успел получить бонусы на Wildberries? 🤩 Это ведь не просто баллы — это маленькая победа и повод порадовать себя чем‑то приятным! Поделитесь своей историей: что сделали для этого — участвовали в акции, оформили заказ, оставили отзыв? И самое главное — что хочется купить в первую очередь? Пусть этот пост станет местом для обмена вдохновляющими историями и идеями — будем поддерживать друг друга и радоваться успехам вместе!
В прошлом году по совету жены я открыл программу долгосрочных сбережений (ПДС). Сейчас мне 57 лет, поэтому мой план прост: копить 5 лет до достижения 60-летия, а затем забрать всю сумму целиком.

Сегодня, в сентябрьский солнечный день, закончилась моя "загородная" баночка кофе. Готовлю дачу к зиме. Работа требует дополнительной энергии. А что мне даёт её? Конечно же кружка бодрящего ароматного напитка на свежем воздухе!
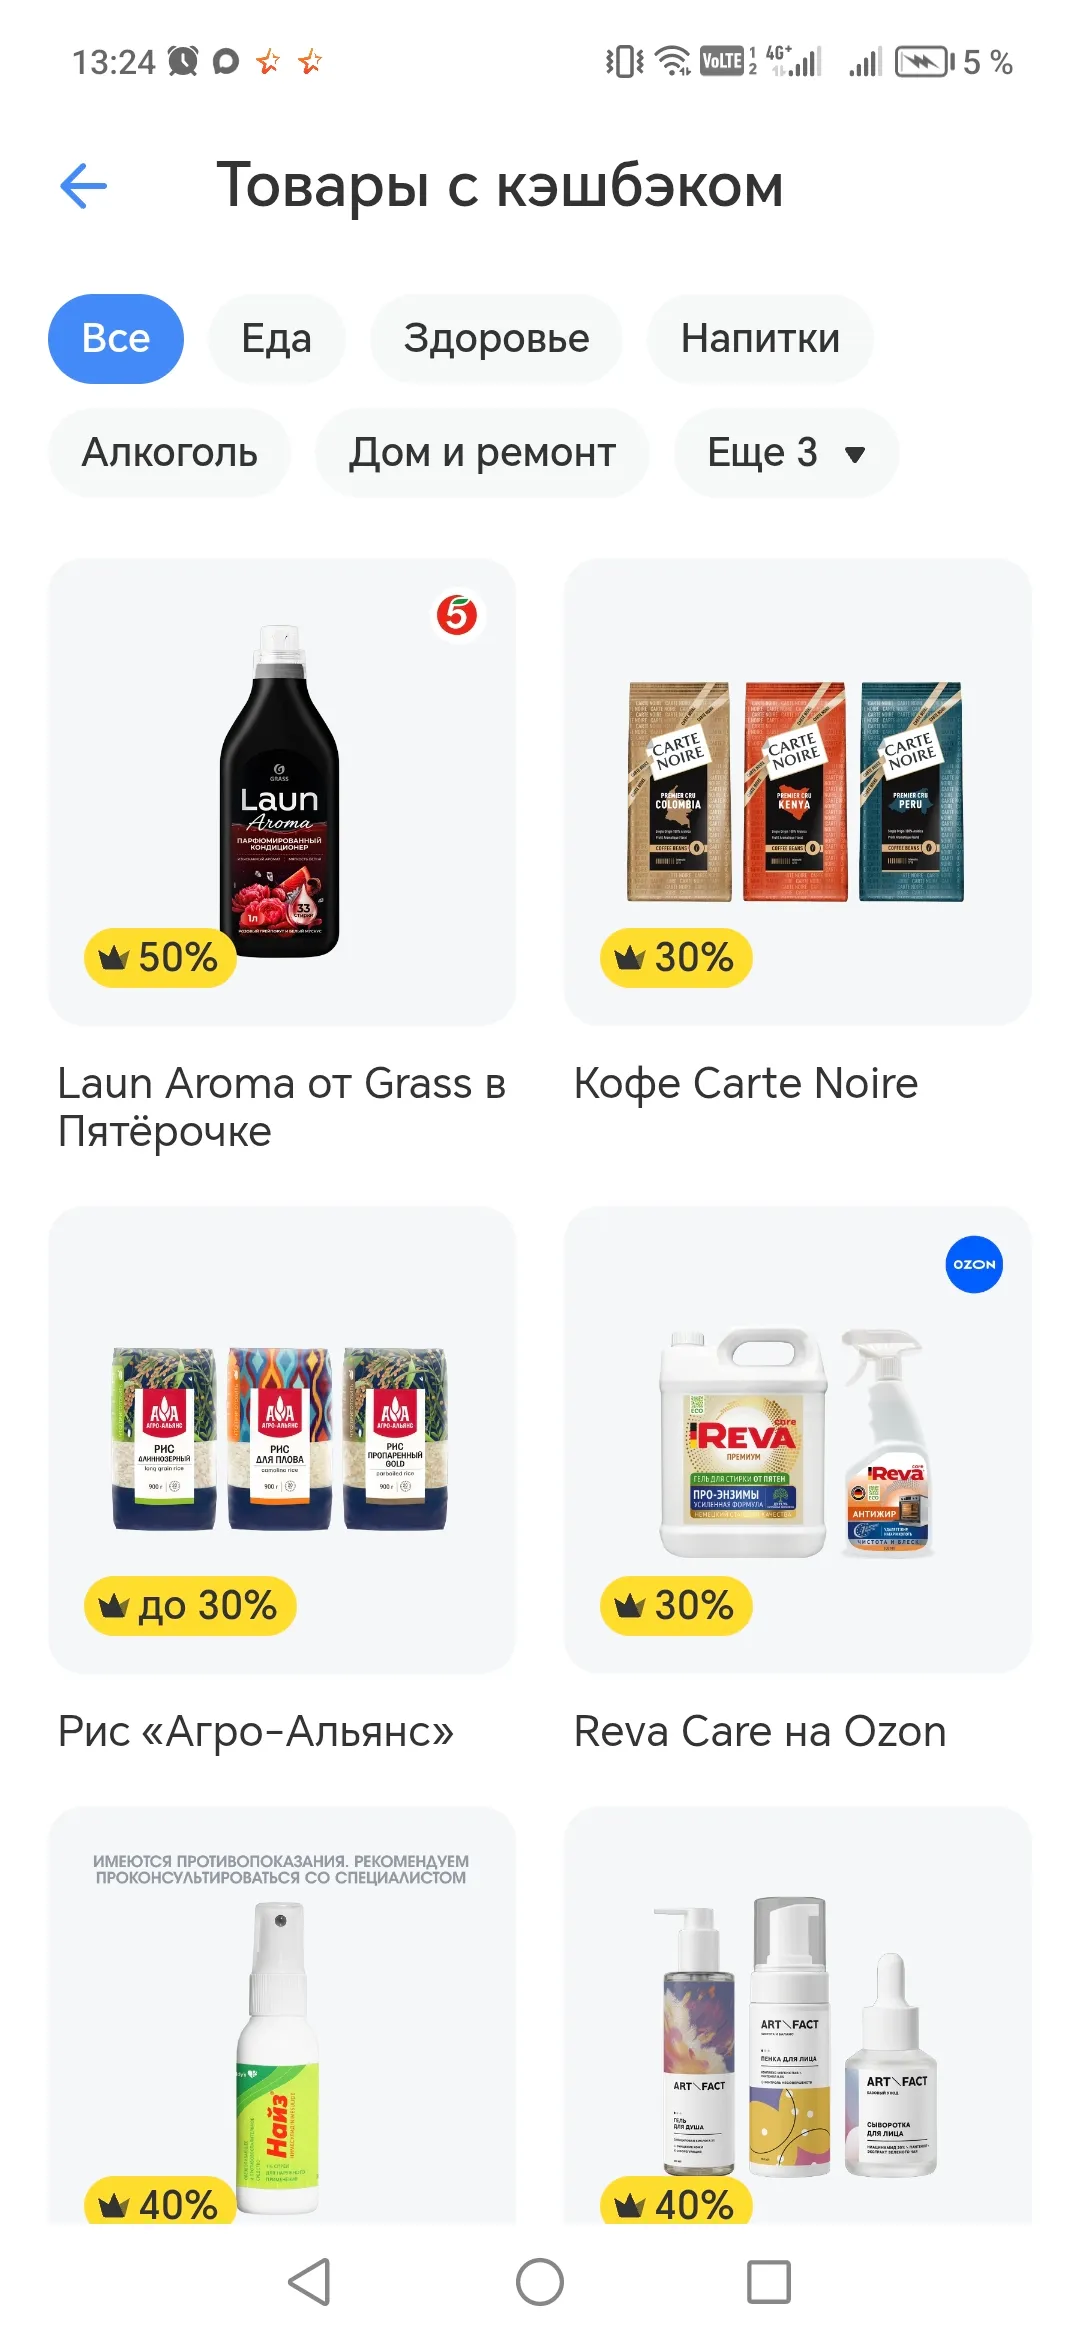
Итак, я как и многие мои соотечественники пользуюсь всеми возможными вариантами заработка лишней копеечки в наше нелегкое время. Карт конечно несколько , есть любимая, зарплатная карта Райффайзенбанк, с кешбеком 1,5 % на все без исключения, без какие либо промо и иных вложений. Просто, надёжно и не надо ломать голову какая категория подключена, какой МСС. Но выручает, когда срочно понадобилась определённая сумма, а взять негде ,мой любимый Т- Банк. Чем я пользуюсь: 1. Кубышка. ( до 25 тыс. руб...
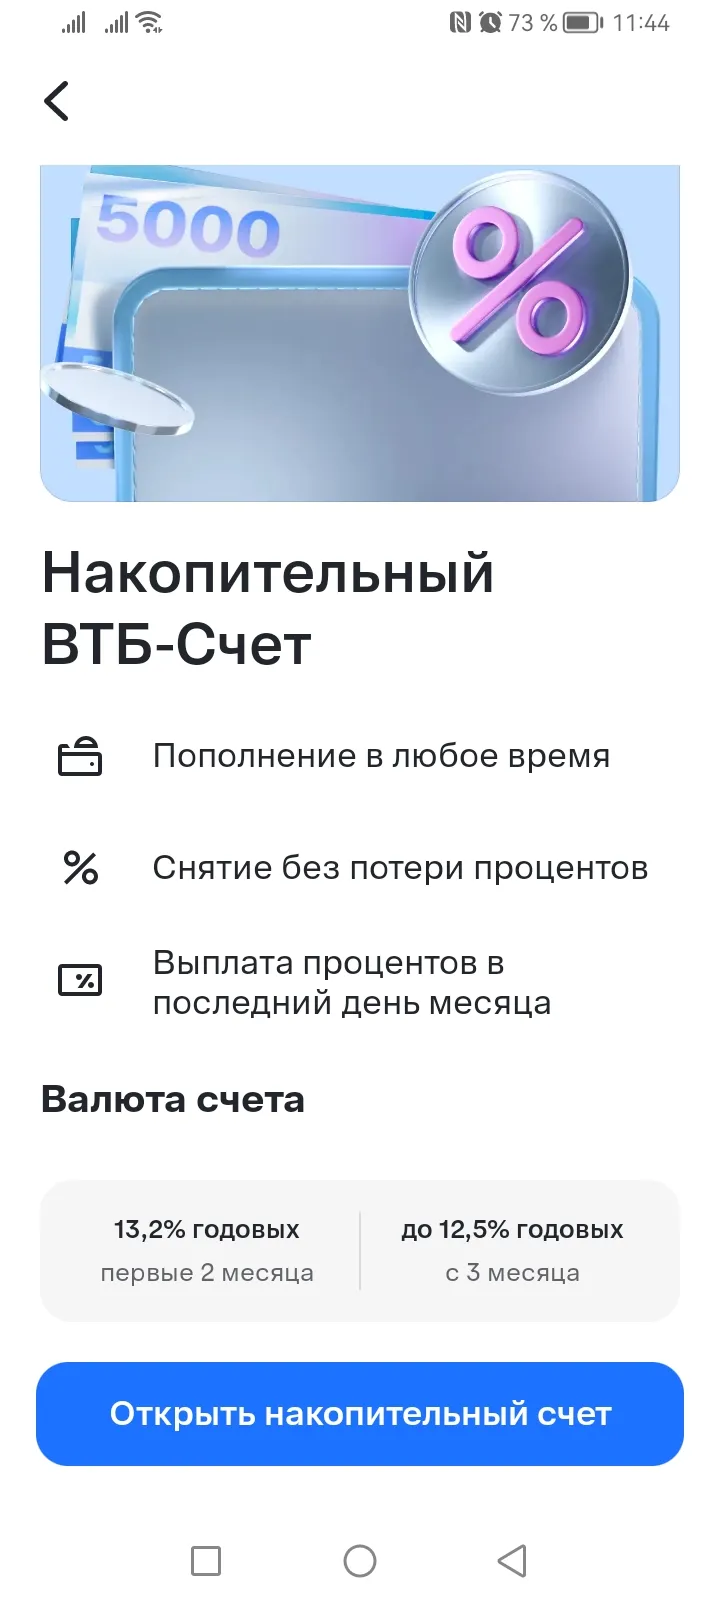
Увидела сегодня я интересное казалось бы предложение по н/с от банка втб на банки ру,https://www.banki.ru/products/deposits/catalogue/nakopitelnyie_scheta/?source=urb_13395549_header&modal-id=24356
Проценты на ежедневный остаток в ВТБ работают так:
Фиксация каждую ночь: Ровно в 00:00 мск банк фиксирует сумму на счете.
Расчет за 1 день: Процент начисляется на ту сумму, которая лежала на счете в эти конкретные сутки. Формула: Сумма × Ставка / 365 дней.
Выплата: Все начисленные за день копейки суммируются и выплачиваются раз в месяц (или ежедневно на специальном тарифе «День в плюсе»).
Главный...