


Предсказание мыслей: как искусственный интеллект изучает наши переводы по СБП
Система быстрых платежей позволяет отправить деньги за секунду по номеру телефона. Это вершина удобства для человека, но для финтех-индустрии это лишь первый шаг. Сегодня на сцену выходит искусственный интеллект. Продвинутые банковские алгоритмы учатся не просто обрабатывать наши платежи, а угадывать их заранее, превращая мобильные приложения в персональных цифровых провидцев.
Этот процесс называется предсказательной аналитикой. ИИ внутри вашего банковского приложения непрерывно анализирует огромные массивы данных: время вашей активности, геолокацию, историю прошлых операций и даже скорость, с которой вы водите пальцем по экрану.
Как ИИ предугадывает ваши действия в СБП
Современный финтех внедряет нейросети в СБП для того, чтобы сделать интерфейс приложения «живым» и индивидуальным для каждого пользователя. Вот как это работает на практике:
Умные подсказки получателей. Замечали, как при открытии вкладки переводов приложение само предлагает вам именно того друга или родственника, которому вы собирались перевести деньги? ИИ анализирует циклы ваших транзакций. Если вы каждую пятницу переводите коллеге 500 рублей за обеды, ИИ выведет его иконку на первый план именно в пятницу утром.
Автоматический расчет сумм. Нейросети анализируют контекст. Если вы оплачиваете услуги мастера по QR-коду через СБП, и ИИ «знает», что в этот день у вас обычно списывается фиксированная плата за секцию ребенка или аренду, он может заранее подставить нужную сумму в поле ввода, защищая вас от случайных опечаток в цифрах.
Невидимый щит от мошенников. Главная сила ИИ в связке с СБП - это моментальная оценка рисков. Нейросеть строит вашу цифровую модель поведения. Если вы всегда переводите небольшие суммы жителям своего региона, и вдруг ночью пытаетесь отправить крупный перевод по СБП в другой конец страны незнакомому человеку, ИИ мгновенно распознает аномалию. Он приостановит операцию за долю секунды, спасая ваши сбережения до того, как вы осознаете ошибку.
Финтех стремится к тому, чтобы процесс оплаты стал полностью незаметным, а пользователь тратил минимальное количество кликов на любое действие с деньгами.
Как пользователю поладить с финансовым искусственным интеллектом
Чтобы умные алгоритмы финтеха работали вам во благо и делали использование СБП безопаснее, стоит придерживаться нескольких простых правил:
Не ломайте свои паттерны без предупреждения. Если вам предстоит совершить крупный и нетипичный для вас перевод через СБП (например, покупка подержанного автомобиля у незнакомца), лучше сделать это в дневное время и, возможно, предварительно предупредить банк. Для ИИ резкие изменения - это главный сигнал тревоги, который приведет к блокировке.
Доверяйте умным лимитам. Настраивайте внутренние лимиты на переводы СБП внутри приложения. ИИ использует эти настройки как жесткие границы безопасности. Если нейросеть видит, что вы сами ограничили суточные траты, ей проще выявлять любые подозрительные попытки взлома.
Дайте алгоритму время на обучение. Если вы только что перешли в новый банк, его ИИ еще вас не знает. Первые недели две подсказки могут быть неточными. Просто совершайте привычные операции по СБП, и система быстро подстроится под ваш личный ритм жизни.
Синергия искусственного интеллекта и СБП превращает финтех из простого инструмента для хранения денег в полноценного интеллектуального ассистента. В будущем банковские приложения станут настолько глубоко понимать наши привычки, что интерфейс будет перестраиваться под наши нужды еще до того, как мы успеем подумать о платеже. Будущее личных финансов - это не просто скорость, это абсолютная персонализация и безопасность, управляемые невидимым цифровым разумом.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


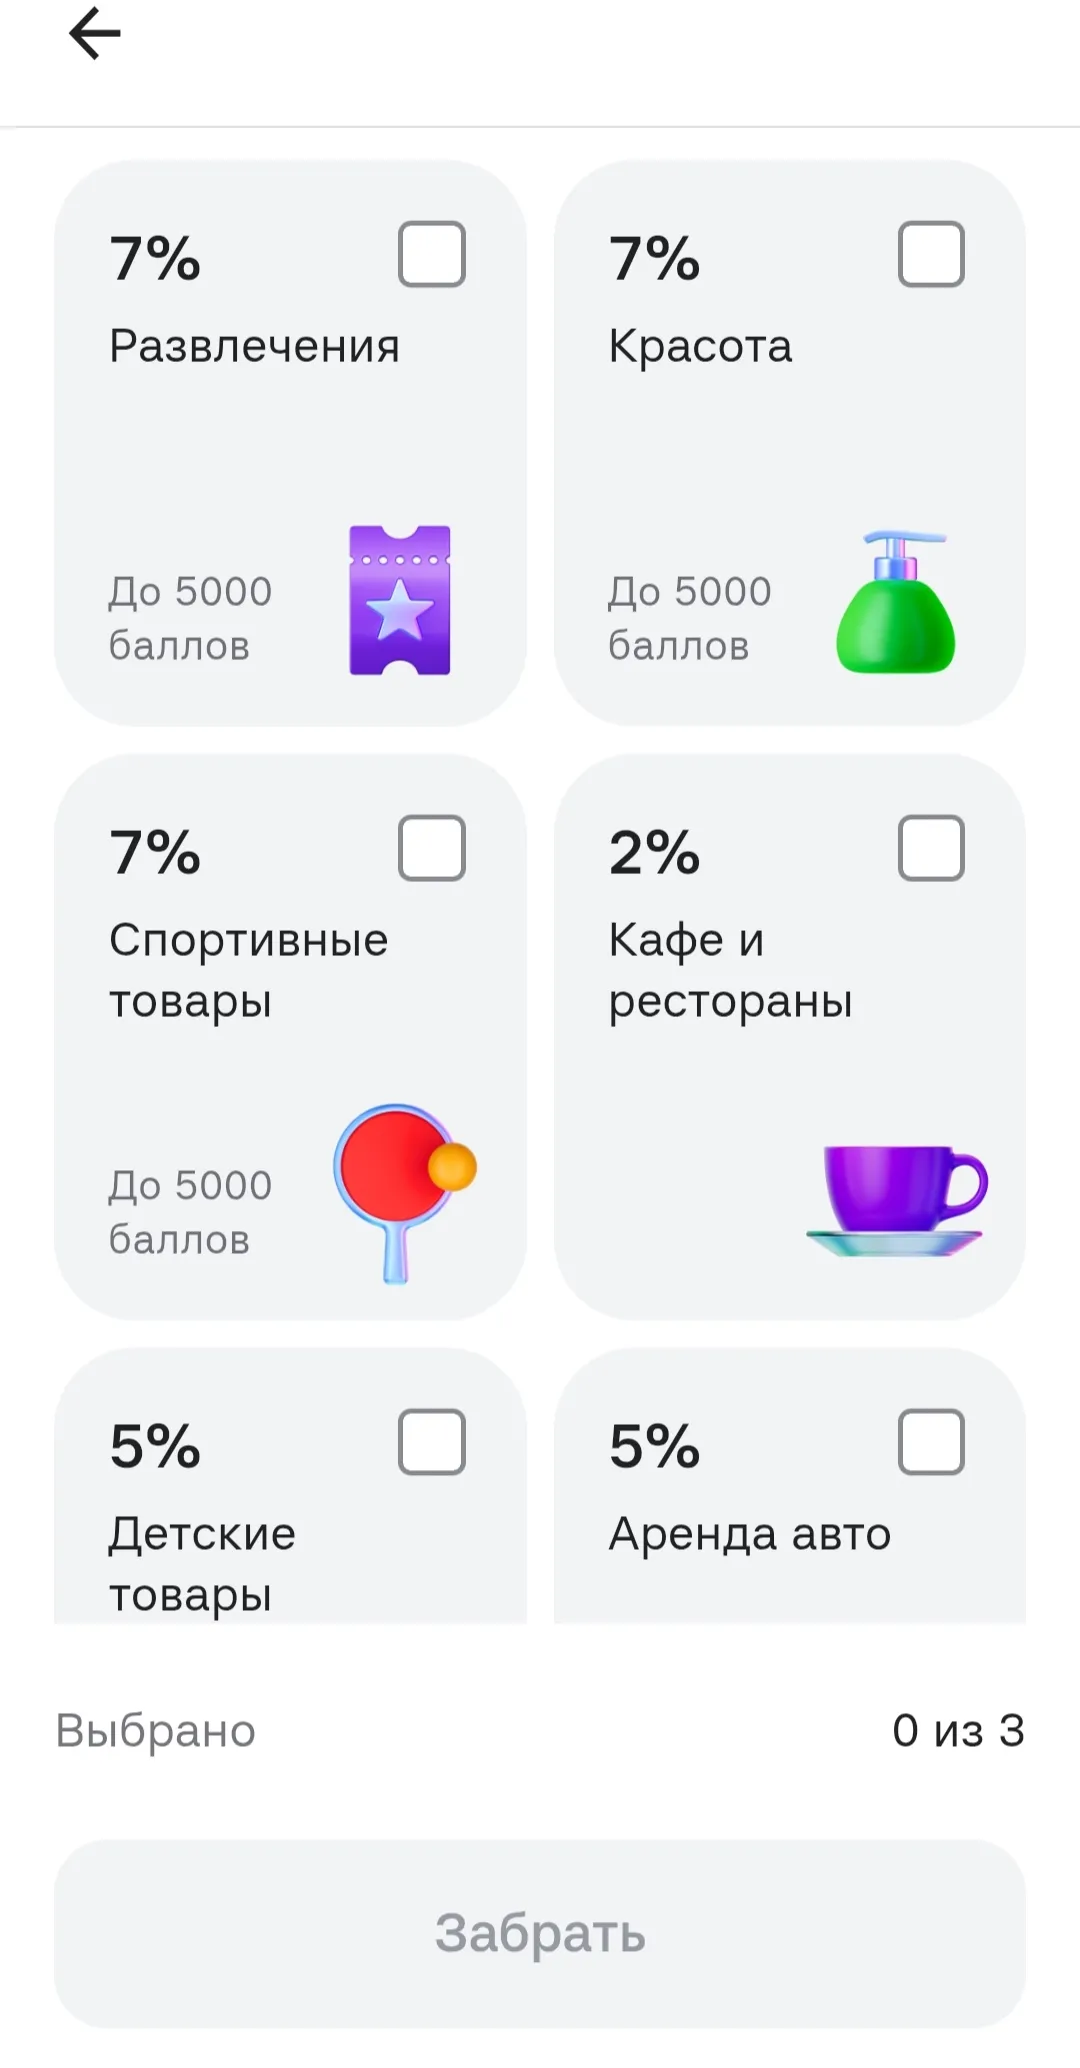
В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Большинство людей годами пользуются всего одной банковской картой - обычно той, на которую приходит зарплата. Это кажется удобным, но с точки зрения личной выгоды это огромная ошибка. Один банк просто физически не может предложить лучшие условия абсолютно на все случаи жизни. Сегодня гораздо выгоднее иметь в кошельке или смартфоне карты трех-четырех разных финансовых организаций и комбинировать их возможности.
ГПБ вводит с 1.10 НС ,, Ежедневная Копилка ,,. По - моему,ставки невысокие по % и зависят от порогов суммы на счёте.
Альфа-Банк. Изменения по условиям тарифов НС с 1.10.% (ставки теже )
Проверяйте у себя категории на октябрь - Апельсиновая карта Альфа банка
Раньше, когда открывал вклад, я в основном смотрел на процентную ставку. Если видел предложение с хорошей доходностью, то начинал сравнивать уже остальные условия. Срок казался второстепенным моментом, потому что главное было получить максимальный процент на свои деньги. Потом один раз столкнулся с довольно простой ситуацией. Вклад закончился, а я этого практически не заметил. Деньги автоматически пролонгировались, но условия на новый срок уже были другими. В итоге часть денег продолжила...
Банк,, Сбер,,, ввёл в линейку своих вкладов новый вклад с 30 сентября ,, Зарплатный максимум,,. Но , к сожалению, по - моему анализу условий тарифа этого вклада, ставка низкая

Банк Хлынов предлагает к выпуску дебетовую карту «Мир Привилегия Новая» для держателей в возрасте от 14 лет.

Страх потерять автомобиль — основная причина, по которой участники опроса не берут заем под его залог: так ответили 28%. Еще около четверти считают условия таких займов невыгодными. Об этом свидетельствуют данные опроса, проведенного Summit Group среди пользователей мобильного приложения «ДоброЗайм».
Ак Барс Банк обновил условия по дебетовой карте «Ак Барс карта с подпиской „Базовая“»:
Сейчас банки со всех экранов кричат про кредитки с грейс-периодом в 120, 200 или даже 365 дней без процентов. Выглядит заманчиво: перехватил денег, купил что нужно, а отдаешь целый год по чуть-чуть. Но бесплатный сыр только в мышеловке. Нас ловят на нашей собственной невнимательности и базовой психологии, а в итоге люди влетают на такие проценты, что проще было взять обычный кредит. Я выделил две главные подставы, о которых молчат в рекламе.