


Обновление платёжных модулей в смартфоне: незаметные этапы и последствия
Современная городская финтех-среда розничного рынка предлагает потребителям принципиально новый уровень повседневного удобства. Процесс проведения безналичных расчетов в супермаркетах, аптеках, на автозаправочных станциях или в общественном транспорте полностью избавился от необходимости носить с собой тяжелые бумажники и физические дебетовые карты. Повсеместное внедрение встроенных микрочипов ближнего бесконтактного поля сформировало устойчивый потребительский паттерн: пользователю достаточно просто поднести корпус смартфона к экрану платежного терминала, и автоматизированный софт одобряет покупку за долю секунды.
Покупатели относятся к этому беспроводному финтех-благу как к абсолютно нейтральному техническому действию, помогающему экономить силы и защищающему от утери пластика. Нам кажется логичным, что раз бесконтактный модуль работает моментально, а сам процесс обмена данными между телефоном и терминалом не требует списания комиссий здесь и сейчас, то личный бюджет находится под идеальным контролем. Это стандартное житейское представление о передовых цифровых удобствах. Однако за этой привычной и комфортной картиной скрывается жесткая ловушка внутренней архитектуры верификационных шлюзов, которую специалисты называют эффектом ближнего поля. На стыке секундного касания терминала и жестких правил межбанковского клиринга возникает скрытая временная аномалия, из-за которой свободные средства тайно тают на полном автопилоте.
Фоновые обновления: как платежные токены урезают ежедневную прибыль
Главная финансовая проблема при использовании систем бесконтактной беспроводной оплаты заключается в специфике работы платежных шлюзов на стыке операционных суток. Когда смартфон взаимодействует с терминалом на кассе, розничные роботы обмениваются не реальными реквизитами дебетовой карты, а зашифрованными цифровыми слепками - ключами безопасности. Чтобы защитить капитал от перехвата данных злоумышленниками, софт мобильного банка вынужден регулярно обновлять эти токены в фоновом режиме.
Скрытый финтех-риск возникает из-за того, что для генерации новой пачки ключей безопасности биллинговые роботы отправляют каскад скрытых проверочных запросов на центральные процессинговые серверы. Для верификации нового беспроводного токена платежная система превентивно замораживает на счете мелкую страховую долю капитала.
Внутренний софт мобильного банка определяет базу для расчета доходности в строго определенный час закрытия операционного дня . Всё то время, пока эти скрытые проверочные залоги и технические простои висят в статусе невидимой заморозки в клиринговом коридоре, общая масса свободных ресурсов на карте уменьшается, урезая базу расчета ежедневной прибыли. Из-за того, что в полночь формула тарификации вычитает временно замороженные технические доли из общей массы остатка, пассивный доход на эти ресурсы за текущие сутки начислен не будет. Деньги фактически остаются на счете, но выпадают из формулы сложного процента, бесплатно пополняя маржинальность расчетных шлюзов.
Минимальный остаток и лаги авторизации: в чём подвох посреди месяца
Представьте ситуацию: на дебетовой карте в текущий расчетный период лежал ровно пограничный лимит свободных ресурсов, необходимый для сохранения повышенных промо-условий по накопительным продуктам. Поздним вечером пользователь совершает мелкую покупку на кассе через прикладывание телефона, баланс карты на экране телефона мгновенно уменьшается.
Но на уровне межбанковского софта тарификации окончательное подтверждение от торговой точки и фоновое обновление пачки токенов зависают в шлюзе и обрабатываются только глубокой ночью на стыке операционных суток. В ту же секунду, как только автоматический скрипт тарификации банка зафиксирует эту секундную ночную просадку доступного остатка из-за технической залоговой блокировки хотя бы на одну копейку, система применит жесткие ретроспективные санкции. Робот банка найдет ту самую искусственную минимальную точку, до которой опустился баланс вашего счета после фонового запроса, и принудительно пересчитает доход за все тридцать дней расчетного периода по минимальной ставке. Вы полностью обнуляете накопленную за недели прибыль по сбережениям ради минутного удобства в телефоне и технических лагов платежного шлюза, а ваши свободные ресурсы часть месяца работали на структуру абсолютно бесплатно.
Прописание строгих правил для исключения ошибок и рисков в платежах
Полный отказ от привязки основных карт: Никогда не привязывайте к бесконтактным модулям телефона ту дебетовую карту, на которой аккумулируются основные ресурсы перед распределением в сбережения. Капитал требует тишины и полной автономности от внешних торговых шлюзов.
Использование строго пустых буферов: Открывайте бесконтактные кошельки в телефоне только на отдельном, специально созданном пустом виртуальном счете. Всегда держите его баланс на нулевом уровне и полностью отключите функцию автоматического овердрафта.
Парковка капитала на ежедневной базе: Используйте для хранения гибких накоплений исключительно инструменты с ежедневным начислением дохода на фактический остаток. В таком режиме малейший ночной технический лаг или фоновое удержание проверочного рубля уменьшит базу расчета строго на одни сутки, сохранив ядро ваших средств в безопасности от ретроспективных пересчетов.
Финальные выводы по результатам написанного
Повседневное управление личным кошельком в современную цифровую эпоху требует от каждого человека высокого уровня финансовой осознанности, строгой дисциплины и умения хладнокровно распознавать скрытые лаги автоматизированных расчетных систем розничного рынка. Эффект ближнего поля, невидимые простои капитала в залоговых шлюзах на стыке операционных суток и жесткие ловушки минимальных остатков на накопительных счетах способны незаметно уничтожать реальную доходность ваших средств при отсутствии должного ручного контроля. Рациональный переход на использование изолированных виртуальных инструментов для повседневных трат, ручной контроль лимитов на списание и парковка основного капитала на накопительных счетах с ежедневным расчетом базы гарантируют абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех транзакций и стопроцентную неприкосновенность вашего личного семейного бюджета на долгие годы.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Процесс ручного ввода длинного шестнадцатизначного номера дебетовой карты, срока её действия и инициалов владельца при оплате покупок на новых сайтах или при привязке пластика к мобильным приложениям полностью ушел в прошлое. Повсеместное внедрение систем оптического компьютерного зрения и нейросетевого анализа сформировало устойчивый потребительский паттерн: пользователю достаточно просто навести камеру смартфона на пластиковый прямоугольник, и умный софт мгновенно считывает, расшифровывает и...
Современная индустрия финансовых технологий розничного рынка в октябре 2026 года сформировала у потребителей устойчивое ощущение, что управление параметрами безопасности дебетовых карт стало полностью бесшовным, прозрачным и моментальным действием. В личном кабинете каждого крупного банковского приложения пользователям доступна функция ручной настройки суточных или месячных лимитов на проведение расходных операций, снятие наличных в банкоматах и интернет-покупки. Владелец карты может в любой...
Когда мы с женой начали жить вместе, деньги быстро стали источником напряжения. Каждый считал, что он тратит меньше, а партнёр - больше. Я решил навести порядок и перепробовал, кажется, всё. Рассказываю, что прижилось, а что я бросил.Начал с таблицы в Excel. Скачивал шаблоны, настраивал категории, вписывал каждую покупку. Хватило меня на три недели. Главная проблема - ручной ввод. Стоит один раз пропустить пару дней, и данные теряют смысл. Плюс мы с женой не могли синхронизировать таблицу, а...
Когда мы открываем на телефоне программу для ведения бюджета, личный кабинет или электронный кошелек, нам кажется, что мы полностью контролируем свои действия. Мы сами выбираем, какую сумму перевести, какой тариф подключить или сколько денег отложить в накопления.

С 1 октября российские маркетплейсы обязаны возвращать покупателям деньги за товары в срок не более десяти дней с момента оформления требования о возврате. Это требование закреплено во вступающем в силу законе о платформенной экономике. Закон регулирует деятельность цифровых платформ, которые выступают посредниками при сделках и дают возможность оплачивать товары, работы или услуги. Об этом пишут «РИА НОВОСТИ».
Еще несколько лет назад процесс оплаты покупок в интернете был стандартным: мы просто вводили данные карты и ждали списания средств. Но сегодня при оформлении заказа перед нами открывается целое меню из различных финансовых инструментов. Нам предлагают оплатить покупку обычной картой, отсканировать QR-код через государственную систему быстрых переводов, воспользоваться внутренним кошельком торговой площадки или разделить платеж на четыре части. Обычному пользователю бывает трудно с ходу...
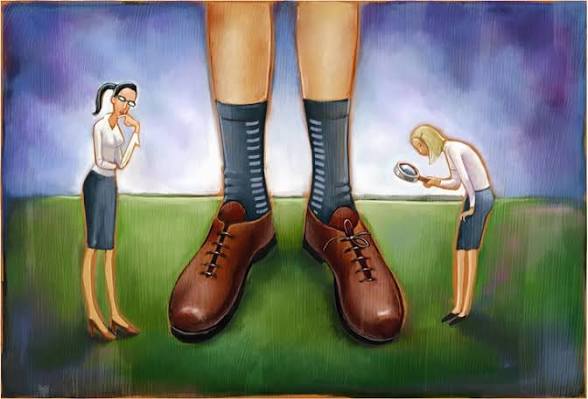
Нас с детства учат экономить: искать желтые ценники, сравнивать цены в приложениях и брать то, что подешевле. Но на практике часто выходит наоборот - чем сильнее пытаешься сберечь каждую копейку, тем быстрее пустеет карта. Еще в прошлом веке писатель Терри Пратчетт сформулировал простое житейское правило, которое позже экономисты назвали «теорией сапог». Оно на пальцах объясняет, почему привычка покупать все самое недорогое на самом деле удерживает нас на мели и не дает накопить нормальную...
Квартиру мы с женой купили в конце 2024 года, но за вычетом я собрался только сейчас.

С 15 сентября 2026 года Сбер запустил акцию: зарплатные клиенты получают мобильную связь полностью бесплатно — 50 ГБ интернета и 300 минут в месяц без абонентской платы. Не скидка, не бонусы, не «при выполнении условий по тратам» — просто ноль рублей. Я подключилась в первый же день и рассказываю, как это работает и есть ли подвох.
В прошлом году я потратил на стоматологию и обследования почти 90 тысяч рублей. Платил сам, чеки складывал в папку, но долго не решался разбираться с вычетом - казалось сложно и долго. Оказалось, зря боялся. Рассказываю, как всё прошло.Сначала разобрался, что вообще можно вернуть. Вычет положен за оплату медицинских услуг - приёмы врачей, диагностику, анализы, стоматологию, стационар. Ещё за лекарства, купленные по рецепту, и за полис ДМС. Можно вернуть не только за себя, но и за супруга, родите...