


Как я выбрал кредитную карту с кэшбэком и не пожалел: сравнение 3 вариантов
Зачем мне вообще кредитка
Долгое время я относился к кредитным картам настороженно: казалось, что это ловушка для тех, кто не умеет считать деньги. Но потом понял простую вещь: если гасить долг в льготный период и не снимать наличные, кредитка — это беспроцентный заём плюс кэшбэк. Главное — дисциплина.
В конце прошлого года я решил завести карту для повседневных трат: продукты, заправка, кафе. Цель — получать кэшбэк и не платить проценты. Потратил пару вечеров на сравнение и остановился на трёх вариантах.
Три карты, которые я сравнивал
Вариант 1. Карта крупного госбанка
· Льготный период: до 50 дней
· Кэшбэк: 1% на всё, 5% в отдельных категориях (меняются каждый месяц)
· Обслуживание: бесплатно при тратах от 10 000 ₽ в месяц
· Лимит: до 300 000 ₽
Вариант 2. Карта частного банка с длинным грейсом
· Льготный период: до 120 дней
· Кэшбэк: 1,5% на всё, без категорий
· Обслуживание: 0 ₽ навсегда
· Лимит: до 500 000 ₽
Вариант 3. Карта с кэшбэком в конкретных категориях
· Льготный период: до 55 дней
· Кэшбэк: до 10% в выбранных категориях (АЗС, рестораны, супермаркеты)
· Обслуживание: 99 ₽ в месяц, если траты меньше 5 000 ₽
· Лимит: до 200 000 ₽
Что я выбрал и почему
Я остановился на втором варианте — карте частного банка со 120-дневным льготным периодом.
Причина: мне важнее длинный грейс, чем высокий кэшбэк в отдельных категориях. 120 дней позволяют спокойно разнести крупные покупки, не торопясь с погашением. Кэшбэк 1,5% на всё — пусть и не рекордный, зато не нужно каждый месяц выбирать категории и следить, куда он начисляется.
Посчитал на своих тратах: примерно 40 000 ₽ в месяц. За год это 480 000 ₽, кэшбэк 1,5% — около 7 200 ₽. Плюс деньги лежат на вкладе ещё 3 месяца, пока идёт грейс, и приносят дополнительный доход.
Что важно проверить перед оформлением
Первое — реальный льготный период. У некоторых карт 120 дней считаются не с момента покупки, а с даты отчётной даты. В итоге грейс может оказаться короче.
Второе — условия бесплатного обслуживания. Часто «бесплатно» только при определённых тратах. Если не выполнить условие — списывают комиссию.
Третье — кэшбэк и лимиты. Иногда максимальная сумма кэшбэка ограничена, например 3 000 ₽ в месяц. Всё, что выше, не начисляется.
Четвёртое — снятие наличных. Почти всегда это платно и сразу выводит из льготного периода. Для меня это не критично, но важно знать.
Вывод
Кредитная карта — инструмент, а не ловушка. Если гасить вовремя и не снимать наличные, она реально экономит деньги. Главное — не гнаться за максимальным кэшбэком, а выбрать то, что подходит именно вашему стилю трат.
А вы пользуетесь кредитками? Какую выбрали и почему?

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

С чего всё началось
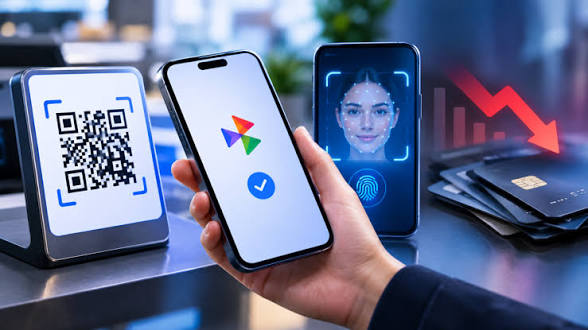
Еще несколько лет назад пределом мечтаний казалась оплата покупок смартфоном в один клик. Сегодня мы наблюдаем следующий тектонический сдвиг в финтехе - деньги становятся полностью неосязаемыми. Благодаря объединению искусственного интеллекта, Системы быстрых платежей и биометрических технологий нам больше не нужны ни карты, ни телефоны, ни умные часы. Чтобы оплатить покупку на кассе супермакета или в метро, достаточно просто посмотреть в камеру специального терминала.Этот процесс называется...
Когда мы говорим о росте цен, мы привыкли смотреть на ценники в магазинах. Если молоко стоило сто рублей, а стало стоить сто двадцать - это понятная, классическая инфляция. Все уже научились замечать и «шринкфляцию», когда производители незаметно уменьшают объем упаковки, наливая вместо литра 900 миллилитров.
В экономике и психологии существует удивительный феномен, который заставляет даже самых умных и расчетливых людей совершать абсолютно нелогичные поступки. Представьте человека, который купил дорогой годовой курс по программированию, но уже через две недели понял, что эта сфера ему абсолютно не интересна, а уроки наводят тоску. Вместо того чтобы зафиксировать убыток и заняться чем-то полезным, он продолжает заставлять себя учиться, тратит кучу времени и даже докупает дополнительные учебники. На...
Финансовый лайфхак, который реально работает (и не про «откладывай по 100 рублей»)
В финансовой среде много говорят о планировании будущего, инвестициях на десятилетия вперед и жесткой экономии ради глобальных целей. Однако в погоне за безопасным завтра люди часто попадают в психологическую ловушку - синдром отложенной жизни. Это состояние, когда реальное управление деньгами и получение пользы от них постоянно переносятся на некий идеальный момент, который может никогда не наступить.
Заходя в любой современный супермаркет, мы всё чаще видим на кассах самообслуживания небольшие черные камеры со светящимися ободками. Терминалы настойчиво предлагают отложить в сторону пластиковую карту, убрать смартфон и оплатить покупку лицом. Банковские приложения соревнуются в щедрости, обещая повышенный кэшбэк, скидки на продукты и бесплатный премиум-статус, если вы прямо сейчас загрузите селфи в систему и сдадите биометрию. Но откуда такая отчаянная щедрость? Зачем финансовым гигантам...
Копить деньги — это не про «жить впроголодь и прятать каждую копейку под матрас». Это про то, чтобы твоиденьги потихоньку работали на тебя, а ты при этом не чувствовал себя обделённым. И самое главное: копитьможно даже с небольшой зарплаты или стипендии. Главное — сделать это привычкой, а не разовой акцией «вэтом месяце точно начну».
Параллельно с основной работой я брал заказы на копирайтинг. Деньги приходили на карту, и поначалу меня это устраивало. Но однажды клиент попросил чек, и я понял, что работать «в серую» становится рискованно. Так я решил оформить самозанятость.Регистрация заняла десять минут. Я скачал приложение «Мой налог», вошёл через «Госуслуги» и подтвердил статус. Никаких походов в налоговую, очередей и бумаг. Сразу после регистрации мне начислили налоговый бонус - 10 000 рублей, который автоматически...
Недавно мне пришло на электронную почту выгодное предложение от Ренессанс Жизнь 20% годовых сроком на 6 лет при оформлении НСЖ. Я согласилась и оформила. Хотела бы получить комментарии, мнения по поводу этого предложения и правильном или неправильном моём действии. Сейчас 14 дней в моём распоряжении оставить или разорвать договор и вернуть деньги на свой банковский счёт. Заранее всем откликнувшимся большое спасибо.