


Как с 1 октября 2026 года можно вносить наличные через чужой банкомат
С 1 октября 2026 года у клиентов российских банков появляется новый способ пополнять свой счет наличными. Деньги можно будет внести через банкомат другого банка, если тот подключен к соответствующему сервису Системы быстрых платежей.
Раньше для такой операции обычно требовался банкомат банка, который выпустил карту, либо устройство банка-партнера. Если рядом подходящего банкомата не было, клиенту приходилось искать другой способ пополнения. Теперь инфраструктура может использоваться шире, хотя воспользоваться новой возможностью получится не в каждом банкомате.
Дело в том, что подключение банков к сервису добровольное. Поэтому после запуска функция будет постепенно появляться в устройствах разных кредитных организаций.
Какие установлены ограничения
Для внесения наличных через сторонний банкомат предусмотрены отдельные лимиты. За один раз можно внести не более 25 000 рублей. В течение суток общий объем таких операций не должен превышать 50 000 рублей, а за месяц установлен предел в 200 000 рублей.
Важный момент заключается в том, что лимит рассчитывается на конкретного человека, а не отдельно по каждому банку. Например, если за день клиент уже внес 40 000 рублей через банкомат одной кредитной организации, через устройство другого банка ему останется доступно только 10 000 рублей.
Попытка внести еще 25 000 рублей в такой ситуации не пройдет. Система заранее увидит, что суточный предел будет превышен, и не позволит завершить операцию.
Проверка проводится через инфраструктуру СБП. Банкомат сначала отправляет запрос, после чего система определяет, сколько клиент еще может внести. Только после этого операция продолжается. Поэтому превышение лимита не должно приводить к ситуации, когда устройство забрало деньги, а затем отказалось их зачислять.
При этом конкретный порядок восстановления доступного лимита может зависеть от банка. В одних случаях расчет идет по календарным суткам, в других может применяться период в 24 часа. Поэтому перед крупным пополнением лучше проверить условия в приложении банка.
Что изменится для клиентов
Главное преимущество нововведения заключается в том, что клиенту больше не обязательно искать именно банкомат своего банка. Подойдет устройство другой кредитной организации, если оно принимает наличные и поддерживает новую возможность.
Для людей, которые живут там, где банкоматов немного, это может быть особенно удобно. Например, если поблизости установлен банкомат другого банка, а до устройства своего банка нужно ехать несколько километров, наличные можно будет внести на карту через ближайший подходящий аппарат.
Однако рассчитывать на то, что с 1 октября заработают абсолютно все банкоматы, не стоит. Банки самостоятельно решают, подключаться ли к сервису. Поэтому доступность функции будет зависеть от конкретного устройства и банка.
Как будет проходить пополнение
Сама процедура для клиента останется привычной. Нужно вставить карту в банкомат или воспользоваться бесконтактным считывателем, пройти идентификацию, выбрать внесение наличных и положить купюры в приемник.
После подсчета денег банкомат передает информацию в систему. СБП проверяет доступный лимит и направляет данные банку, который обслуживает счет клиента. Если операция разрешена, деньги должны поступить практически сразу.
Использовать этот механизм для передачи наличных другому человеку нельзя. Новая функция предназначена для пополнения собственного счета. То есть человек вносит наличные и получает их на свой счет в другом банке. Отправитель и получатель должны совпадать.
В первую очередь сервис рассчитан на физических лиц. Для предпринимателей и организаций могут действовать другие правила.
В каких случаях банкомат может отказать
Самая простая причина отказа связана с отсутствием технической поддержки. Если банк, которому принадлежит банкомат, пока не подключил соответствующий сервис, провести операцию через него не получится.
Другой вариант связан с лимитами. Если дневной или месячный предел уже выбран, система не разрешит внести дополнительную сумму.
Кроме того, банк может остановить операцию из-за подозрений в мошенничестве. Антифрод-система оценивает не только сумму, но и другие параметры операции.
В нормальной ситуации все эти проверки проводятся до приема наличных. Если же деньги были приняты банкоматом, но не поступили на счет, необходимо сохранить чек и обратиться в банк, которому принадлежит устройство. При обращении пригодятся дата и время операции, сумма и данные счета, на который должны были поступить деньги.
Будет ли комиссия
Сам факт возможности внести деньги через чужой банкомат еще не означает, что операция всегда будет бесплатной.
Банк может установить комиссию за такую услугу. Ее размер, если она предусмотрена тарифом, должен быть показан на экране банкомата до окончательного подтверждения операции.
Поэтому стоимость пополнения может отличаться в зависимости от того, каким устройством пользуется клиент. В одном банкомате комиссия может отсутствовать, а в другом за аналогичную операцию придется заплатить.
Если есть возможность выбрать устройство, перед внесением денег стоит проверить размер комиссии. Для регулярных пополнений также имеет смысл заранее изучить тарифы своего банка.
Кому пригодится новая возможность
Для жителей крупных городов нововведение может быть не столь заметным, поскольку там обычно достаточно банкоматов разных банков. А вот в небольших населенных пунктах разница может оказаться существенной.
Если рядом есть только банкомат другого банка, теперь его можно будет использовать для пополнения собственного счета при условии, что устройство поддерживает сервис. Это избавит от необходимости искать банкомат своего банка или ехать в отделение.
Функция также пригодится тем, кто регулярно получает наличные и хочет быстро переводить их на банковский счет.
При этом для крупных сумм новый способ не станет полноценной заменой обычному пополнению. Через сторонние банкоматы действует месячный предел в 200 000 рублей. Если требуется внести больше, придется использовать другие варианты, например банкомат или кассу банка, обслуживающего счет.
Таким образом, новое правило расширяет возможности клиентов, но не отменяет привычные ограничения. С 1 октября 2026 года наличные можно будет вносить через банкоматы других банков, подключенных к сервису, однако перед операцией стоит проверить доступность функции, лимит и возможную комиссию.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

К 1 сентября 2026 года общий объем средств россиян в банках достиг 67,07 трлн рублей. За август показатель увеличился примерно на 135 млрд рублей, или на 0,2%. На первый взгляд может показаться, что население снова стало активнее размещать деньги на депозитах. Однако структура изменений говорит о другом.
Думаете, что знаете про вклады всё? Часто именно «очевидные» вещи и подводят: кажется, что логика простая, а на деле теряешь доход из‑за пары нюансов. Разбираем самые популярные мифы — и как не попасться. 👇
Рейтинг банков по кредитам физлицам в 2026 году
Кажется, что идеальный вклад должен быть простым: можно регулярно докидывать деньги — и при этом получать высокий процент. Но банки редко предлагают такой вариант. Рассказываем, почему. 👇
Как заранее оценить комиссию за международный перевод
Решили мы тут обновить наши финансовые закрома и переложить скопленные деньги под более интересный процент. И тут у нас с супругой разгорелась нешуточная дискуссия в духе «аналитиков с Уолл-стрит». Решил поделиться нашим диалогом, может, кому-то сэкономит время.— Жена: Давай откроем классический вклад на год! Смотри, какие сочные ставки сейчас дают банки, зафиксируем доходность и будем спать спокойно.— Я: План надежный, как швейцарские часы, если бы не одно «но». А если деньги понадобятся...
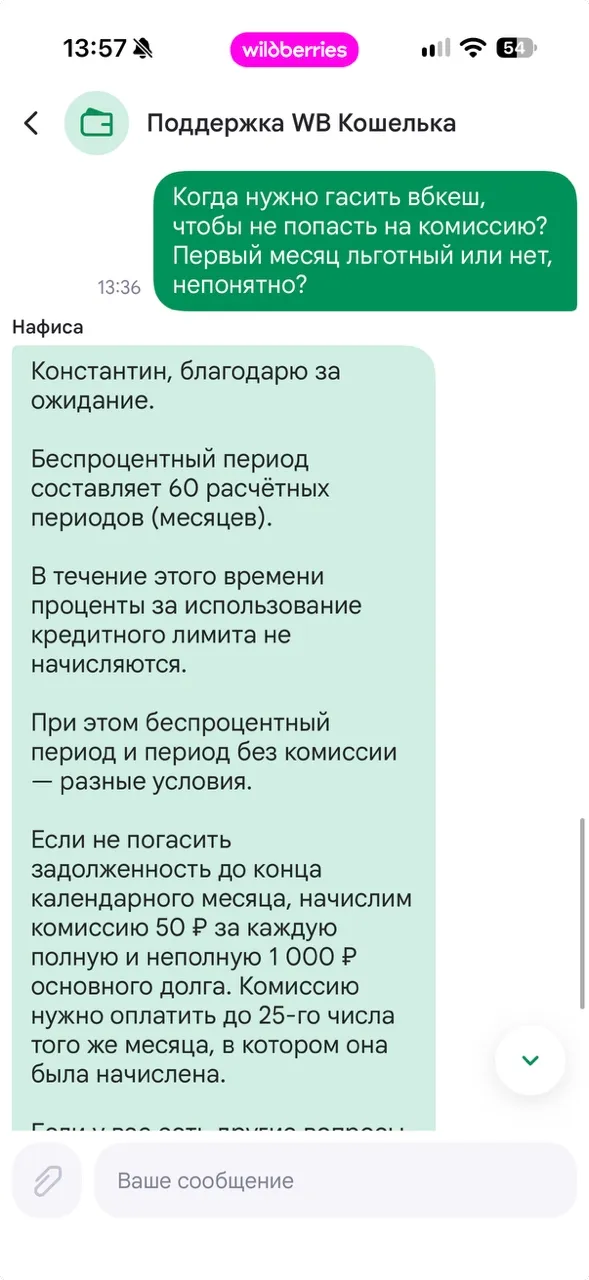
В последнее время крупнейшие маркетплейсы начали активно одобрять пользователям собственные возобновляемые кредитные лимиты для покупок (например, «WB Кэш» от WB Банка или Сбер Фикс). В рекламе и на экранах смартфонов нам обещают фантастические условия — «беспроцентный период до 60 месяцев (5 лет)». Однако за этой красивой вывеской скрывается жесткий маркетинговый капкан, о котором обычные покупатели узнают слишком поздно, получая огромные переплаты. Давайте разберем финансовую механику этого...
Банк ,, Локо,, снял ограничение -90дней по условиям тарифа, по периоду охлаждения клиента -90дней , для получения приветсвеной повышенной ставке по НС Локо счёт в статусе ,, новый клиент,,.
Банк ,, Кузнечный ,, повысил % ставки по вкладам с 3.10
Банк ГПБ повысил ставки по 7 своим вкладам из линейки вкладов , но снизил по вкладу ,, Ключевой момент ,, ( по- моему анализу на краткосроке ) . Флагманский ставка - 16% на сроке - 3года остаётся.