Первая пластиковая карта: механика первых финансовых простоев
В начале шестидесятых годов двадцатого века индустрия розничных расчетов переживала переходный период. Первые кредитные и расчетные карты уже начали появляться в обиходе состоятельных горожан, однако они были сделаны из плотного картона или пластика с выпуклыми буквами. Процесс совершения покупки в магазине или ресторане сопровождался утомительными механическими процедурами. Продавец брал карту, помещал её в специальный тяжелый пресс - импринтер - и с силой прокатывал рычаг, чтобы отпечатать рельефный номер на тройной копии бумажного чека под копирку. Одно это действие занимало несколько минут, создавая заторы у прилавков и вызывая глухое раздражение в очередях. Самая большая проблема заключалась в том, что эти бумажные оттиски никак не были связаны с реальным состоянием банковского счета клиента. Чтобы проверить, не превышен ли лимит по карте при крупной покупке, кассир был вынужден вручную листать толстые брошюры со списками заблокированных номеров или звонить по телефону оператору для получения устного одобрения. Система расчетов была слишком медленной, несла в себе колоссальные риски мошенничества и требовала огромного количества ручного труда. В тысяча девятьсот шестидесятом году инженеры ведущих финтех-лабораторий начали искать способ закодировать информацию о владельце непосредственно на самом пластике, чтобы считывать её автоматически с помощью первых вычислительных машин.
Изобретение утюга и появление технологии невидимого холдирования
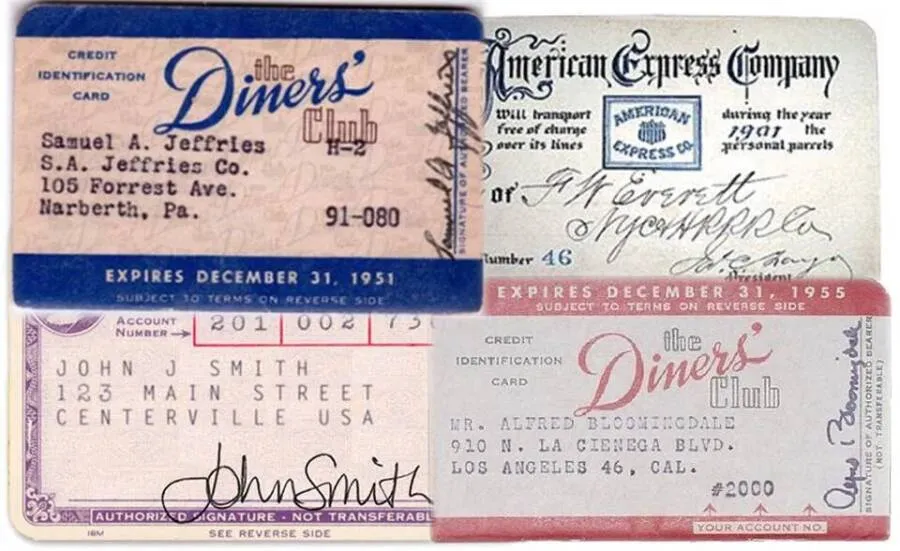
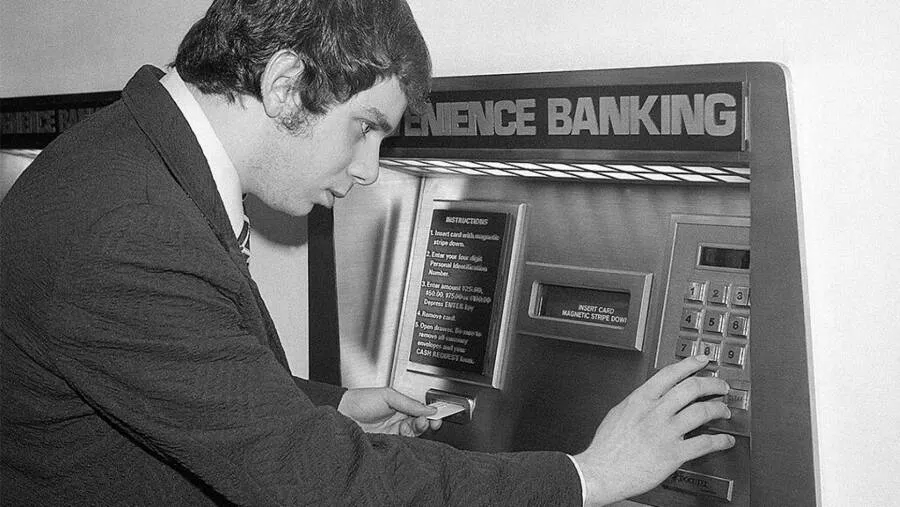
Прорыв в технологиях бесконтактного считывания произошел благодаря случайному житейскому озарению. Один из ведущих инженеров пытался прикрепить отрезок магнитной ленты от обычного аудиомагнитофона к пластиковой карточке, однако клей деформировал подложку, и компьютерные датчики не могли считать записанный код. Решение подсказала супруга изобретателя, которая предложила использовать обычный бытовой утюг для расплавления краев ленты. Горячий металл намертво впрессовал магнитную дорожку в структуру пластика без использования химических веществ. Так родилась первая в мире карта с магнитной полосой, способная хранить в зашифрованном виде номер счета, имя владельца и срок действия документа.Внедрение магнитных дорожек позволило создать первые электронные терминалы, которые распознавали данные за долю секунды после обычного проката пластика через щель считывателя. Однако именно этот технологический триумф породил феномен, который современные финансисты называют отложенным межбанковским клирингом. Ранние телефонные шлюзы связи не имели достаточной пропускной способности, чтобы обрабатывать миллионы транзакций одновременно в режиме реального времени. Чтобы защитить систему от перегрузок, софт розничных точек работал по принципу раздельного холдирования. В момент проката магнитной полосы на кассе терминал лишь временно блокировал страховой залог на счете клиента, а окончательный пакет документов отправлялся на сервер банка только в конце операционного дня.
Исторические корни при пакетной обработке данных
Эта пакетная механика моментально создала скрытые издержки для вкладчиков, которые рассчитывали на получение пассивного дохода от хранения свободных денег. В конце шестидесятых и начале семидесятых годов банки уже активно начисляли ежедневные проценты на остаток средств по дебетовым продуктам. Формула подсчета прибыли ориентировалась исключительно на те цифры, которые фиксировались в бухгалтерской базе в секунду финального закрытия операционных суток.
Если транзитный расходный пакет из магазина попадал на центральный сервер во время ночной верификации данных, автоматический скрипт тарификации превентивно вычитал весь замороженный объем ликвидности из общей массы капитала за прошедшие сутки. Средства уже фактически покинули кошелек покупателя, но из-за долгой обработки клиринговых шлюзов они целые сутки висели в невидимом верификационном коридоре, уменьшая базу расчета пассивной прибыли.
Именно тогда в правилах розничного рынка закрепились жесткие санкции за кратковременную просадку баланса на стыке операционных суток. Малейшее ночное удержание проверочного залога приводило к автоматическому ретроспективному пересчету всей месячной доходности накопительного кошелька по минимальной ставке до востребования.
Безопасные финансовые правила
Чтобы невидимые простои капитала внутри первых электронных систем не уничтожали пассивную выгоду, бережливые держатели карт той эпохи были вынуждены вырабатывать правила строгой транзакционной дисциплины. Прежде всего возник категорический отказ от проведения любых крупных покупок по картам в выходные дни или во второй половине недели, когда лаг межбанковского обмена данными мог растянуться на несколько суток. Все важные расчеты планировались строго на утренние часы понедельника.
Основные свободные ресурсы вкладчики старались полностью изолировать от операционной суеты, удерживая их на специальных сберегательных книжках. Для повседневных нужд использовался отдельный пластиковый буфер с минимальным лимитом, что полностью защищало основное ядро капитала от технических блокировок уличных терминалов. С развитием технологий магнитные полосы уступили место чипам, бесконтактным модулям в телефонах и умным ИИ-алгоритмам Системы быстрых платежей. Однако исторические лаги никуда не исчезли - они лишь замаскировались под красивые анимации, моментальные пуш-уведомления и графические виджеты баланса. Понимание механики работы отложенных чеков и использование пустых виртуальных карт для текущих трат остаются лучшим способом защиты личного бюджета и в наши дни.
История развития мирового финтеха наглядно доказывает, что за каждым шагом в сторону цифрового комфорта всегда скрываются теневые алгоритмы автоматизированных расчетных систем. Изобретение пластиковой карты с магнитной полосой в шестидесятых годах навсегда избавило человечество от бумажной волокиты и прессов-импринтеров, но одновременно с этим породило скрытые залоговые шлюзы, невидимые простои капитала при закрытии операционного дня и жесткие правила ретроспективного пересчета остатков. Высокий уровень финансовой осознанности, строгая дисциплина при планировании трат и изоляция основного сберегательного ядра от операционной суеты гарантируют абсолютную кибербезопасность и стопроцентную неприкосновенность вашего личного семейного бюджета на долгие годы.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

При посещении новых торговых площадок, образовательных платформ или сервисов объявлений больше нет необходимости тратить время на заполнение длинных анкет, подтверждение электронной почты или создание сложных паролей. Кнопка мгновенного входа с помощью единого банковского профиля превратилась в стандарт сетевого комфорта. Пользователь просто подтверждает передачу информации, и система мгновенно открывает доступ к личному кабинету стороннего ресурса. Такой способ авторизации повсеместно...
Квартиру в Питере я сдавал три года, но налоги платить начал только на второй год. Первый год работал «в серую», пока не получил письмо из налоговой с напоминанием о необходимости задекларировать доход. Хорошо, что не штраф. С тех пор я разобрался в теме досконально.Главное правило - доход от аренды облагается налогом независимо от срока договора. Многие думают, что если заключить договор на 11 месяцев, налог платить не нужно. Это миф. Неважно, кто арендатор - физическое лицо, военнослужащий...
Когда мы смотрим фильмы про освоение космоса, мы видим лазерные пушки, огромные корабли и далекие планеты. Но режиссеры почти никогда не показывают самую приземленную вещь - как герои платят за топливо или покупают еду на космических станциях.Человечество стремительно приближается к эпохе частных космических полетов и постоянных баз на Луне и Марсе. Давайте разберемся, почему наши привычные рубли и доллары не полетят к звездам, и как будет устроен финансовый мир за пределами Земли.
Французский философ Дени Дизерот почти всю жизнь прожил в крайней бедности. Но однажды у него появились деньги, и он решил купить себе великолепный новый халат малинового цвета. Вещь была настолько красивой, что философ не мог ей нарадоваться. Однако, сев за свой рабочий стол, Дидро внезапно заметил, что его старый потрепанный стул выглядит ужасно рядом с роскошной тканью. Он купил новый стул. Затем пришлось поменять ковер, картины на стенах, шторы и, наконец, всю мебель в доме. В итоге...
Посмотрела свою выписку за сентябрь и ужаснулась: за 4 месяца платила за подписку на облачное хранилище, которым не пользовалась с весны. Плюс стриминг, о котором забыла после одного вечера с сериалом. Знакомо?
Эскроу-счёт - это специальный банковский счёт, на котором деньги покупателя блокируются до выполнения продавцом своих обязательств.
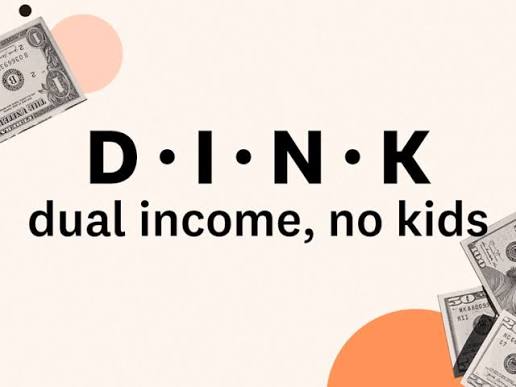
Перед началом поста - дисклеймер: Данный материал носит исключительно ознакомительный характер и представляет собой анализ современных трендов в сфере экономики и финансов. Автор не оценивает личные ценности, убеждения или жизненный выбор человека, а лишь рассматривает поведение различных групп потребителей с точки зрения распределения денежных потоков.
Мечтаете о чём-то большом — путешествии, новом ноутбуке или своём деле? Не обязательно отказывать себе в маленьких радостях, чтобы накопить на мечту. Вот несколько способов копить без стресса:
Многие думают, что финансовая грамотность - это про инвестиции и сложные формулы, но фундамент - в простых привычках.
Сегодня смартфон стал полноценным цифровым кошельком. В нем хранятся доступы к картам, счетам и личным кабинетам. Мы защищаем телефон паролями, сканерами отпечатков пальцев и лица, считая, что наши деньги в полной безопасности.Однако профессиональные злоумышленники давно научились обходить стандартную защиту экрана. Если телефон попадет в чужие руки, под угрозой окажутся абсолютно все ваши средства. Самое опасное то, что большинство людей даже не догадываются о главных уязвимостях своего...