


Тактильный крючок: почему вибрация смартфона делает траты импульсивнее
Современная цифровая среда розничного рынка предлагает потребителям в октябре 2026 года высочайший уровень повседневного удобства при управлении личными финансами. Процесс совершения покупок, отправки денежных переводов или подтверждения платных услуг полностью избавился от старых физических барьеров. Повсеместное внедрение продвинутых систем тактильной обратной связи сформировало устойчивый потребительский паттерн. Когда человек совершает оплату в мобильном приложении, корпус смартфона отзывается мягкой, приятной вибрацией или легким щелчком под пальцем, создавая ощущение абсолютной завершенности, надежности и безопасности совершаемого действия.Держатели капитала относятся к этим незаметным вибрационным откликам как к полностью бесплатному житейскому благу, повышающему комфорт и защищающему от технических сбоев. Нам кажется логичным и правильным: раз телефон физически подтверждает каждое прикосновение к экрану, то личный бюджет находится под идеальным контролем, а процесс трат становится полностью прозрачным. Это стандартное житейское заблуждение, порожденное интерфейсным дизайном. За привычным удобством скрывается жесткое противоречие между правилами работы внутренних верификационных скриптов и психологическими особенностями восприятия ценности вещей.
Психологические механизмы снижения транзакционного сопротивления через осязание
Главный экономический подвох использования тактильных интерфейсов заключается в целенаправленном снижении психологического дискомфорта, который естественным образом возникает у человека при потере материальных ресурсов. Исследователи поведенческой экономики давно доказали, что процесс расставания с наличными бумажными деньгами активирует в мозге зоны, отвечающие за легкую тревогу, что заставляет вовремя останавливать спонтанные расходы. Переход на безналичные формы расчетов значительно ослабил этот защитный рубеж, сделав траты менее осязаемыми. Однако именно интеграция деликатных вибрационных сигналов полностью подменила реальное ощущение финансовой потери приятным игровым опытом, превратив трату денег в легкое развлечение.Когда телефон отзывается мягким кликом на каждое подтверждение корзины, подсознание воспринимает этот жест не как уменьшение баланса, а как успешное завершение игровой сессии. Импульсивное согласие на каскад мелких покупок под влиянием приятного тактильного отклика приводит к тому, что из личного бюджета в автономном режиме изымаются внушительные суммы на оплату сиюминутных капризов. Разработчики софта коммерческих платформ намеренно настраивают силу и частоту вибрации на кнопках оплаты так, чтобы вызывать у пользователя чувство удовлетворения в момент расставания с деньгами. Наценка за интерфейсную расслабленность незаметно растворяется в общей массе чеков, увеличивая доходы торговых сетей за счет личных накоплений граждан.
Влияние интерфейсной расслабленности на доходность свободных накоплений
Дополнительная скрытая опасность эффекта вибрирующего смартфона напрямую бьет по долгосрочной бережливости и пассивному доходу, который можно было бы непрерывно извлекать из свободных ресурсов. Многие бережливые люди стремятся поддерживать определенный уровень ликвидности на банковских картах ради получения ежедневных процентов на остаток средств. Когда каскад таких легких, неосознанных бесконтактных трат происходит регулярно в течение недели, общая масса свободных ресурсов на счете начинает стремительно уменьшаться без видимых на то причин. Позволяя внешним торговым алгоритмам списывать деньги за одно лишь секундное соприкосновение пальца с интерактивным дисплеем, потребитель лишает себя возможности использовать силу сложного процента. Каждая спонтанная покупка, совершенная под влиянием отсутствия интерфейсных барьеров, принудительно уменьшает базу для расчета ежедневной пассивной прибыли в мобильном банке. Окончательное финансовое протрезвление наступает лишь в конце расчетного периода, когда эмоции от быстрых покупок полностью улетучились, а в личном кабинете отображается урезанная сумма процентов по счету, поскольку реальные деньги уже покинули кошелек, безвозвратно перейдя на счета ритейлеров.
Способы возврата контроля над собственным бюджетом
Чтобы заманчивые и бесшовные системы тактильных расчетов не превращались в постоянный канал утечки свободного капитала, процесс взаимодействия с мобильными приложениями необходимо полностью перестроить по принципу искусственного усложнения операций. Главным правилом должно стать намеренное отключение функции системного тактильного отклика во всех финансовых и торговых программах через общие настройки телефона. Возврат к статичному, безмолвному экрану возвращает процессу трат то самое спасительное секундное сопротивление, за время которого разум успевает включиться и остановить спонтанный расход. Перед подтверждением любой крупной транзакции полезно сделать глубокий вдох и мысленно перевести абстрактную цифру с экрана терминала в количество реальных рабочих дней, потраченных на её заработок. Перевод основного массива свободных сбережений в гибкие финансовые инструменты с посуточным начислением процентов создает надежный психологический рубеж безопасности против импульсивных списаний средств. Для текущих повседневных трат разумно использовать пустую цифровую карту с нулевым балансом, пополняя её со сберегательного счета вручную строго под сумму конкретного чека непосредственно перед оплатой. Это возвращает процессу расчетов необходимую холодную осознанность и полностью защищает бюджет от алгоритмического давления розничного рынка.
Эффект вибрирующего смартфона, невидимое вымывание ликвидности из-за бесшовных покупок и жесткие правила фиксации остатков на накопительных счетах способны незаметно уничтожать реальную доходность ваших накоплений при отсутствии должного ручного контроля. Рациональный переход на использование изолированных виртуальных инструментов для повседневных трат, ручной контроль лимитов на списание и парковка капитала в продукты с ежедневным расчетом базы гарантируют абсолютную безопасность ваших денег и стопроцентную неприкосновенность вашего личного семейного бюджета на долгие годы.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Вот только по честному. Мне кажется каждому будет почитать ваще мнение
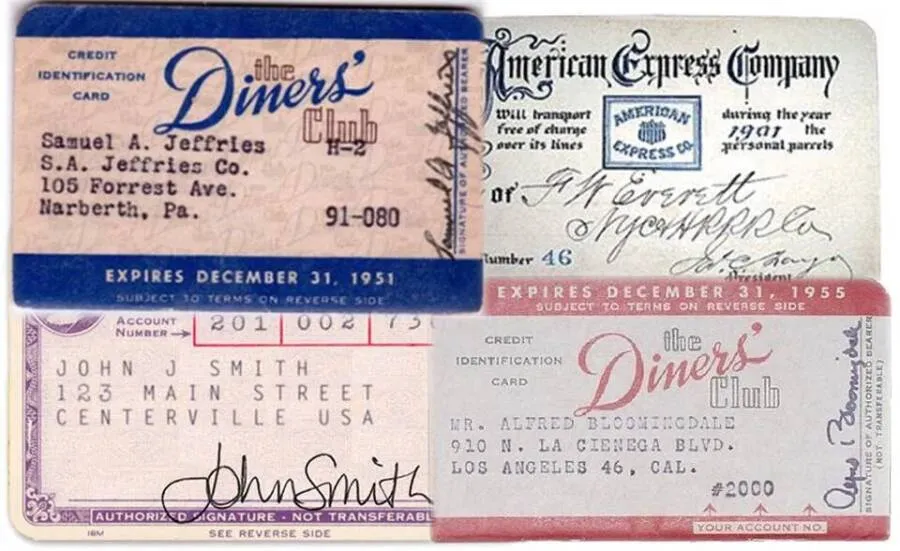
В начале шестидесятых годов двадцатого века индустрия розничных расчетов переживала переходный период. Первые кредитные и расчетные карты уже начали появляться в обиходе состоятельных горожан, однако они были сделаны из плотного картона или пластика с выпуклыми буквами. Процесс совершения покупки в магазине или ресторане сопровождался утомительными механическими процедурами. Продавец брал карту, помещал её в специальный тяжелый пресс - импринтер - и с силой прокатывал рычаг, чтобы отпечатать...
При посещении новых торговых площадок, образовательных платформ или сервисов объявлений больше нет необходимости тратить время на заполнение длинных анкет, подтверждение электронной почты или создание сложных паролей. Кнопка мгновенного входа с помощью единого банковского профиля превратилась в стандарт сетевого комфорта. Пользователь просто подтверждает передачу информации, и система мгновенно открывает доступ к личному кабинету стороннего ресурса. Такой способ авторизации повсеместно...
Квартиру в Питере я сдавал три года, но налоги платить начал только на второй год. Первый год работал «в серую», пока не получил письмо из налоговой с напоминанием о необходимости задекларировать доход. Хорошо, что не штраф. С тех пор я разобрался в теме досконально.Главное правило - доход от аренды облагается налогом независимо от срока договора. Многие думают, что если заключить договор на 11 месяцев, налог платить не нужно. Это миф. Неважно, кто арендатор - физическое лицо, военнослужащий...
Когда мы смотрим фильмы про освоение космоса, мы видим лазерные пушки, огромные корабли и далекие планеты. Но режиссеры почти никогда не показывают самую приземленную вещь - как герои платят за топливо или покупают еду на космических станциях.Человечество стремительно приближается к эпохе частных космических полетов и постоянных баз на Луне и Марсе. Давайте разберемся, почему наши привычные рубли и доллары не полетят к звездам, и как будет устроен финансовый мир за пределами Земли.
Французский философ Дени Дизерот почти всю жизнь прожил в крайней бедности. Но однажды у него появились деньги, и он решил купить себе великолепный новый халат малинового цвета. Вещь была настолько красивой, что философ не мог ей нарадоваться. Однако, сев за свой рабочий стол, Дидро внезапно заметил, что его старый потрепанный стул выглядит ужасно рядом с роскошной тканью. Он купил новый стул. Затем пришлось поменять ковер, картины на стенах, шторы и, наконец, всю мебель в доме. В итоге...
Посмотрела свою выписку за сентябрь и ужаснулась: за 4 месяца платила за подписку на облачное хранилище, которым не пользовалась с весны. Плюс стриминг, о котором забыла после одного вечера с сериалом. Знакомо?
Эскроу-счёт - это специальный банковский счёт, на котором деньги покупателя блокируются до выполнения продавцом своих обязательств.
Перед началом поста - дисклеймер: Данный материал носит исключительно ознакомительный характер и представляет собой анализ современных трендов в сфере экономики и финансов. Автор не оценивает личные ценности, убеждения или жизненный выбор человека, а лишь рассматривает поведение различных групп потребителей с точки зрения распределения денежных потоков.
Мечтаете о чём-то большом — путешествии, новом ноутбуке или своём деле? Не обязательно отказывать себе в маленьких радостях, чтобы накопить на мечту. Вот несколько способов копить без стресса: