


«Деньги любят счет: как я веду семейный бюджет, пока сижу с малышом»
Сегодня хочу поговорить на тему, которая многих пугает, а некоторых вводит в ступор — семейный бюджет в декрете.
Когда я работала, я как-то не особо задумывалась о деньгах. Ну пришли, ну ушли. Ну и ладно. А вот когда я ушла в декрет и наш доход сократился практически вдвое (а расходы, наоборот, выросли — подгузники, смеси, одежда, которая через месяц уже мала 😅), я поняла: пора брать себя в руки.
И знаете что? Я нашла способ, который реально работает. Без сложных таблиц, без финансовых приложений, без головной боли. Все гениальное — просто.
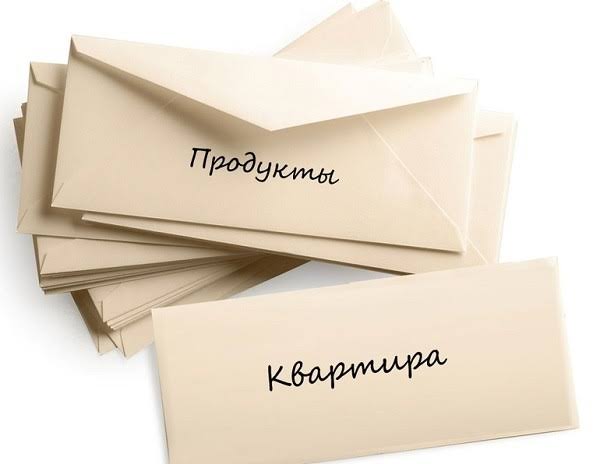
Мой главный инструмент — КОНВЕРТЫ 📩
Да-да, самые обычные бумажные конверты. Я подписала их:
🏠 Коммуналка
🛒 Продукты
👶 Ребенок (подгузники, смесь, одежда)
💊 Аптека / здоровье
🚌 Транспорт / бензин
🎁 Подарки
☕ Мамины радости (об этом отдельно, но это важно!)
🐷 Копилка (откладываю даже по 100 рублей)
Как только муж приносит зарплату — я сразу раскладываю деньги по конвертам. Все. Это неприкосновенный запас на конкретную статью расходов.
Почему это работает?
Потому что когда деньги лежат одной кучей на карте — они утекают незаметно. А когда у меня в конверте «Продукты» лежит определенная сумма — я точно знаю, сколько могу потратить. И когда конверт пустеет — все, до следующего пополнения. Никаких «ой, да ладно, спишу с другой статьи».
А теперь про магазин — мой второй секрет 🛒
Раньше я ходила в магазин так: «Ой, надо купить еды». И набирала полную тележку всего подряд. Половина потом выбрасывалась, потому что «ой, я забыла, что у нас это уже есть».
Сейчас все иначе. Я хожу в магазин только со списком!
Пишу список заранее, обычно вечером, когда малыш уснул. И знаете, что я заметила? Я стала покупать ровно то, что нужно. Без импульсивных «ой, скидка, надо взять» (хотя скидки — это хорошо, но только если это реально нужно).
Мои правила похода в магазин:
1.Никогда не иду голодной — это ловушка! Голодная мама купит все, что видит 😂
2.Список — это закон. Если чего-то нет в списке — беру только если это реально необходимо, а не «ну вроде пригодится».
3.Смотрю на ценники. Раньше не смотрела. Теперь сравниваю: этот творог на 20 рублей дешевле — беру его. За месяц набегает прилично!
4.Иду по магазину по заранее продуманному маршруту — сначала крупы, потом молочка, потом мясо. Не брожу хаотично.
5.Если что-то не влезает в бюджет конверта — откладываю покупку. Не хватает на что-то вкусненькое? Значит, обойдемся. Или куплю в следующий раз.
- Я перестала паниковать в конце месяца, когда «денег нет, а до зарплаты еще неделя».
- У меня появились накопления — да, в декрете! Пусть небольшие, но они есть.
- Я стала спокойнее. Потому что я знаю, что у меня есть конверт на подгузники, конверт на еду и даже конверт на «мамины радости».
- Муж перестал спрашивать «куда ушли деньги» — потому что все прозрачно и понятно.
И про «Мамины радости» — отдельно 💅
Раньше я думала: «Какие радости? Я же мама, я должна все отдавать ребенку». А потом поняла — это путь к выгоранию.
Теперь у меня есть конверт, где лежат деньги лично на меня. На кофе с подружкой, на книгу, на маникюр или просто на шоколадку, которую я съем, пока малыш спит. Это не эгоизм. Это забота о себе, чтобы я могла заботиться о других.
А как же ребенок? 👶
Вы знаете, я думаю, что мой сын (пока еще маленький) уже сейчас учится у меня. Он видит, как мама раскладывает деньги по конвертам, как пишет список перед магазином, как спокойно говорит: «Это мы не покупаем сегодня».
Дети впитывают не слова, а наши действия. И я хочу, чтобы мой ребенок вырос с пониманием: деньги — это инструмент. Их нужно считать, планировать и уважать. И тогда они будут служить тебе, а не ты им.

Многие жители нашей необъятной страны проходили такой опыт как сдача и аренда (съём) жилья. Я сам прошёл этот путь, сменил четырёх хозяев в арендованных квартирах. Общий "стаж" проживания на съёмной площади у меня составил около шести лет. Судьба была благосклонна - все хозяева были достаточно адекватные люди. Да и я не давал повода на какие-либо эксцессы. Вовремя вносил плату, поддерживал порядок и сохранность бытовых приборов. Делал мелкий ремонт по мере необходимости.
В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.
Так уж вышло, что в 2023 году не стало моего папы и, как бы это странно, на тот момент неприятно, не звучало, но встал вопрос о получении, так скажем, наследства. А именно сбережения, деньги с банковских карт и т.д. Расскажу, как по вине Сбербанка я чуть не «потеряла» деньги и обращалась в Центробанк и прокуратуру.
Сегодня - ничего не подозревая, решила покрутить барабан кэшбека на покупки в Рив Гош в приложении Альфа-Банка.
Пока во многих регионах России глубокая ночь, у нас уже утро и происходит мистика.
Расскажу и я, в свою очередь, одну СТРАШНУЮ ФИНАНСОВУЮ ИСТОРИЮ, которая когда-то произошла со мной, и еще с тремя другими девушками, которые работали со мной в одной сети магазинов женского белья.
Когда старшей дочке исполнилось семь, я решил, что пора. Не потому что она просила, а потому что однажды увидел, как она выпрашивает у мамы очередную игрушку в магазине, не понимая, что деньги не берутся из воздуха. С этого начался наш долгий и местами смешной путь.
Ещё год назад я не мог пройти мимо скидок. Маркетплейсы, приложения магазинов, push-уведомления - всё работало против меня. За месяц на «спонтанные» покупки уходило 20-30 тысяч рублей, а половину вещей я даже не распаковывал. Когда я посчитал годовые траты, стало плохо. Так началась моя борьба с импульсивными покупками.
Когда кредитная нагрузка становится неподъёмной, многие вспоминают о реструктуризации. Но не все понимают, что это не «кредитные каникулы» и не «рефинансирование». Разбираем, чем они отличаются и как работает этот инструмент в 2026 году
Представьте: обычный день, открываешь банковское приложение, смотришь на расходы и вдруг замечаешь незнакомое списание. Сумма небольшая. Не настолько большая, чтобы сразу бить тревогу, но достаточно странная, чтобы задуматься: «А это вообще за что?»
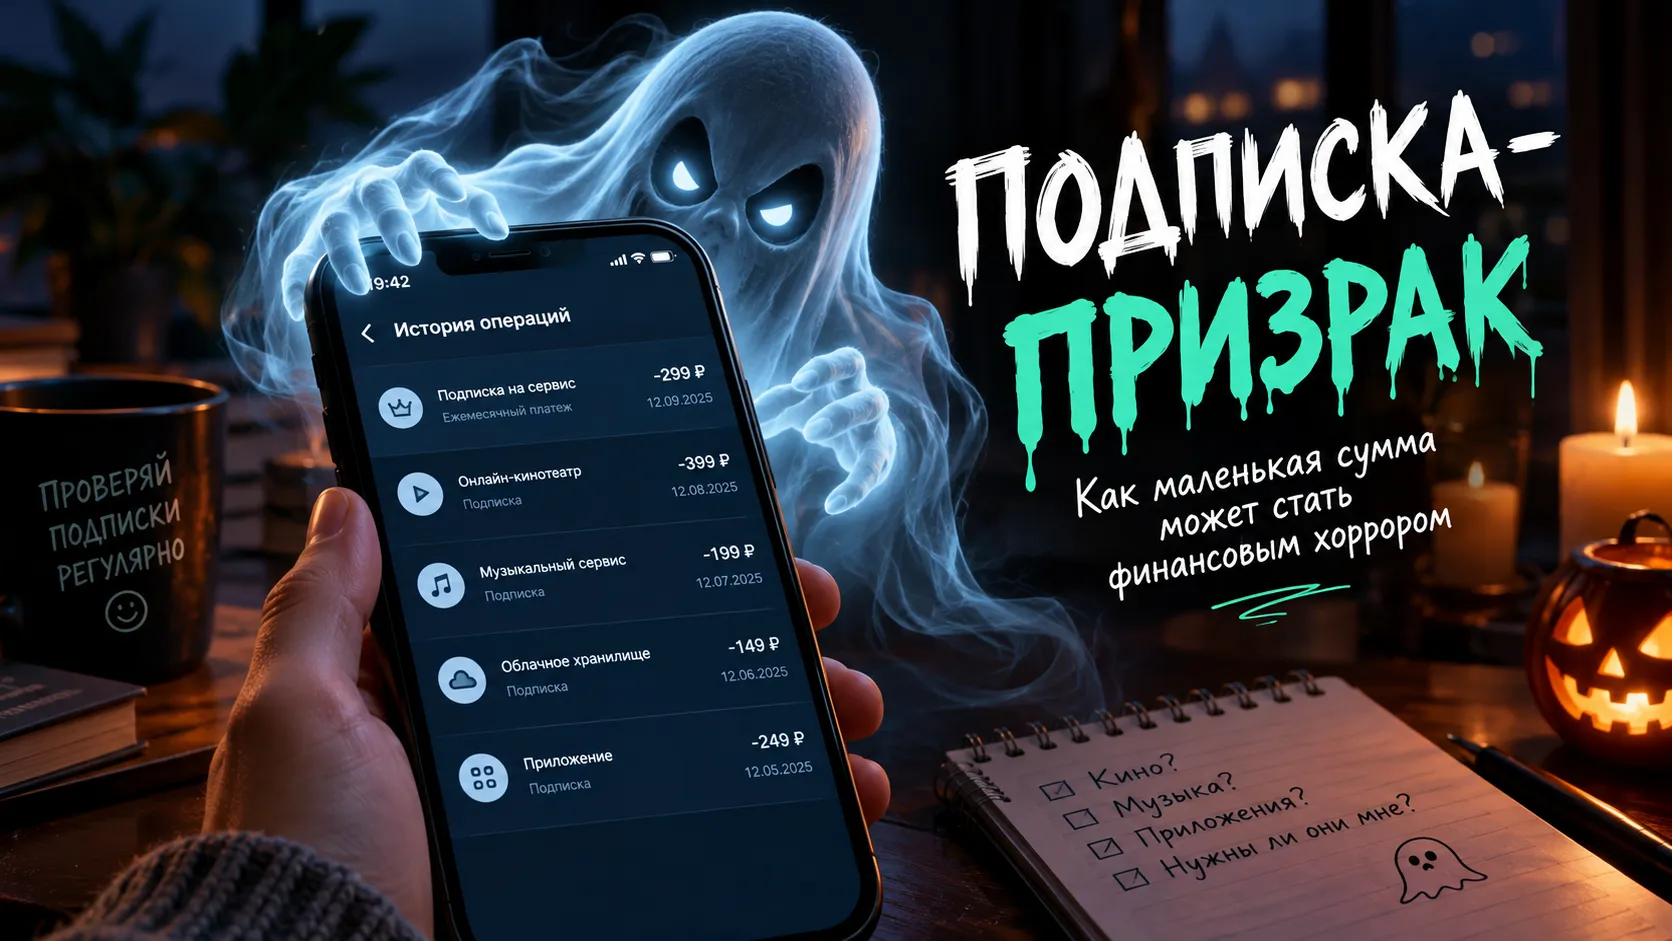
В первую очередь появится просрочка, ухудшится кредитная история, а на сумму задолженности могут начисляться предусмотренные договором и законом проценты и неустойка.
Деньги вроде есть, а куда они уходят — непонятно. Знакомо?
В последнее время всё чаще думаю о том, что финансовая грамотность — это не обязательно про инвестиции, акции и большие зарплаты. Иногда она начинается с самых обычных вещей.
Например, с вопроса: а действительно ли мне нужна эта покупка? Или я просто устал, увидел что-то интересное и решил себя порадовать?
Раньше я бы не придал особого значения небольшим тратам. Кофе, перекус, какая-нибудь мелочь по дороге домой. По отдельности суммы...
Мне 35 лет, работаю менеджером в страховой компании, одна воспитываю двоих сыновей. Постоянно видела по телевизору и в интернете сюжеты, как мошенники людей обманывают. Тогда еще думала: «Как эти дурачки верят?» А потом сама попалась.
Представьте ситуацию: вы заходите в магазин за одной вещью за 2 000 ₽. Но видите привлекательную акцию: «Вторая покупка со скидкой 50%». В итоге берёте ещё одну вещь за 2 000 ₽.
Бывало ли у вас такое: в начале месяца кажется, что денег достаточно, а ближе к концу непонятно, куда ушла значительная часть суммы?