


Где держать подушку безопасности в 2026 году: вклад, накопительный счёт?
Подушка – это деньги на 3–6 месяцев жизни. Их главная задача не заработать, а лежать и ждать беды: потеря работы, ремонт, здоровье. Поэтому главным критерием здесь не доходность, а доступ. Разберём варианты на осень 2026.
Накопительный счёт – база
Деньги можно снять в любой момент без потери процентов. Сейчас действует ставка ЦБ 14%, и банки соблазняют новичков приветственными 14,5–15,5% на два месяца. Ловушка простая: потом счёт падает на базовую ставку 8–12%, а иногда и до 3%. Плюс банк может снизить ставку в любой момент – обещать «15% навсегда» никто не обязан. Для подушки это всё равно лучший инструмент: гибкость важнее, чем пара процентов.
Вклад – только короткий
Ставки по вкладам сейчас выше счёта: средняя максимальная в топ-10 банков – 13,06%, а отдельные предложения доходят до 19% (Сбер «Выгодный старт +» для новых клиентов, до 31 октября). Но есть нюанс, который ломает всё удовольствие: рынок ждёт снижения ключевой ставки, поэтому банки дают максимум на короткие сроки. Средняя ставка по трёхмесячным вкладам – 11,67%, по годовым – всего 9,72%. Логика простая: если ставка завтра пойдёт вниз, длинный вклад сегодня – это фиксация низкого дохода на годы.
Что ещё, и что не подойдёт
- Облигации и акции – нет. В кризис, когда подушка и нужна, они могут как раз проседать, а биржа – закрываться.
- Наличные – небольшой запас на случай, если банки недоступны. Но инфляция их молча съедает.
Рабочая схема
Классический расклад: 50–70% подушки на накопительном счёте, 30–50% на коротком рублёвом вкладе с пополнением. И не забывайте про страховку АСВ: застрахованы максимум 1,4 млн на человека в одном банке, вклады и счета суммарно.
Практический план на октябрь: посчитайте месячные расходы, умножьте на 3–6 – это цель. Настройте автоперевод 10–15% дохода сразу после зарплаты, тогда откладывать «решать не придётся». Если сумма уже собрана – часть можно унести в короткий вклад, пока ставки высоки. А после заседания ЦБ 23 октября ставки, скорее всего, пойдут вниз, и «сидеть в коротких инструментах» станет ещё актуальнее.
Подушка – не про богатство. Это про то, чтобы чужой плохой день не превращался в ваш плохой год.

Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.
Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.
Летом 2025 года я оформила и получила кредитную карту Т-Банка с одобренным лимитом 120 000 руб. Карту доставил курьер, который очень кстати оказался словоохотливым. В ходе встречи он поведал мне, что кредитные деньги можно перевести на вклад или накопительный счет на 1 месяц и немного заработать (но предварительно деньги без комиссии и процентов можно вывести на дебетовую карту Т-Банка). Спасибо ему за наводку, если бы не этот курьер, я бы не познакомилась с Банки.ру.
"Моя история о том, как одна «ведьмочка» безрассудно решила совершить под покровом ночи «Колдовской ритуал» и открыть накопительный счет по приветственной ставке в АО «Экси Банк» по 15,5 %. Именно ночью "ведьмочку" посетила эта "гениальная идея", т.к. все «колдовские обряды и замыслы» совершаются именно ночью. А когда же еще?)))
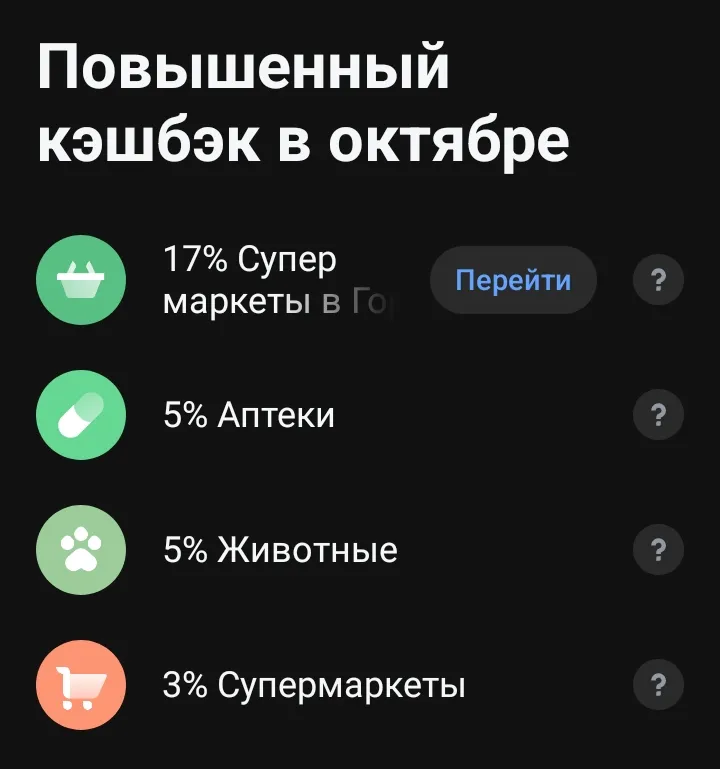
Все мы пользуемся своими банковскими картами. В конце месяца все выбираем категории по карте с получением кэшбека за конкретные товары.
Думаю каждый в Диалоге читал книгу Роберта Кийосаки и помнит его рекомендацию не хранить все яйца в одной корзине. Но кто мы такие, чтобы не допускать ошибок в своей финансовой жизни.
Итак, перевод баланса по пунктам.
Банк «Приморье» обновил сервис смс‑информирования по дебетовым картам: доступен расширенный уровень «Инфо.Плюс» — стоимость составляет 99 рублей в месяц, стандартный уровень «Инфо.Стандарт» остается бесплатным.
Банк Рост Финанс у с 12.10 далил из линейки своих вкладов 3 вклада, в том числе и с ПДС , что странно.
Привет. Поделюсь и спрошу совета.
Прочитав пост, решил посчитать, а сколько карт у меня самого. Оказалось 8 карт 7 банков (по одному банку дебетовка + кредитка)
Не все карты (банки) мой выбор - есть и зарплатная и для платежей за границей и наследство старых азартных увлечений % по вкладам
Поскольку карты бесплатные, хлеба не просят, то отказываться смысла не вижу, а поскольку уж так сложилось, то ежемесячно смотрю, какую...
В банке ,, Реалист,, и для жителей города Новосибирск с 12.10 стал доступен вклад ,, Щедрый старт,, при открытие в офисе . Из лучшего по % : ставка на 3м-14,2 , на 6месяцев- 14%.
Хотите откладывать деньги, но не хотите «замораживать» их на долгий срок? Накопительный счёт — отличный вариант.
Решил поделиться личным опытом, как сейчас эффективно парковать свободную ликвидность без долгосрочных рисков. Столкнулся с тем, что многие просто открывают первый попавшийся вклад в своем зарплатном банке под средний процент. На прошлой неделе я пересобрал свой портфель депозитов и делюсь пошаговым алгоритмом, который помог мне поднять чистую доходность почти на 2% годовых.
Когда ставки по депозитам и накопительным счетам находятся на двузначных максимумах, держать деньги на обычной дебетовой карте или простом текущем счете - это финансовое преступление против своего же кошелька.Последние полгода я тестирую стратегию «вкладной лестницы». Она позволяет мне одновременно получать максимальную доходность и всегда иметь под рукой свободные деньги на случай непредвиденных расходов. Делюсь своей рабочей схемой из трех шагов.Шаг 1. «Короткие» деньги под максимальный...