



С 2023 года в России введены налоги на доход от банковских вкладов и накопительных счетов. Чтобы понять, какую сумму можно разместить на депозите и не попасть под налогообложение, давайте разбираться подробнее.

классный пост. все по делу, спасибо. учту при размещении средств
Этот вопрос волнует многих, кто хочет сохранить и приумножить свои деньги. Хотя на первый взгляд вклады могут показаться не самым выгодным вариантом, на самом деле у них есть свои плюсы, которые могут сделать их более привлекательными.
Мы считаем доходность вкладов. Сравниваем акции и облигации. Спорим, что выгоднее — недвижимость или фонды. И при этом полностью игнорируем актив, который генерирует 100% нашего дохода.


Честно и правдиво написан пост!
Особенно вот это 👇огонь🔥
Дивидендов на следующий день не будет. Три тренировки не изменят тело, десять страниц не сделают экспертом, неделя раннего сна не удвоит доход.
Многие пользователи привыкли ассоциировать маркетплейсы лишь с онлайн-шопингом, но сегодня крупнейшие игроки российского рынка идут дальше и внедряют полноценные банковские услуги. Озон, Wildberries, Яндекс и другие гиганты торговли обзавелись собственными банковскими подразделениями, которые предлагают широкий спектр финансовых продуктов: от открытия счетов и выпуска карт до кредитования и предоставления кешбэка.
Озону доверяю, ВБ категорически нет!!! много было неприятных ситуаций с этой площадкой
Все мы привыкли, что вклад до востребования — это банковский продукт с минимальным процентом, удобный для оперативного доступа к деньгам, но совершенно неинтересный с точки зрения доходности. Но последнее время замечаю любопытную тенденцию: некоторые банки рекламируют накопительные счета, но в тарифах или договорах называют их вкладами до востребования, причем с довольно привлекательными ставками.
🚨 Как моя подруга попала в ловушку мошенников через телеграм-бота «Наш слон»

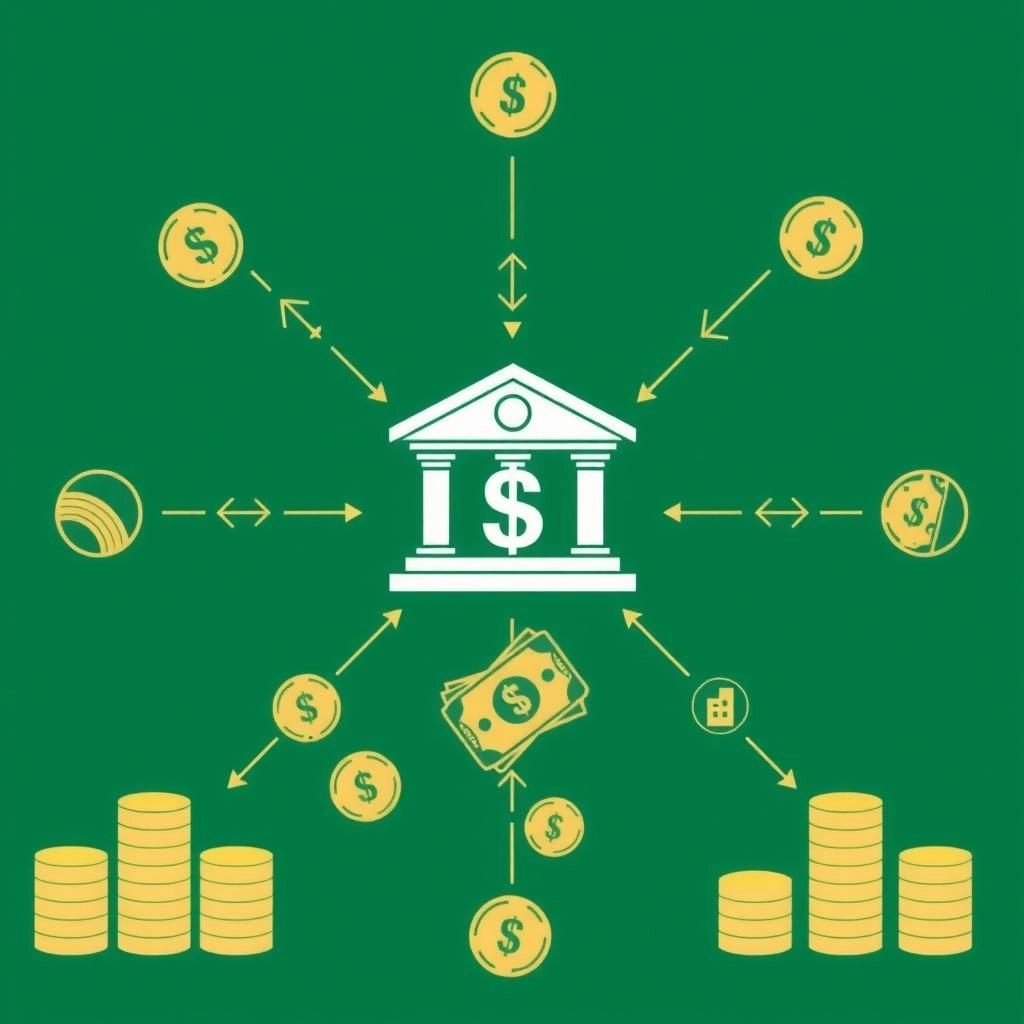
Наверняка вы задумывались, что происходит с нашими деньгами, когда мы кладем их на вклад или вносим на счет? Куда деваются миллионы рублей, которые каждый день поступают в банки от сотен тысяч клиентов? Почему мы получаем проценты и какую роль играем в этой сложной финансовой экосистеме?
Наконец-то! спасибо))) всегда хотела, чтоб мне на пальцах объяснили)
Решила сегодня написать о феномене, который оказывает огромное влияние на наши дела и здоровье — магнитные бури. Казалось бы, далекие события в космосе, но их последствия весьма ощутимы и тут, на земле.
Россияне хранят значительные средства на банковских счетах, и многие из них выбирают накопительные счета, которые позволяют не только сохранять, но и приумножать сбережения. Узнаем, как максимально эффективно использовать этот финансовый инструмент.
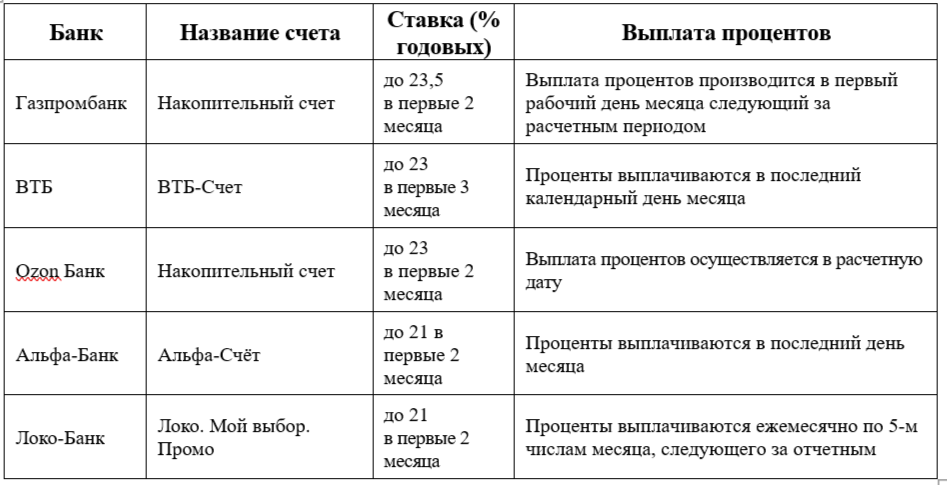
Мне, как постоянному пользователю накопов, это Очень полезно, спасибо Большое!
Отзыв лицензии у банка — событие неприятное, но далеко не катастрофическое. Важно понимать, что ваши деньги и обязательства по кредитам не пропадут. Система страхования вкладов и механизмы урегулирования задолженности защищают интересы клиентов. Давайте рассмотрим пошагово, что делать в такой ситуации.
Высокая ставка на короткий срок выглядит привлекательнее: зачем фиксировать 12% на год, если сегодня можно получить 13,5%?
Сегодня банковские депозиты — один из самых популярных способов хранения сбережений. Базовая ставка ЦБ достигла рекордных 21%, и многим россиянам хотелось бы грамотно распорядиться своими средствами. Разбираемся, сколько вкладов стоит открыть и как грамотно распределить деньги, чтобы получить максимальную выгоду.
Практически каждому знакомо чувство удовлетворения, когда удаётся немного сэкономить или неожиданно получить дополнительную сумму денег. Первое, что приходит в голову многим людям: направить эти средства на погашение имеющегося кредита или отложить на будущее. Оба сценария имеют свои плюсы и минусы, и зачастую принятие оптимального решения оказывается непростым делом.
Для меня финансовая забота о себе — это нечто большее, чем просто умение грамотно распоряжаться деньгами. Это философия, которая помогает мне жить более осознанно и уверенно. Вот мои личные установки на эту тему:
Хотите вложить деньги, но не знаете, на какой срок открыть вклад? Тогда давайте разбираться в тонкостях выбора! 👇
Держать все деньги на одной карте удобно: одна зарплатная карта, одно приложение, один баланс. Но это удобство работает ровно до первого неприятного случая: потеряли карту, словили фишинг, банк заблокировал операцию — и доступ ко всем деньгам внезапно исчез.
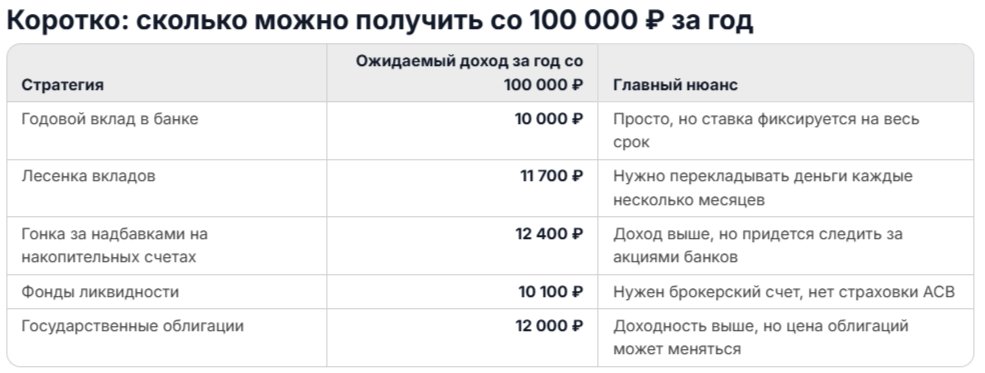
100 000 ₽ — вроде не та сумма, с которой хочется «строить инвестиционную империю». Но если просто держать эти деньги на карте, инфляция постепенно съедает их покупательную способность.
Кроме краткосрочных вкладов и накопительного счета, пока ничего не рассматривю.
Покупки под влиянием эмоций — это не признак слабохарактерности, а особенности нашего мозга. Посещая офлайн-магазин или пролистывая каталог товаров онлайн, наше сознание мгновенно реагирует на яркие цвета, скидки и рекламные слоганы. Мозг моментально включает режим охотника за удовольствием, заставляя чувствовать острую необходимость совершить покупку прямо сейчас.
Рекламные баннеры банков всё чаще пестрят цифрами, от которых глаза лезут на лоб: 20%, а то и 30% годовых по вкладу. Это на фоне того, что средняя максимальная ставка на рынке держится в районе 13-14%. Казалось бы, золотое правило финансовой грамотности — бежать от таких предложений как от огня, ведь бесплатный сыр только в мышеловке. Но здесь ситуация иная: банки ничего не скрывают, просто щедрая доходность идёт с оговорками.
Сегодня, 28 ноября, стартовала самая горячая пора распродаж — легендарная «Черная пятница». Тысячи товаров ждут нас с огромными скидками, давайте разберемся, как сделать умные покупки и не пожалеть о выборе.
Правительство РФ дало зелёный свет инициативе Минфина, которая касается страхования безотзывных вкладов. Теперь, если вклад размещен на срок более трех лет, страховая сумма увеличится с 1,4 млн до 2,8 млн рублей. Важный момент: этот лимит будет рассчитываться отдельно от других банковских продуктов, что в сумме даст защиту накоплений до 4,2 млн рублей. Давайте разберемся, в чем суть безотзывных вкладов и что это значит для нас, вкладчиков.
Многие считают банкротство физическим лицом простым способом избавиться от всех долгов и начать жизнь заново. Но на практике эта процедура выглядит иначе: она позволяет решить проблемы с долгами, когда больше ничего не помогает. Давайте разберём основные моменты простыми словами.
Вот подробная инструкция о том, каким образом налоговая служба может взыскать вашу задолженность по налогам даже с депозитного счёта без суда, и как защититься от ошибок!
Мы часто слышим, что ИИ — это что-то сложное и непонятное, но на самом деле он уже прочно вошёл в нашу жизнь и делает её удобнее. Давайте разберёмся, как именно технологии меняют финансы и какие возможности они открывают для нас.
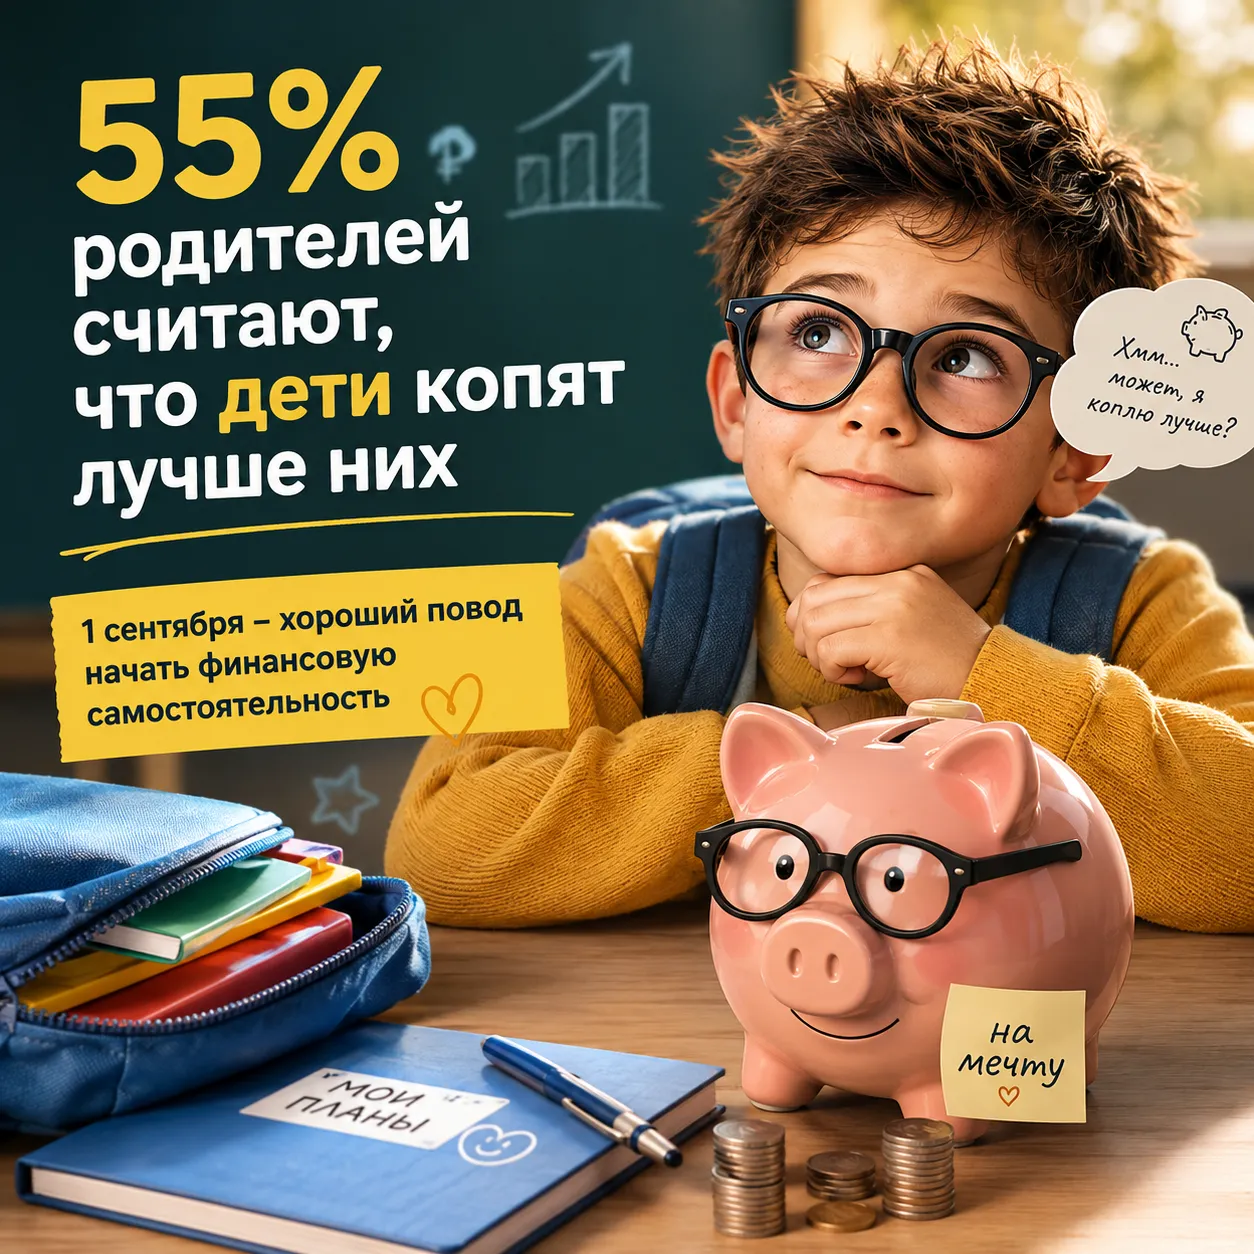
До 1 сентября осталось совсем немного — а вместе со школой у многих детей появится ещё и привычный вопрос: «А сколько мне дадут на карманные расходы?»
Часто говорят, что знание — сила. Но порой даже самые глубокие познания оказываются бессильны против простых человеческих слабостей. Хочу поделиться историей, как работа в банковской сфере и доступ к выгодным условиям привели меня к сложной ситуации с кредитной картой.
Думаю, каждый инвестор хотя бы раз задавал себе вопрос: «Что лучше держать в условиях снижения ставок — золото или традиционный банковский вклад?»
При выборе выгодных условий по банковским депозитам многие сталкиваются с термином «новые деньги». Давайте разберёмся, что это значит и как правильно воспользоваться предложением.
Гоняю деньги из Альфы в Сбер. Каждый раз они их воспринимают, как новые)
🔥 Что такое ССВ и почему она не всесильна?
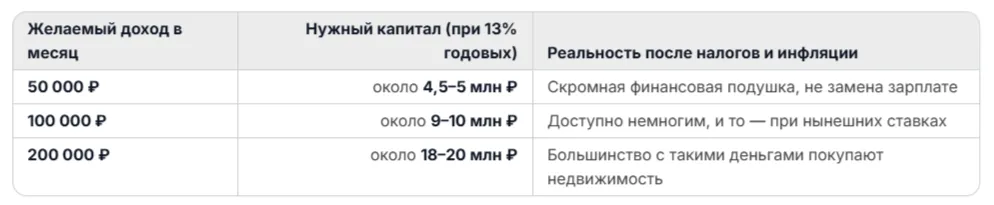
Идея красивая: накопил капитал — деньги работают сами, ты свободен. Но когда начинаешь считать конкретные цифры, романтика быстро уступает место математике.
Обычный человек: Положил деньги на вклад.
Я: Провел сравнительный анализ 18 банков, 7 акций, 4 приветственных надбавок, потратил 2 часа времени и выбрал вклад на 0,1% выгоднее (+37 рублей в год профитом) 😁