


Вклады

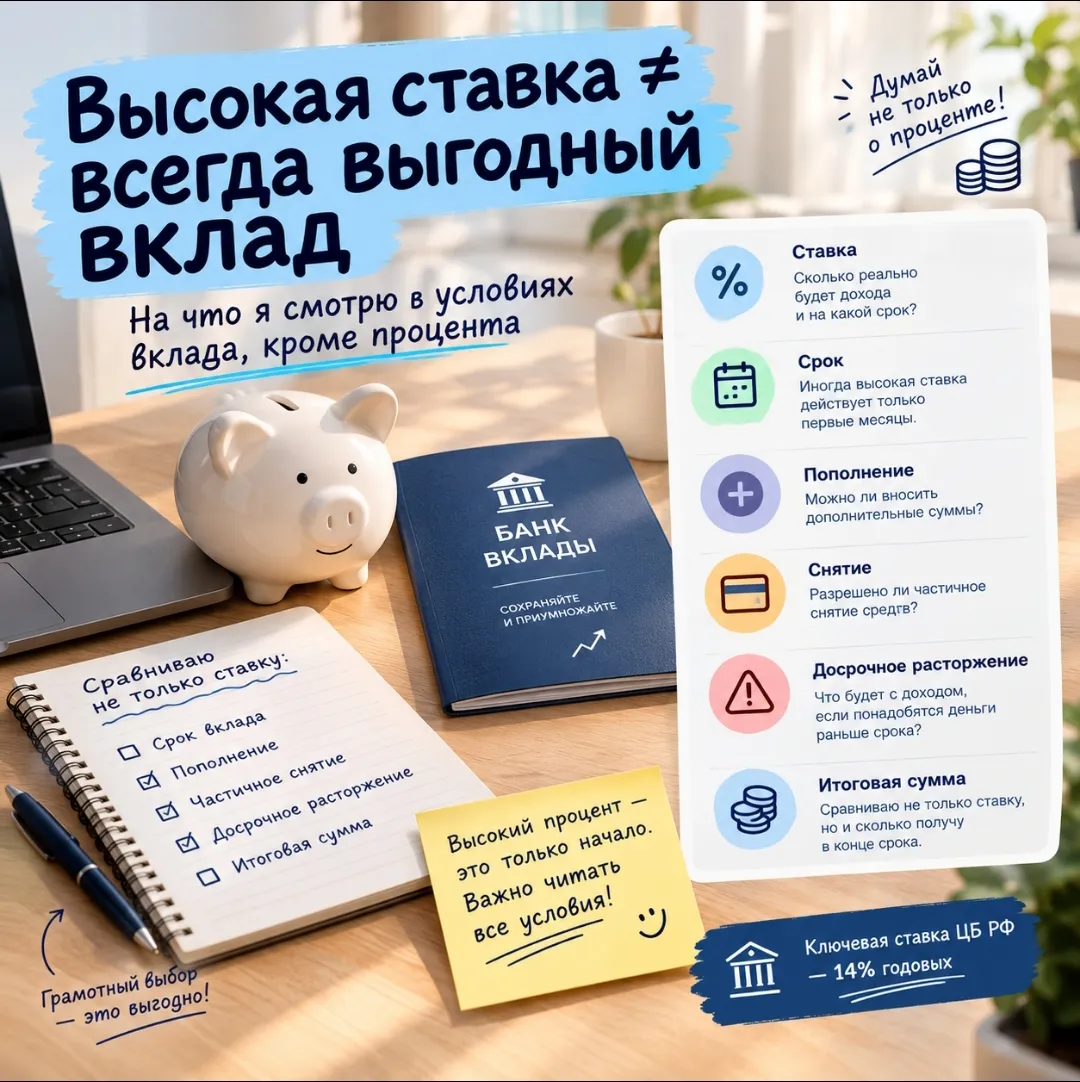
Когда вижу вклад с высокой ставкой, первое желание — сразу обратить внимание на процент. Но чем больше разбираюсь в условиях, тем больше понимаю: одной цифрой доходность вклада оценивать нельзя.
Этой осенью я впервые стала клиентом Совкомбанка. И мне, как новому клиенту, предложили особенно выгодные условия по накопительному счёту. И я решила воспользоваться этим предложением.
Тема конкурса и моя тема как нельзя совпали))
Изучая актуальные предложения по банковским вкладам, можно заметить интересную деталь. Вместо привычных и логичных сроков вроде половины года или двенадцати месяцев финансовые организации все чаще предлагают открыть депозит на весьма специфические периоды: 7 месяцев, 9, 11 или даже 13 месяцев. Более того, именно по таким «рваным» срокам банки часто выставляют самые привлекательные и высокие процентные ставки. На первый взгляд это кажется заботой о клиенте, которому дают возможность гибко...

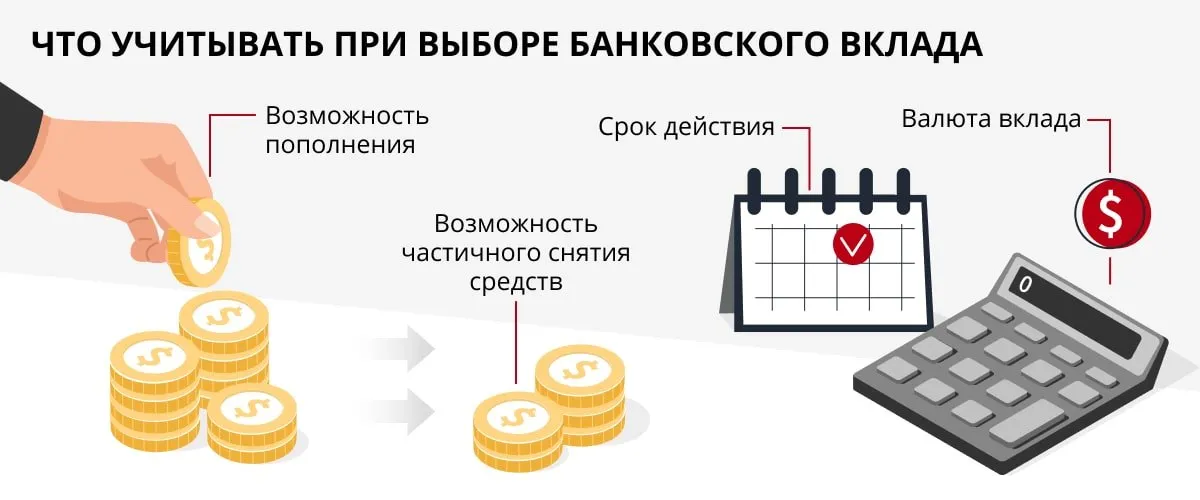
Подбирая очередное место парковки наших денег, будь то вклад или накопительный счет, нужно учитывать не только процентную ставку, но и внимательно изучить все условия. Потому что здесь могут быть скрытые ловушки, точнее существенные нюансы, которые в итоге повлияют на итоговую величину ставки.
У меня уже есть определённый опыт в использовании таких банковских продуктов, как вклад и накопительный счёт. Я открывала свой первый вклад в Почта банке. Также пользовалась накопительным счётом тоже в Почта банке, затем в ВТБ и в Альфа банке. Все опыты использования данных банковских продуктов у меня успешные. Проценты всегда получала вовремя.
6 вкладов, каждый до 1,1 млн. Каждый месяц докидываю зарплату.
Почему 1,1, а не 1,4? Страховка 1,4 млн — вместе с процентами. Чуть превысил — и всё, что выше, не защищено.
Где открываю: 3 на Банки.ру, Совкомбанк, Финуслуги. Где ставка лучше — туда и несу.
Зарплата пришла раскидал по вкладам. Ни один не перевалил за 1,1.
Работает.

Я являюсь клиентом разных банков, и регулярно открываю вклады и накопительные счета (далее НС) в банках. Для себя я чаще всего выбираю для размещения своих денежных средств 5 банков: Альфа банк, ВТБ, Совкомбанк, Т банк, Сбер. Именно в них я изучила действующие % ставки по вкладам и НС. Информацию брала из банковских приложений. Сразу скажу, что не рассматриваю для себя ни инвестиционные продукты, ни долгосрочные сбережения, ни другие комбо-продукты банков. Я рассматриваю исключительно в...
Осень 2026 года принесла с собой новые вызовы и возможности для управления личными финансами. С учетом изменений в экономической ситуации и решений Центрального банка России, я решила пересмотреть свои стратегии сбережений. В этом посте расскажу, как я распределяю свои сбережения и какие финансовые инструменты выбрала.
Краткий обзор, как копим в конце 2026 года.
Решение Банка России по ключевой ставке действительно влияет на рынок вкладов, но не диктует жёсткое правило «только так и никак иначе».
Недавно позвонила менеджер Совкомбанка и предложила сезонный вклад «Щедрая осень» на 3 месяца с заманчивой ставкой 14,5% годовых.



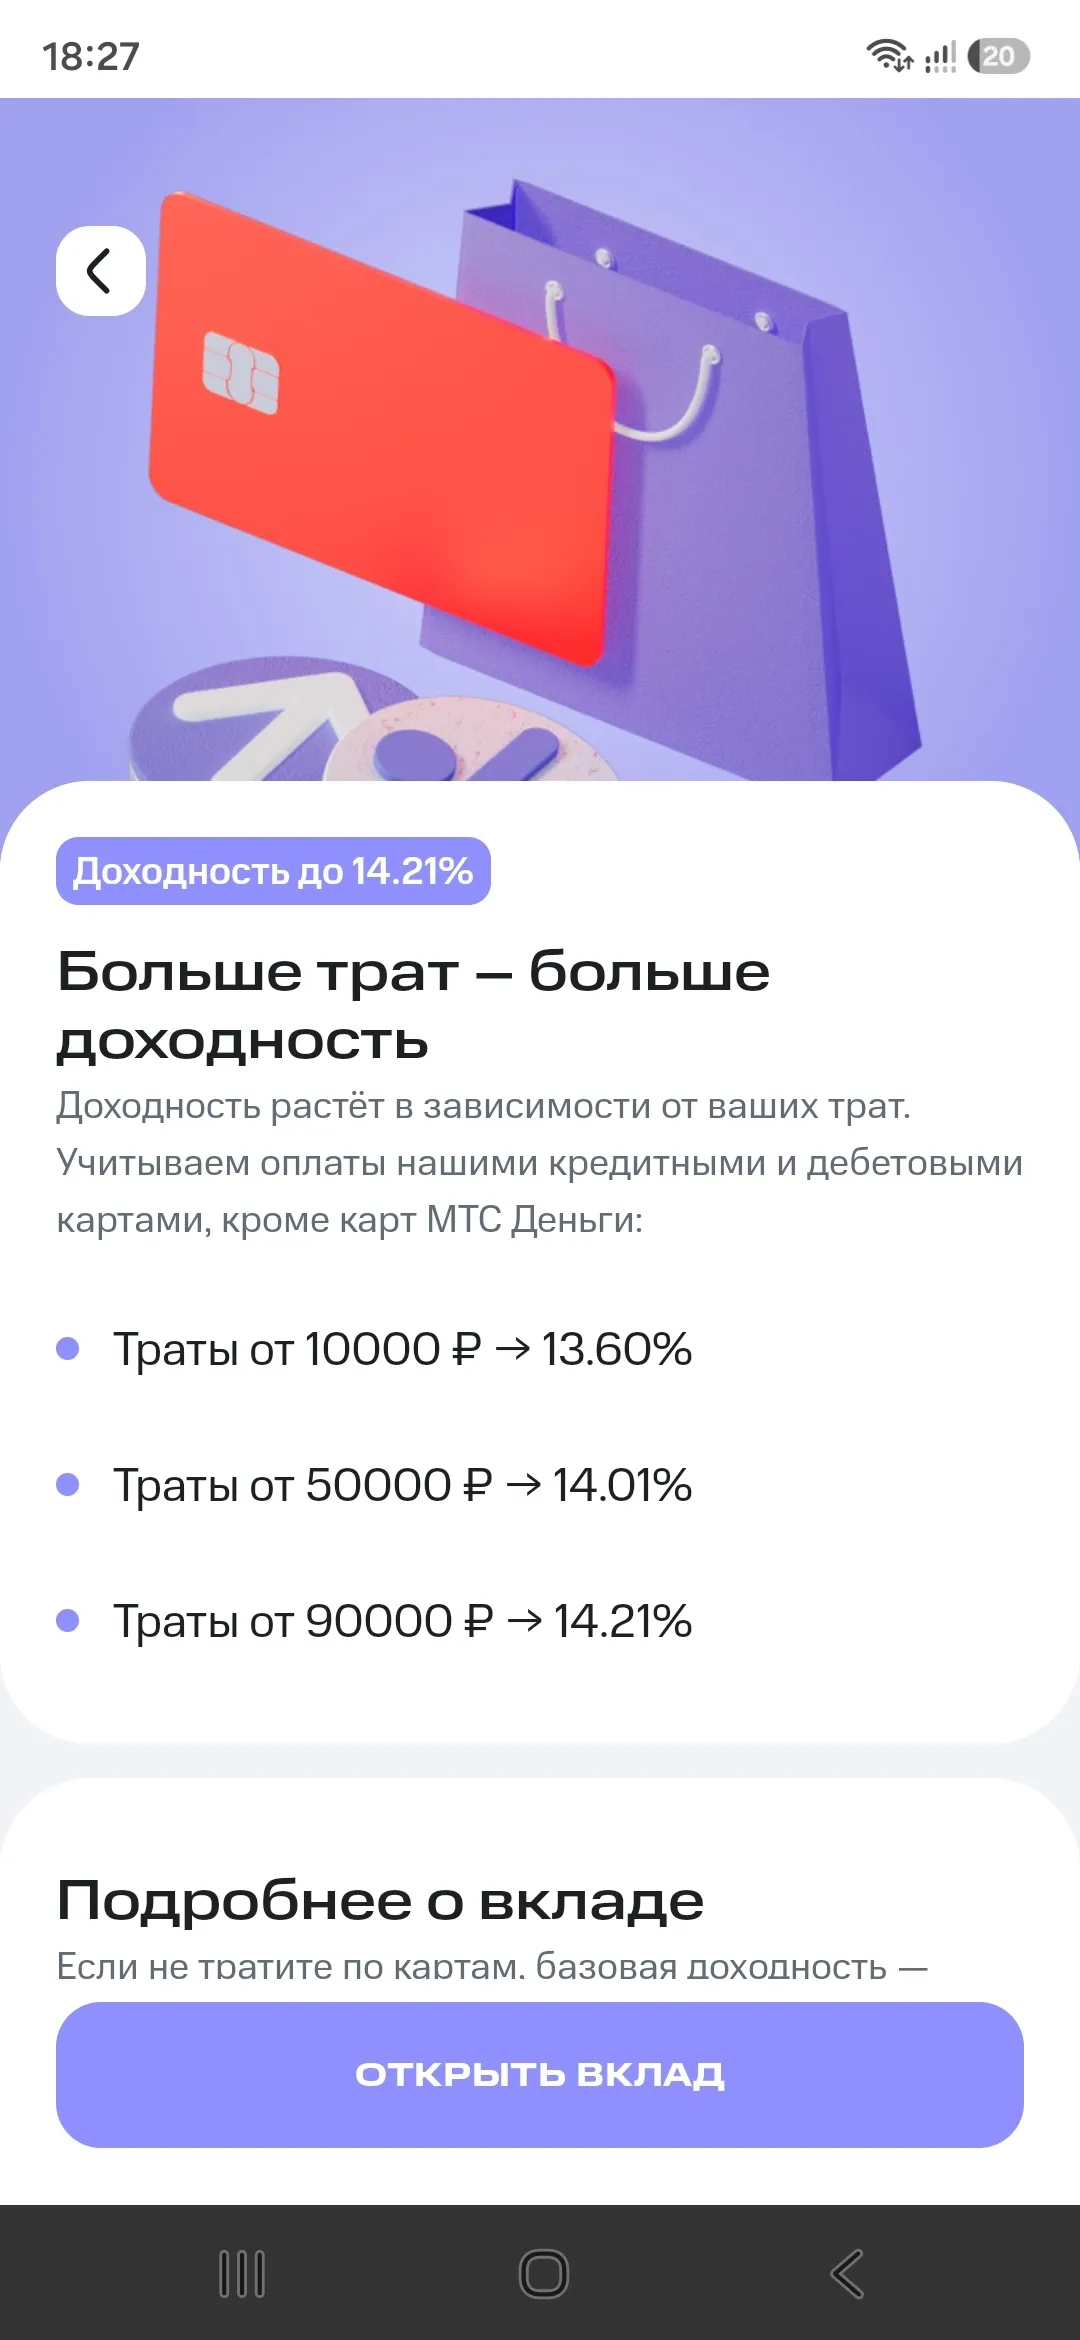
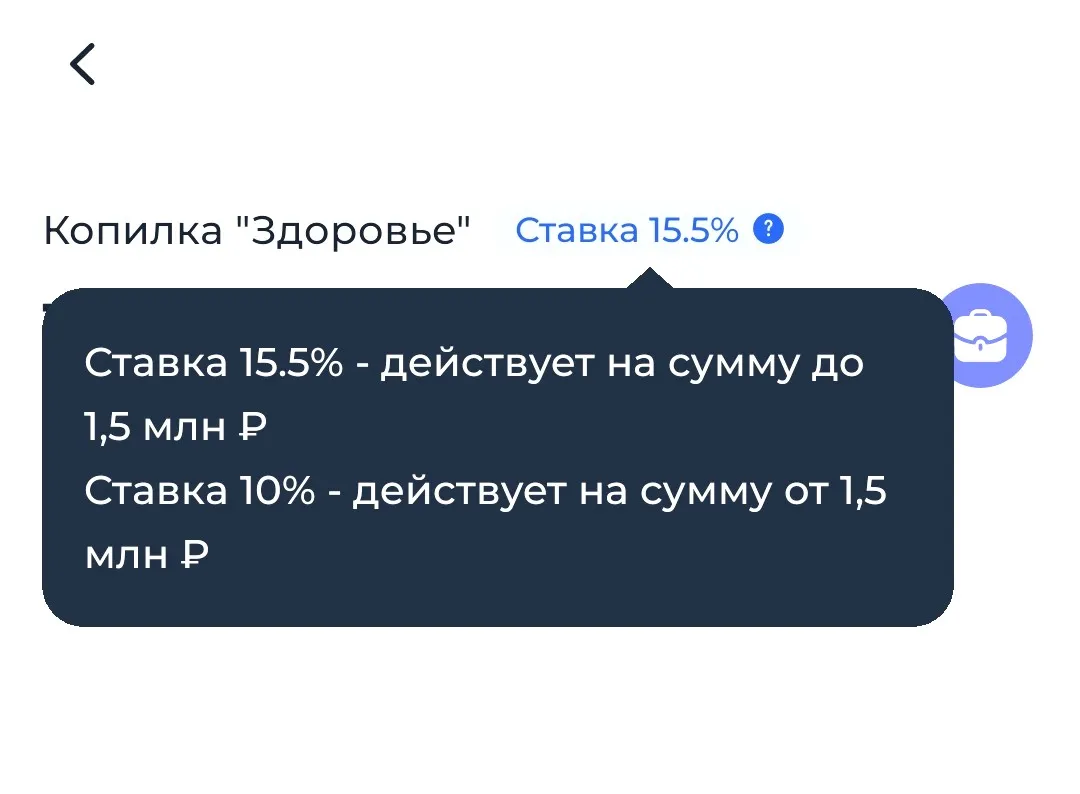
Я вот в ловушку по МТС Деньги попалась. Так как постепенно начинаю узнавать "подводные камни" при открытии карт, то я даже не подозревала, что при открытии приветственного накопительного счёта на 2 месяца под 15,5%, расчетным периодом является не дата открытия НС, а 1е число месяца. Из-за этого потеряла пол месяца, т.е. недополученная выгода получилась существенная. Написала об этом...
Хочу поделится своим впечатлением по вкладу ,, Вместе ,, в банке ,, ВТБ , который , я планирую открыть , сразу , после окончания срока предыдущего моего , аналогичного вклада там. Ранее, я, уже , описывала преимущество этого замечательного , по- моему мнению банковского продукта , вклада ,, Вместе,, на сроке 92дня, в банке ВТБ,некого золотника ,который мал , но...
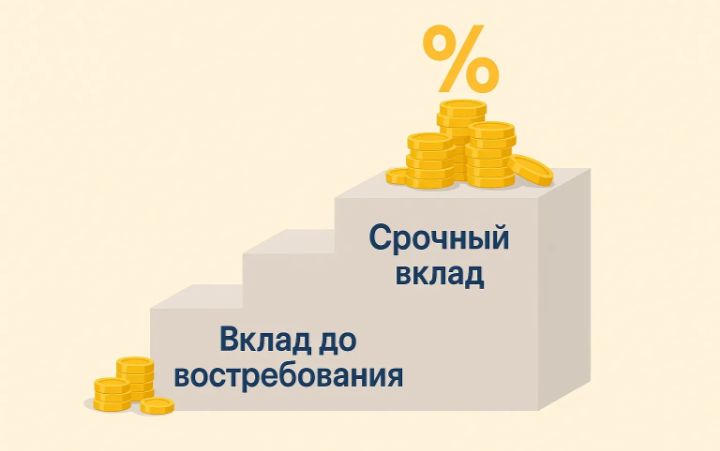
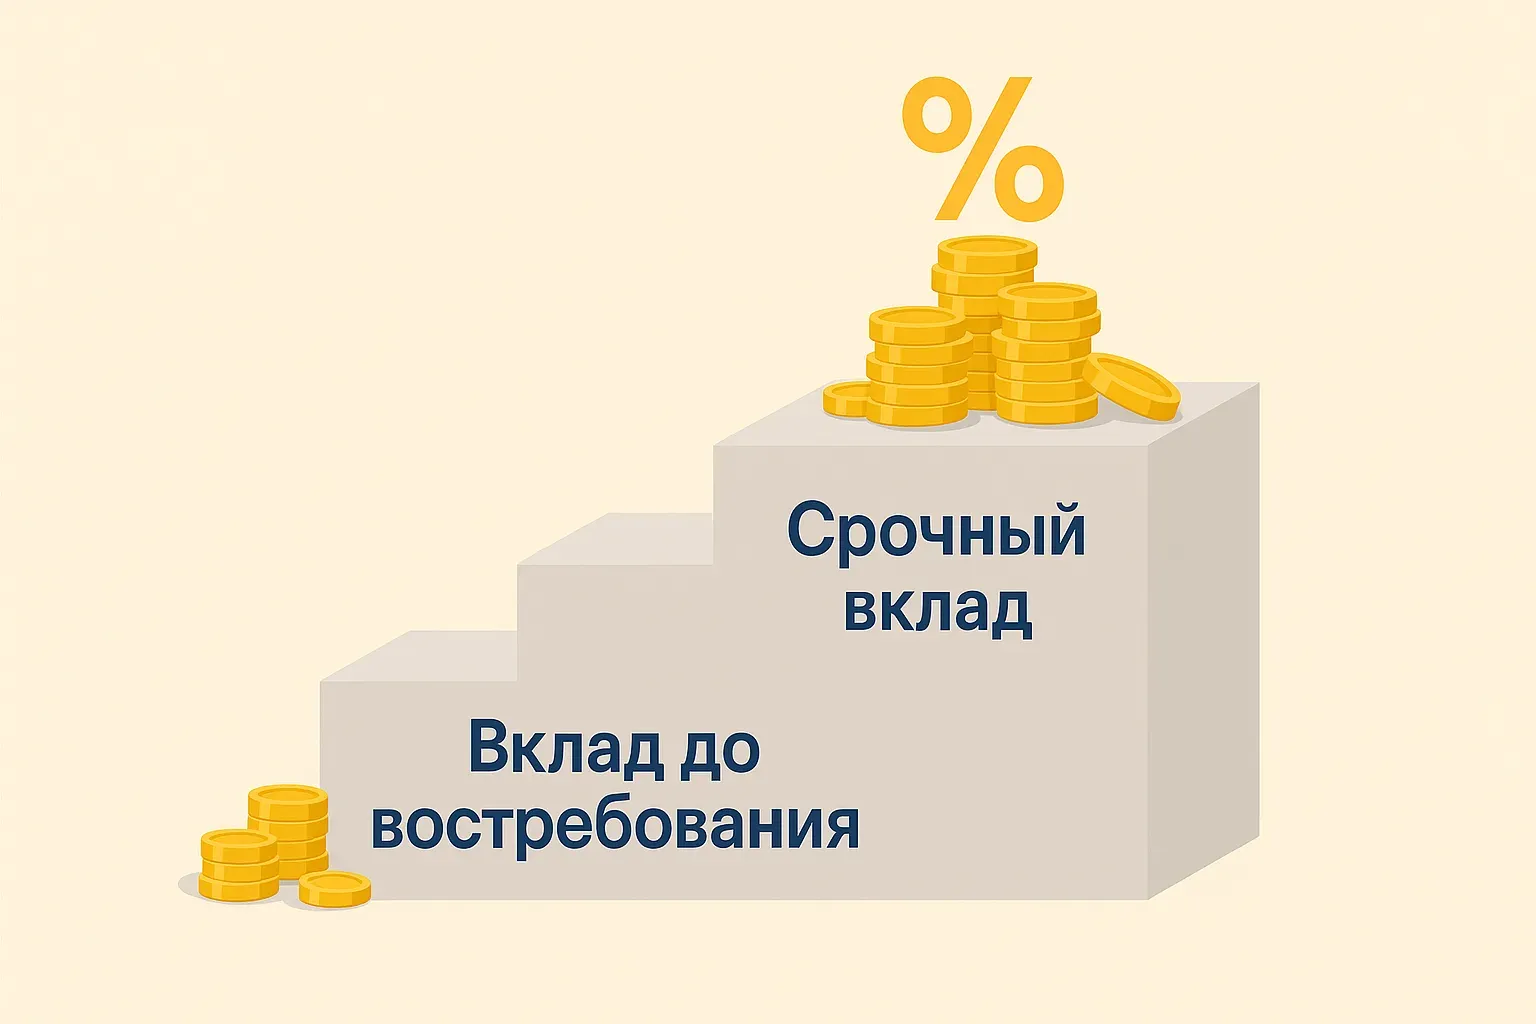
«Лестница вкладов» — это стратегия, при которой вы не кладете все деньги в один вклад, а делите сумму на несколько частей и открываете вклады с разными сроками.

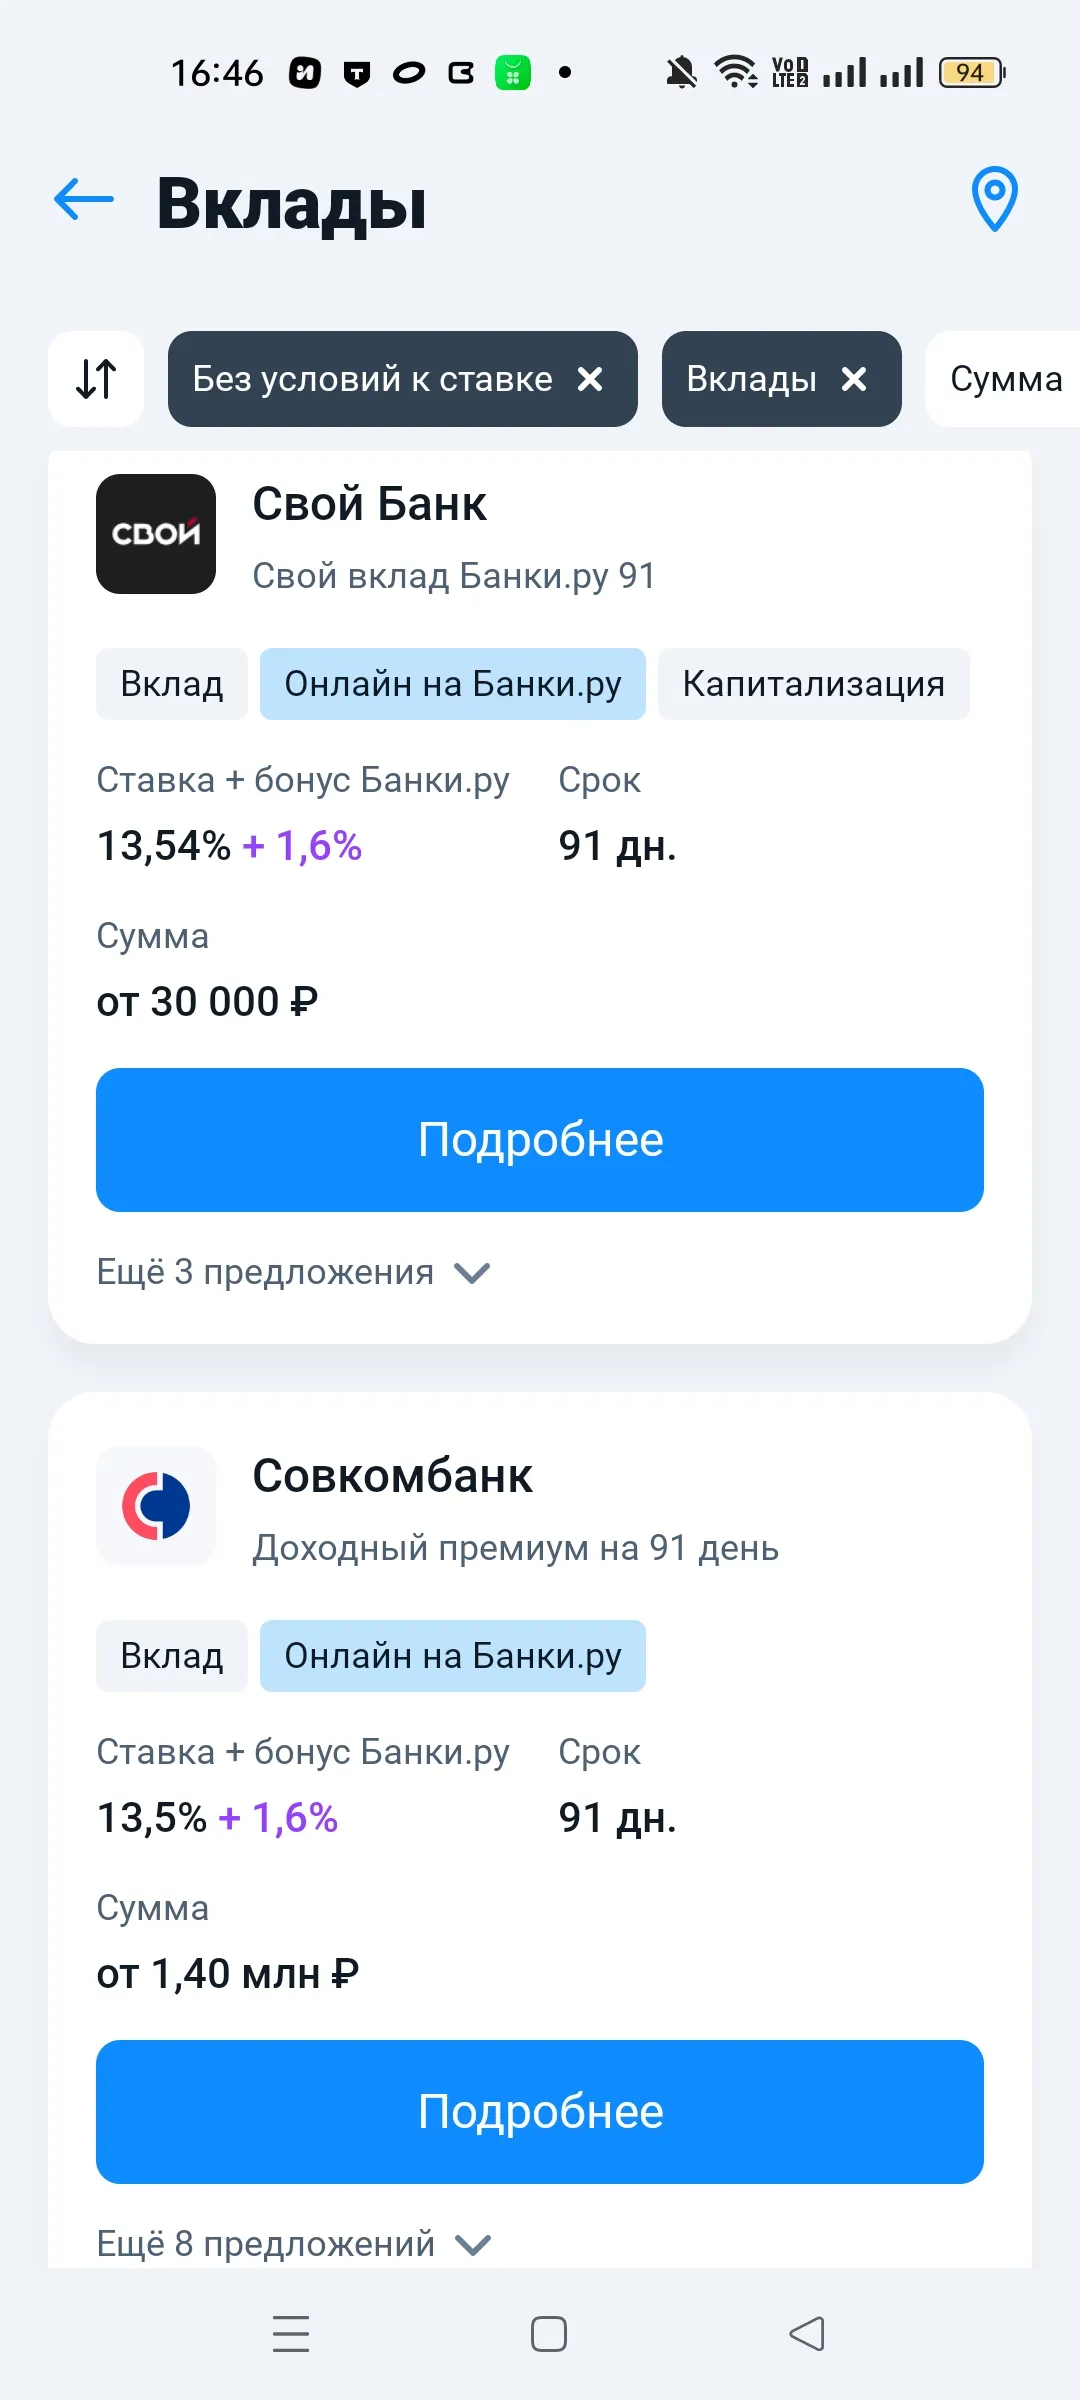
Итак, ключевая ставка не изменилась, осталась 14% и я сегодня посмотрела, какие проценты предлагают банки по вкладам💸
Я всегда откладывала «на тот чёрный день»: деньги. Они лежали дома в конверте или на обычной карте. Год назад я поняла, что инфляция потихоньку съедает эти сбережения — и стала разбираться, как хранить деньги выгоднее. Рассматривала я, вклад или накопительный счет в банке. Между ними есть существенная разница.

Классный пост🥰
А самое лучшее, забыть деньги в куртке, найти спустя год и вот они «накопления»😅
На днях было заседание ЦБ, ставку оставили высокой 14%— и я наконец-то перестала держать деньги просто на карте «на всякий случай».Раньше часть сбережений лежала на обычном счёте с копеечной доходностью — удобно, но обидно: инфляция потихоньку съедает сумму. После новостей про ставку я посмотрела, какие варианты дают доходность выше инфляции, и перераспределила деньги:
Банк России 11 сентября 2026 года сохранил ключевую ставку на уровне 14% годовых, прервав цикл снижения. В этих условиях валютные вклады выглядят как способ защитить сбережения. Но так ли это на самом деле?
После решения ЦБ по ключевой ставке я, как и многие, задумался: что делать с накоплениями? Ставки пока высокие, но все понимают, что рано или поздно они начнут снижаться. И вот тут есть два подхода. Первый — найти максимальную ставку и зафиксировать её на год. Второй — построить так называемую «лестницу вкладов». Я выбрал второй, и сейчас объясню почему.
Через несколько дней , у меня заканчивается срок действия вклада в банке ВТБ и я планирую, разместить свои свободные денежные средства,открыв 18 сентября 2026 года , выгодный для меня вклад,, Ключевой момент,,в банке ГПБ.
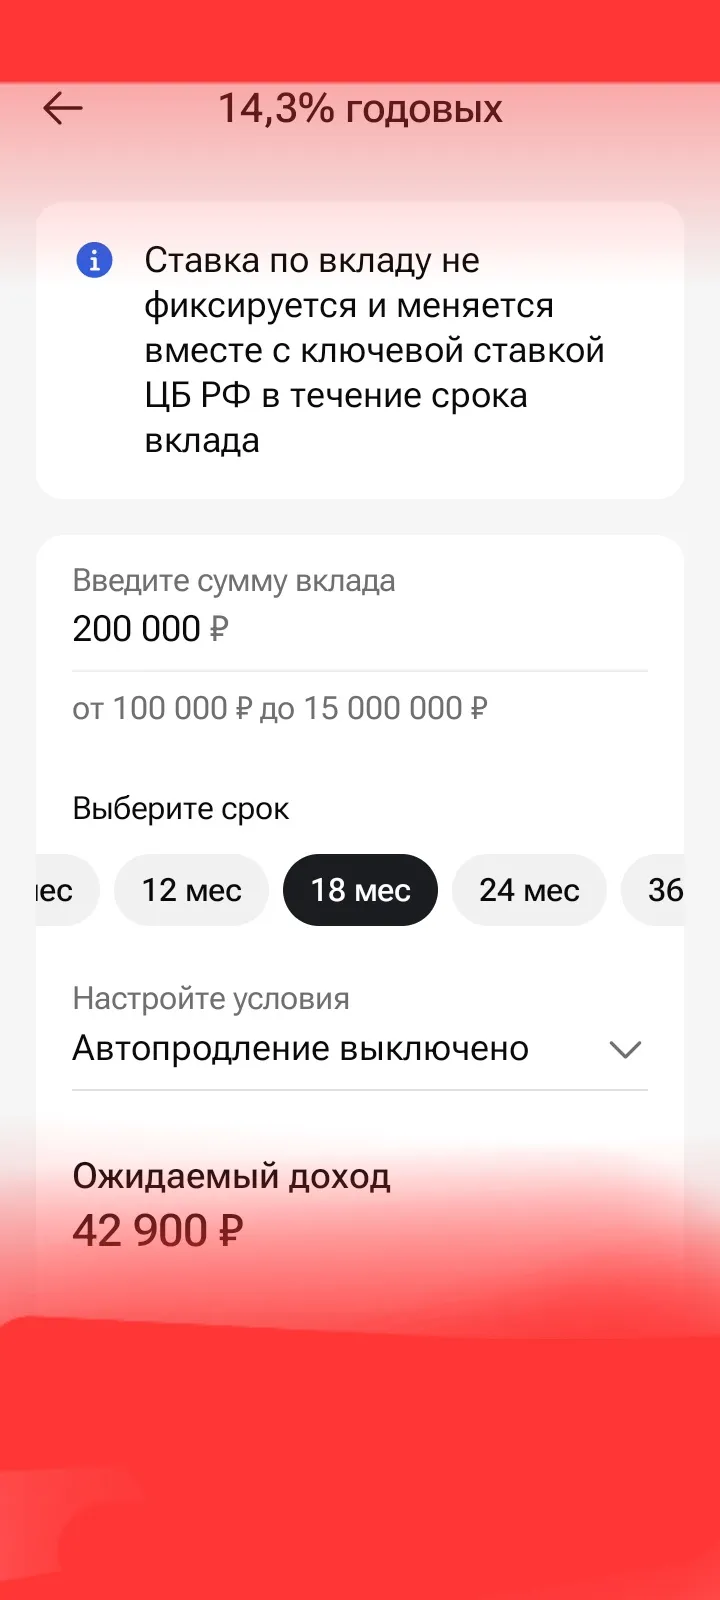
Решил я тут, что деньги должны работать, а не просто лежать на карте. Начал искать, куда вложить. Перебрал кучу вариантов: вклады в разных банках, накопительные счета, облигации. Где-то ставка ниже, где-то срок неудобный, где-то условия мутные. В итоге остановился на вкладе от Банка Жилищного Финансирования, который нашёл через Банки.ру.
Привет!!! Сегодня хочу рассказать про свой подход к сбережениям — про «лестницу вкладов». Да, звучит как что-то из учебника по финансам, но на деле это очень простая и человеческая штука. Расскажу от себя, без сухих терминов — просто как я это делаю и почему мне так спокойнее.

ЗДРАВСТВУТЕ, дорогие коллеги!!!
Ставки, по правде, пока держаться на достойном уровне. Будем надеяться, что и дальше так будет. Хороший пост получился, Надежда, впрочем как и всегда! 🧡🤗
Добрый день, уважаемые друзья!

Всегда считал и считаю, что денежные средства надёжнее хранить в кошельке, так как они оттуда не пропадут, но деньги должны работать. Я открыл вклад и накопительный счет в Альфа - банке, так как процентная ставка в этом банке является одной из лучшей.
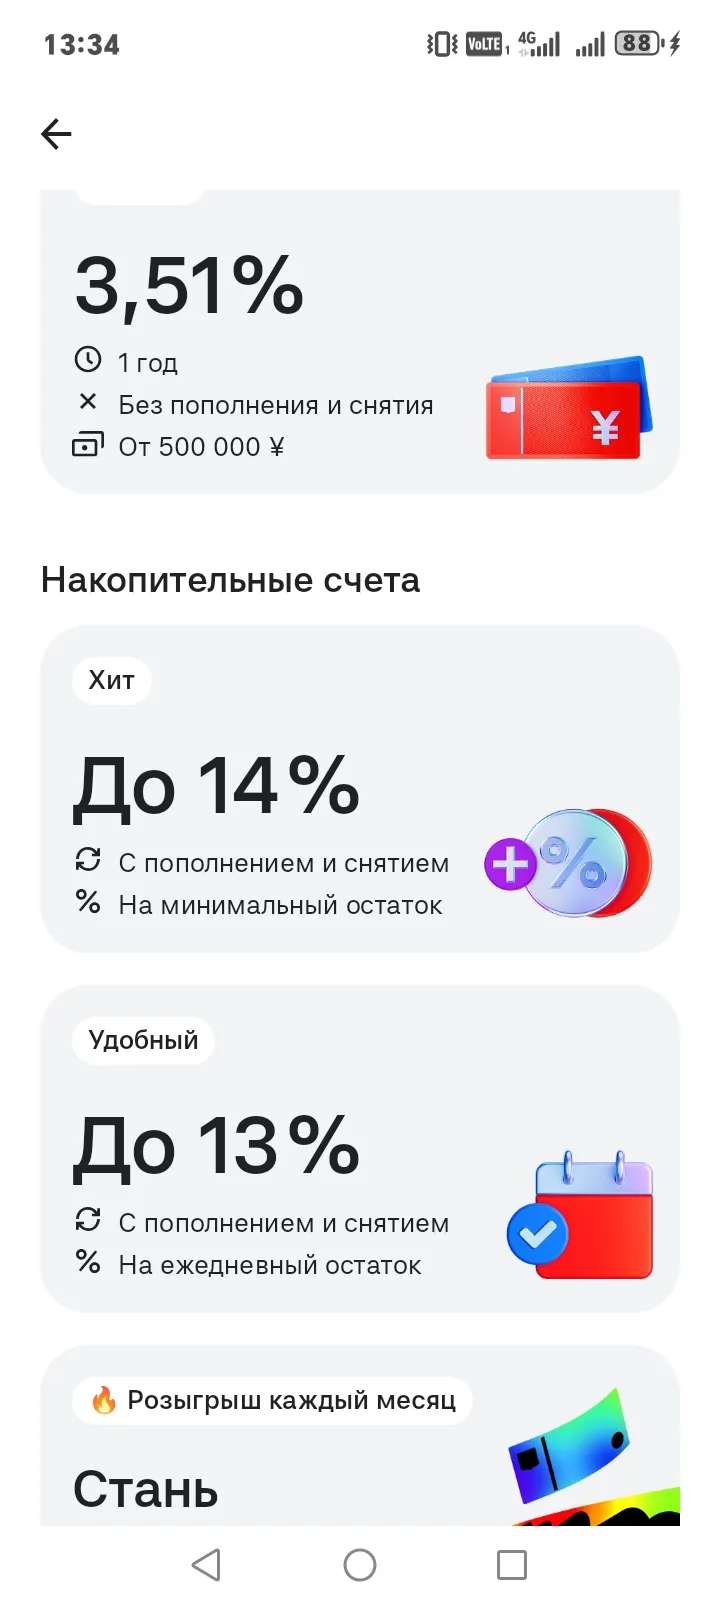
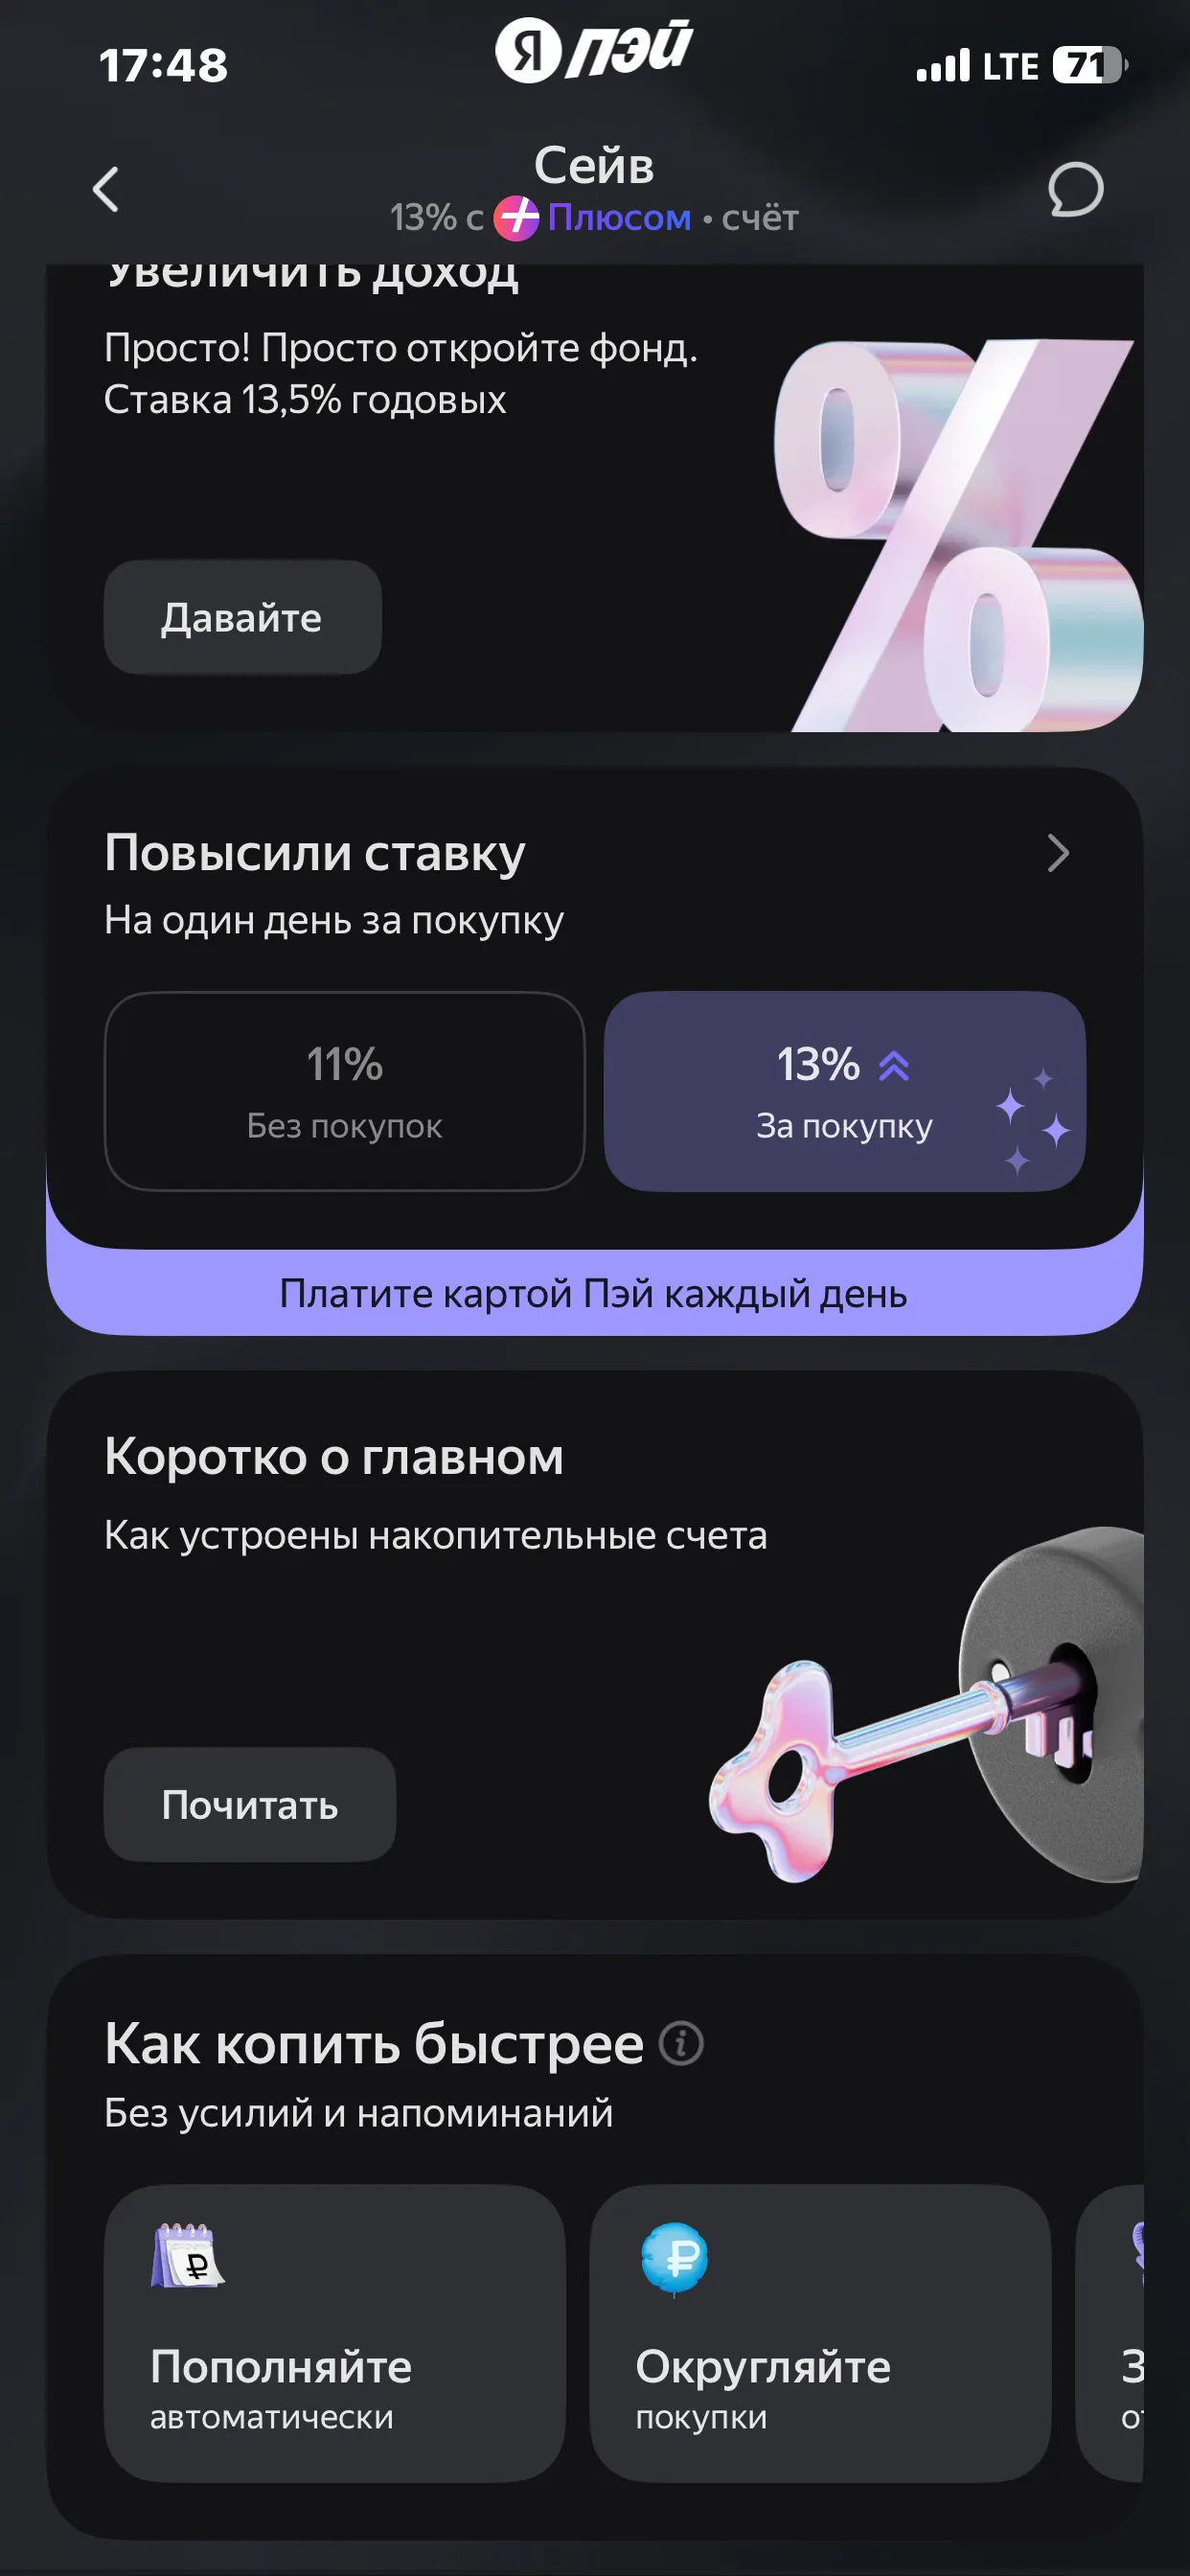
В этом месяце я перевела часть денег на накопительный счёт в Яндекс Сейве. Причина: первые 2 месяца ставка 15% годовых, и у меня есть Яндекс Плюс, так что этот повышенный процент я реально получаю.
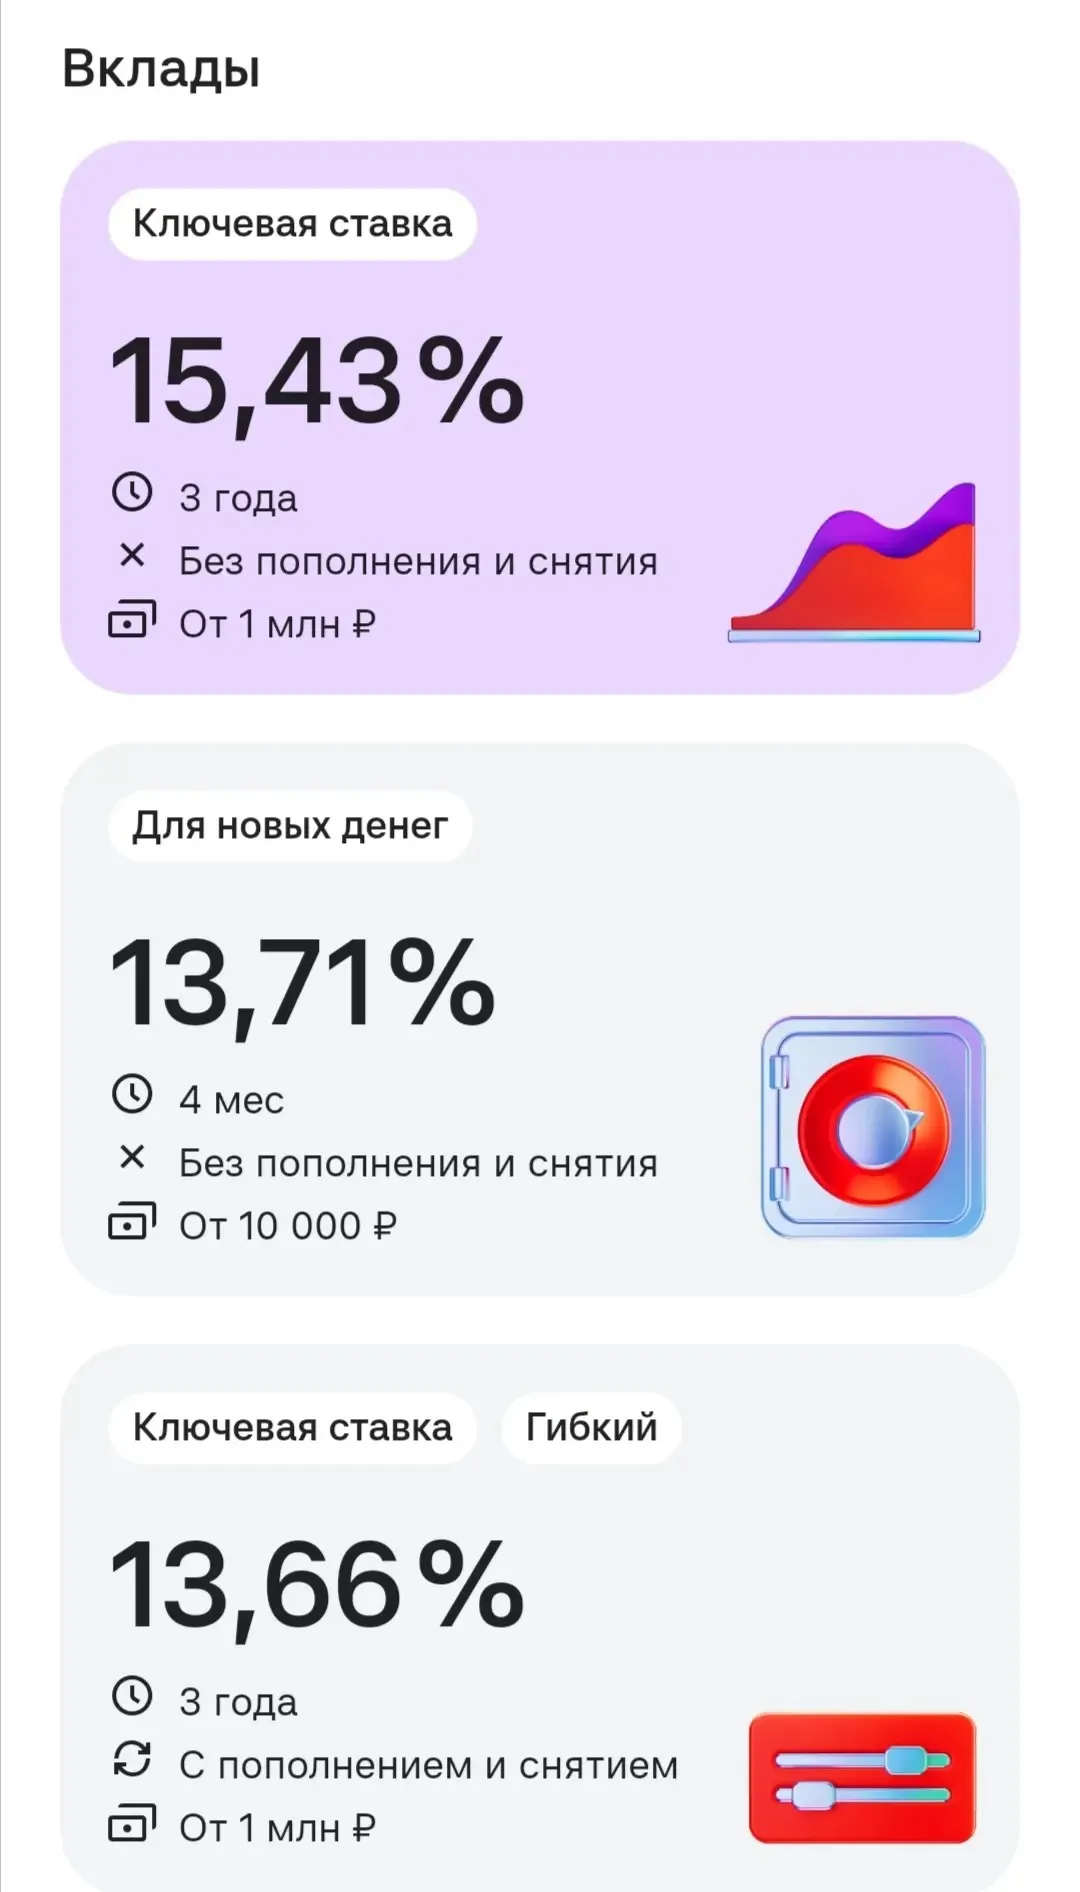
Деньги, вклады, движение, прибыль. Стабильность или денежная подушка. Я раньше не думала об этом. Зарплата пришла, чуток не хватило, перезаняла до аванса, отдала. Не откладываю, потому что не хватает денег. А если просто положить на вклад на три месяца, не снимая? Так же жить, занимать или экономить? Деньги закончились, я с работы пешком, дома без кофе и молока. На работе забрала чай. Не суть важно. Рассмотрим вклады для меня, средне зарабатывающего человека. Могу отложить от 5 до 10 тыс. р...
Решила написать 2 поста на тему своего хобби и тут как раз подвернулась третья тема «сбережения». Почему бы не совместить?) Я всё продолжаю коллекционировать винил, в социальных сетях наткнулась на различные видео, что проигрыватели - «чемоданчики», мягко говоря, так себе. Поэээтому, этой осенью я задумалась о покупке нового более профессионального, так скажем, проигрывателя. И подумала, как лучше распределить свои сбережения, чтобы они работали на меня.
Итак, в 2026 году я купила в кредит (небольшая часть от основной суммы) машину. Свою первую машину, мою гордость и любовь. Так мечталось и хотелось, и мечта сбылась. Немец, в хорошем состоянии, надежная и шустрая машинка. На сумму не рассчитывали такую за машину, поэтому пришлось взять кредит. Сумма не критичная, но и не маленькая. Поэтому хотелось бы за год ее быстро закрыть, дабы не выплачивать бешенные проценты по кредиту. Плюс к 40 годам потянуло к земле, смотря на других захотелось иметь...
Последовала совету участников сообщества и завела таблицу для учета накоплений — стало гораздо проще контролировать движение средств. Делюсь своим текущим портфелем и стратегией.

До ВБ-банка никак), а остальные знакомые все лица. Диверсификацию рассматриваю в более широком смысле, но это мое мнение 🤔💭