


Кредиты
В своё время (больше года назад) взял кредит под 14,5% годовых в региональном банке.


Если бы была кс выше, чем ваш процент по кредиту, я бы положила свободные средства на счет, следуя правилу, что деньги делают деньги. Когда закрывала свою ипотеку, советовалась со знакомым управляющим банка. Оставалось, практически, тело кредита. Не понимаю, почему он посоветовал закрыть. Кто я такая, чтоб не слушать гуру?
Но, реально, когда закрыла, как кабалу скинула! Здоровье дороже. Но это...
За два года доля банкротов среди россиян до 25 лет подскочила почти в 10 раз — с 1,5% до 14%. Теперь эксперты пророчат крах кредитного рынка.
Вот-вот. Мне недавно заявил знакомый зумер: наберу, мол, кредитов, обанкрочусь и заживу. Пришлось объяснять, что никто просто так деньги не отдает. Банкротство будет преследовать всю жизнь, как судимость, как вендетта.

Всем читателям моего поста добрый вечер! Надеюсь и утро у вас было тоже добрым.

Ну запоздали немного с уведомлением, что ж такого😂😂😂 Шучу. А вы молодец, что не растерялись, собрались, всё выяснили, еще и пост выложили. нас предупредить, что такое бывает.😊

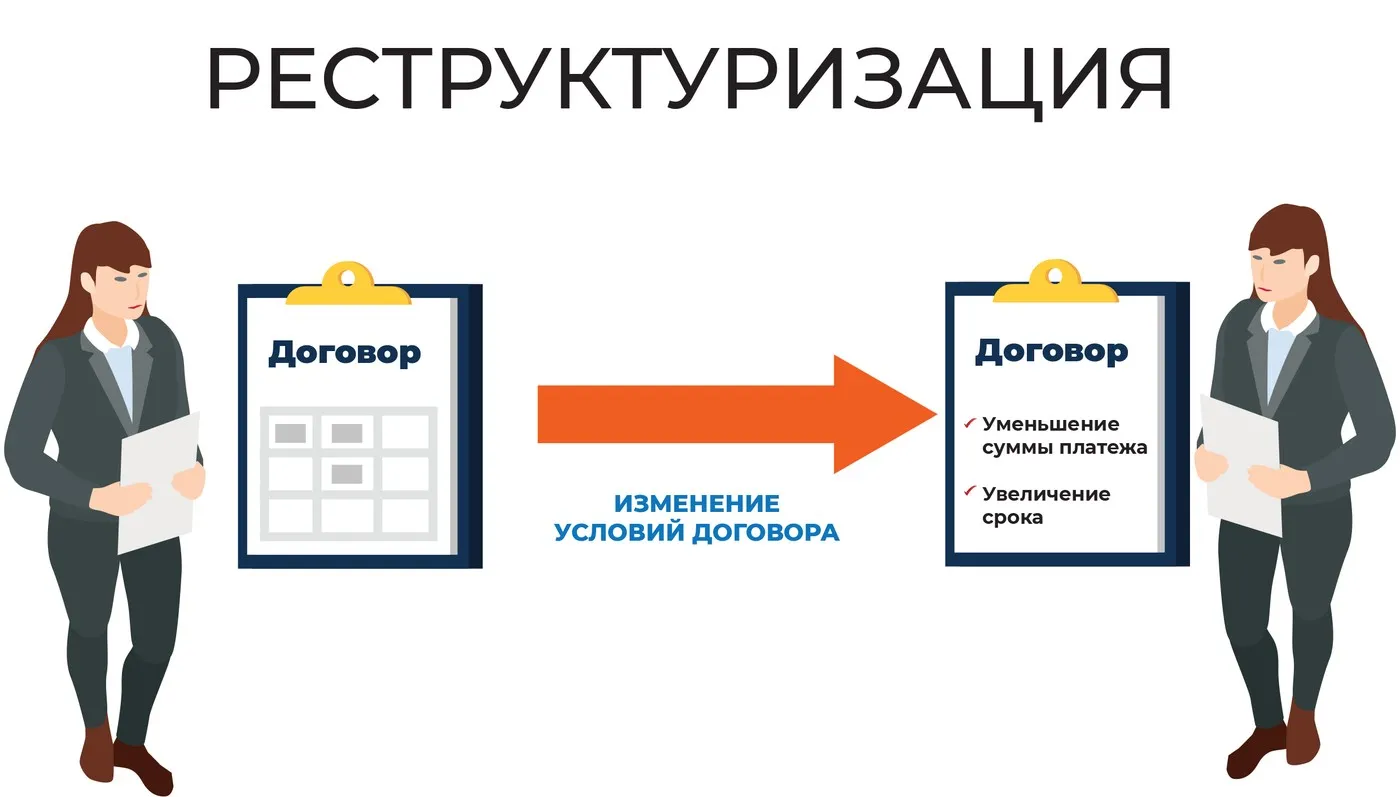
После моей недавней публикации об уловках с кредитными каникулами в комментариях возник резонный вопрос: а что делать, если под законные каникулы ты не подходишь (например, сумма кредита выше лимитов), а платить всё равно нечем? В этот момент банк обязательно предложит вам альтернативу — реструктуризацию.
Вот уж не думала, что лежащая в дальнем кошельке кредитная карта с ни разу не распакованным лимитом окажет мне такую плохую услугу😵💫 Делюсь своей историей, не повторяйте моих ошибок!

У меня никогда не было и нет этих кредитных карт. Мне даже рассрочку по карте Халва не открывают (лицом регионом не вышла), но теперь (прочитав вашу статью) понимаю, что если приспичет, то и благонадежным клиентам не дают! Спасибо за рассказ! Очень поучительно для клиентов многих кредитных карт
Кажется, реклама кредитов окончательно оторвалась от реальности. Нам до сих пор обещают «легкие деньги» и «исполнение желаний», но любой, кто сегодня пытается реально оформить потребительский кредит, спотыкается о запредельные проценты. Полная стоимость кредита (ПСК) выросла так, что заемщик за пару лет отдает банку две, а то и три стоимости своей покупки.
В чем отличие таких продуктов как кредит, кредитная карта или рассрочка? В какой ситуации будет лучше тот или иной продукт банка?

Как сообщает «Газета.ru», с 31 декабря 2026 года у россиян появится новый инструмент защиты от кредитного мошенничества. Пользователи портала «Госуслуги» станут получать уведомления о каждой попытке оформить на них заём, а затем смогут в течение 15 минут отменить сделку. Как объясняют эксперты, скорость реакции здесь критически важна, поскольку стандартное время выдачи онлайн-кредита тоже составляет около четверти часа.

Информация по данной инициативе достойна внимания и осмысления. Получить уведомление, вовремя заметить его и отреагировать - это одна из главных задач потенциальной жертвы мошенничества...
Но, как отмечается в данном посте, полноценной защиты это не даст. Инженерия и ИИ, который могут использовать злоумышленники по взлому сервиса "Госуслуг", являются главной опасностью.
Давайте честно: влезать в кредиты сейчас — удовольствие так себе. Проценты в банках из-за высокой ставки Центробанка кусаются так, что мимо вывесок хочется проходить зажмурившись. Но жизнь, как назло, не спрашивает, что там у нас с экономикой. Ситуация у моей хорошей знакомой случилась банальная и грустная: резко подвело здоровье, понадобились срочные процедуры, а выложить нужно сразу 150 000 рублей. Накоплений под подушкой, понятное дело, не оказалось.
Очень хорошо что вы все взвесили и посчитали перед оформлением. Скажу по опыту - большое количество людей, к сожалению, плохо подкованы в области финансов и подписывают не считая и не глядя.

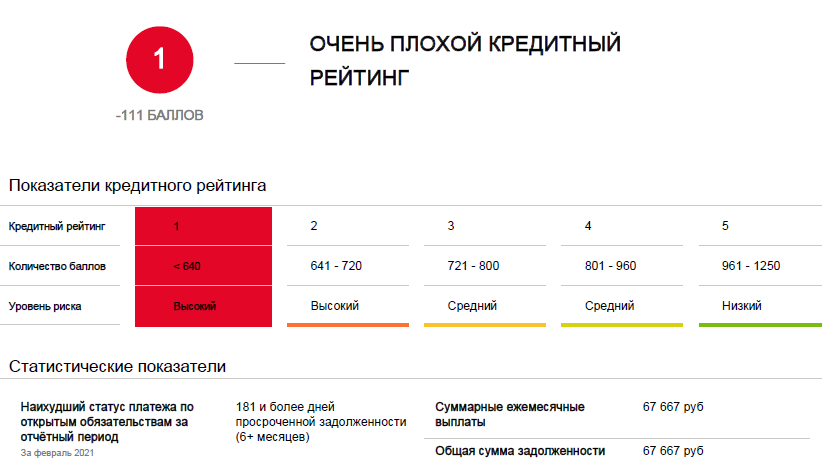
Знание своего кредитного рейтинга — это ключ к финансовой уверенности и выгодным предложениям от банков. Давайте разберемся, что это такое, как его проверить и что делать, если результат вас не обрадовал.

Высокий доход — важный фактор, но не единственный, который учитывают банки при рассмотрении заявки.

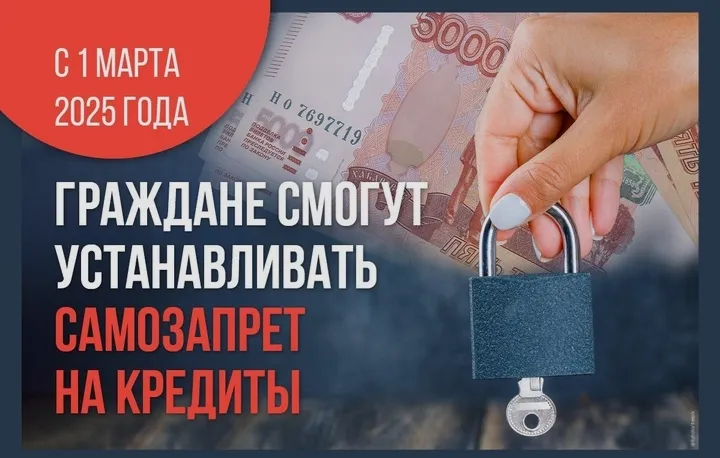
С 1 марта начал работать самозапрет на выдачу потребительских кредитов и микрозаймов и уже через два дня более 1,7 млн россиян воспользовались этой возможностью. Об этом пишет РБК со ссылкой на Минцифры.
Наконец-то реализовали этот функционал, надеюсь обманутых людей станет чуть меньше, главное чтобы информация распространилась широко и быстро для населения
Решила поделиться мыслями о новом способе защиты ваших денег от мошенничества, в частности оформления кредитов на ваше имя без вашего участия и согласия.
Получить потребительский кредит в банке сейчас крайне тяжело — финансовые организации отклоняют более 80% обращений. При этом микрофинансовые институты, напротив, одобряют заявки чаще, чем когда-либо с 2022 года. Об этом пишет «ПРАЙМ».
К началу декабря 2024 года сегмент кредитов наличными достиг минимумов за пять лет по средним срокам выдаваемых кредитов и одобряемых сумм при максимуме средних ставок. Интерес к инструменту теряют и банки, и заемщики. https://www.kommersant.ru/doc/7401630
Решение взять первый микрозайм – ответственный шаг. Куда обратиться? На что смотреть в первую очередь? Несколько простых советов помогут сориентироваться.
Интересный факт, в России зарегистрировано 309 действующих банков и 869 микрофинансовых организаций (МФО).
Друзья, продолжая тему кредитных карт расскажу: как действовать, если у вас проблемы и нечем платить по кредитке.
Госдума планирует принять закон о новой системе льготной ипотеки для семей с детьми в первом квартале 2026 года. Ключевое нововведение — ставка будет зависеть от количества детей и может быть привязана к ключевой ставке ЦБ.
Навеяло утренними макроэкономическими дискуссиями в «Беседке». Пока наши уважаемые аналитики спорят о судьбе ключевой ставки ЦБ, реальные люди «на земле» проходят такие круги финансового ада, что ни в одном учебнике не опишут. Расскажу вам абсолютно реальную историю моей знакомой Марии. В ней, как в капле воды, отразилась вся циничная изнанка нашей кредитно-юридической системы.
Всем, привет! Давно не писал ничего полезного, исправляюсь!
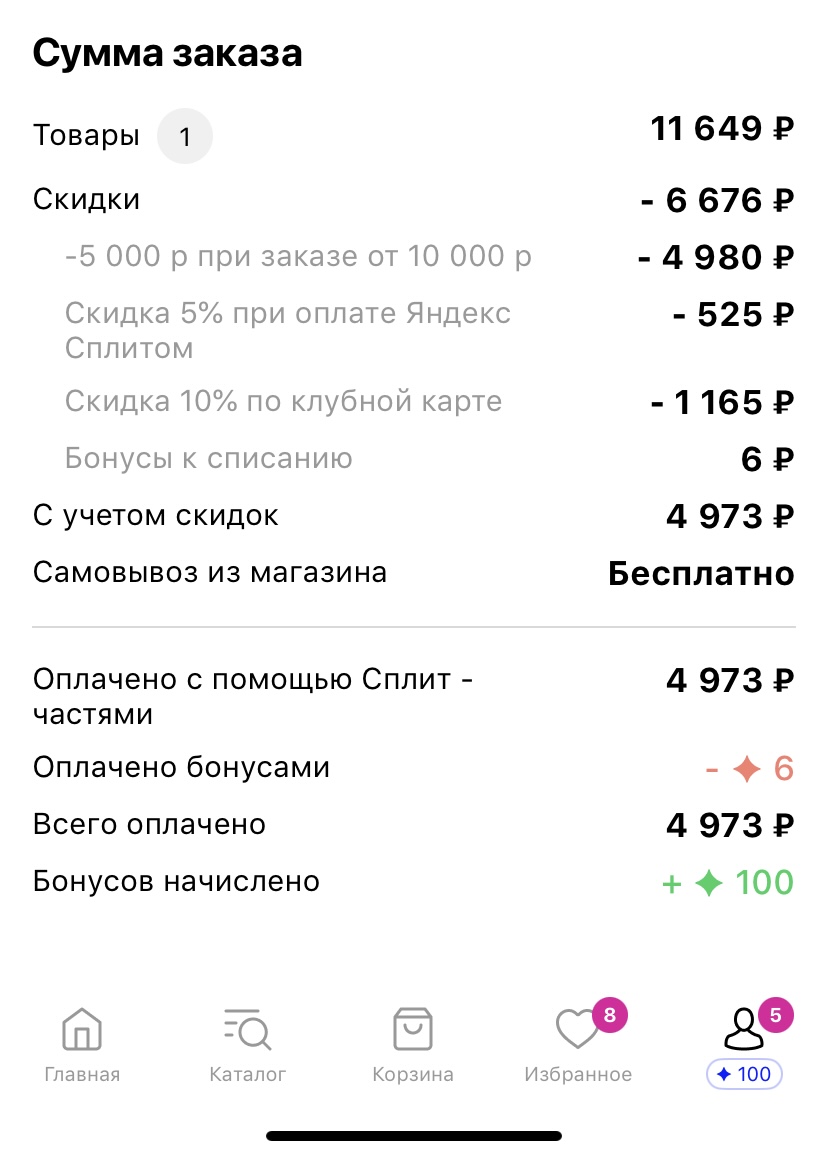
Пользуюсь уже полгода, нравится. Я отказалась от кредитных продуктов, пользуюсь только рассрочками при необходимости.
Экономия, бонусы, выручает перед праздниками.
Например, благодаря Сплиту я смогла заказать все подарки на Новый год заранее, а оплатить с зарплаты в конце месяца. А еще он очень выручает, когда ты видишь действительно хорошую скидку в магазине, и можешь себе это позволить, но...

Кредитная история — это длинная дистанция. Каждая запись в ней хранится семь лет со дня последнего изменения, а кнопки «начать заново» не предусмотрено. Всё, что вы делаете с деньгами сегодня, кредиторы увидят и через пять лет.
Я являюсь невыгодным клиентом для банков: не пропускаю даты оплаты по кредиткам, по максимуму пользуюсь программами лояльности и трачу исключительно заёмные средства на покупки. Разумеется, не попадаю на проценты. Одним словом, у меня всё в порядке с самоконтролем.
С 1 сентября 2025 года в России вступит в силу закон, дающий передышку тем, кто столкнулся с долговыми обязательствами после смерти близкого человека. Федеральный закон № 246-ФЗ от 23.07.2025, вносящий изменения в статью 14 закона "О потребительском кредите (займе)", предусматривает мораторий на начисление процентов, штрафов и пеней на период вступления в наследство, но не более шести месяцев со дня смерти заемщика.

Бонус: чек-лист, чтобы вычислить недобросовестного коллектора

Вот это надо запомнить - За угрозы должнику могут дать 5 лет лишения свободы по статье 172.4Уголовного кодекса. Всегда считала что знание законов и юридический тон в конфликтных разговорах может прибавить 100 очков вашей уверенности
⚡️ Купить квартиру и получить до 2,2 млн ₽. Да, так можно. В карточках рассказываем, как вернуть часть стоимости жилья и процентов по ипотеке.

Долги редко становятся проблемой в один день. Чаще всё начинается вполне буднично: сначала человек оформляет кредит на крупную покупку, потом добавляется кредитная карта, затем — рассрочка, а в какой-то момент появляется ощущение, что значительная часть зарплаты уходит не на жизнь, а на обслуживание прошлых решений. Именно так формируется долговая нагрузка — не как абстрактный банковский термин, а как реальное давление на личный бюджет.
Этот материал — не сухая теория, а продолжение моей реальной юридической хроники. Если вы не видели предыдущую часть — рекомендую начать с этого поста. А здесь — разбор самой сути работы БКИ. Без украшательств.
Госпрограмма льготного автокредитования — это программа, которая направлена на поддержание отечественных автопроизводителей, в рамках которой участникам предоставляется скидка при покупке в кредит определенных моделей автомобилей (список авто составляется Минпромторг).
