


Какими должны быть пенсионные взносы самозанятых для пенсии в 30 000 рублей
На пенсию в 30 тыс. рублей самозанятые смогут рассчитывать, если будут делать взносы в размере около 20,5 тыс. рублей ежемесячно на протяжении 35 лет. Такие расчеты доцента Финансового университета при правительстве РФ Игоря Балынина приводит ТАСС.
«Для получения страховой пенсии в размере 30 тысяч рублей в 2026 году необходимо иметь 131 индивидуальный пенсионный коэффициент (ИПК). Например, 131 ИПК будет сформирован за 35 лет при ежегодном количестве в 3,743 ИПК. Для формирования такой величины в 2026 году необходим добровольный годовой взнос примерно в сумме 245 606 рублей, или примерно 20 467 рублей ежемесячно», — поясняет расчеты эксперт.
Пока самозанятые не обязаны делать такие отчисления, это опция добровольная.
При отсутствии другой занятости и таких добровольных взносов, самозанятые смогут претендовать только на социальную пенсию.
Минимальная социальная пенсия по старости в 2026 году — 9 584 рублей, с 2028 года женщины будут иметь на нее право с 65 лет, а мужчины — с 70 лет.
Понятно, что социальной пенсии вряд ли будет достаточно, а те самые ежемесячные отчисления в 20,5 тыс. рублей в течение 35 лет «окупятся» (без учета инфляции, индексации, доходности и других факторов) пенсией в 30 тыс. рублей только если такой пенсионер будет ее получать в течение 23,3 года.
Соответственно, если мужчина начнет ее получать в 65 лет, а женщина в 60 лет (планка пенсионного возраста с 2028 года для страховой пенсии по старости), то дожить им нужно будет до 88,3 и 83,3 года соответственно. А средняя продолжительность жизни в России составляет 74,2 года.
Соответственно, самозанятым стоит самостоятельно формировать свой пенсионный капитал. Для этого существует масса инструментов, о многих их них периодически пишут авторы Диалога, включая официальный аккаунт Диалога. Обнаружил также, что в Диалоге появилось сообщество "НПФ" (может кому-то актуально будет).

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.

Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

В современном мире финансовая грамотность становится одним из важнейших навыков. Правильное управление деньгами помогает не только сохранить капитал, но и значительно увеличить его. Вот пять принципов, которыми стоит руководствоваться:
Каждая мамочка после рождения ребёнка делает делает шаг на тропу сложного квеста: оформить все документы, в частности детские пособия.
Эволюция платежных карт: от магнита к биометрииПривычная нам пластиковая карта прошла долгий путь. То, что мы воспринимаем как должное сегодня - это результат десятилетий технологической эволюции.
История началась задолго до появления пластика. Ещё в 1914 году компания Western Union выпустила металлические платёжные жетоны. А первой современной картой принято считать Diners Club, появившуюся в 1950 году. По легенде, её основатель Фрэнк Макнамара забыл кошелёк в ресторане и решил создать...


Приветствую всех! Пока мы тут в «Беседке» ломаем копья вокруг процентов по вкладам и условий кешбэка, предлагаю немного отвлечься от сухих цифр и поговорить о чистом финансовом гении. Наткнулась в сети на старую, но жутко поучительную байку о Сальвадоре Дали.
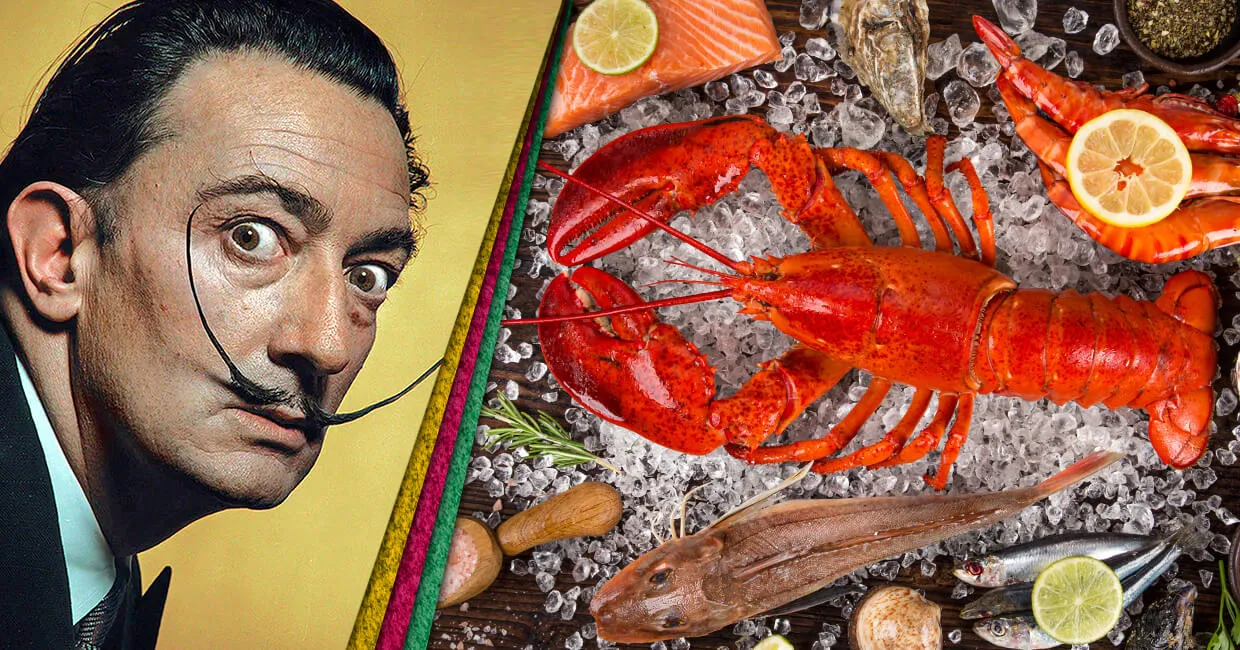


Спасибо за интересный пост, любопытные факты. Я бы на месте ресторатора, поступила бы также - в рамочку бы тоже убрала рисунок на чеке. Ну а лучше в сейф))
В 1957 году нобелевский лауреат Милтон Фридман предложил теорию, которая объясняет одно из самых загадочных явлений в экономике. Люди, утверждал он, распределяют свои траты не на основе текущего дохода, а на основе ожидаемого долгосрочного дохода, того, который они считают устойчивым и предсказуемым. Временные всплески заработка уходят в сбережения. Временные падения компенсируются за счёт накоплений. А потребление остаётся относительно стабильным.
26 июня 2026 года вице-премьер Татьяна Голикова сообщила: уровень безработицы в России достиг рекордно низкого значения и составляет 2,2% по методологии Международной организации труда. Президент страны назвал этот показатель одним из самых низких в мире. Казалось бы, повод для гордости. Но экономисты смотрят на эти цифры иначе.
Почему правило «заплати сначала себе» работает лучше любого бюджета
Крупные работодатели стали более осторожно подходить к повышению зарплат своим сотрудникам. По последним данным Центробанка, компании существенно снизили планы по индексации заработной платы.
Решил провести свой небольшой эксперимент: разделил сумму на две части. Одну положил на классический вклад под 16% годовых на полгода, вторую — на накопительный счёт с базовой ставкой 12%, но с возможностью получить плюс 3–4% за покупки в определённых категориях. По итогам трёх месяцев оказалось, что накопительный счёт дал даже чуть больше, чем я рассчитывал, хотя и потребовал внимания — пришлось следить за датами и не пропускать расчётный период.