


Древний Вавилон: как 4000 лет назад работали банки и кредиты
Когда мы говорим о банках, первое, что приходит в голову – это офисы с терминалами, кредитные карты и ипотека. Но история финансов начинается гораздо раньше – в Древнем Вавилоне, где тысячи лет назад уже существовали вклады, кредиты, проценты и даже банковские дома, которые по масштабу можно сравнить с современными финансовыми империями.
Храмы – первые банки Древнего мира
Принято считать, что первые финансовые операции совершались уже в 2300 году до нашей эры. В древности роль банков выполняли организации, обладавшие большим запасом ценностей – мехов, драгоценных камней, слитков металлов. В первую очередь это были храмы.
Почему именно храмы? В представлении жителей Древнего Вавилона храмы были самым надёжным местом – воры обходили их стороной, боясь кары божества. К тому же храмы хорошо охранялись. Сюда люди приносили свои сбережения – зерно, серебро, драгоценности – на хранение. Вкладчикам за это выплачивали проценты: если сдавали зерно, то в условленный срок получали чуть больше, чем передали в храм. Это были первые в истории депозиты.
Храмы не просто хранили ценности – они активно давали деньги в рост. Фонд их средств формировался за счёт вкладов участников и делился на основной и оборотный капитал: за счёт основного предоставлялись процентные ссуды, а оборотный шёл на текущие расходы. По сути, храмы выполняли функции, которые сегодня мы называем банковскими: принимали вклады, выплачивали проценты, выдавали кредиты, совершали операции с недвижимостью.
Банкирский дом Игиби – вавилонский «Ротшильд»
Со временем банковское дело перешло из рук храмов в руки частных банкиров. Самым известным примером стал банкирский дом Эгиби (или Игиби), чья история прослежена историками с 715 по 485 годы до нашей эры. Его называют вавилонским «Ротшильдом».
Основателем банка стал купец Набу-аххе-иддин – имя, которое дословно переводится как «Данный богом мудрости». Его отец был ростовщиком, но сам Набу-аххе-иддин быстро понял: одни только ростовщические операции большого богатства не принесут – нужен иной размах и связи в верхах.
И он нашёл способ. В Вавилоне жил знаменитый богач, который прогулял всё своё наследство и 15 лет жил в долг, скрывая своё банкротство. Когда долг достиг огромных размеров, он объявил себя банкротом. Всё его имущество – дорогие дома и земли – по дешёвке скупил Набу-аххе-иддин. Он предложил кредиторам выплатить лишь половину долга, а несогласным отказал вообще. На этой операции он настолько обогатился, что основал свой банк. Вскоре он стал придворным банкиром при царе.
Чем занимался банк Игиби
Операции дома Игиби были весьма разнообразны:
· Приём денежных вкладов и выплата процентов по ним.
· Выдача кредитов под расписку и под залог.
· Покупки, продажи и платежи за счёт клиентов на комиссионных началах.
· Выступление в качестве поручителя по сделкам.
· Финансирование и основание коммерческих товариществ.
· Роль советчика и доверенного лица при составлении актов и сделок.
При этом Игиби, как и другие вавилонские деловые дома, не использовали для кредитов вклады клиентов, а обходились собственными средствами. Банк играл огромную роль не только во внутренней, но и во внешней торговле.
Проценты и законы
В Древнем Вавилоне уже тогда существовали дифференцированные процентные ставки. Банк Эгиби выдавал кредиты серебром под 13,3% годовых, а финиками и ячменём (без залога) – под 40%. В те времена ставки могли быть и гораздо выше – до 300%.
Вавилонская цивилизация подарила миру три фундаментальных понятия в финансах: контроль ростовщичества через ограничение процентных ставок, фиксированные долговые обязательства с чёткими правами кредиторов и ипотечное кредитование под залог имущества.
Законы царя Хаммурапи (около 1750 года до н.э.) жёстко регулировали кредитные отношения. При выдаче кредитов составлялись долговые расписки в виде глиняных табличек. Чтобы избежать подделок, их делали в двух экземплярах – один слой текста поверх другого. При спорах сначала читали верхний слой, затем разбивали его и сверяли с нижним. Вместо подписи таблички скрепляли оттисками каменных печатей.
Вывод
Древний Вавилон подарил миру не просто первые кредиты – он создал систему, без которой невозможен современный мир. Вклады, проценты, ипотека, банковские гарантии – всё это зародилось в Месопотамии тысячи лет назад. Банкирский дом Игиби стал прообразом современных финансовых институтов, а глиняные таблички – первыми в истории кредитными договорами.
Мы привыкли думать, что банки – это изобретение Нового времени. Но на самом деле, когда вы открываете вклад или берёте кредит, вы участвуете в традиции, которой почти 4000 лет.
А вы знали, что первые банкиры работали без пластиковых карт и даже без бумаги – только с глиной и серебром?

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Кажется, что вы все делаете правильно: регулярно откладываете деньги, подобрали подходящий вклад, сокращаете расходы. Но запас средств почти не растет. Или растет, а потом исчезает из-за срочных трат.


Я тоже, сначала перевожу себе на накопительный счёт 10% от моих доходов, а потом распределяю "кучки" на разные разделы расходов.
Отличная статья
Добрый день всем я уже не в первый раз обращаюсь за помощью. У мене 2или 3 недели назад заблокировали онлайн банк из за неправильных попыток входа а вернее у меня сломался дисплей телефона в котором у меня находился привязанный к онлайн банку номер как есим и поэтому я не мог видеть пароли подтверждения. Но пытаясь восстановить на другом телефоне в итоге он заблокировался. Проблема в том что я нахожусь в Европе по причине болезни моего сына, он у меня онко больной с рождения. Я обращался в...
Раньше закон разрешал оформлять срочные договоры бизнесу, в котором работают до 35 человек, а теперь планку подняли до 70. Причём количество считается с учётом внешних совместителей.
В сети обсуждают новость: WB превратится в "убийцу" Max? Ещё перед питерским экономическим форумом Татьяна Ким анонсировала создание мессенджера, но вначале он тестировался как общение сотрудников в чате. Но команда разработчиков сразу задумалась о более амбициозных планах: превратить его в конкурентоспособный продукт и вывести на открытый рынок. WB бомбят, но он не сдаётся, реализует новые идеи. Будете ли вы пользоваться новым мессенджером, как вы используете Max? Лично я Max не использую...
Осталось совсем немного фактов, но каждый факт увлекательнее предыдущего! Первый факт вы можете найти в стартовом посте конкурса, второй факт ждет вас тут, третий факт опубликован тут.
Миф
Экстренные службы имеют право на проезд на красный свет - скорая медицинская помощь, МЧС (пожарные, спасатели), полиция, ВАИ (Военная автомобильная инспекция)
Опыт «Триллион Кредит»: почему сильные компании получают отказы и как подготовить бизнес к финансированию
Частные инвесторы все чаще выбирают курортные объекты вместо биржевых активов. Вложения в курортную недвижимость превращаются в один из главных инвестиционных трендов 2026 года.

Жил-был человек.
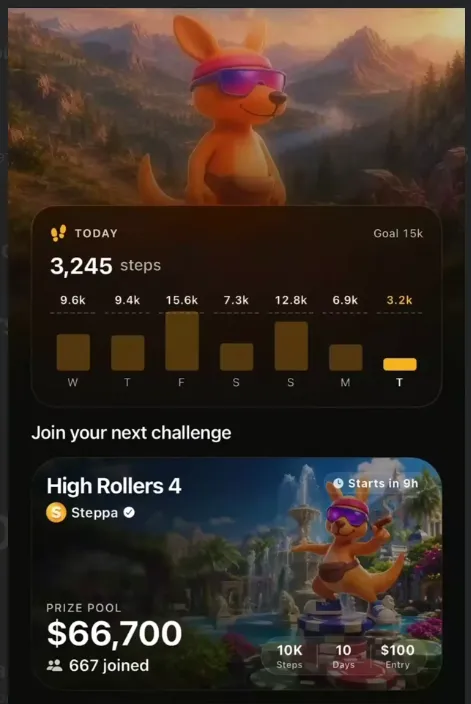
В США набирает обороты приложение Steppa — там можно ставить реальные деньги на то, сколько шагов вы пройдете за день. Не выполнил план — деньги сгорают. Мотивация через страх потери работает круче любого фитнес-трекера с сердечками.

С 1 октября 2026 года российские банки получат право запустить сервис, позволяющий пополнять наличными собственный счёт в одном банке через банкомат совершенно другой кредитной организации. Такая возможность будет реализована на инфраструктуре СБП. Однако ЦБ подчёркивает: подключение к сервису остаётся добровольным решением и остаётся на усмотрение каждого конкретного банка. Пополнить можно исключительно свой счёт, переводы другим людям через этот механизм запрещены.