


Округление чека в программах лояльности и реальный возврат
При выборе повышенных категорий легко поверить, что заявленный процент вернется с каждого рубля в чеке. Поставила категорию на кафе, взяла кофе с круассаном на 290 рублей и ждешь положенную сумму.
В реальности в правилах программ лояльности часто зашито жесткое округление суммы покупки в меньшую сторону до полных сотен. Начисление идет не с двухсот девяноста, а ровно с двухсот рублей. Хвост в девяносто рублей просто выпадает из расчета, словно его не существовало.
Типичная ошибка возникает на мелких повседневных тратах. Если взять пять покупок по 195 рублей в пекарне у дома, фактический возврат окажется почти вдвое ниже заявленной ставки. С каждого чека банк посчитает бонус только на одну сотню, а остальные девяносто пять рублей спишет в пользу погрешности. За месяц таких мелких хвостов набегает на приличную сумму.
Чем скромнее средний чек в выбранной категории, тем ощутимее это правило режет итоговый баланс. Цифра в приложении банка остается привлекательной, но реальный результат на кассе выходит совсем другим.
Приходится либо закрывать глаза на сгорающие копейки, либо включать внутренний калькулятор у каждого терминала, превращая обычный утренний кофе в сомнительный квест


Клиентом Альфа-Банка я стала не так давно, в январе 2026 года оформила Альфа-Карту, заказала её самостоятельно, не по реферальной ссылке. Действовала на тот момент кака-то акция, за оформление карты после покупки на 1000 рублей, приходила бонусная 1000 рублей на счёт.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.

Захожу сегодня в приложение Озон Банка, а там необычный баннер.


Если вы думаете, что Спилберг умеет держать зрителя в напряжении, вы просто не снимали зарплату в Донецке года три назад. 💸 Это был настоящий блокбастер с элементами комедии.


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».

Разница между простым начислением и капитализацией процентов на коротких дистанциях часто переоценивается. Когда видишь в калькуляторе строчку про сложный процент, интуитивно ждешь ощутимой прибавки. На практике масштаб эффекта сильно привязан ко времени.
Кредитная история — это длинная дистанция. Каждая запись в ней хранится семь лет со дня последнего изменения, а кнопки «начать заново» не предусмотрено. Всё, что вы делаете с деньгами сегодня, кредиторы увидят и через пять лет.

В декабре 2003 года был принят Федеральный закон № 177-ФЗ «О страховании вкладов физических лиц в банках Российской Федерации». До этого момента единого государственного механизма обязательного страхования частных депозитов в коммерческих банках не существовало.
Разбираем новинку от ВТБ — кредитную карту (точнее, опцию) «Резервный лимит», которая появилась в августе 2026 года. Банк подаёт её как карту для мелких повседневных трат — без огромного лимита и без полугодового льготного периода, как у обычных кредиток. Разбираемся, что там на самом деле.
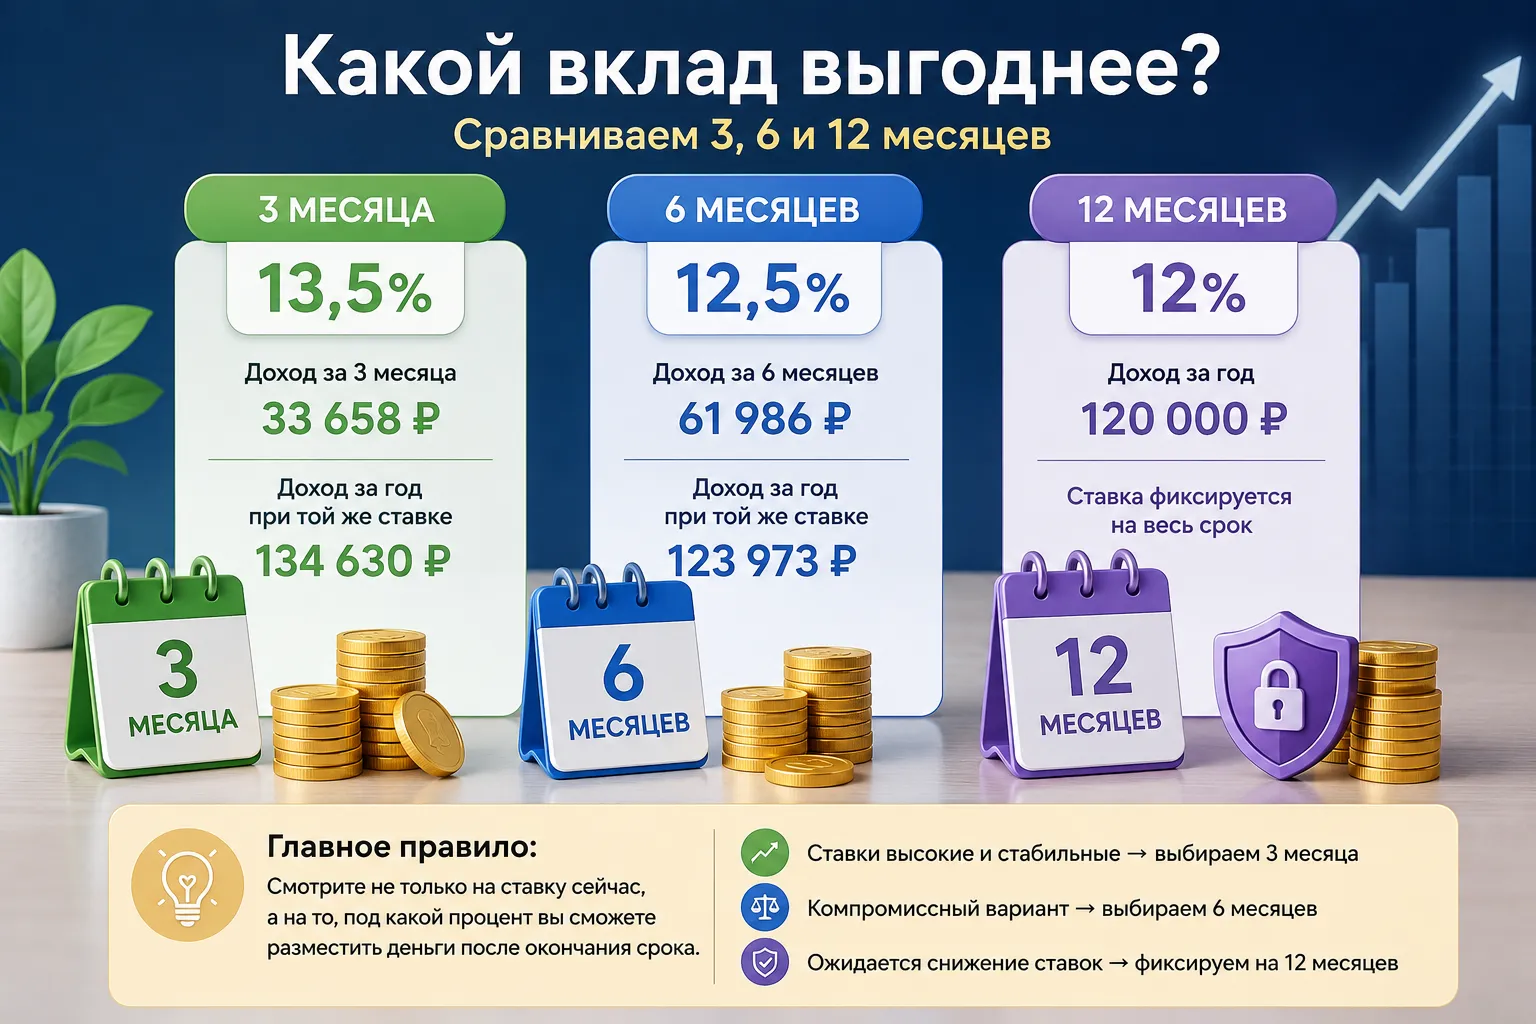
Представим ситуацию: на руках освободилась сумма в 600 000 рублей, и нужно разместить её в банке с максимальной пользой, не потеряв при этом доступ к деньгам.

Высокая ставка на короткий срок выглядит привлекательнее: зачем фиксировать 12% на год, если сегодня можно получить 13,5%?

С 10 августа 2026 года банк «Республиканский Кредитный Альянс» повысил плату за выпуск дебетовых карт со 150 рублей до 350 рублей.
Если вы допустили просрочку по кредиту или займу, это уже проблема, но ее можно и нужно решать. Урегулировать долг проще всего на досудебной стадии. И в этом можно убедиться на простом примере. Предположим, задолженность уже составляет 4000 рублей. В эту сумму входят основной долг, начисленные проценты и пени. Дальнейшее развитие событий зависит от того, какой вариант действий выберет должник. Руководитель департамента судебного взыскания ООО ПКО «Защита онлайн» Степан Бабко описал 2 возможных...
Когда смотришь на яркие баннеры с обещанием вернуть 5% за повседневные категории, легко поверить в ощутимую выгоду, но к концу расчетного периода итоговый бонус регулярно оказывается скромнее ожиданий.
На накопительных счетах часто привлекает повышенная доходность — скажем, 15% или 16% годовых, однако итоговый финансовый результат во многом зависит от принципа фиксации расчетной базы.