


Брокерский счет в банке - мой опыт
Делюсь своим скромным опытом в инвестициях. Решила сравнить два банка, где открывала брокерские счета: Альфу и Совкомбанк.
В Альфа-Банке я с июля прошлого года. Началось всё с игрового задания, а потом втянулась — челленджи приносили прибавку. Не претендую на звание «супер-инвестора», просто пробовала заработать на бонусах. За год получила подарков на 7475 рублей. После вычета налога (35% с суммы свыше 4000 руб.) чистыми вышло 6258 рублей. Немного обидно, что не успела поучаствовать в акции «10 месяцев по 1000 рублей».
В Совкомбанке открыла счет весной, соблазнившись акцией «26 000 рублей за 9 месяцев». За три месяца заработала 3700 рублей, но потом условия изменились, и я решила выйти из игры.
Минус в Совкомбанке: закрыть счет можно только в офисе банка, в отличие от Альфа банка где все можно сделать онлайн.
Итог: Альфа мне нравится больше. У них постоянно какие-то движухи: «Альфа-пятницы», барабаны с призами и прочие активности.
Почему такие акции — это хороший старт?
Многие профессиональные инвесторы скептически относятся к «бонусхантингу» (охоте за бонусами), но для новичка это отличный способ преодолеть страх перед фондовым рынком.
Вот несколько плюсов такого подхода:
- Снижение порога входа: Когда вы получаете подарок от банка, ваша доходность в первые месяцы становится выше рыночной. Это дает приятный психологический стимул продолжать.
- Обучение без риска: Вы учитесь нажимать кнопки «купить» и «продать», следить за портфелем и понимать, как работают налоги, не рискуя при этом крупными суммами собственных накоплений.
- Понимание механики: Вы начинаете видеть разницу между акциями, облигациями и фондами, просто выполняя задания банка.
Если вы решите продолжать участвовать в подобных акциях, вот пара советов, чтобы не разочароваться:
- Читайте «мелкий шрифт»: Банки часто меняют условия «на лету» (как в Совкомбанке). Всегда делайте скриншоты условий акции в момент открытия счета — это поможет, если возникнут споры с поддержкой.
- Учитывайте комиссии: Иногда комиссия брокера за сделки может «съесть» часть бонуса. Всегда считайте чистую прибыль: Бонус минус налоги минус комиссии.
- Не забывайте про налоги: . Подарки от банков — это доход, с которого нужно платить НДФЛ. Обычно банки выступают налоговыми агентами и сами удерживают налог, но лучше всегда проверять отчет брокера в конце года.
- Риск «заморозки»: Часто для получения бонуса нужно держать активы на счете определенное время. Убедитесь, что вы готовы «заморозить» эту сумму и не выводить её, иначе бонус могут аннулировать. (В Т-банке было подобное: надо было купить акций на 20 000 руб и не выводить 2 месяца, слишком долго).
А как у вас дела с подобными банковскими акциями? Участвуете?
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.
С 14 сентября Мосбиржа увеличит длительность основной торговой сессии, что поменяется и почему:


Возвращается популярная акция «Лесенка кэшбэка» в Альфа-инвестициях: максимальный кэшбэк до 10 млн ₽. Используйте момент, чтобы быстрее достичь финансовых целей!
Хочу рассказать о своем неоднозначном опыте участия в акции Совкомбанка "26 000 руб за 9 месяцев инвестиций"



В Альфа банке была похожая акция 10000 за 10 месяцев инвестиций, там первый месяц свои 1000 вкладываешь, а потом они дают каждый месяц по 1000, я покупала на 1000 и сразу продавала и выводила деньги. Хорошая акция, после неё я с инвестициями завязала
Хочу рассказать про ПДС, программа новая, и многим пока непонятно, как она работает.
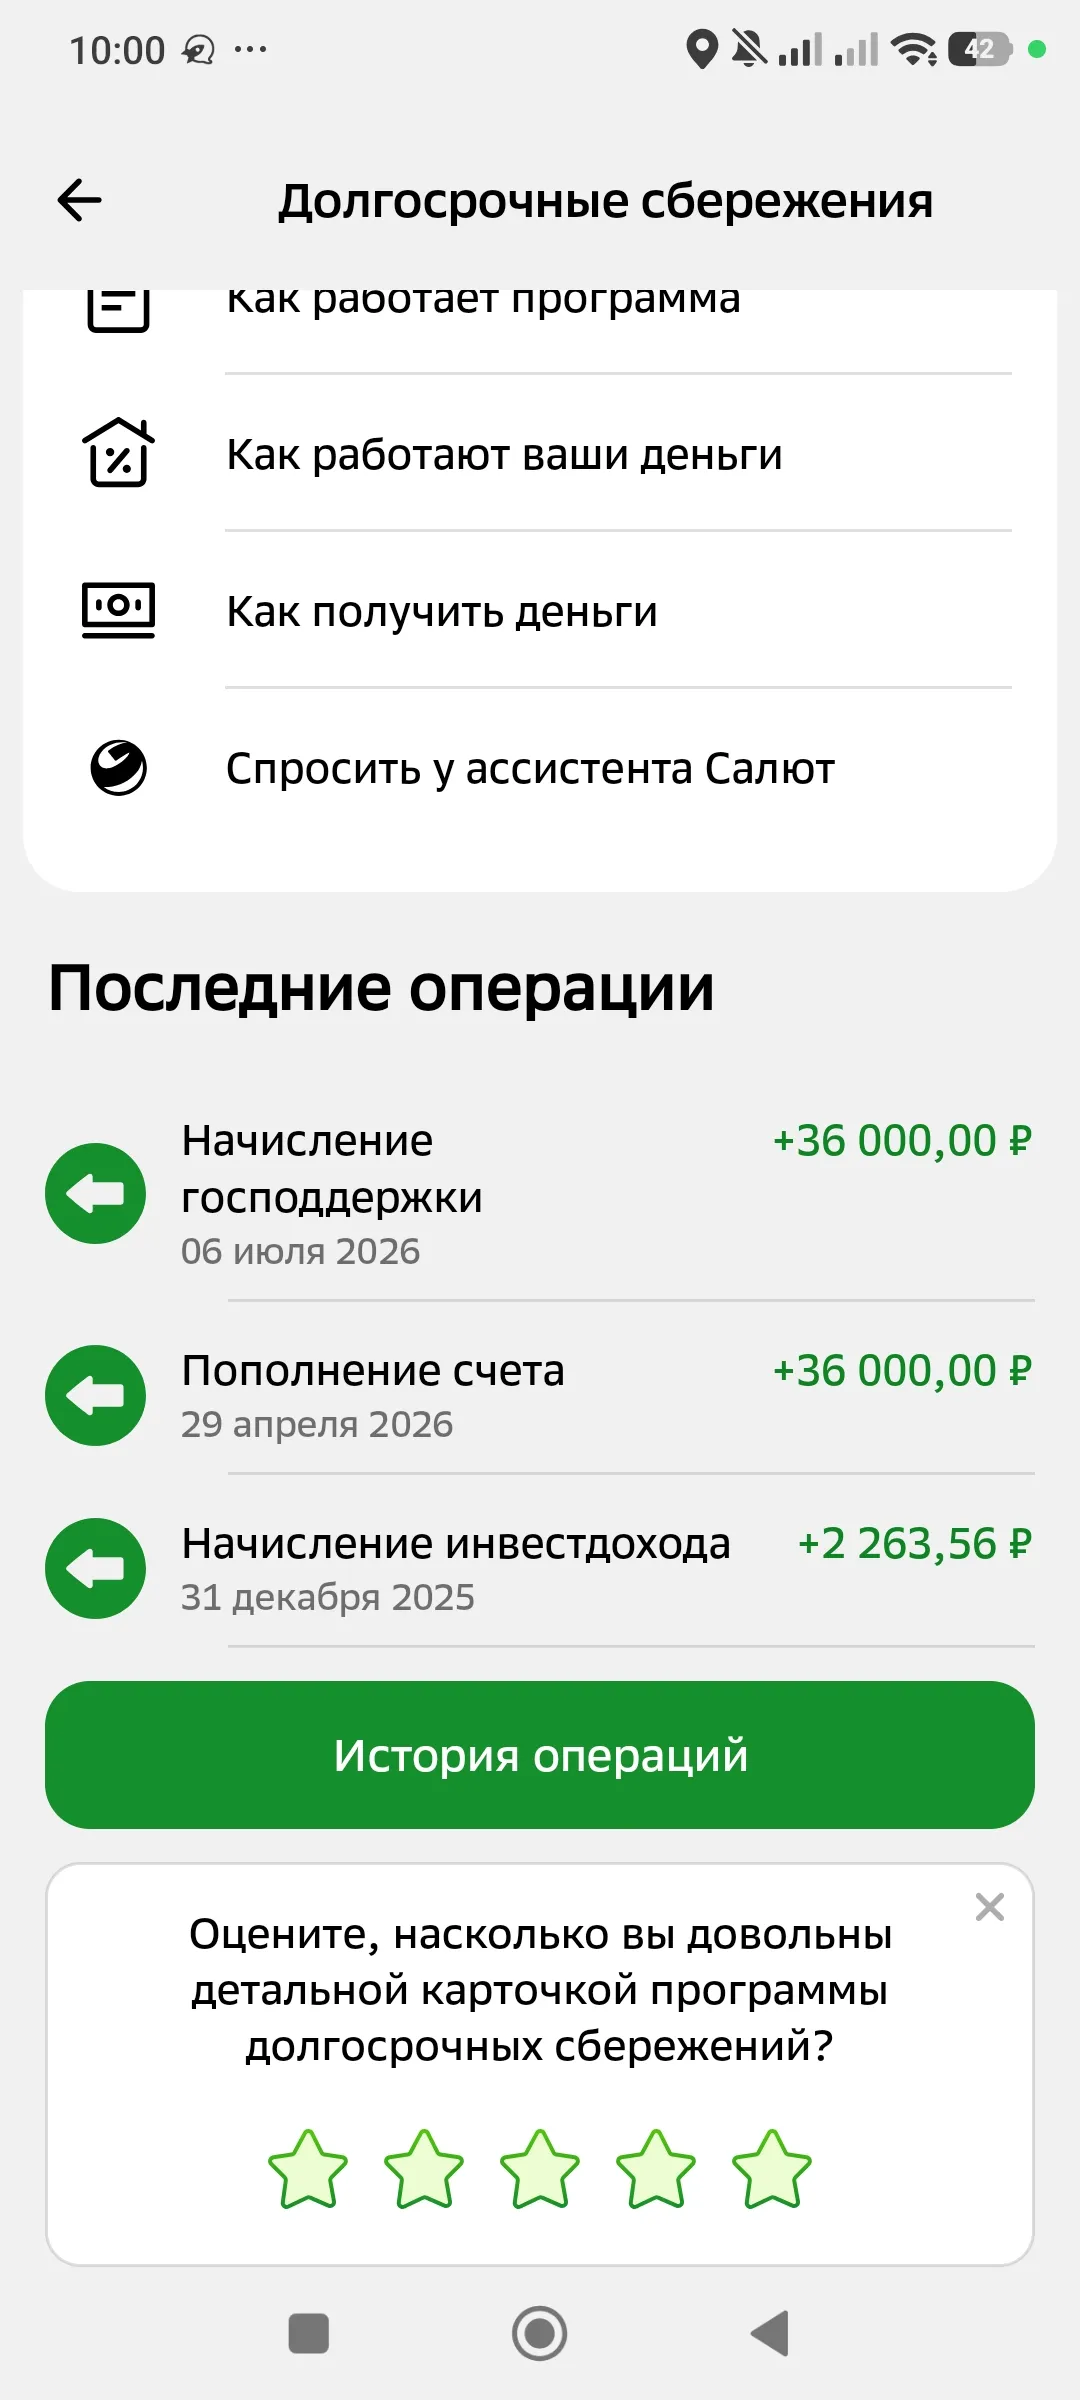

До декабря доложу на НПФ Сбер по максимуму - 36 тыс, а потом до августа 27...
Всем привет! Собиралась закрыть уже мой второй по счету ИИС, но выяснились некоторые нюансы, о которых хочу с вами поделиться 🙂👍

Я давно интересовался финансовым рынком и наконец решился начать инвестировать. Сначала было страшно: столько терминов, графиков, новостей — голова шла кругом! Но постепенно разобрался, начал с небольших сумм и самых надёжных инструментов.

Всем привет! Хочу поделиться с вами своим опытом открытия брокерского счета в Альфа-Банке и тем, как я его использую. Это было в начале 2022 года, когда я решил, что хочу больше разобраться с инвестициями и начать приумножать свои сбережения.
Год назад я решил перевести свои сбережения из-под подушки на фондовый рынок. Выбор брокера был почти случайным — открыл приложение банка, нажал пару кнопок, и вот я уже клиент «Т Банк Инвестиции» (ныне Т-Инвестиции). Спустя 12 месяцев активной торговли хочу зафиксировать свой опыт.
Я пару месяцев там)
Во всем виноваты овощи

Вы редко публикуетесь, но я всегда с интересом Вас читаю. Вот и сейчас жду разбора этой "мини-катастрофы" в следующих постах....
Лично для меня, подобные кейсы с конкретными цифрами, разбором ситуации когда произошёл "поворот не туда" + признание собственных просчетов ценятся гораздо выше, чем истории об абстрактном успехе!
Вторую половину 2026 года лучше проводить с облигациями. Ключевая ставка ЦБ — 14%, десятичные ОФЗ дают более 15%, банки по депозитам меньше 13%. Но рынок обманчив: дефолты в первом квартале удвоились до 157 случаев, а купон 20% — красный флаг, а не подарок.Материал не является индивидуальной инвестиционной рекомендацией.

Диверсификация через покупку всего рынка сейчас выглядит не как стратегия, а как способ медленно терять покупательную способность. Везде слышу один и тот же совет: «Не пытайся выбрать отдельные акции, просто купи широкий рыночный индекс». Звучит солидно и убедительно, особенно когда это говорят в модных финансовых подкастах с красивой инфографикой. Но давайте посмотрим на текущую реальность без розовых очков и маркетинговых лозунгов.

Друзья мои, добрый вечер!!!


Спасибо, что поделились информацией.
С нетерпением ждала Ваш пост на эту тему. Поздравляю с освоением нового инструмента - ЦФА и успешным окончанием вложений и полученным результатом 🎉
Амортизационные облигации часто продают как надёжный инструмент, но эффективная доходность тут может быть на 1,5–2,5 процентных пункта ниже заявленного купона. Почему — разберём на цифрах.
Как человек выросший в 90е всегда настороженно относился к такому объекту инвестирования как ПИФ, ассоциируя его если не с прямой финансовой пирамидой то как минимум с высокой волатильностью, но не так давно открыв для себя фонды денежного рынка понял, что это как минимум не всегда верно.
