


▄︻デ══━一💥Мой опыт участия в акции "26 000 за 9 месяцев инвестиции"😵💫
Хочу рассказать о своем неоднозначном опыте участия в акции Совкомбанка "26 000 руб за 9 месяцев инвестиций"

Я узнала про эту акцию от моей дочери, которая открыла брокерский счет в марте 2026. Она подробно рассказала об условиях, и я решила присоединиться к этой акции. Но появилась первая (и, как оказалось, не последняя) проблема: как открыть брокерский счет, если у меня нет ни карты Халва, ни другой карты Совкомбанка ❓🤔 Я спросила в чате, как быть в такой ситуации. Оказалось - можно открыть брокерский счет, не имея карты. В конце апреля я зарегистрировалась в Совкомбанк Инвестициях и открыла брокерский счет😎
Первая проблема была решена. Но тут же появилась вторая проблема: как пополнить брокерский счет❓ , не имея карту Совкомбанка. Пришлось вновь обратиться в чат, там пояснили, что можно сделать перевод с карты другого банка по реквизитам. И с этой проблемой я справилась: перевела деньги (без комиссии) по реквизитам с карты Альфа-Банка на брокерский счет👌Деньги поступили примерно в течение 30-40 минут. Вторая проблема была решена: деньги поступили на брокерский счет и я совершила первую сделку - 23.04.2026 купила активы на сумму 1 059,56 руб🤗
В ходе 2-го, 3-го и 4-го месяца инвестирования, проблем не было (дочь заранее предупредила меня об изменениях в условиях акции, начиная с 3-го месяца). Спокойно покупала на требуемую сумму проверенные активы - фонды Альфа-Капитала (их посоветовала дочь) и мой портфель был всегда в плюсе.
Но вот наступил август - 5-й месяц акции и на мою голову обрушились уже две большие проблемы. Те, кто принимал участие в этой акции, знают, что начиная с 5-го месяца, необходимо покупать только акции и облигации. Я решила продолжить инвестировать и 03.08.2026 купила 4 акции Яндекс на общую сумму 15 820 руб. Рассчитала среднемесячный остаток:
👉 15 820 руб Х 29 дней : 31 день = 14 799,35 руб
Из расчета стало ясно, что я выполнила условие 5-го месяца инвестиций, но☝ только в том случае, если акции не начнут падать в цене.
Поначалу стоимость акций только росла. Я была в плюсе примерно 10 дней, в один день моя прибыль составила 1 000 руб. Вот тут-то и надо было продать все активы и досрочно выйти из акции. Но нет, в мечтах я уже видела, как получу 3 000 руб за 5-й месяц инвестиций💸😊. К сожалению, сказка быстро закончилась - стоимость акций стремительно снижалась🥺😔
Я продала все активы 14.08.2026, когда мой убыток составил 900 руб. Потом я захотела вывести все средства со счета и вот тут-то появилась еще одна проблема. У меня по-прежнему нет карты Совкомбанка, а вывести деньги по реквизитам на карту другого банка у меня не получилось - 🔍не нашла такой кнопки. Обратилась в чат и получила такой ответ:
Для перевода в сторонний банк необходимо предоставить в чат полные реквизиты Вашего счета в стороннем Банке. Реквизиты передаются в профильный отдел для составления поручения, которое необходимо будет подписать. Это можно сделать в л/к Инвестиции или в любом отделении Банка. После чего межбанковский перевод составит до 3х рабочих дней. Комиссия за вывод денежных средств на любой счет в сторонний банк - 1,5% от суммы вывода, но не менее 150 руб. и не более 1 500 руб.
Сейчас на счете 16 663,55 руб, значит комиссия составит 249,95 руб. Конечно лучше получить карту Халва и вывести свои деньги на нее, но я пока не готова ехать в отделение банка в город за 500 км.
🚩🚩🚩Таким образом, акция "26 000 руб за 9 месяцев инвестиций" неожиданно преобразовалась в акцию"4 600 руб за 4 месяца инвестиции"🤣😂🤣
Интересно, кто-нибудь из диаложцев продолжает участвовать в этой акции?
Всем привет! Меня зовут Наталья и я тот самый человек, который начинает планировать бюджет с понедельника, а к среде уже заказывает доставку. Долгое время слово «инвестиции» вызывало у меня холодный пот, а «накопления на пенсию» звучало как шутка из параллельной вселенной. Но в этом месяце звезды сошлись: на день рождение подарили кругленькую сумму, и у меня образовалась свободная сумма в 100 000 рублей.

Хочу рассказать про ПДС, программа новая, и многим пока непонятно, как она работает.
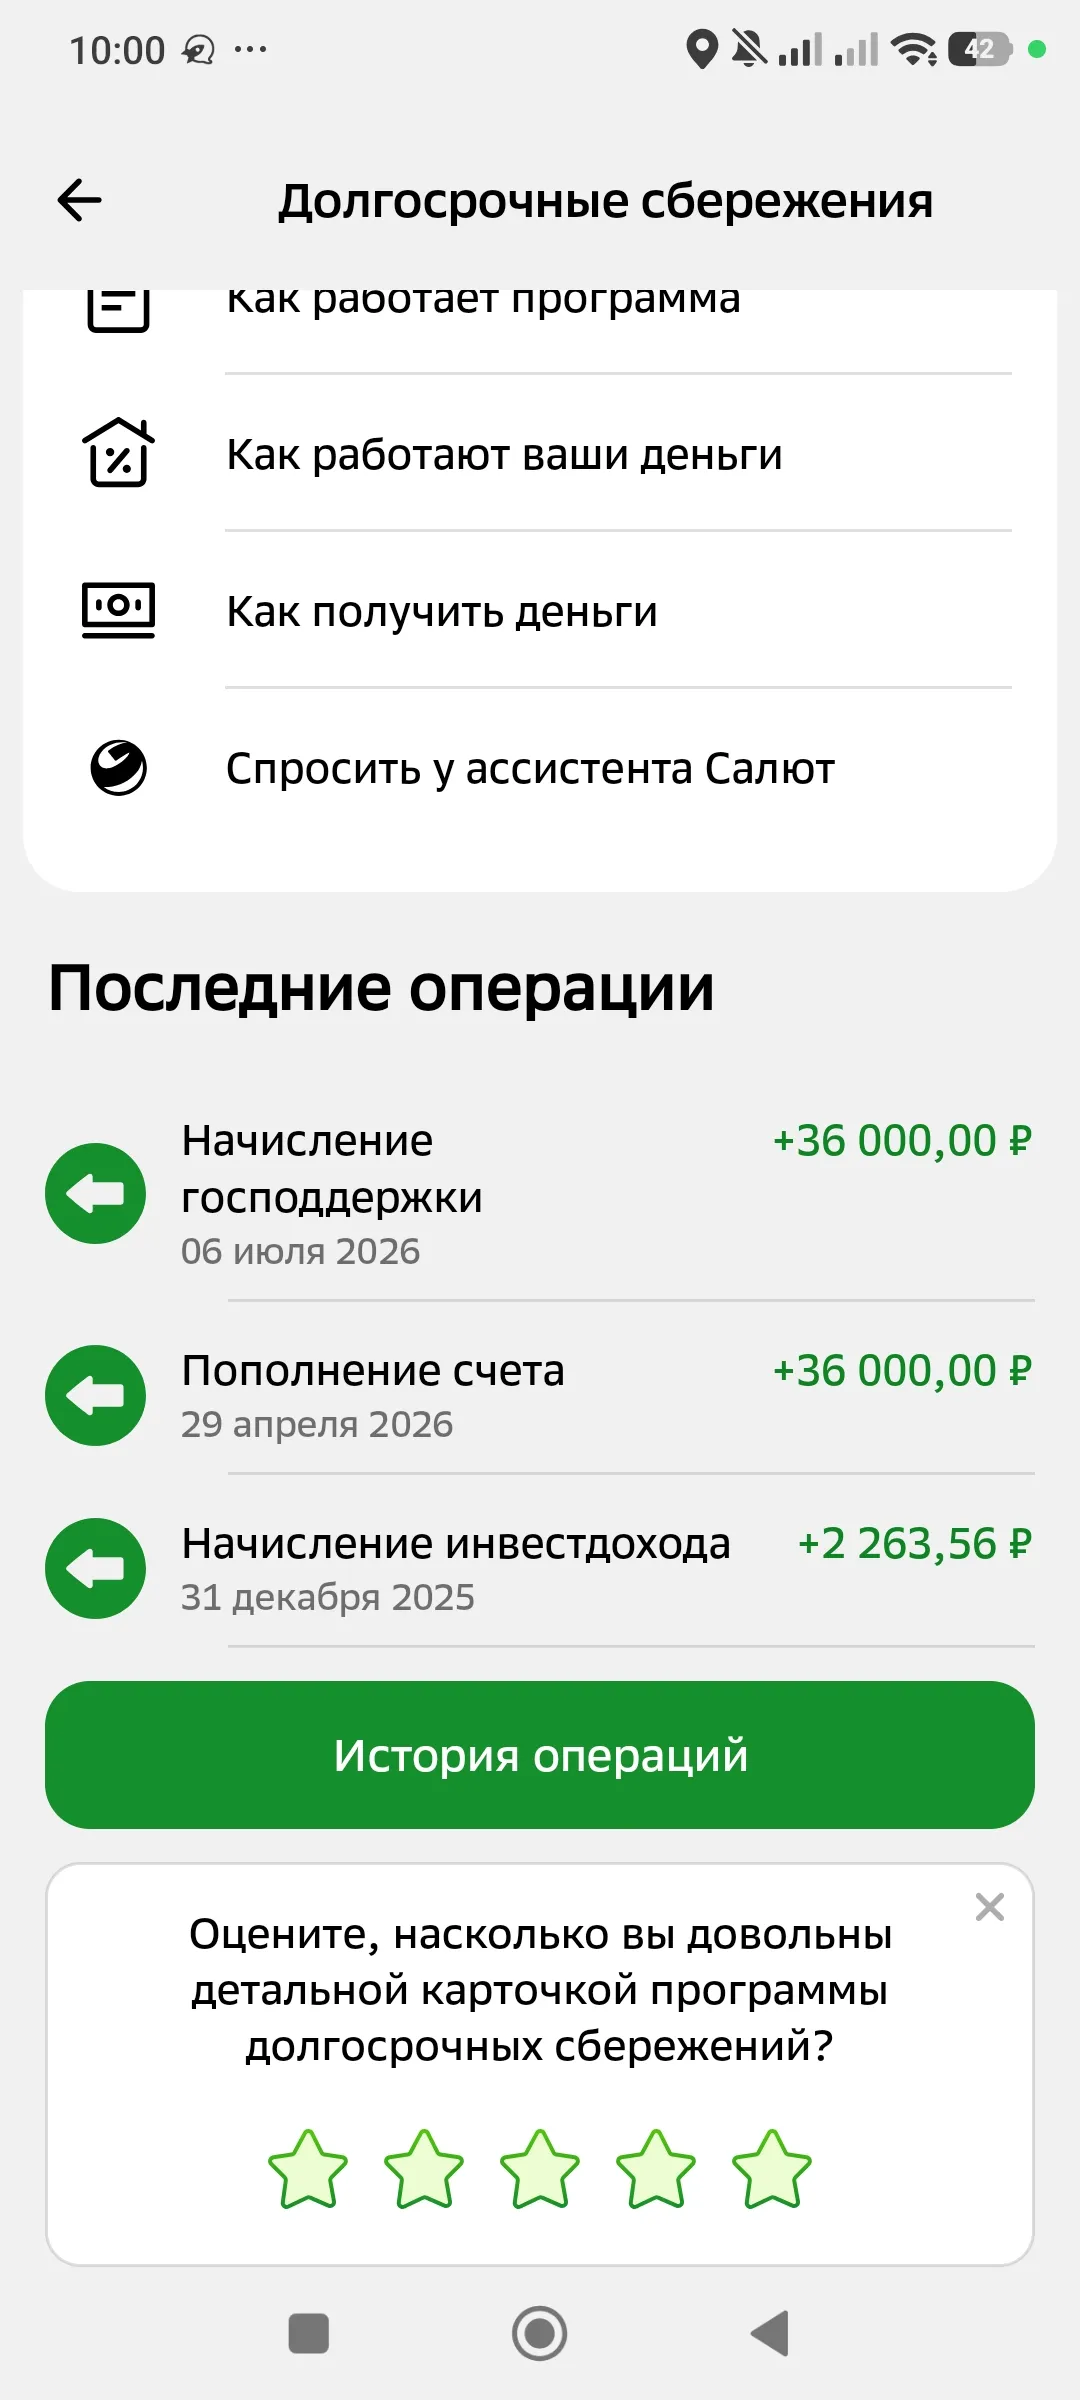


До декабря доложу на НПФ Сбер по максимуму - 36 тыс, а потом до августа 27...
Всем привет! Собиралась закрыть уже мой второй по счету ИИС, но выяснились некоторые нюансы, о которых хочу с вами поделиться 🙂👍

Я давно интересовался финансовым рынком и наконец решился начать инвестировать. Сначала было страшно: столько терминов, графиков, новостей — голова шла кругом! Но постепенно разобрался, начал с небольших сумм и самых надёжных инструментов.

Всем привет! Хочу поделиться с вами своим опытом открытия брокерского счета в Альфа-Банке и тем, как я его использую. Это было в начале 2022 года, когда я решил, что хочу больше разобраться с инвестициями и начать приумножать свои сбережения.
Год назад я решил перевести свои сбережения из-под подушки на фондовый рынок. Выбор брокера был почти случайным — открыл приложение банка, нажал пару кнопок, и вот я уже клиент «Т Банк Инвестиции» (ныне Т-Инвестиции). Спустя 12 месяцев активной торговли хочу зафиксировать свой опыт.
Я пару месяцев там)
Во всем виноваты овощи
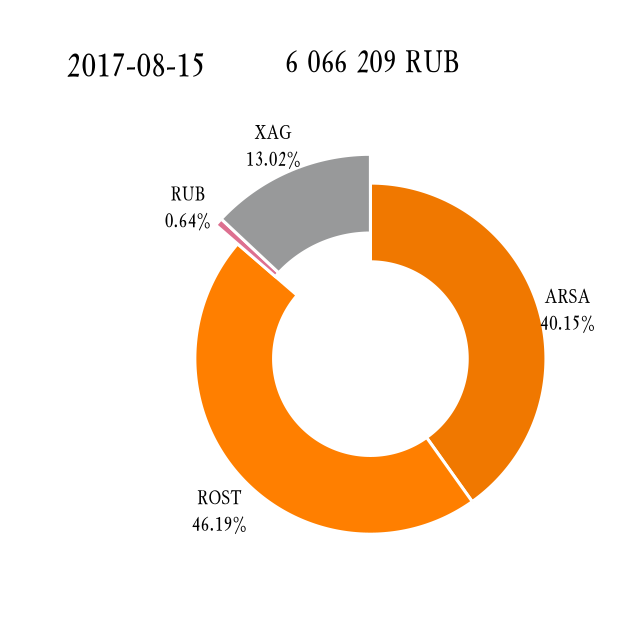

Вы редко публикуетесь, но я всегда с интересом Вас читаю. Вот и сейчас жду разбора этой "мини-катастрофы" в следующих постах....
Лично для меня, подобные кейсы с конкретными цифрами, разбором ситуации когда произошёл "поворот не туда" + признание собственных просчетов ценятся гораздо выше, чем истории об абстрактном успехе!
Вторую половину 2026 года лучше проводить с облигациями. Ключевая ставка ЦБ — 14%, десятичные ОФЗ дают более 15%, банки по депозитам меньше 13%. Но рынок обманчив: дефолты в первом квартале удвоились до 157 случаев, а купон 20% — красный флаг, а не подарок.Материал не является индивидуальной инвестиционной рекомендацией.

Диверсификация через покупку всего рынка сейчас выглядит не как стратегия, а как способ медленно терять покупательную способность. Везде слышу один и тот же совет: «Не пытайся выбрать отдельные акции, просто купи широкий рыночный индекс». Звучит солидно и убедительно, особенно когда это говорят в модных финансовых подкастах с красивой инфографикой. Но давайте посмотрим на текущую реальность без розовых очков и маркетинговых лозунгов.

Друзья мои, добрый вечер!!!


Спасибо, что поделились информацией.
С нетерпением ждала Ваш пост на эту тему. Поздравляю с освоением нового инструмента - ЦФА и успешным окончанием вложений и полученным результатом 🎉
Амортизационные облигации часто продают как надёжный инструмент, но эффективная доходность тут может быть на 1,5–2,5 процентных пункта ниже заявленного купона. Почему — разберём на цифрах.
Как человек выросший в 90е всегда настороженно относился к такому объекту инвестирования как ПИФ, ассоциируя его если не с прямой финансовой пирамидой то как минимум с высокой волатильностью, но не так давно открыв для себя фонды денежного рынка понял, что это как минимум не всегда верно.


2,5% годовых от стоимости чистых активов — именно такую совокупную комиссию (TER) до сих пор спокойно закладывают некоторые классические открытые ПИФы в своих правилах доверительного управления. Когда рынок растёт на 20% в год, эта цифра кажется невинной мелочью. Но стоит рынку уйти в боковик, как инфраструктурные издержки превращаются в главный источник убытков.
«Держать валюту на счетах сейчас рискованно, а в рублях — опасаюсь инфляции» — с этой дилеммой сталкивается почти каждый, кто пытается сформировать долгосрочные накопления. Для простоты возьмём условный пример расчёта и сравнения двух основных инструментов валютной защиты, доступных на Московской бирже.

Программа долгосрочных сбережений (ПДС) — это государственный финансовый инструмент, который позволяет гражданам формировать долгосрочные сбережения с поддержкой от государства, налоговыми льготами и инвестиционным доходом. Запущена в России с 1 января 2024 года. Чтобы стать участником, нужно заключить договор с негосударственным пенсионным фондом (НПФ), который является оператором программы. После этого участник самостоятельно вносит на свой счёт любые суммы. НПФ вкладывает полученные...
