Безопасная продажа: как принимать переводы за старые вещи без блокировки карт
Каждый из нас время от времени наводит порядок дома и решает избавиться от ненужных вещей. Продажа старого велосипеда, детской коляски, прочитанных книг или работающей бытовой техники через интернет-платформы объявлений - отличный способ освободить пространство и вернуть часть когда-то потраченных денег. Чтобы сделка прошла быстрее, покупатель и продавец обычно выбирают самый удобный финтех-инструмент - моментальный перевод по номеру телефона. Деньги долетают за секунду, и вы спокойно отдаете вещь. Однако за этой бытовой бесшовностью скрывается жесткий автоматический контроль со стороны банковских систем безопасности. Если вы продаете вещи часто или приняли перевод на крупную сумму от незнакомого человека, роботизированный алгоритм антифрода может посчитать эту операцию подозрительной. На стыке обычных розничных расчетов и автоматических правил финансового мониторинга возникает риск внезапной блокировки дистанционного обслуживания. Чтобы этого не произошло, важно соблюдать базовые правила «житейского комплаенса». Давайте разберем главные вопросы в формате понятных ответов.
Почему роботы банка считают переводы подозрительными: вопросы и ответы
Вопрос: Из-за каких именно действий при продаже б/у вещей компьютерная программа банка может заблокировать карту?
Ответ: Автоматические комплаенс-системы непрерывно сканируют ваш транзакционный профиль и ищут поведенческие аномалии. Робот активирует блокировку, если заметит следующие триггеры:
Высокая частота переводов: Если на вашу дебетовую карту, которой вы обычно расплачивались только в супермаркетах, в течение дня начинает каскадно приходить по 5-10 мелких переводов от абсолютно разных уникальных людей (уникальных номеров телефонов).
Транзитный характер денег: Если вы получили средства от покупателя и в ту же минуту перевели их дальше - на другую карту, кошелек или попытались мгновенно обналичить в банкомате. Деньги должны «отлежаться» на счете минимум 24 часа.
Вопрос: Чем опасны переводы с «пустым полем» сообщения или странными комментариями покупателей?
Ответ: Это скрытая ловушка, которая может мгновенно испортить ваш статус благонадежности. Большинство людей не пишут ничего при отправке денег, и робот антифрода видит безликий приток ликвидности.
В чем опасность: Но гораздо хуже, если покупатель ради шутки напишет в комментарии к переводу странные слова (например, «за запрещенные вещества», «спонсорство» или «нелегальный бизнес»). Автоматическая система безопасности мгновенно среагирует на эти триггерные стоп-слова, заблокирует счет до выяснения обстоятельств и потребует у вас официальные объяснения.
Как правильно принимать деньги от покупателей в интернете
Вопрос: Каких простых правил нужно придерживаться во время расчетов с покупателем, чтобы защитить свои счета?
Ответ: Запомните три базовых правила житейской финансовой гигиены:
Просите заполнять комментарий к переводу: Всегда просите покупателя написать в поле сообщения простую бытовую фразу: «Возврат долга» или «Подарок». Это полностью выведет операцию из зоны подозрения автоматических алгоритмов.
Используйте отдельную виртуальную карту-буфер: Никогда не давайте незнакомым людям номер телефона, к которому привязана ваша основная карта с крупными накопительными вкладами. Выпустите бесплатную цифровую карту строго для приема бытовых платежей.
Не дробите крупные суммы: Если вы продаете что-то дорогое (например, старый автомобиль или комплект премиальной техники), категорически откажитесь от идеи принять оплату частями по 10-20 тысяч рублей на разные карты. Требуйте перевода всей суммы единым платежным поручением или используйте наличный расчет с проверкой купюр.
Правила безопасных денежных операций
Вопрос: Как правильно спасти накопленную прибыль и сохранить идеальный профиль клиента?
Ответ: Доведите до автоматизма три простых правила цифрового контроля:
Дайте деньгам „отлежаться“: Поступившие от продажи б/у вещей средства должны провести на вашем счете минимум двое суток, прежде чем вы начнете их дальнейшее распределение.
Паркуйте прибыль на накопительных счетах: Высвободившуюся ликвидность переводите строго в инструменты с ежедневным начислением процентов, изолировав их внутренние реквизиты от зоны моментального доступа.
Сохраняйте скриншоты объявлений: Не удаляйте профиль и текст объявления сразу после продажи. Сделайте снимок экрана с отметкой «Продано» и сохраните в архиве смартфона - это ваш юридический щит на случай, если у комплаенса возникнут вопросы спустя недели.
Вывод
Продажа личных б/у вещей через интернет-платформы - это отличный финтех-инструмент оптимизации семейного бюджета, помогающий избавляться от хлама и возвращать ликвидность. Однако высокая бесшовность моментальных переводов по номеру телефона требует от каждого вкладчика симметричного роста осознанности, строгой дисциплины и жесткого выстраивания своих персональных технологических границ. Рациональный контроль комментариев к платежам, отказ от мгновенного транзитного вывода средств, использование изолированных виртуальных карт-буферов и парковка основного капитала на накопительных счетах с ежедневным расчетом базы гарантируют абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех операций и стопроцентную неприкосновенность вашего личного семейного бюджета.


Теплый сентябрь пролетел в один миг. Подарил нам, перед зимними долгими месяцами солнечную золотую осень 🍁.


Захожу сегодня в приложение Озон Банка, а там необычный баннер.

Практически все пользователи нашей платформы участвуют в акциях различных банков с получением выгодных скидок на приобретение всевозможной продукции...В мобильных приложениях банков и на сайтах сервисов, постоянно публикуются предложения на текущий календарный период (день).


В октябре появились категории кэшбэка у карты «Апельсин». Очень даже неплохо, а ведь, карта просилась на «закрытие».


Решила оформить дебетовую карту Вайлдберриз Банка по ссылке от друга. Это можно сделать прямо в приложении маркетплейса Вайлдберриз , выполнив несколько простых шагов.

Каждый человек, который решает откладывать деньги, хочет, чтобы они не просто лежали мертвым грузом, а приносили хотя бы небольшой пассивный доход. Самым удобным инструментом для этого кажутся современные накопительные счета и автоматические копилки в мобильном приложении. Нажал одну кнопку, перевел туда свободную тысячу рублей - и на экране сразу начинает светиться красивая процентная ставка. Всё выглядит очень просто, прозрачно и выгодно.Однако за этим беспрецедентным цифровым комфортом...
Мы привыкли к тому, что за любые покупки по картам или через Систему быстрых платежей банки и магазины начисляют нам приятные бонусы. Кешбэк стал неотъемлемой частью нашей финансовой жизни. Но в последнее время злоумышленники начали активно использовать эту любовь к выгоде в совершенно новой и циничной схеме. Они предлагают гражданам получить крупный «государственный кешбэк» за вовремя оплаченные налоги, коммунальные услуги или пошлины, используя авторитет СБП для маскировки кражи.
Вам звонят из банка и говорят, что ваш брат, отец или другой родственник перестал платить кредит. А затем неожиданно просят вас погасить его задолженность.
Когда у тебя есть кредит и неожиданно появляются свободные деньги, кажется, что всё просто: отправляешь их в досрочное погашение — и готово.
Через несколько дней, уже сентябрь , но банки, уже, спешат и, предварительно уже разместили категории кэшбэка на сентябрь месяц. В Диалоге , уже перестали , писать про Программу лояльности Альфа-Банка , которая , увы, оптимизировалась по предложениям , но всё равно , ещё остаётся довольно привлекальной в реале. Давайте посчитаем. Мне , например , на сентябрь , банк даёт - 1,5% в категории,, продукты...
Сегодня кредитные карты, рассрочки и сервисы оплаты по частям (долями) стали привычной частью жизни. Нам кажется, что это просто удобные инструменты, которые помогают купить желаемое здесь и сейчас. Однако за кулисами этих финансовых продуктов стоит глубокая наука о поведении человека. Банки и магазины используют особенности нашей психологии, чтобы заставить нас тратить гораздо больше, чем мы можем себе позволить.
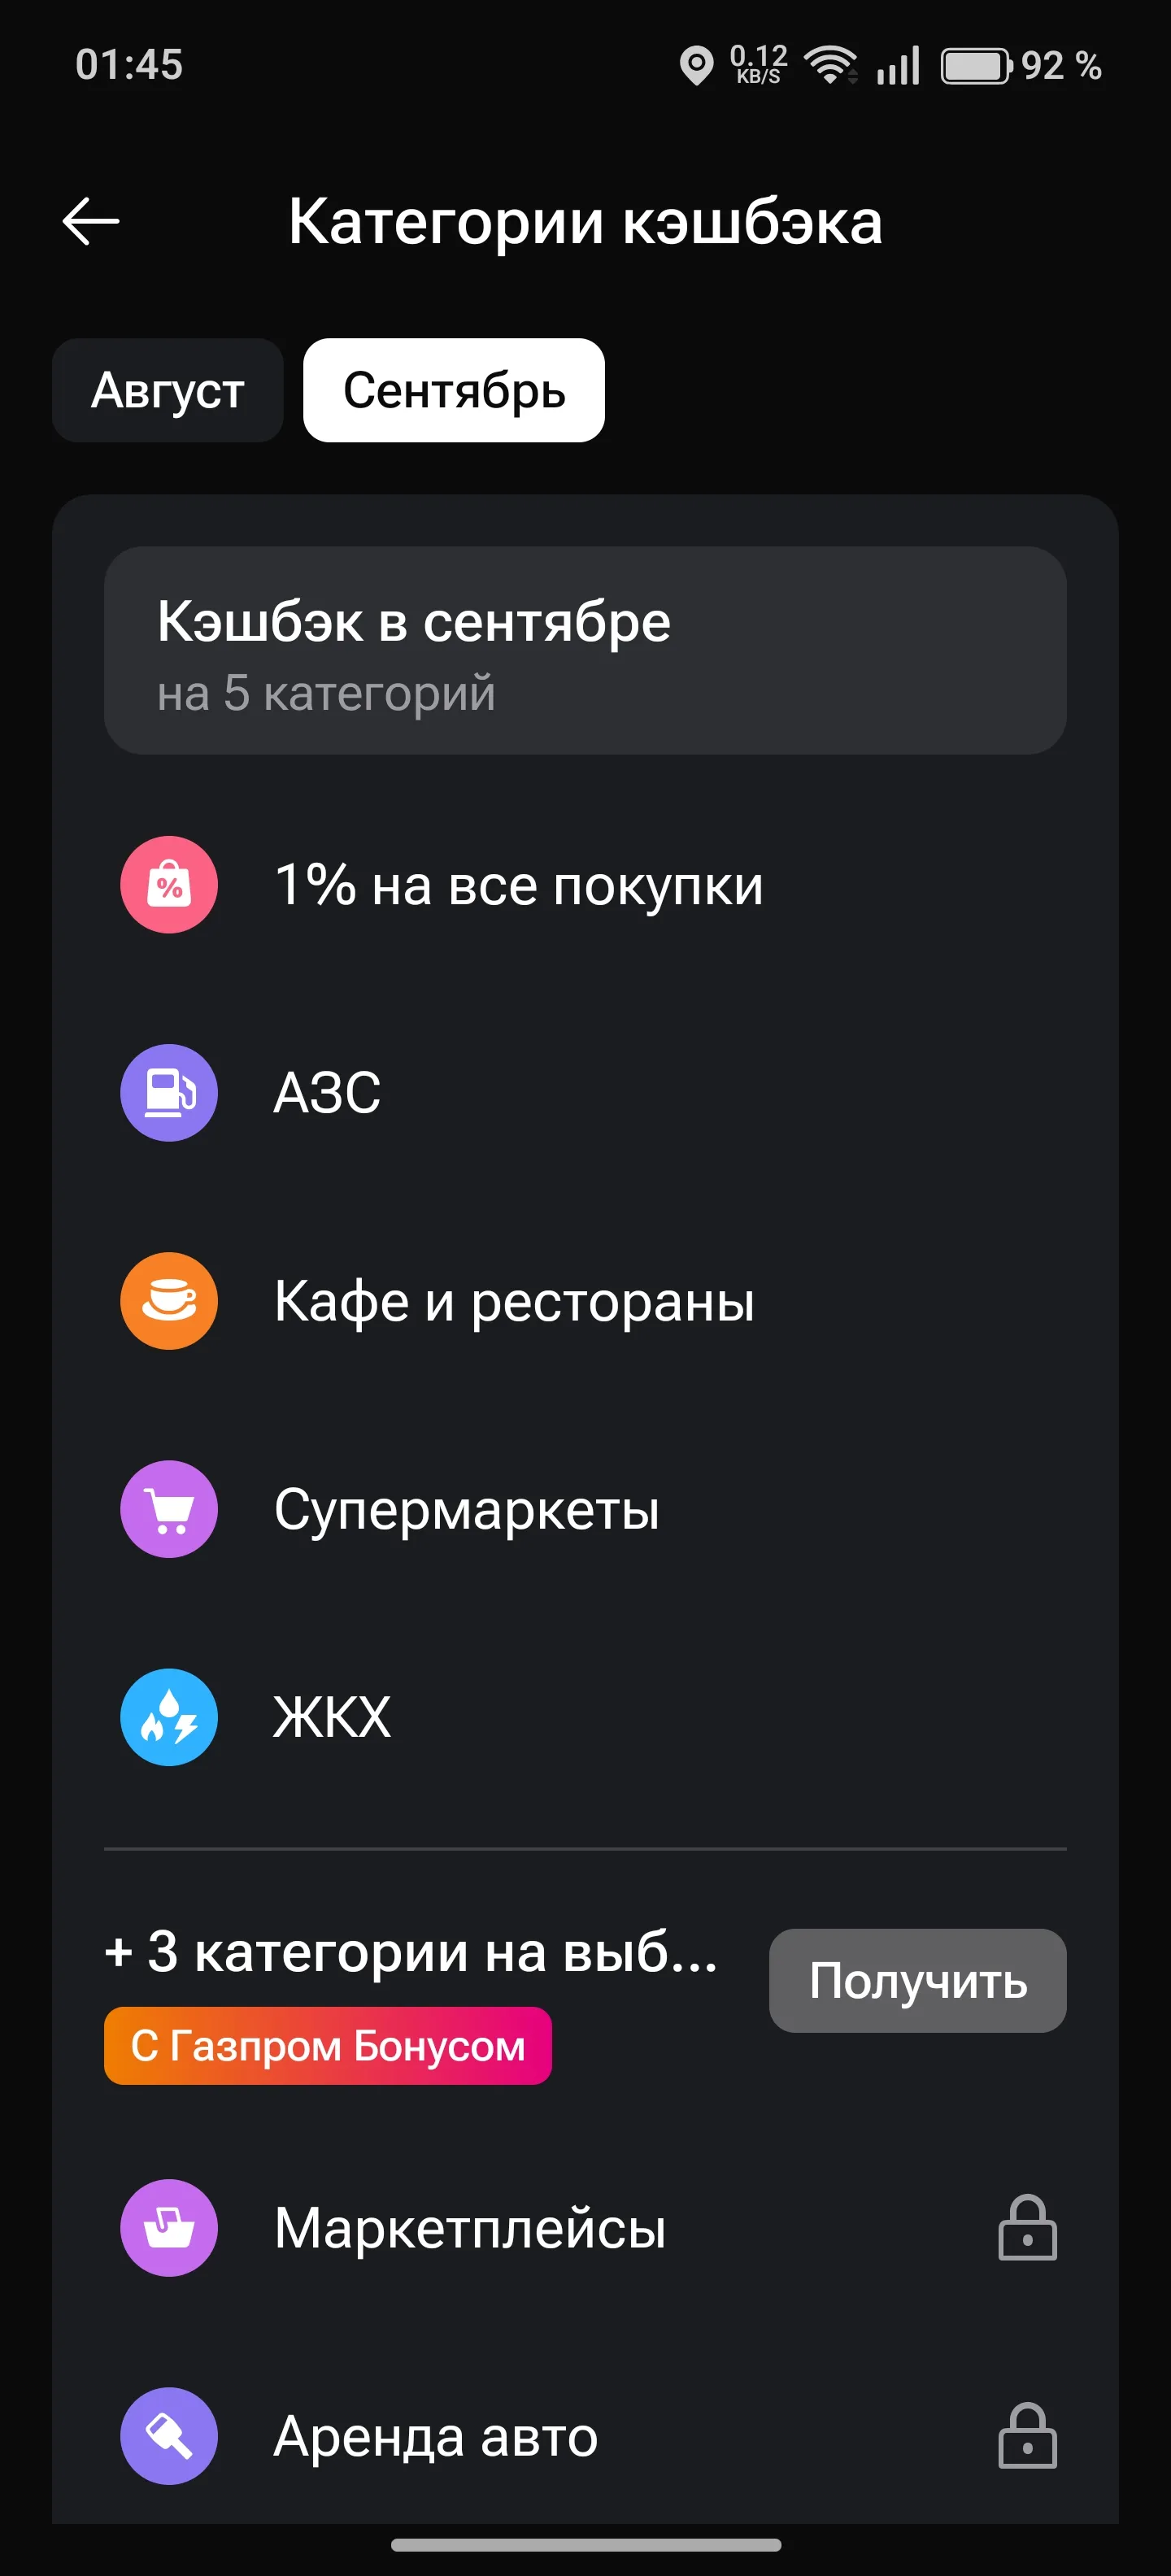
Вот вышли категории кешбека на сентябрь в Газпромбанке, вот мой выбор категорий
Стоимость интеграции кредитных организаций с платформой цифрового рубля будет постепенно снижаться. Об этом заявил глава комитета Госдумы по финансовому рынку Анатолий Аксаков в преддверии Восточного экономического форума.
Большинство из нас привыкли воспринимать обычную дебетовую карту просто как удобный кошелек. Мы получаем на нее зарплату, оплачиваем продукты на кассе и переводим деньги друзьям. При этом банки каждый месяц предлагают нам выбрать категории повышенного кэшбэка. Многие относятся к этому как к копеечному бонусу, выбирая категории наугад или забывая про них вовсе. На самом же деле, при правильном подходе, дебетовые карты могут стать источником ощутимого пассивного дохода. В финансовом мире даже...