# Как я выбираю финансовые продукты: вклады, карты, кредиты и страховки
Раньше я выбирал финансовые продукты довольно просто: если банк предлагал высокий процент по вкладу или большой кэшбэк по карте, казалось, что предложение автоматически выгодное. На практике оказалось, что смотреть нужно не на одну красивую цифру, а на все условия целиком.
Недавно я решил пересмотреть свои финансовые продукты и заодно разобраться, как удобнее сравнивать вклады, карты, кредиты и страховки. Для этого я использовал Банки.ру: удобно, что предложения разных организаций можно посмотреть в одном месте и задать конкретные параметры.
### С чего начал
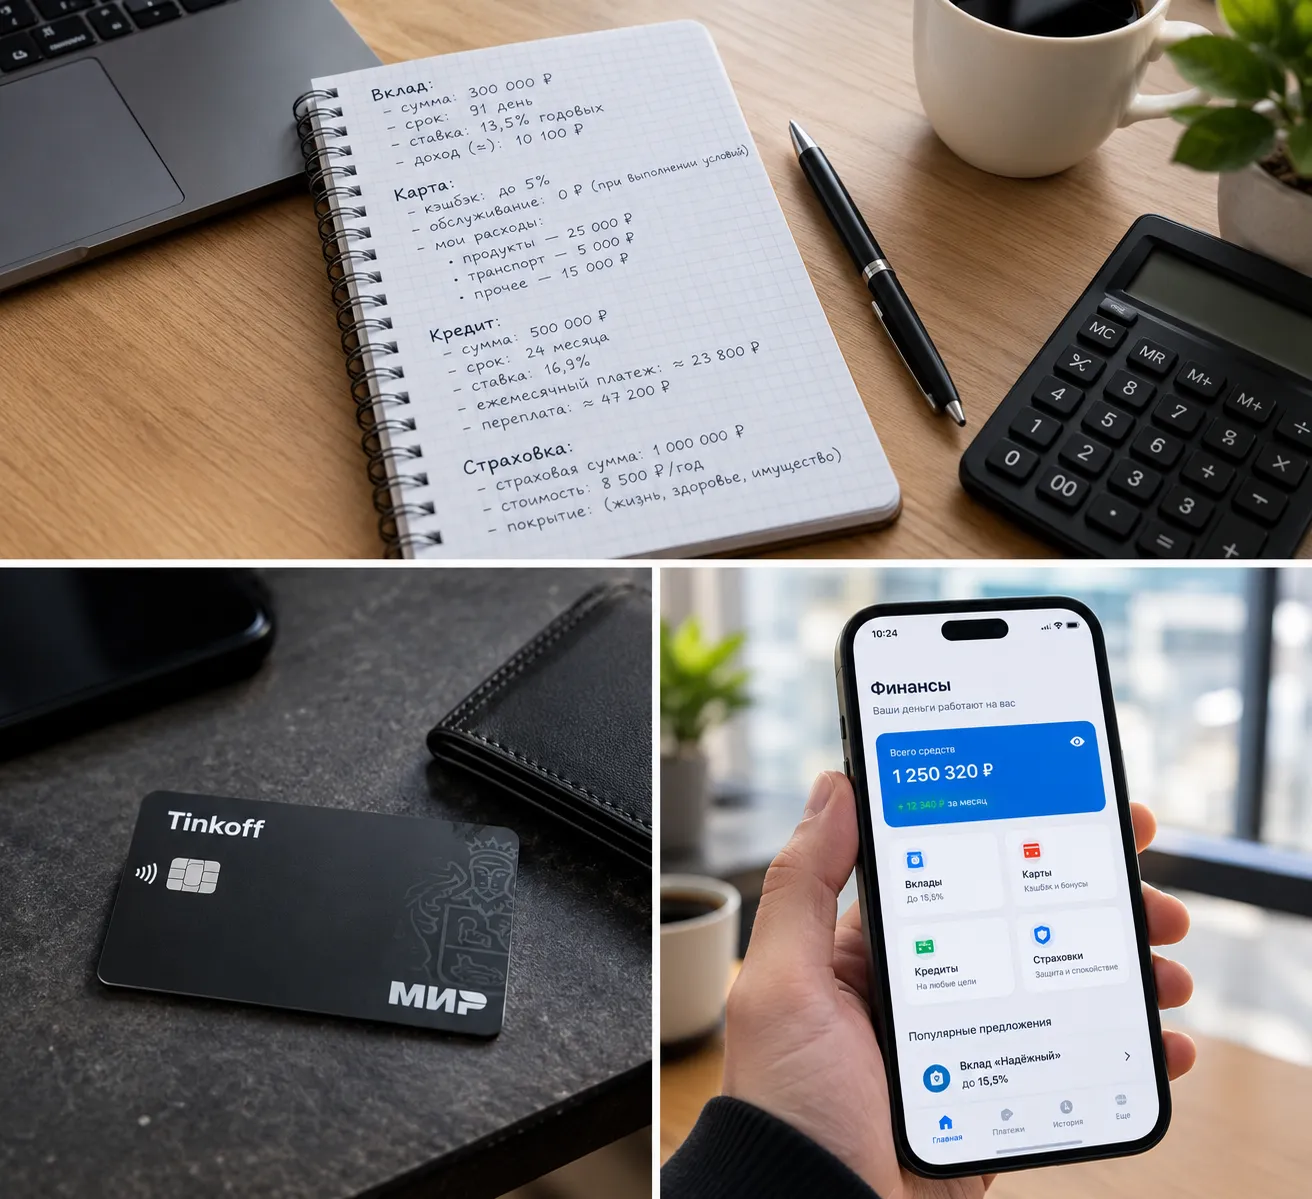
Первой задачей был вклад. У меня было 300 000 ₽, которые в ближайшие несколько месяцев точно не требовались для повседневных расходов. Поэтому я искал вариант примерно на 3–6 месяцев.
Я смотрел не только на процентную ставку, но и на минимальную сумму, срок, капитализацию, возможность пополнения и досрочного снятия. Например, сейчас на странице вкладов Банки.ру встречаются предложения со сроком 91 день и ставками около 13–14% годовых, а некоторые варианты имеют дополнительный бонус к ставке. При этом условия отличаются по сумме размещения и другим параметрам.
Для себя я сделал простое правило: сначала определяю сумму и срок, а уже потом смотрю на ставку.
Если условно взять 300 000 ₽ и ставку 13,5% годовых на 91 день, ориентировочный доход до учета налоговых нюансов составит около 10 100 ₽. Это именно пример расчета, а не обещание доходности конкретного вклада.
### Карта: смотрю не только на кэшбэк
Следующим продуктом была дебетовая карта. Здесь я сначала выписал свои обычные расходы за месяц: продукты — около 25 000 ₽, транспорт — 5 000 ₽, покупки и бытовые расходы — еще примерно 15 000 ₽.
После этого стало понятно, что карта с максимальным рекламным кэшбэком мне не обязательно нужна. Гораздо важнее, сколько реально можно получить обратно именно за мои категории расходов, есть ли плата за обслуживание, какие условия у бесплатного тарифа и существует ли минимальный оборот.
Например, если карта дает 5% кэшбэка на подходящие покупки на сумму 20 000 ₽, это потенциально 1 000 ₽ возврата. Но если для получения этих условий требуется выполнить дополнительные требования, их тоже нужно учитывать.
### Кредит: сначала считаю общую переплату
С кредитами я стал осторожнее. Раньше мог обратить внимание прежде всего на ежемесячный платеж. Сейчас сначала смотрю на полную стоимость кредита, срок, размер платежа, дополнительные услуги и возможность досрочного погашения.
Например, два кредита могут иметь похожий ежемесячный платеж, но при сроке 12 и 24 месяца итоговая переплата будет совершенно разной. Поэтому перед заявкой я сравниваю несколько вариантов и считаю не только «сколько платить в месяц», но и «сколько всего верну банку».
Отдельно проверяю страховку и дополнительные платные услуги. Если они предлагаются вместе с кредитом, важно понимать их стоимость и условия отказа.
### Страховка: читаю исключения
Со страховками у меня был похожий подход. Раньше я смотрел в основном на цену полиса. Сейчас обязательно проверяю, что именно входит в покрытие, какие есть исключения, франшиза, сроки действия и какие документы потребуются при наступлении страхового случая.
Особенно важно сравнивать несколько предложений с одинаковыми параметрами. Иначе дешевый полис может оказаться просто полисом с меньшим объемом покрытия.
### Что в итоге изменилось
После такого сравнения я перестал искать один универсальный показатель «самый выгодный продукт». Для вклада для меня важны ставка, срок и доступность денег. Для карты — реальные расходы и условия кэшбэка. Для кредита — общая стоимость и переплата. Для страховки — покрытие и исключения.
Мне понравился сам принцип сравнения через Банки.ру: сначала задаешь свои параметры, а потом уже рассматриваешь подходящие предложения. На странице вкладов, например, можно выбирать сумму, срок, капитализацию и другие параметры.
Полезные страницы, которые я использовал:
• [Вклады на Банки.ру](https://www.banki.ru/products/deposits/?utm_source=chatgpt.com)• [Банки.ру — финансовые продукты](https://www.banki.ru/?utm_source=chatgpt.com)• [Вклады без посещения офиса](https://www.banki.ru/products/deposits/catalogue/vkladyi_bez_posescheniya_ofisa/?utm_source=chatgpt.com)
**Мой главный вывод:** перед оформлением любого финансового продукта я теперь сначала определяю задачу и бюджет, затем сравниваю несколько вариантов, читаю полные условия и только после этого принимаю решение. Высокая ставка, большой кэшбэк или маленький ежемесячный платеж сами по себе еще не означают, что продукт подходит именно мне.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.


🎙 Третья live-сессия вопросов и ответов с '25 года. В следующий раз повторим тоже самое с Banki.ru.
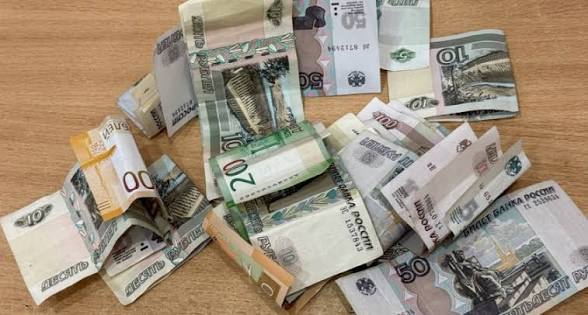
С пятитысячной купюрой в кошельке ходить как-то спокойнее. Она может лежать в кармане днями или даже неделями. Мы смотрим на нее, чувствуем себя уверенно и подсознательно бережем, обходя стороной мелкие соблазны.
Дисклеймер: Материал носит исключительно ознакомительный характер, не является финансовой рекомендацией и не призывает к вложению денег.
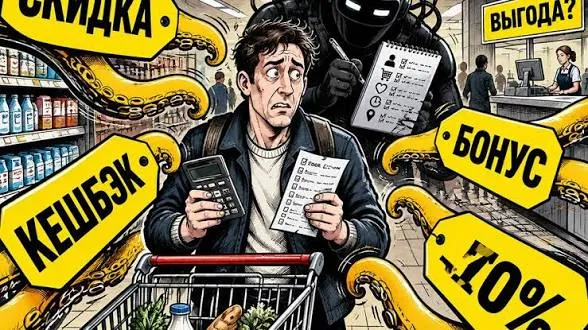
Каждый месяц в приложениях наших банков наступает важный день - выбор категорий повышенного кэшбэка. Мы с азартом выбираем «Рестораны», «Одежду» или «Такси», надеясь вернуть себе часть потраченных денег. Некоторые заводят по пять разных карт, чтобы ловить максимальный процент в каждом магазине. Это кажется верхом финансовой грамотности. Однако в реальности погоня за кэшбэком часто превращается в хитрый психологический аттракцион, который не экономит деньги, а стимулирует лишние расходы.
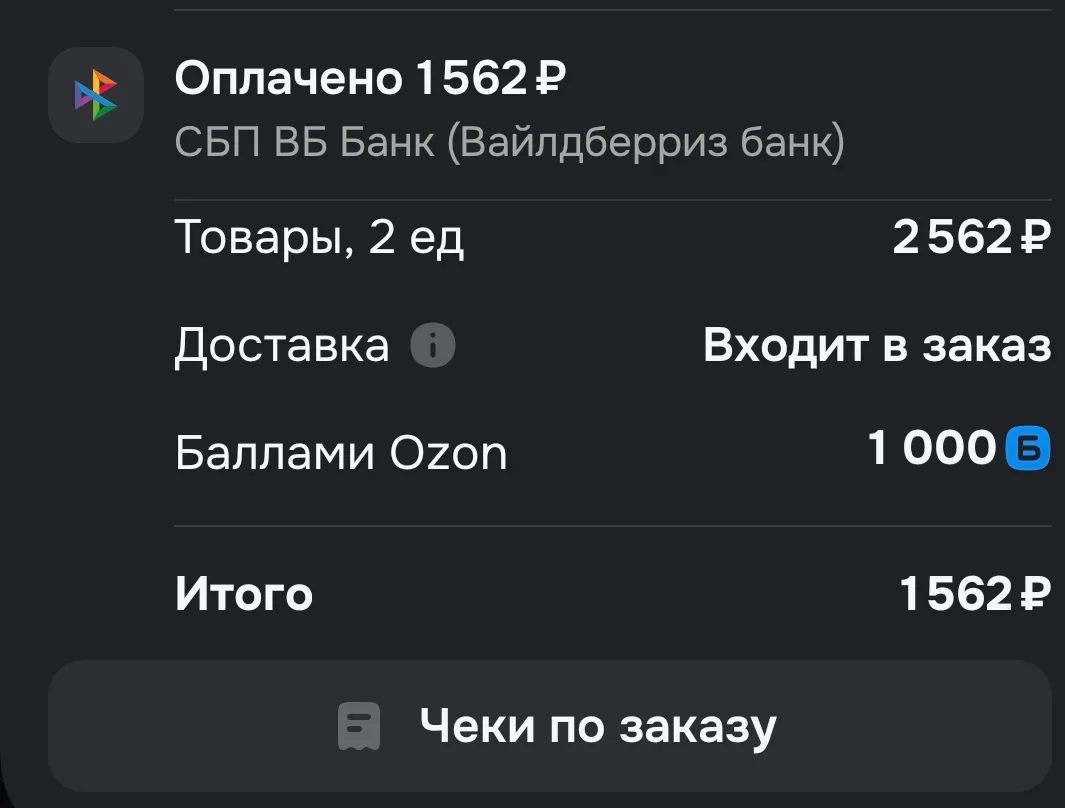
Мне пришло уведомление, что начислены баллы Озон. В тот, момент я не знала о них абсолютно ничего. Зашла в приложение Озон и прочитала инструкцию использования баллов. Была приятно удивлена, что 1 балл равен 1 рублю и баллы можно потратить в самом Озоне на любой товар.

Современная городская финтех-инфраструктура розничного рынка сформировала у потребителей устойчивое ощущение, что управление личным капиталом стало абсолютно легким, прозрачным и бесшовным действием. Мы привыкли к тому, что в любой момент можем открыть личный кабинет в телефоне и за секунду перебросить деньги со счета одного банка на карту другого. Повсеместное внедрение систем моментальных межбанковских платежей без явных комиссий приучило нас к мысли, что деньги можно двигать туда-сюда хоть...
История развития мировой торговли знает немало примеров, когда стремление государств к сиюминутной выгоде приводило к полному краху их расчетных систем. Мы привыкли думать, что феномен инфляционного сжатия, внезапное обесценивание накоплений и потеря доверия к платежным средствам - это продукт исключительно современной эпохи, порожденный отказом от золотого стандарта, развитием интернета и мобильных телефонов.Однако самый яркий и поучительный пример идеальной финансовой дисциплины произошел в...
До 12 октября я в отпуске. Ненадолго пропаду с радаров, выключу уведомления и наконец посмотрю не только в ленту Диалога, но и по сторонам 🙂

Хорошо отдохнуть, вдохновения Вам, ждём 🍓🍓🍓
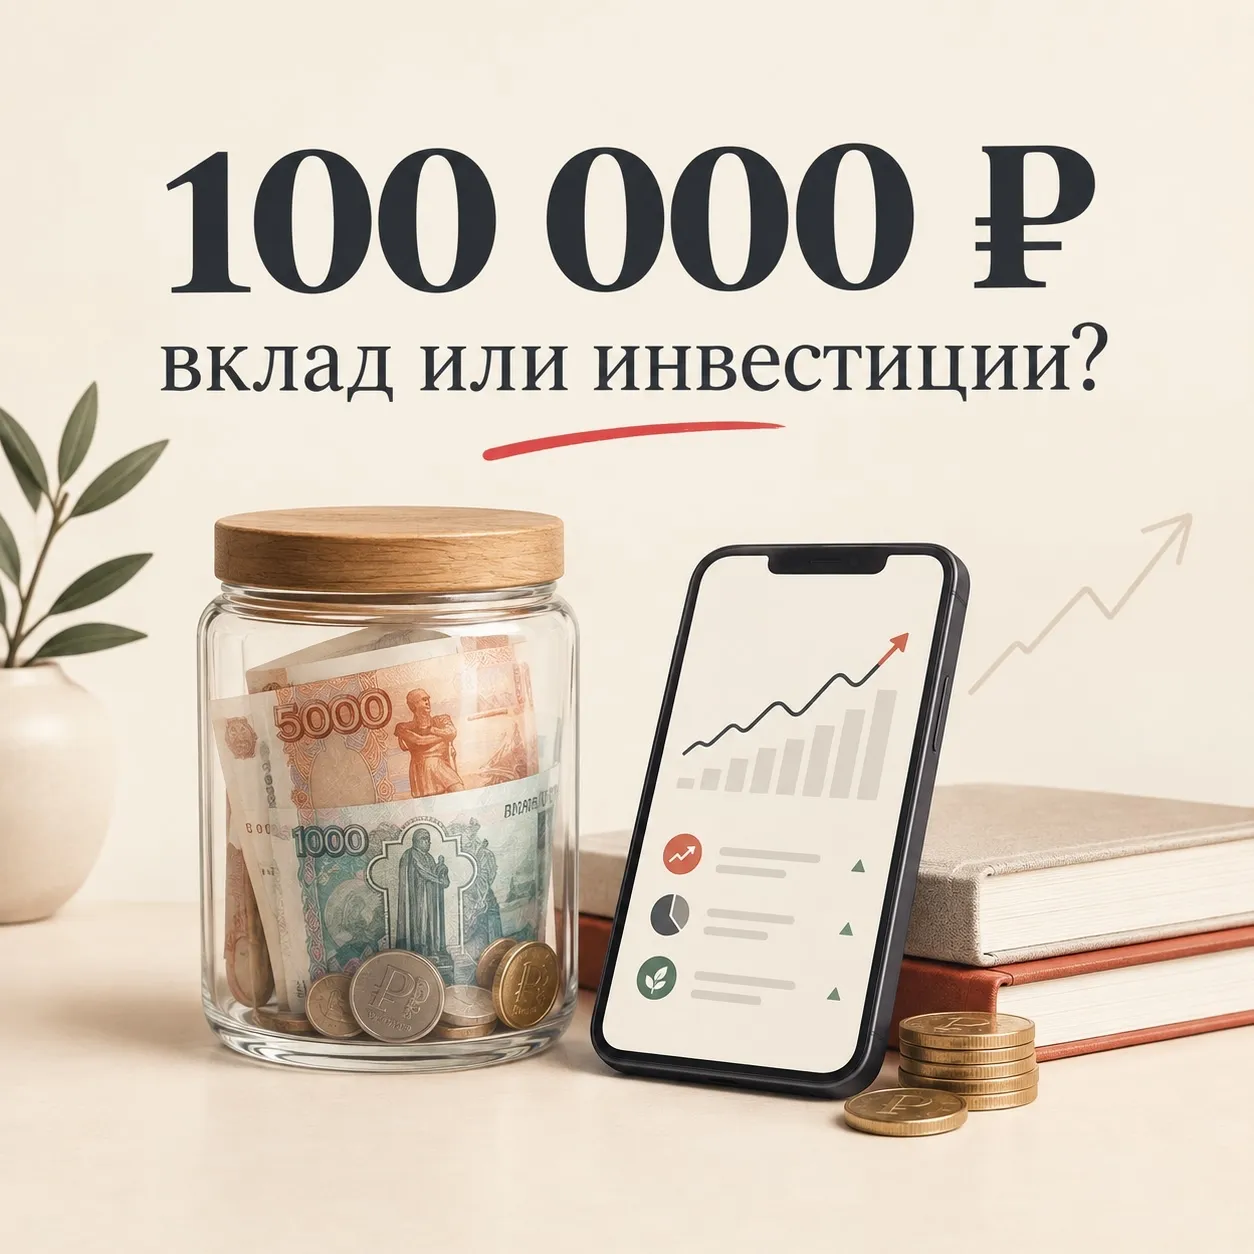
У вас есть 100 000 ₽. Что с ними делать? Положить на вклад? Инвестировать? Оставить на карте?
На данный момент меня мало что уже связывает с этим банком. Но как бывший сотрудник, отдавший работе в тинькоффе самые активные годы молодости, хочу оставить собственный отзыв и, возможно, предостеречь некоторые горячие головы.