Что делать с 300 000 рублей на три месяца?
Когда деньги нужны через три месяца
Представим ситуацию: есть 300 000 рублей, которые могут понадобиться уже через три месяца. Просто держать их без дохода не очень интересно, но и рисковать всей суммой ради возможной прибыли не хочется.
В такой ситуации возникает вполне практичный вопрос: оставить деньги в рублях, положить на краткосрочный вклад или купить валюту в надежде на изменение курса?
Разберём три варианта на конкретных цифрах. Для сравнения возьмём сумму 300 000 рублей и срок 90 дней. Это расчётный пример, а не описание совершённой мной сделки.
Вариант первый. Оставить деньги на вкладе
Первый вариант — краткосрочный банковский вклад. Его преимущество заключается в том, что доходность обычно известна заранее, если соблюдать условия договора.
Предположим, что банк предлагает вклад под 15% годовых без капитализации и дополнительных условий.
Рассчитаем доход за три месяца:
Сумма: 300 000 рублей.
Ставка: 15% годовых.
Срок: 90 дней.
Условное количество дней в году: 365.
Расчёт:
300 000 × 15% × 90 / 365 = 11 096 рублей.
Таким образом, через три месяца на счёте будет около 311 096 рублей до возможных налогов.
Это не гарантированная ставка для любого банка, а пример для сравнения. Перед открытием вклада необходимо проверить условия досрочного снятия и выплаты процентов.
Вариант второй. Купить доллары
Второй вариант — приобрести валюту. Здесь доход зависит не от заранее установленной процентной ставки, а от изменения курса.
Предположим, что условный курс покупки составляет 80 рублей за доллар. На 300 000 рублей можно приобрести 3 750 долларов, если не учитывать комиссии и разницу между курсами покупки и продажи.
Посмотрим, что произойдёт при разных курсах через три месяца.
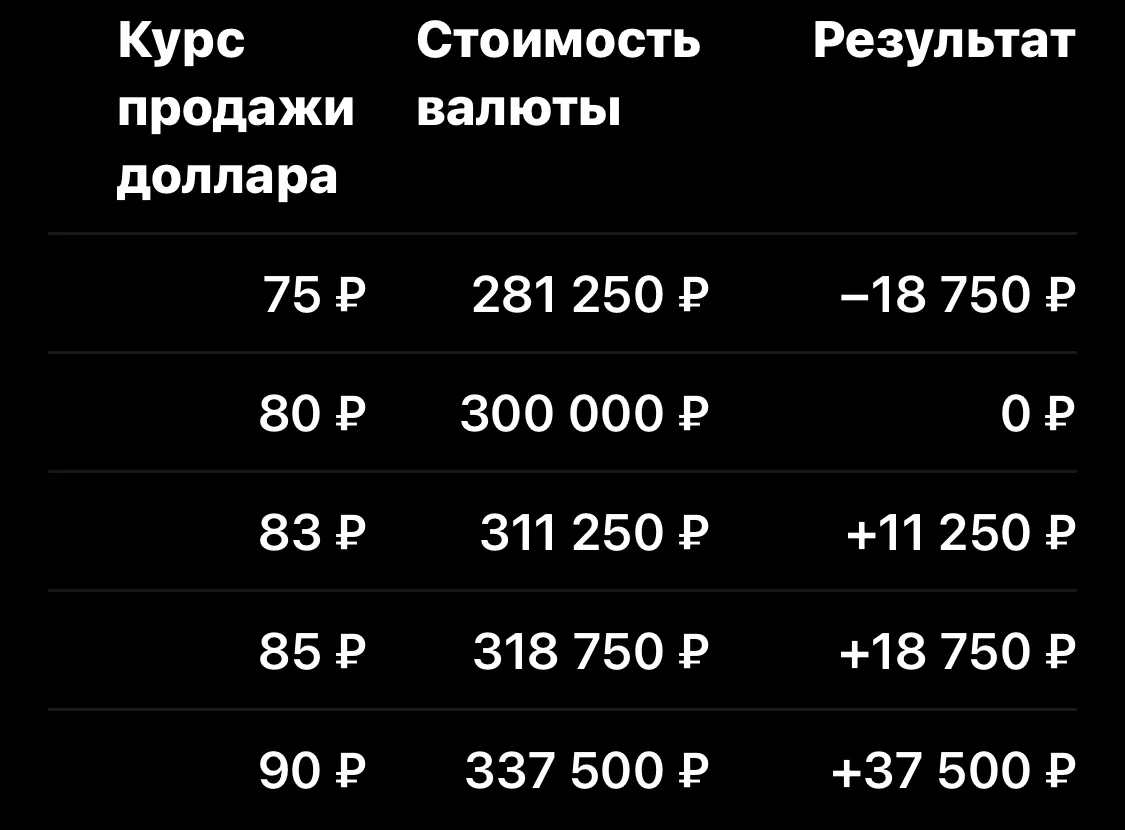
Расчёты показывают, что даже относительно небольшое изменение курса может существенно повлиять на результат.
Однако есть важный нюанс: курс, по которому банк продаёт валюту, и курс, по которому он её покупает обратно, могут отличаться. Поэтому даже при неизменном официальном курсе можно потерять часть денег.
Кроме того, заранее предсказать изменение курса на горизонте трёх месяцев невозможно.
Вариант третий. Разделить деньги между вкладом и валютой
Есть и промежуточный вариант — не вкладывать все деньги в один инструмент.
Например, можно условно разделить 300 000 рублей следующим образом:
200 000 рублей разместить на вкладе под 15% годовых;
100 000 рублей использовать для покупки долларов по условному курсу 80 рублей.
Доход по вкладу за 90 дней составит примерно 7 397 рублей.
На валютную часть придётся 1 250 долларов. Если через три месяца курс продажи составит 85 рублей, их стоимость будет 106 250 рублей.
Итоговая сумма:
207 397 + 106 250 = 313 647 рублей.
При таком сценарии общий прирост составит 13 647 рублей без учёта комиссий и налогов.
Но если курс доллара снизится до 75 рублей, валютная часть будет стоить 93 750 рублей. Тогда общая сумма составит 301 147 рублей.
Получается, что разделение денег уменьшает влияние изменения валютного курса на общий результат, но не исключает потерь.
Вывод
Если деньги понадобятся через три месяца, прежде всего стоит определить, насколько допустимы возможные потери.
Краткосрочный вклад позволяет заранее рассчитать примерный процентный доход. Покупка валюты даёт возможность заработать на изменении курса, но одновременно создаёт риск убытка. Разделение суммы между инструментами позволяет распределить риски, однако не гарантирует положительного результата.
В нашем примере вклад под 15% годовых приносит около 11 096 рублей за 90 дней. Чтобы покупка долларов по 80 рублей принесла сопоставимый доход, курс продажи должен вырасти примерно до 82,96 рубля, причём без учёта комиссий.
Поэтому при сравнении вариантов важно считать не только потенциальную прибыль, но и сумму, которую можно потерять, если обстоятельства изменятся.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Решила все таки получить дебетовую карту этого самого банка, широко рекламируемого. Подала заявку на сайте банка, и получила ее в обеденное время на работе, г. Екатеринбурге,Фрунзе, 50.Это было 25 августа 2026г. Распечатала себе тарифы банка. Перевела в субботу пробную 1тр и купила по мелочи, хлеб молоко.Посмотрела баланс, и вижу что списание лишнее. 199 руб милый банк списал за страхование, защиту вклада. Типа это автоматически, если какую то галочку где то не поставить. Написала в чат...
Многие операторы связи регулярно повышают тарифы.
Самый первый и глубокий переворот в психологии массовых расчетов произошел в эпоху перехода от грубых, асимметричных слитков к идеально круглым монетам. В древности металлические деньги изготавливались вручную с помощью обычного молота и чекана. Монеты получались кривыми, с неровными краями, вытянутыми или овальными, а сам рисунок правителя часто смещался в сторону, оставляя значительную часть драгоценного серебра или золота совершенно гладкой.

Современная городская финтех-инфраструктура и транспортные платформы предлагают человеку беспрецедентный уровень повседневного комфорта. Процесс взаимодействия с сервисами заказа такси, краткосрочной аренды автомобилей, аренды самокатов или доставки еды полностью избавился от необходимости регулярного ручного ввода реквизитов. Повсеместное внедрение систем мгновенной привязки карт сформировало устойчивый потребительский паттерн: пользователь один раз вводит данные пластика, одобряет...

История развития глобальных финансовых и распределительных систем знает немало парадоксальных примеров того, как человеческая цивилизация училась управлять запасами, ликвидностью и транзитными потоками материальных ресурсов. Мы привыкли думать, что понятие многоуровневой верификации, разграничения уровней доступа, создания неприкосновенного ядра и борьбы за сохранность активов от внешних посягательств - это продукт исключительно цифровой эпохи, порожденный развитием интернета, биометрии и...
Большинство популярных методик экономии предлагают нам крайности. Одни советуют жесткий минимализм и отказ от любых радостей жизни ради накоплений, другие - постоянно во всем себя ограничивать и вести учет каждой копейки. Из-за таких строгих рамок люди быстро устают и срываются в импульсивные покупки.Шведы придумали гениальную альтернативу, которая называется Лагом. В переводе это слово означает «не слишком мало, не слишком много, а в самый раз». В личных финансах - это искусство находить...
В современной экономике есть важное понятие - трансакционные издержки. Если говорить по-простому, это любые затраты времени, сил, нервов или денег, которые мы должны понести, чтобы совершить какую-то сделку или покупку. Например, чтобы купить редкую вещь, вам нужно потратить вечер на поездки по городу - эти усилия и будут издержками.Сегодня банки, магазины и маркетплейсы бьются за то, чтобы свести эти издержки к абсолютному нулю. Нам предлагают мгновенную оплату по лицу, покупку в один клик и...
У каждого в жизни была ситуация: вы заходите в магазин за обычными продуктами, но видите на полке хороший кофе или любимый парфюм со скидкой 50%. На старом ценнике красовалось 4 000 рублей, а на новом - 2 000 рублей. Вы берете товар, подходите к кассе и в глубине души чувствуете гордость. В этот момент наш мозг совершает грубейшую логическую ошибку: он искренне считает, что вы только что не потратили две тысячи, а заработали их.
У каждого современного человека за годы жизни скапливается внушительная коллекция банковского пластика. Карту одного банка мы открыли ради разовой скидки в интернет-магазине, другую нам выдали на старой работе для зарплаты, третью мы завели из-за красивого дизайна, но так и не начали пользоваться. Многие уверены: если на карте нулевой баланс и она спокойно лежит в дальнем ящике стола, то она ни на что не влияет. Однако в мире финансов заброшенные карты и незакрытые счета превращаются в «мины...