


Как неровные цифры на карте заставляют нас тратить больше
Мало кто отслеживает, как меняется отношение к деньгам в зависимости от конкретной цифры на экране телефона. Представьте две ситуации. В первой вы открываете приложение банка и видите ровный, красивый баланс: 50 000 рублей. Во второй - на экране горит 53 412 рублей.
В поведенческой экономике давно известен поразительный факт: во втором случае человек расстается с деньгами значительно легче. Наш мозг подсознательно делит баланс на «основной капитал» и «лишний хвостик». Эти 3 412 рублей воспринимаются психикой как некий случайный бонус, свободный остаток, который можно без зазрения совести спустить на импульсивные покупки, такси или дорогой ужин. Нам кажется, что если мы потратим этот «хвостик», то ничего не изменится - ведь заветные 50 тысяч останутся нетронутыми.
Ловушка «неприкосновенного запаса»
Проблема в том, что этот ментальный трюк работает в обе стороны и часто оставляет нас с пустым кошельком. Как только баланс карты под воздействием трат падает чуть ниже круглой психологической отметки - например, становится 49 800 рублей - внутренний барьер полностью рушится.Мозг разочарованно думает: «Ну вот, круглая сумма все равно разрушена, терять уже нечего». В этот момент включается опасный психологический эффект «гулять так гулять». Тормоза отказывают, и человек начинает тратить деньги гораздо быстрее и хаотичнее, пока баланс не долетит до следующего круглого ориентира - допустим, до 40 или 30 тысяч. Мы постоянно стремимся либо сохранить «идеальную цифру», либо, если она разбита, перестаем считать мелкие расходы вообще.
Как обратить этот баг психики в свою пользу
Эту слабость нашего восприятия можно легко превратить в мощный инструмент для накоплений. Вместо того чтобы позволять мозгу тратить «некрасивые хвостики», их нужно принудительно прятать.
Правило вечернего округления. Стоит сделать это своей ежедневной привычкой. Каждый вечер перед сном заглядывайте в банковское приложение. Если у вас на дебетовой карте лежит, к примеру, 14 320 рублей, вручную переведите «хвостик» в 320 рублей на накопительный счет или вклад. Оставляйте на карте строго круглую сумму - ровно 14 000.
В чем магия? На следующий день ваш мозг увидит строгие, ровные 14 тысяч. Для него это станет новым психологическим «якорем» и психологическим барьером, через который не захочется переступать ради дежурной чашки кофе или очередной безделушки.
Автоматизируйте это. Если лень делать это руками, почти во всех современных банках есть функция «Инвесткопилка» или «Автоокругление». Система сама будет округлять каждую вашу покупку до ближайших 10, 50 или 100 рублей, а незаметную для вас сдачу автоматически отправлять под процент.
Подытожим
Наш мозг не любит хаос и неровные числа, поэтому он всегда стремится избавиться от «центов и копеек» на дебетовой карте, подталкивая нас к спонтанным расходам. Искусственное округление баланса помогает обмануть эту привычку: вы создаете для себя иллюзию жесткого лимита, а все «лишние» рубли тем временем отправляются на вклад и начинают работать на ваше финансовое будущее.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

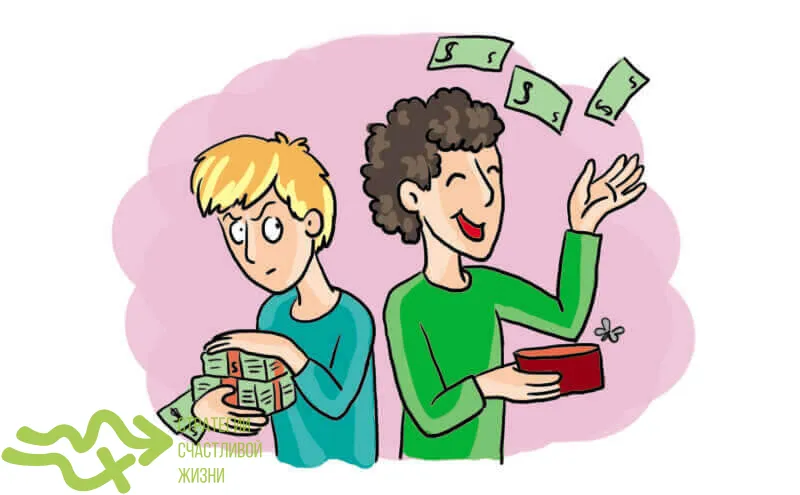
Каждый из нас стремится контролировать свой бюджет, искать выгоду и не переплачивать лишнего. Разумная экономия - это признак финансовой зрелости. Но иногда стремление сберечь копейку незаметно перерастает в настоящую токсичную скупость, которая начинает портить отношения с близкими и ухудшать качество жизни.Давайте разберем четыре явных признака того, что бережливость превратилась в проблему, и как вернуть баланс в свой кошелек.
Наш кошелек больше не опустошается крупными, разовыми покупками - мы научились контролировать большие траты. Сегодня наши сбережения незаметно вытекают через сотни мелких, автоматических и неосязаемых ручейков. Давайте разберем математику этого процесса и поймем, как вернуть контроль над картой.
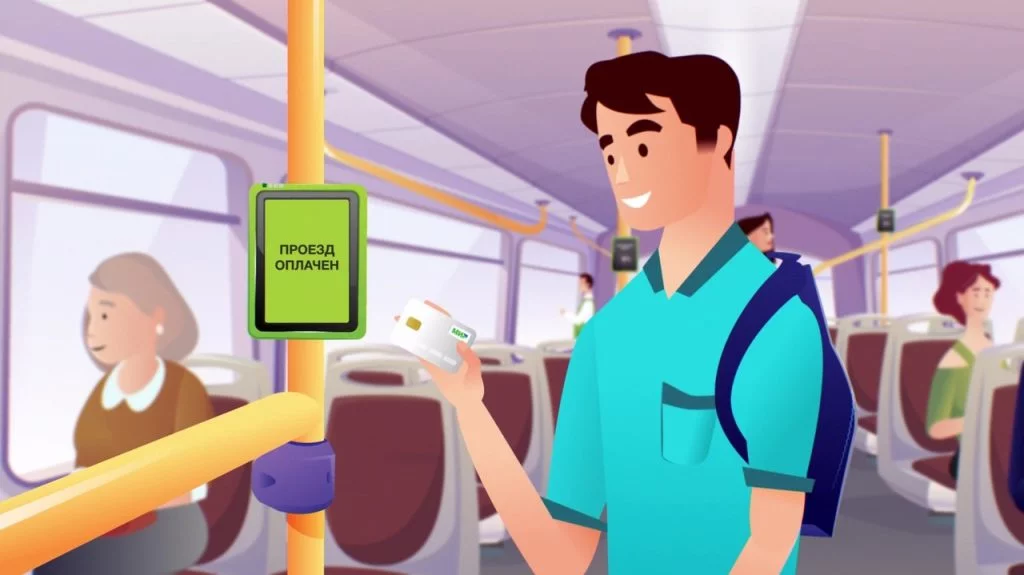
Процесс оплаты проезда стал абсолютно автоматическим: достаточно приложить обычную дебетовую карту или смартфон к валидатору на поручне, и система одобряет проход за долю секунды. Нам кажется это логичным, удобным и прозрачным, ведь больше нет необходимости покупать бумажные билеты, стоять в очередях в кассы или искать мелкие наличные деньги в карманах.
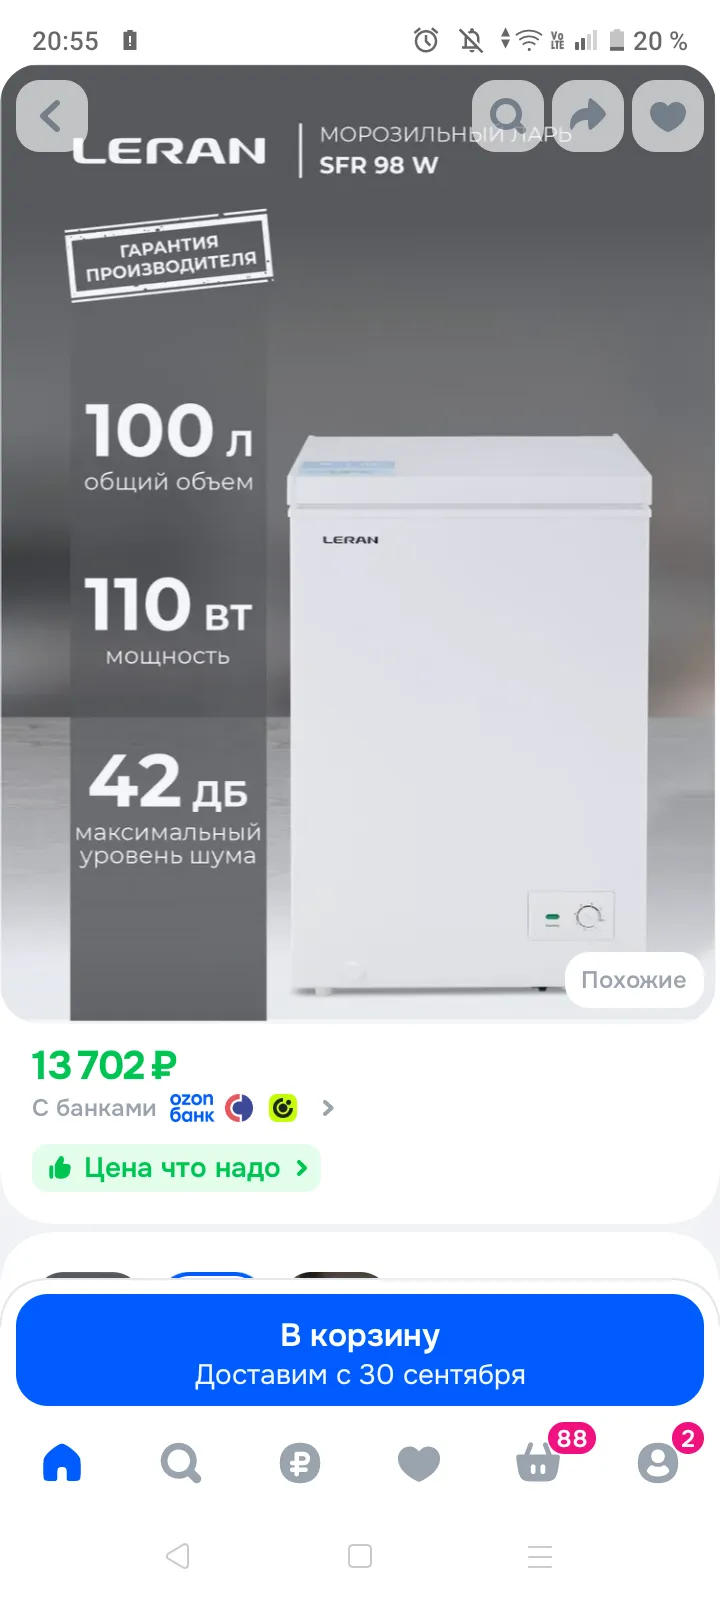
Решили с мужем, что нам нужен в хозяйстве морозильный ларь. Попав в город, при ценились, выбрали что понравилось модель, объём и цена. Приехав домой обсудили все за и против вроде бы и надо, вроде и не к свету, все же решили купить и забыть. Я для интереса решила сравнить, что такой ларь стоит на озоне, в магазине бытовой техники, и ещё такой вариант у знакомой, которая держит свой магазин. Конечно третий вариант самый простой и удобный для нас так как своей машины не имеем. В расчетах вот, что...

Современная индустрия финансовых технологий предлагает человеку беспрецедентный уровень повседневного комфорта. Главным вектором развития этой сферы в сентябре 2026 года стало повсеместное внедрение биометрических систем расчетов, когда для подтверждения транзакции на кассе магазина пользователю больше не требуется пластиковая дебетовая карта, смартфон со специальным чипом или ввод СМС-паролей. Достаточно просто посмотреть в объектив специальной камеры у прилавка, и умный софт мгновенно...
Современные технологии не стоят на месте. В каждом банке при звонке на горячую линию ты сталкиваешься с голосовым помощником на базе нейросетей. Порой случаются курьёзные ситуации. Сделаны они так, что не сразу поймёшь: с тобой говорит робот. Только после нескольких странных вопросов заподозришь неладное. И главное — ни в какую не хотят пропускать к реальному оператору. Лишь после пятой попытки попадаешь к человеку. На моё требование позвать оператора вежливо, но очень требовательно уверяют, что...

История развития мировых финансовых систем знает немало парадоксальных моментов, когда человеческая цивилизация училась управлять доверием, ликвидностью и транзитными потоками материальных ресурсов. Мы привыкли думать, что понятие многоуровневой верификации данных, защита транзакций от скрытого копирования и борьба за неприкосновенность активов - это продукт исключительно цифровой цивилизации, порожденный развитием интернета, сложных шифровальных роботов и мобильных телефонов.Однако самый...
Мы привыкли получать в легкую микрозаймы на всякие нужды. Я недавно подавала заявку, но получила отказ. Главное сейчас преимущество микрозаймов по сравнению с кредитами, это легкий быстрый способ подтверждения денег без всяких документов. К сожалению грядут перемены и не в лучшую сторону. Стало известно, что мфо обязали жестко оценивать доходы заемщиков, а с 1 марта, внедрили обязательную идентификацию клиентов через Единую биометрическую систему (Е*С). Получить дорогие микрозаймы без...
Привет! Надоело, что деньги утекают
Даже при хорошем доходе можно постоянно жить от зарплаты до зарплаты, если расходы растут вместе с доходами. И наоборот — при умеренном доходе можно постепенно создавать капитал, если контролировать расходы и регулярно откладывать часть денег.