


Реклама под ответом: у видимости банка стало два этажа
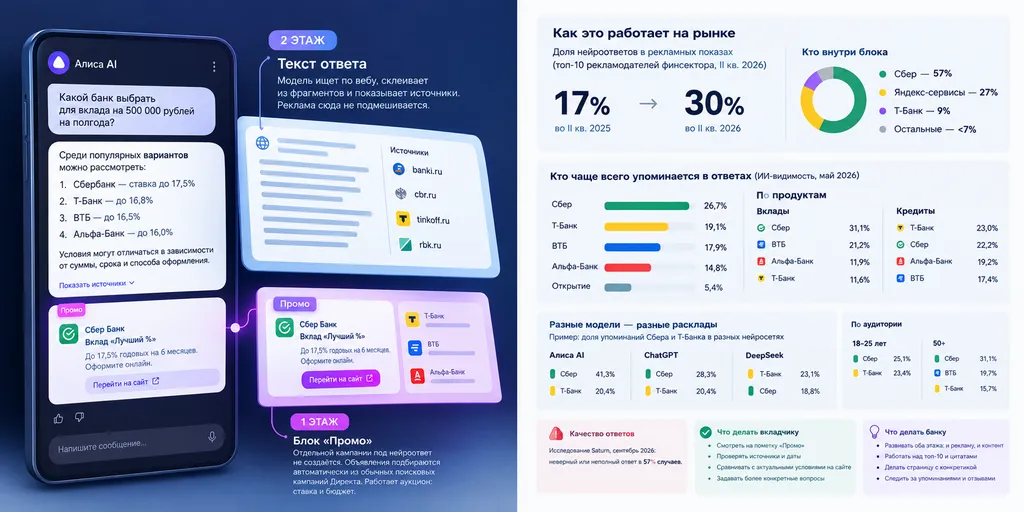
Двадцать пятого сентября я спросил Алису AI, в какой банк положить 500 тысяч рублей на полгода. Ответ пришёл привычный: четыре названия, порядок почти как в моих августовских замерах. А под текстом ответа висел блок с пометкой "Промо" и ссылкой на банк, которого в самом ответе не было.
Год назад мы с коллегами спорили, дойдёт ли дело до рекламы внутри нейроответов. Дошло.
Недавно в этом сообществе вышел мой разбор про то, кого нейросети советуют вместо банков. Пересказывать его не буду. Разговор про новое: у видимости появился второй этаж, и этажи живут по разным правилам.
Меня зовут Сергей Язовский. Пятнадцать лет занимаюсь продвижением сайтов, последние годы - тем, что называют GEO оптимизацией: работа над попаданием бренда в ответы нейросетей.
Что изменилось к концу сентября
По подсчётам аналитического агентства Digital Budget, которые приводят "Коммерсантъ" и Sostav, во втором квартале 2026 года доля нейроответов в рекламных показах десяти крупнейших рекламодателей финансового сектора выросла с 17% до 30%.
Дальше начинается интересное. Больше 90% показов внутри блока делят три игрока: у Сбера 57%, у сервисов самого Яндекса 27%, у Т-Банка 9%. На всех остальных из выборки меньше 7% суммарно.
Отдельной кампании под нейроответ не создаётся: объявление подбирается автоматически из обычных поисковых кампаний Директа. Показы достаются тем, у кого кампании ведутся аккуратно.
Нейроответы сейчас закрывают около 30% запросов Яндекса, отраслевые оценки на конец года дают 35-40%. Блок "Промо" показывается и в приложении Алисы AI, и на странице поиска, в том числе на запросе "какой банк выбрать" (18 348 показов за последние 30 дней по России). Для сравнения: "продвижение в нейросетях" - 1 062 показа. Клиенты спрашивают про банки в разы чаще, чем маркетологи про нейросети.
Как устроены два этажа
Первый этаж - рекламный блок "Промо" в конце ответа. Отдельного места в нейроответе не продаётся, и об этом знают не все: работает привычный аукцион, ставка и бюджет.
Второй этаж - сам текст ответа. Он не продаётся вообще. Модель ищет по вебу фрагменты, склеивает из них связный ответ и в конце показывает список источников, на которые опиралась. Директ в этот текст не подмешивается ни за какие деньги.
Обычно после таких новостей мне говорят: раз появилась реклама, значит, можно заплатить и оказаться в ответе. На практике ровно наоборот. Исследование по 50 тысячам запросов в Google AI Mode показало: 88% рекламодателей не цитируются в самих ответах даже по своим ключевым словам. Можно годами платить и ни разу не попасть в текст.
Что видит вкладчик в ответе про банк
Здесь у меня есть свежий замер. Индекс ИИ-видимости банков от AIMonitor.pro, май 2026 года: 40 тысяч запросов, 3,5 тысячи сценариев, 4 тысячи источников, четыре системы: Алиса AI, ChatGPT, DeepSeek и Perplexity.
Общая картина: Сбер 26,7%, Т-Банк 19,1%, ВТБ 17,9%, Альфа-Банк 14,8%, Открытие 5,4%.
По продуктам цифры расходятся сильнее, чем ждёшь. Вклады: Сбер 31,1%, ВТБ 21,2%, Альфа-Банк 11,9%, Т-Банк 11,6%. Кредиты: Т-Банк 23%, Сбер 22,2%, Альфа-Банк 19,2%, ВТБ 17,4%. Вклад - история консервативная, тут сильнее те, кого человек знает тридцать лет.
Между нейросетями разброс никуда не делся. В Алисе AI у Сбера 41,3% упоминаний, в ChatGPT - 28,3%, а Т-Банк подбирается к 20,4%. В DeepSeek расклад переворачивается: Т-Банк 23,1%, Сбер 18,8%. У людей 18-25 лет Сбер 25,1%, Т-Банк 23,4%; у 50+ Сбер 31,1%, ВТБ 19,7%, Т-Банк 15,7%.
Банк, который меряет видимость одной цифрой по всему бренду, меряет неправильно. Продукт, аудитория и конкретная модель дают разные расклады.
Отдельно про качество. В сентябре 2026 года исследование Saturn проверило 18 популярных моделей на финансовых вопросах: неверный или неполный ответ в 57% случаев. Модель уверенно называет условия, которых на сайте банка давно нет.
Практика для вкладчика
- Смотрите на пометку. Блок "Промо" под ответом - это реклама, а не мнение модели. Он может висеть под ответом, где банка из блока нет вообще.
- Заглядывайте в источники. Нейроответ Яндекса почти всегда показывает, откуда взяты данные. Источник с датой "по данным на март" обнуляет весь остальной текст.
- Проверяйте руками. Проценты по вкладам пересматривают вслед за ключевой ставкой, а модель спокойно цитирует цифру полугодовой давности.
- Задавайте вопрос конкретнее. "Какой вклад открыть на 300 тысяч на полгода с пополнением" даёт ответ полезнее, чем "какой банк выбрать".
- Не путайте ответ с рейтингом. Банк не становится надёжнее от того, что его назвали в списке.
Практика для банков
Первый порыв понятен: раз есть блок "Промо", надо закупаться и там быть. Крупному рекламодателю это по силам. Среднему банку даёт мало: 93% показов в блоке держат три игрока, а аукцион решается бюджетом. Вклад формата в общий поисковый трафик рынок оценивает скромно, в 1-5%.
Второй вход дешевле, но требует работы. Модель цитирует страницы, и попасть в цитату можно без рекламного бюджета, если на странице есть фрагмент, который удобно вытащить.
Плохая новость из статистики. По данным "Коммерсанта", доля сайтов вне топ-10 выдачи в нейроответах Алисы упала до 10%: с августа 2025-го по январь 2026-го она снизилась в четыре раза. Нейроответ всё чаще собирается из первой десятки.
Что реально сдвигает бренд в тексте ответа. Страница с конкретикой: ставка, срок, сумма, ограничения, дата обновления. Плюс независимые упоминания, где банк обсуждают со стороны, и узкие вопросы, до которых крупные игроки не доходят. Запрос "вклад для ИП с пополнением без визита в офис" вряд ли занят Сбером, а решение по нему человек принимает то же самое.
Про отзывы. В сентябрьском материале на Банки.ру исполнительный директор Brand Analytics Марина Попова говорила, что предугадать, какая публикация попадёт в репутационный сниппет нейропоиска, невозможно: это может быть пост в Telegram, комментарий на форуме или отзыв на карте. Директор по развитию диджитал-сервисов Банки.ру Сабина Хасанова добавляла: модели видят, когда бренд не отвечает на обратную связь, и сами начинают предупреждать пользователя о ненадёжности.
Мы в Geouseo такие замеры делаем регулярно: двадцать живых вопросов, четыре системы, два прогона в месяц. Разница между двумя прогонами иногда больше, чем между конкурентами.
Чек-лист: как проверить оба этажа
- Разведите метрики. Доля показов в блоке "Промо" и доля упоминаний в тексте ответа - два разных числа.
- Соберите 15-20 живых вопросов из своей темы. Не брендовых, а клиентских: "где открыть счёт без абонентской платы", "какой вклад с пополнением".
- Прогоните их в Алисе AI, ChatGPT, DeepSeek и Perplexity. Запишите, кого назвали и в каком порядке.
- Выпишите источники, на которые сослалась модель. Там видно, через какую площадку конкурент получил цитату.
- Повторите прогон через неделю. Один замер ничего не доказывает, ответы нестабильны.
- Проверьте, отдаётся ли текст страницы без JavaScript и заходят ли на сайт ИИ-краулеры.
- Посмотрите на карточки продуктов глазами модели: есть ли там цифра, которую можно процитировать.
Чего делать не надо: заказывать однотипные отзывы и упоминания на мусорных площадках. Фильтр доверия к источникам у моделей есть.
Вопрос читателям
Спросите свою нейросеть, какой банк выбрать для вклада, и посмотрите, что под ответом. Есть ли блок "Промо" и совпадает ли реклама с текстом ответа? Напишите в комментариях, что получилось: интересно сравнить расклад на разных формулировках и в разных регионах. А если вы работаете в банке или агентстве, расскажите, замеряли ли вы этот блок отдельно от упоминаний в самом ответе.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Мало кто отслеживает, как меняется отношение к деньгам в зависимости от конкретной цифры на экране телефона. Представьте две ситуации. В первой вы открываете приложение банка и видите ровный, красивый баланс: 50 000 рублей. Во второй - на экране горит 53 412 рублей.
Каждый из нас стремится контролировать свой бюджет, искать выгоду и не переплачивать лишнего. Разумная экономия - это признак финансовой зрелости. Но иногда стремление сберечь копейку незаметно перерастает в настоящую токсичную скупость, которая начинает портить отношения с близкими и ухудшать качество жизни.Давайте разберем четыре явных признака того, что бережливость превратилась в проблему, и как вернуть баланс в свой кошелек.
Наш кошелек больше не опустошается крупными, разовыми покупками - мы научились контролировать большие траты. Сегодня наши сбережения незаметно вытекают через сотни мелких, автоматических и неосязаемых ручейков. Давайте разберем математику этого процесса и поймем, как вернуть контроль над картой.
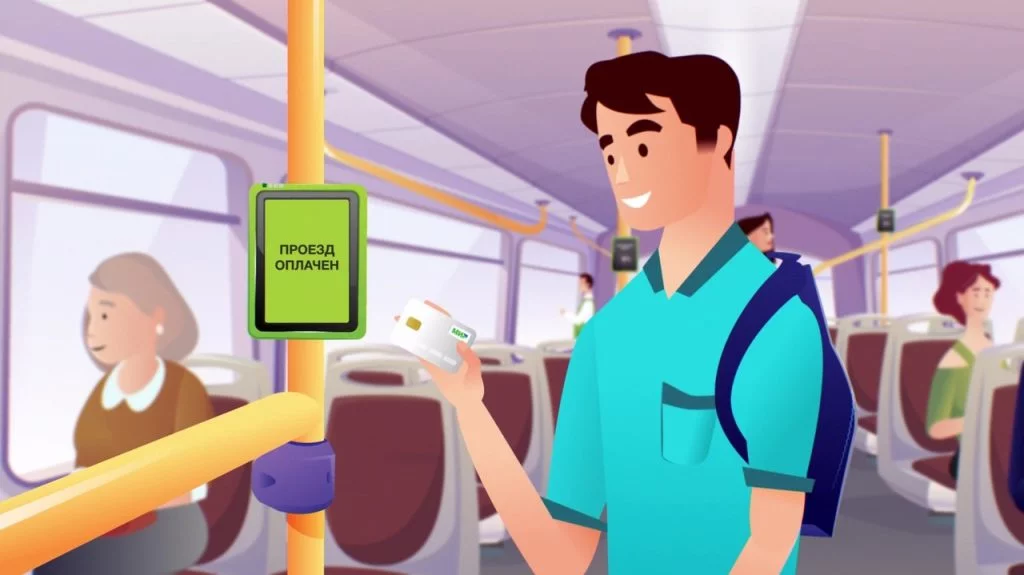
Процесс оплаты проезда стал абсолютно автоматическим: достаточно приложить обычную дебетовую карту или смартфон к валидатору на поручне, и система одобряет проход за долю секунды. Нам кажется это логичным, удобным и прозрачным, ведь больше нет необходимости покупать бумажные билеты, стоять в очередях в кассы или искать мелкие наличные деньги в карманах.
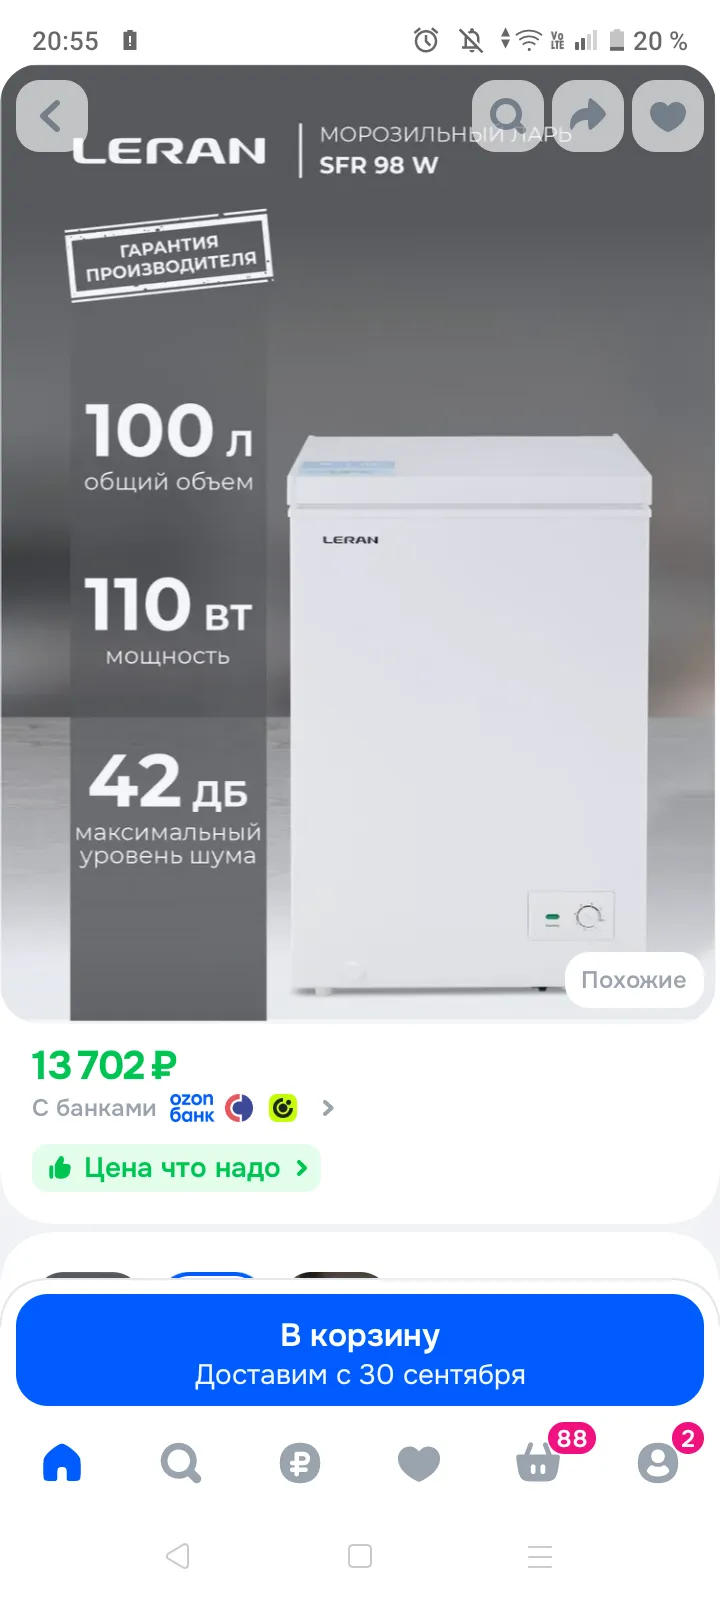
Решили с мужем, что нам нужен в хозяйстве морозильный ларь. Попав в город, при ценились, выбрали что понравилось модель, объём и цена. Приехав домой обсудили все за и против вроде бы и надо, вроде и не к свету, все же решили купить и забыть. Я для интереса решила сравнить, что такой ларь стоит на озоне, в магазине бытовой техники, и ещё такой вариант у знакомой, которая держит свой магазин. Конечно третий вариант самый простой и удобный для нас так как своей машины не имеем. В расчетах вот, что...

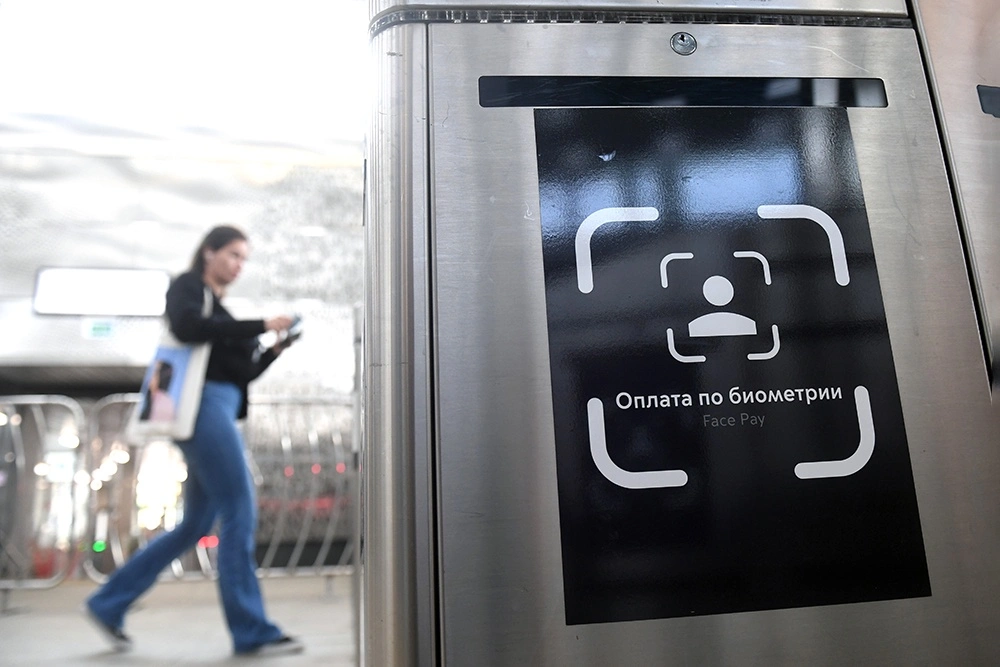
Современная индустрия финансовых технологий предлагает человеку беспрецедентный уровень повседневного комфорта. Главным вектором развития этой сферы в сентябре 2026 года стало повсеместное внедрение биометрических систем расчетов, когда для подтверждения транзакции на кассе магазина пользователю больше не требуется пластиковая дебетовая карта, смартфон со специальным чипом или ввод СМС-паролей. Достаточно просто посмотреть в объектив специальной камеры у прилавка, и умный софт мгновенно...
Современные технологии не стоят на месте. В каждом банке при звонке на горячую линию ты сталкиваешься с голосовым помощником на базе нейросетей. Порой случаются курьёзные ситуации. Сделаны они так, что не сразу поймёшь: с тобой говорит робот. Только после нескольких странных вопросов заподозришь неладное. И главное — ни в какую не хотят пропускать к реальному оператору. Лишь после пятой попытки попадаешь к человеку. На моё требование позвать оператора вежливо, но очень требовательно уверяют, что...

История развития мировых финансовых систем знает немало парадоксальных моментов, когда человеческая цивилизация училась управлять доверием, ликвидностью и транзитными потоками материальных ресурсов. Мы привыкли думать, что понятие многоуровневой верификации данных, защита транзакций от скрытого копирования и борьба за неприкосновенность активов - это продукт исключительно цифровой цивилизации, порожденный развитием интернета, сложных шифровальных роботов и мобильных телефонов.Однако самый...
Мы привыкли получать в легкую микрозаймы на всякие нужды. Я недавно подавала заявку, но получила отказ. Главное сейчас преимущество микрозаймов по сравнению с кредитами, это легкий быстрый способ подтверждения денег без всяких документов. К сожалению грядут перемены и не в лучшую сторону. Стало известно, что мфо обязали жестко оценивать доходы заемщиков, а с 1 марта, внедрили обязательную идентификацию клиентов через Единую биометрическую систему (Е*С). Получить дорогие микрозаймы без...
Привет! Надоело, что деньги утекают