Как я рефинансировал ипотеку и что изменилось
Ипотеку я брал в конце 2024 года, когда ставки взлетели до небес. Мои 19% годовых казались приговором: платёж съедал половину зарплаты, а общая переплата пугала. Когда в 2026 году ставки пошли вниз, я решил не ждать и рефинансировать кредит. Рассказываю, как всё прошло.Первым делом я изучил рынок. К середине 2026 года крупные банки предлагали рефинансирование под 17,5-18,5% годовых. Кто-то из знакомых советовал подождать, но я посчитал: даже снижение на 2,5 процентных пункта даёт ощутимую экономию. Выбрал банк, где ставка оказалась ниже, а условия - прозрачнее. Подал онлайн-заявку, получил предварительное одобрение за пару дней.Дальше началась бумажная работа. Собрал стандартный пакет: паспорт, справку о доходах, копию трудовой, кредитный договор и выписку об остатке долга. Отдельно заказал отчёт об оценке квартиры - без него банк не рассматривает залог. Самым муторным оказалось подтверждение дохода: часть зарплаты у меня была в виде премий, и пришлось запрашивать дополнительные справки.
Одобрение заняло около недели. Потом - сделка в банке: подписание нового договора, регистрация обременения, перечисление денег старому кредитору. Весь процесс от заявки до закрытия старой ипотеки занял чуть меньше месяца.
Что в итоге? Ставка снизилась с 19% до 16,5%. Платёж уменьшился примерно на 8 тысяч рублей в месяц, а общая переплата за оставшийся срок сократилась более чем на 1,5 миллиона. Разница ощутимая: эти деньги можно направить на досрочное погашение или отложить.
Главный вывод: рефинансирование стоит затевать, если новая ставка ниже старой хотя бы на 2 процентных пункта. Всё, что меньше, съедают расходы на оценку, страховку и оформление. И не тяните: банки в 2026 году ужесточили требования к заёмщикам, и одобрение становится сложнее получить.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

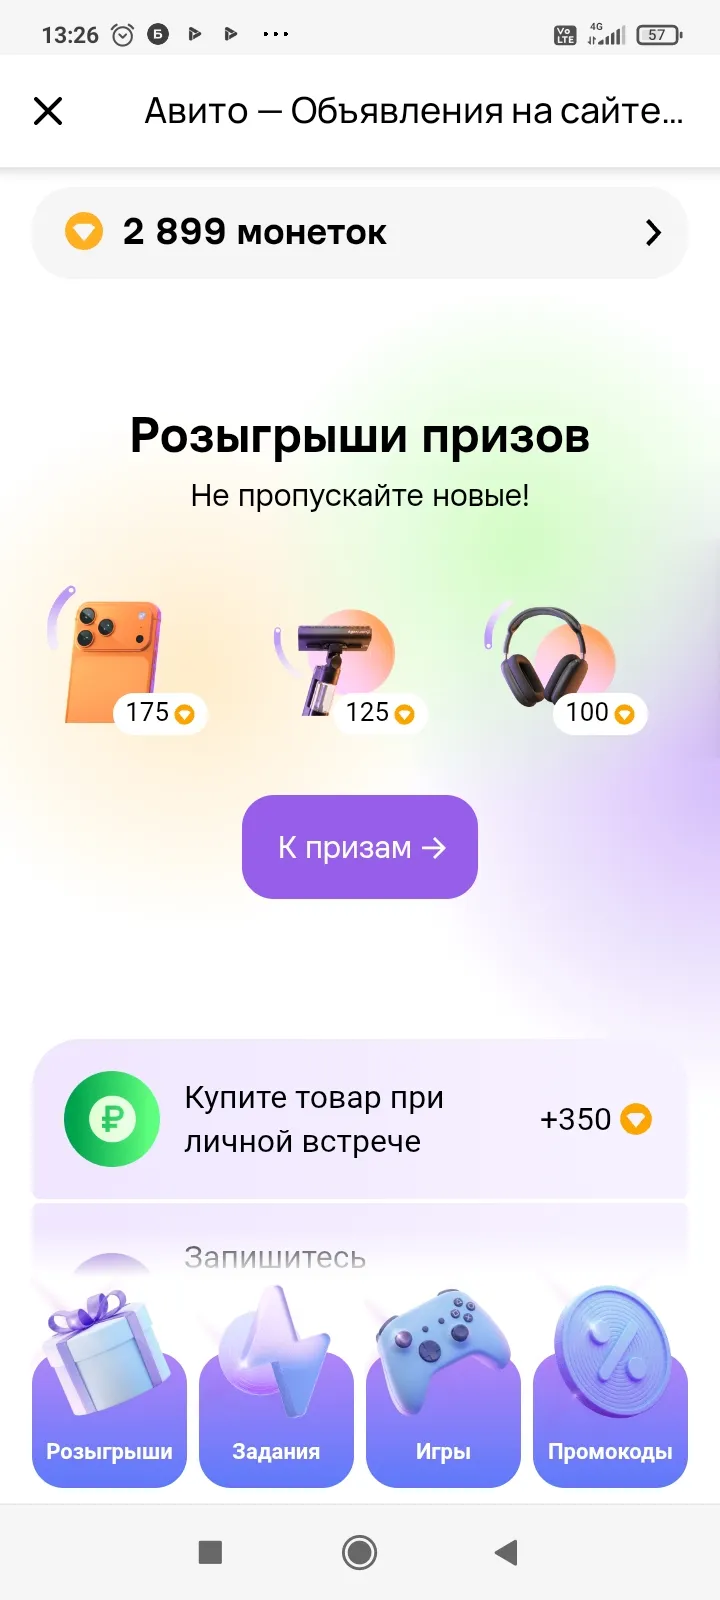
Всем добрый день! Чуть ранее здесь писали о выигрышах от Альфа -Банка присоединяюсь к мнению, стоит участвовать, так же стал победителем первого этапа игры "Золотая лихорадка". Хотел бы поделиться с подписчиками, где можно поиграть и немного заработать. Являюсь активным продавцом на Авито, там так же часто появляются интересные викторины и розыгрыши. Можно например собирать монеты, играя в мини -игры и выполняя задания. За них можно участвовать в разных розыгрышах призов или зайдя в...
Я понял, что онлайн заказы продуктов в магазине Магнит экономят мой бюджет. Выбрал товар, не выходя из дома, да еще и применил промокод 30% на самовывоз и остался очень доволен. А бонусная программа наиболее интересная с подпиской Магнит премиум за 99 рублей, которую можно оплатить баллами от покупок.
Современная городская финтех-среда розничного рынка предлагает потребителям принципиально новый уровень повседневного удобства. Процесс проведения безналичных расчетов в супермаркетах, аптеках, на автозаправочных станциях или в общественном транспорте полностью избавился от необходимости носить с собой тяжелые бумажники и физические дебетовые карты. Повсеместное внедрение встроенных микрочипов ближнего бесконтактного поля сформировало устойчивый потребительский паттерн: пользователю достаточно...
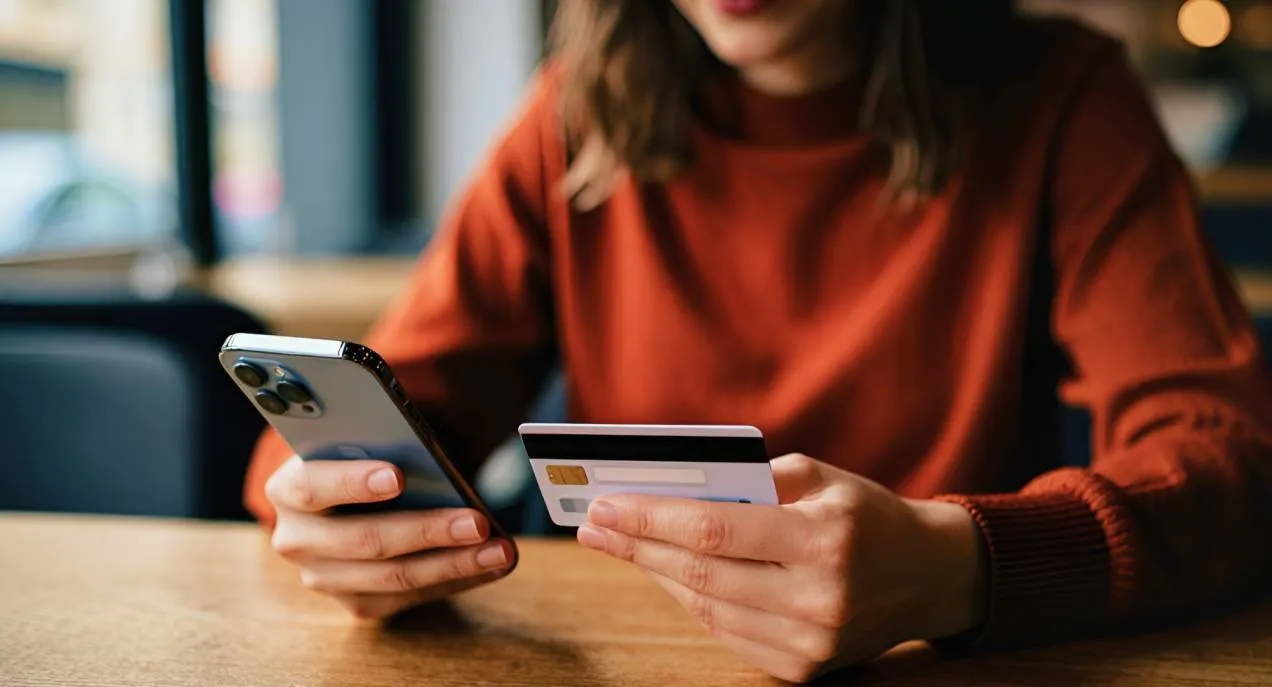
Процесс ручного ввода длинного шестнадцатизначного номера дебетовой карты, срока её действия и инициалов владельца при оплате покупок на новых сайтах или при привязке пластика к мобильным приложениям полностью ушел в прошлое. Повсеместное внедрение систем оптического компьютерного зрения и нейросетевого анализа сформировало устойчивый потребительский паттерн: пользователю достаточно просто навести камеру смартфона на пластиковый прямоугольник, и умный софт мгновенно считывает, расшифровывает и...
Современная индустрия финансовых технологий розничного рынка в октябре 2026 года сформировала у потребителей устойчивое ощущение, что управление параметрами безопасности дебетовых карт стало полностью бесшовным, прозрачным и моментальным действием. В личном кабинете каждого крупного банковского приложения пользователям доступна функция ручной настройки суточных или месячных лимитов на проведение расходных операций, снятие наличных в банкоматах и интернет-покупки. Владелец карты может в любой...
Когда мы с женой начали жить вместе, деньги быстро стали источником напряжения. Каждый считал, что он тратит меньше, а партнёр - больше. Я решил навести порядок и перепробовал, кажется, всё. Рассказываю, что прижилось, а что я бросил.Начал с таблицы в Excel. Скачивал шаблоны, настраивал категории, вписывал каждую покупку. Хватило меня на три недели. Главная проблема - ручной ввод. Стоит один раз пропустить пару дней, и данные теряют смысл. Плюс мы с женой не могли синхронизировать таблицу, а...
Когда мы открываем на телефоне программу для ведения бюджета, личный кабинет или электронный кошелек, нам кажется, что мы полностью контролируем свои действия. Мы сами выбираем, какую сумму перевести, какой тариф подключить или сколько денег отложить в накопления.

С 1 октября российские маркетплейсы обязаны возвращать покупателям деньги за товары в срок не более десяти дней с момента оформления требования о возврате. Это требование закреплено во вступающем в силу законе о платформенной экономике. Закон регулирует деятельность цифровых платформ, которые выступают посредниками при сделках и дают возможность оплачивать товары, работы или услуги. Об этом пишут «РИА НОВОСТИ».
Еще несколько лет назад процесс оплаты покупок в интернете был стандартным: мы просто вводили данные карты и ждали списания средств. Но сегодня при оформлении заказа перед нами открывается целое меню из различных финансовых инструментов. Нам предлагают оплатить покупку обычной картой, отсканировать QR-код через государственную систему быстрых переводов, воспользоваться внутренним кошельком торговой площадки или разделить платеж на четыре части. Обычному пользователю бывает трудно с ходу...