


Переводы за границу через интернет: неочевидные потери на курсе и комиссиях
Процесс отправки денег родственникам за рубеж, оплаты покупок на иностранных сайтах или конвертации валюты полностью избавился от старых неудобных регламентов, которые требовали личного визита в отделение, многодневного ожидания и заполнения бумажных деклараций. Повсеместное внедрение Системы быстрых платежей и её интеграция с зарубежными партнерами привели к созданию легкой безналичной среды. Главным двигателем этого процесса в октябре 2026 года стало внедрение умных компьютерных программ, которые в режиме реального времени управляют потоками денег, проверяют безопасность и проводят моментальный анализ каждой операции.
Большинство людей относятся к этой автоматизации как к безусловному благу, гарантирующему быстрое исполнение перевода без зависания телефона. Нам кажется логичным и правильным: раз на экране смартфона баланс обновляется за секунды, то платежный шлюз работает без скрытых издержек, а личные накопления находятся под идеальным контролем. Это стандартное житейское представление о передовых программах. Однако за этой привычной и комфортной картиной скрывается жесткое противоречие между правилами работы защитного софта и внутренними банковскими регламентами. На стыке секундного клика по кнопке перевода и сложных протоколов обмена данными между странами возникает скрытая временная аномалия, из-за которой свободные средства тайно тают на полном автопилоте.
Как параллельные блокировки урезают ежедневную прибыль
Главная финансовая проблема при проведении валютных и заграничных переводов под управлением умных программ заключается в жесткой асимметрии между моментом списания денег и днем фактического, юридического закрытия операционного дня внутри межбанковских систем. Когда защитный софт фиксирует международный расходный запрос, система безопасности не может ограничиться стандартной проверкой баланса. Чтобы защитить кошелек от хакерских атак, мошенничества и нелегального вывода капитала, компьютерный алгоритм мгновенно запускает каскад проверок параллельно через несколько транзитных узлов.
Скрытый финтех-риск возникает из-за того, что для проверки надежности операции роботы приложения отправляют пакеты скрытых запросов параллельно по нескольким разным банковским коридорам. Чтобы застраховаться от сбоя или внезапного отказа со стороны зарубежных партнеров в момент прохождения денег, автоматизированная система превентивно замораживает на счете мелкую страховую долю капитала сразу в нескольких точках. Внутренний софт мобильного банка определяет базу для расчета доходности в строго определенный час закрытия операционного дня - в момент финальной фиксации балансов на серверах перед стартом нового транзакционного цикла. Из-за того, что при закрытии дня формула тарификации автоматически вычитает все временно заблокированные умными алгоритмами технические залоги из общей массы остатка дебетовой карты, пассивный доход на эти ресурсы за текущие сутки начислен не будет. Деньги фактически остаются внутри личного кабинета, но юридически они выпадают из формулы сложного процента, бесплатно обеспечивая ликвидность расчетных коридоров.
Пересчет доходности при фоновых проверках софта
Дополнительная серьезная опасность умного анализа переводов связана со спецификой накопительных продуктов, где прибыль привязана к самому низкому значению остатка за текущий отчетный период. Представьте ситуацию, когда на дебетовой карте весь месяц находился крупный стабильный капитал, объем которого идеально соответствовал условиям сохранения максимального промо-тарифа. Вечером совершается плановый перевод за границу или покупка валюты, умный модуль запускает фоновую верификацию альтернативных путей, и доступный остаток на карте на долю секунды проседает вниз из-за каскада параллельных мелких блокировок со стороны транзитных банков.
Окончательный расчет между структурами, выбор единственного успешного маршрута и снятие лишних избыточных блокировок происходят не сразу, а с задержкой, поскольку международные платежные шлюзы обрабатывают защищенные пакеты данных с определенным временным лагом. В ту же секунду, как только автоматический скрипт тарификации банка зафиксирует эту временную залоговую просадку доступного остатка хотя бы на одну копейку, система применит жесткие санкции. Робот банка обнаружит просадку баланса из-за технического удержания средств расчетными шлюзами и автоматически обнулит повышенную ставку за весь прошедший календарный отрезок. Вы полностью теряете накопленную за недели прибыль по сбережениям ради секундного интерфейсного комфорта и технических лагов платежного шлюза, а свободные ресурсы часть месяца работали на структуру абсолютно бесплатно.
Финансовые проблемы при переводах
Полный отказ от использования основных карт для привязок: Никогда не проводите сложные заграничные переводы напрямую с той дебетовой карты, на которой аккумулируются основные ресурсы перед распределением в сбережения. Капитал требует абсолютной тишины и полной автономности от внешних интерфейсных шлюзов.
Использование строго пустых виртуальных буферов: Проводите оплату любых зарубежных счетов или ссылок исключительно с пустых виртуальных карт, созданных специально для повседневных мелких трат. Любое фоновое списание, техническое каскадирование или удержание проверочного залога должно происходить на пустом пластике, где полностью отключена функция автоматического овердрафта.
Парковка капитала на ежедневной базе: Используйте для хранения гибких накоплений исключительно инструменты с ежедневным начислением дохода на фактический остаток. В таком режиме малейший технический лаг или фоновое удержание проверочного рубля уменьшит базу расчета строго на одни сутки, сохранив ядро ваших средств в безопасности от ретроспективных пересчетов.
Финальный вывод
Повседневное управление личным кошельком в современную высокотехнологичную эпоху требует от каждого человека высокого уровня финансовой осознанности, строгой дисциплины и умения хладнокровно распознавать скрытые психологические и технические ловушки розничного маркетинга и систем безопасности. Эффект трансграничного шлюза, невидимые простои капитала в залоговых шлюзах на стыке операционных суток и жесткие правила фиксации остатков на накопительных счетах способны незаметно уничтожать реальную доходность ваших средств при отсутствии должного ручного контроля. Рациональный переход на использование изолированных виртуальных инструментов для повседневных трат, ручной контроль лимитов на списание и парковка основного капитала на накопительных счетах с ежедневным расчетом базы гарантируют абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех транзакций и стопроцентную неприкосновенность вашего личного семейного бюджета на долгие годы.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll


Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Современные мобильные технологии и торговые финтех-платформы в октябре 2026 года предлагают городскому жителю принципиально новый уровень повседневного комфорта. Процесс проведения бесконтактных расчетов на кассах магазинов и в кофейнях постепенно избавляется от необходимости не только прикладывать физический пластик, но и сканировать графические коды камерой смартфона. Повсеместное внедрение систем ультразвуковой беспроводной верификации привело к формированию устойчивого потребительского...
С чего всё началось
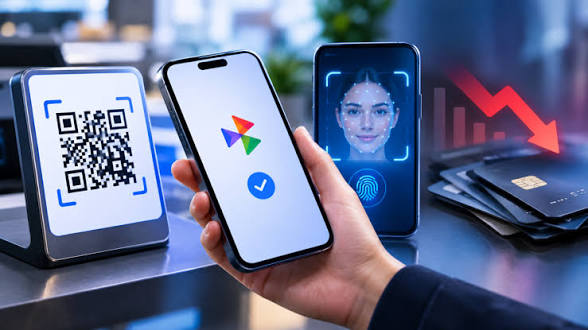
Еще несколько лет назад пределом мечтаний казалась оплата покупок смартфоном в один клик. Сегодня мы наблюдаем следующий тектонический сдвиг в финтехе - деньги становятся полностью неосязаемыми. Благодаря объединению искусственного интеллекта, Системы быстрых платежей и биометрических технологий нам больше не нужны ни карты, ни телефоны, ни умные часы. Чтобы оплатить покупку на кассе супермакета или в метро, достаточно просто посмотреть в камеру специального терминала.Этот процесс называется...
Когда мы говорим о росте цен, мы привыкли смотреть на ценники в магазинах. Если молоко стоило сто рублей, а стало стоить сто двадцать - это понятная, классическая инфляция. Все уже научились замечать и «шринкфляцию», когда производители незаметно уменьшают объем упаковки, наливая вместо литра 900 миллилитров.
В экономике и психологии существует удивительный феномен, который заставляет даже самых умных и расчетливых людей совершать абсолютно нелогичные поступки. Представьте человека, который купил дорогой годовой курс по программированию, но уже через две недели понял, что эта сфера ему абсолютно не интересна, а уроки наводят тоску. Вместо того чтобы зафиксировать убыток и заняться чем-то полезным, он продолжает заставлять себя учиться, тратит кучу времени и даже докупает дополнительные учебники. На...
Финансовый лайфхак, который реально работает (и не про «откладывай по 100 рублей»)
В финансовой среде много говорят о планировании будущего, инвестициях на десятилетия вперед и жесткой экономии ради глобальных целей. Однако в погоне за безопасным завтра люди часто попадают в психологическую ловушку - синдром отложенной жизни. Это состояние, когда реальное управление деньгами и получение пользы от них постоянно переносятся на некий идеальный момент, который может никогда не наступить.
Заходя в любой современный супермаркет, мы всё чаще видим на кассах самообслуживания небольшие черные камеры со светящимися ободками. Терминалы настойчиво предлагают отложить в сторону пластиковую карту, убрать смартфон и оплатить покупку лицом. Банковские приложения соревнуются в щедрости, обещая повышенный кэшбэк, скидки на продукты и бесплатный премиум-статус, если вы прямо сейчас загрузите селфи в систему и сдадите биометрию. Но откуда такая отчаянная щедрость? Зачем финансовым гигантам...
Копить деньги — это не про «жить впроголодь и прятать каждую копейку под матрас». Это про то, чтобы твоиденьги потихоньку работали на тебя, а ты при этом не чувствовал себя обделённым. И самое главное: копитьможно даже с небольшой зарплаты или стипендии. Главное — сделать это привычкой, а не разовой акцией «вэтом месяце точно начну».