


«Выгодное вложение», которое высосало сбережения не хуже вампира: моя история👻
Однажды поверил, что можно «просто вложить и забыть», а потом проснуться богатым. Звучит как сценарий для плохого фильма, но это моя реальная история — и она стоила мне солидной части накоплений.
Я копил два года. Не на какую-то роскошь, а на вполне земные вещи: первый взнос за квартиру, подушку безопасности, может, ещё на небольшой отпуск, чтобы выдохнуть после всех этих бессонных вечеров с таблицами и калькулятором. В итоге на счёте было чуть больше 400 тысяч — сумма, которая казалась мне серьёзной. И тут в ленте всплывает реклама: «Пассивный доход от 30% в месяц. Без рисков. С гарантией».
Честно? Сначала я посмеялся. Потом кликнул. Потом ещё раз перечитал. А потом мне в личку написал «менеджер» — вежливый, спокойный, без давления (ну, почти). Он не кричал: «Вкладывай прямо сейчас!» — он говорил: «Смотрите, у нас сейчас окно возможностей, но оно ненадолго». И вот это «ненадолго» сработало лучше любого крика.
Он прислал графики. Красивые, ровные, с растущей кривой, будто всё уже проверено и просчитано. Рассказал про «пул инвесторов», про «партнёрства с крупными компаниями», про то, что «сейчас заходят те, кто потом будет получать дивиденды годами». Я задавал вопросы — он отвечал быстро, с терминами, которые звучали солидно: «реинвестирование», «диверсификация рисков», «портфельная стратегия». И я купился. Не на эмоции, а на ощущение, что всё под контролем.
Сначала я вложил 50 тысяч. «Пробный взнос», как я себе говорил. Через неделю мне показали «доход» — 15 тысяч сверху. На экране, в личном кабинете. Я даже не вывел их, потому что менеджер тут же предложил: «Давайте докинем ещё немного, чтобы активировать бонус». И я докинул. Потом ещё. Потом «на комиссию». Потом «для верификации». И в какой-то момент я вдруг понял: денег на карте почти нет, а доход всё ещё «в обработке».
Когда я наконец остановился и начал копать, оказалось, что это классическая схема: красивые графики, обещания, давление через «ограниченное предложение» и постепенное вытягивание средств. Никаких лицензий, никаких реальных отчётов, только вежливые просьбы «немного докинуть». Настоящий финансовый вампир: не кусает, а шепчет, и ты сам отдаёшь всё до копейки.
После этого я долго не мог смотреть на любые «выгодные вложения». Но потом понял: проблема не в инвестициях как таковых, а в том, что я искал лёгкого пути. А его нет. Зато есть правила, которые реально работают.
Первое — никогда не верить в доходность, которая сильно выше рынка. Если кто-то обещает 30% в месяц, это либо обман, либо риск, который не стоит ни копейки. Нормальная доходность — это проценты, сопоставимые с инфляцией или чуть выше, плюс-минус.
Второе — всегда проверять документы. Лицензии, реестры, отчётность. У брокеров, фондов, банков — всё это должно быть в открытом доступе. Если «мы не показываем, потому что это конфиденциально» — бегите.
Третье — никакого давления. «Только сегодня!», «Осталось три места!» — это не про выгоду, это про отключение критического мышления. Настоящее вложение не сгорает за сутки.
Четвёртое — диверсификация. Не складывать все деньги в одну корзину, даже если она выглядит золотой. Лучше распределить: часть на вклад, часть в облигации, часть — в акции крупных компаний. Так риск потерять всё сразу становится минимальным.
И пятое — учиться. Пройти бесплатные курсы по финансовой грамотности, почитать статьи от надёжных источников, поговорить с независимым консультантом. Это тоже вложение — только не в проект, а в себя. И оно окупается сторицей.
Сейчас мои деньги лежат по-другому. Часть — на вкладе с фиксированной ставкой. Часть — в облигациях федерального займа. Ещё немного — в акциях компаний, которые я сам изучил: посмотрел отчётность, историю, стратегию. Никаких чудес. Но зато я знаю, куда идут мои средства, и сплю спокойно.
А тот «менеджер» потом ещё пару раз писал: «Артём, у нас новое окно возможностей». Я не отвечал. Потому что теперь знаю: самое выгодное вложение — это не туда, где обещают горы золота, а туда, где всё прозрачно, понятно и без спешки.
А у вас бывали истории, когда «выгодное вложение» оказалось ловушкой? Расскажите в комментариях — вместе разберём, какие ещё «вампиры» прячутся в мире финансов.

Многие жители нашей необъятной страны проходили такой опыт как сдача и аренда (съём) жилья. Я сам прошёл этот путь, сменил четырёх хозяев в арендованных квартирах. Общий "стаж" проживания на съёмной площади у меня составил около шести лет. Судьба была благосклонна - все хозяева были достаточно адекватные люди. Да и я не давал повода на какие-либо эксцессы. Вовремя вносил плату, поддерживал порядок и сохранность бытовых приборов. Делал мелкий ремонт по мере необходимости.
В начале двух тысячных годов,многим гражданам страны, приходили по почте конверты, а внутри находилась кредитная карта. Которую можно активировать по телефону , лимит по тем картам был от 50000-70000 рублей.И вот в один прекрасный день , мои родственники находят в своём почтовом ящике , конверт. Открыв конверт , обнаружили кредитную карту,а также красивый буклет с фотографиями счастливых людей и бумажка с тарифным планом. Тариф примерно такой, прошло уже много лет, уже многое подзабылось.
Так уж вышло, что в 2023 году не стало моего папы и, как бы это странно, на тот момент неприятно, не звучало, но встал вопрос о получении, так скажем, наследства. А именно сбережения, деньги с банковских карт и т.д. Расскажу, как по вине Сбербанка я чуть не «потеряла» деньги и обращалась в Центробанк и прокуратуру.
Сегодня - ничего не подозревая, решила покрутить барабан кэшбека на покупки в Рив Гош в приложении Альфа-Банка.
Пока во многих регионах России глубокая ночь, у нас уже утро и происходит мистика.
Сегодня день просто огонь! Яндекс банк перестал работать, войти в интернет банк не возможно, все деньги хранились там, перевести не возможно, когда заработает не понятно! Говорят что то с дата центром во Владимире! Все сервисы Яндекса не работают! Неужели в наше время такое возможно, о да! А сколько таких как я - милионы
В конце прошлого года я решил, что хватит жить от зарплаты до зарплаты. Сел за стол, открыл таблицу и расписал план на 2026 год. Скажу честно: половина пошла не по сценарию. Но именно это и научило меня большему, чем если бы всё сбылось.
Сегодня хочу поговорить на тему, которая многих пугает, а некоторых вводит в ступор — семейный бюджет в декрете.
Расскажу и я, в свою очередь, одну СТРАШНУЮ ФИНАНСОВУЮ ИСТОРИЮ, которая когда-то произошла со мной, и еще с тремя другими девушками, которые работали со мной в одной сети магазинов женского белья.
Когда старшей дочке исполнилось семь, я решил, что пора. Не потому что она просила, а потому что однажды увидел, как она выпрашивает у мамы очередную игрушку в магазине, не понимая, что деньги не берутся из воздуха. С этого начался наш долгий и местами смешной путь.
Ещё год назад я не мог пройти мимо скидок. Маркетплейсы, приложения магазинов, push-уведомления - всё работало против меня. За месяц на «спонтанные» покупки уходило 20-30 тысяч рублей, а половину вещей я даже не распаковывал. Когда я посчитал годовые траты, стало плохо. Так началась моя борьба с импульсивными покупками.
Когда кредитная нагрузка становится неподъёмной, многие вспоминают о реструктуризации. Но не все понимают, что это не «кредитные каникулы» и не «рефинансирование». Разбираем, чем они отличаются и как работает этот инструмент в 2026 году
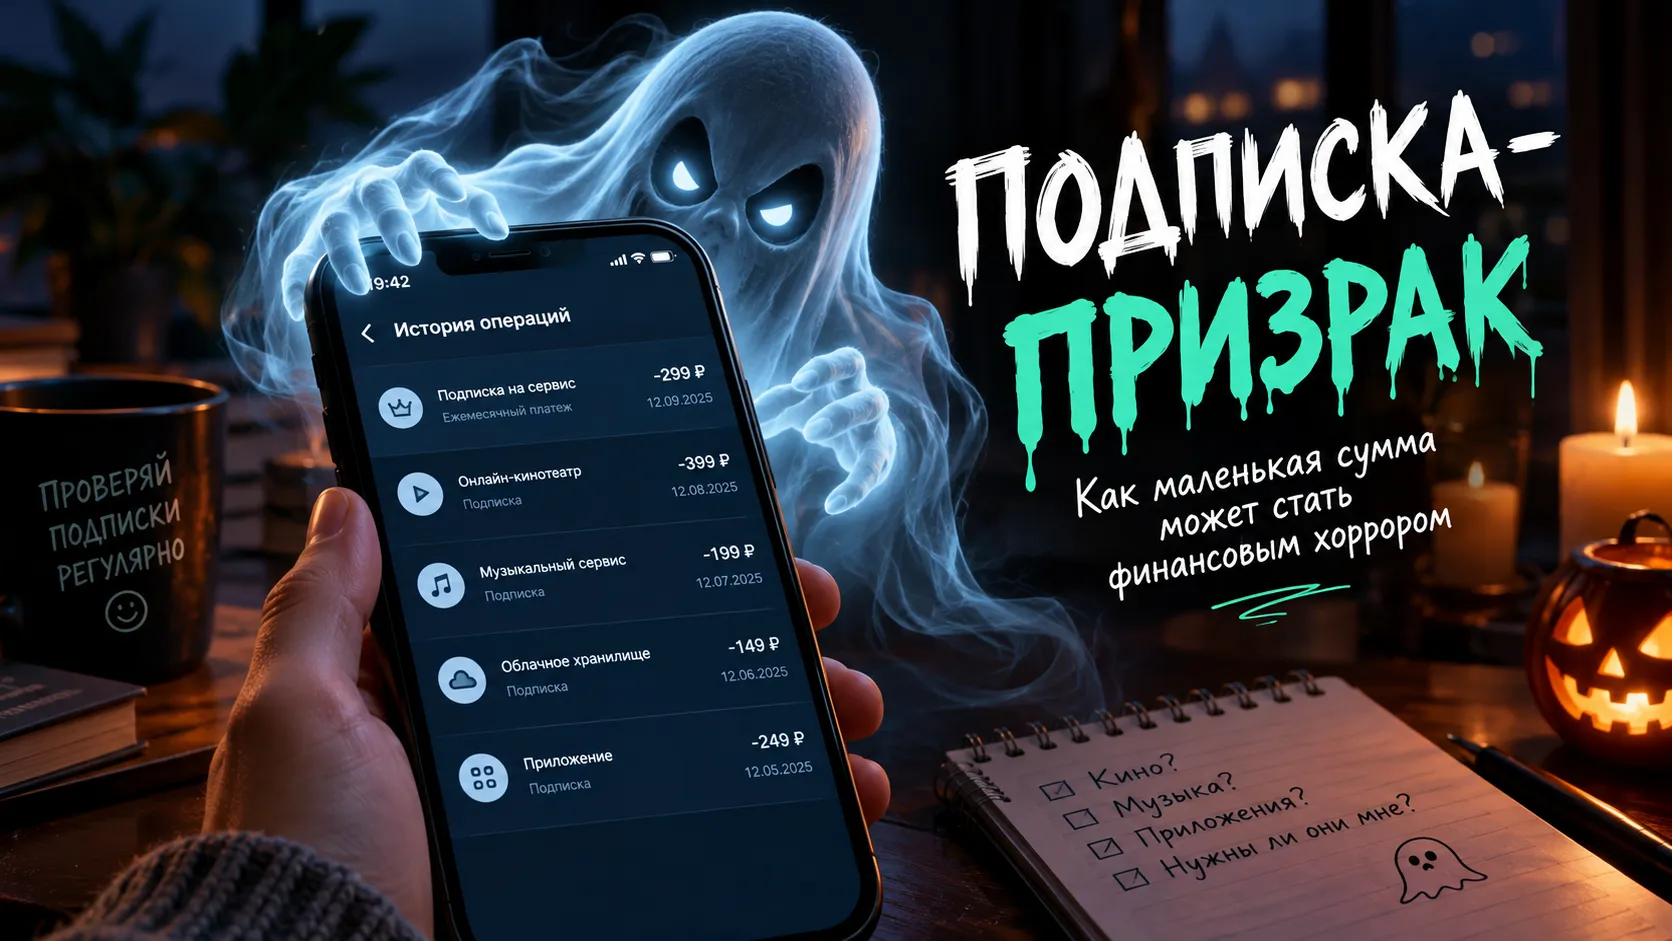
Представьте: обычный день, открываешь банковское приложение, смотришь на расходы и вдруг замечаешь незнакомое списание. Сумма небольшая. Не настолько большая, чтобы сразу бить тревогу, но достаточно странная, чтобы задуматься: «А это вообще за что?»
В первую очередь появится просрочка, ухудшится кредитная история, а на сумму задолженности могут начисляться предусмотренные договором и законом проценты и неустойка.
Деньги вроде есть, а куда они уходят — непонятно. Знакомо?
В последнее время всё чаще думаю о том, что финансовая грамотность — это не обязательно про инвестиции, акции и большие зарплаты. Иногда она начинается с самых обычных вещей.
Например, с вопроса: а действительно ли мне нужна эта покупка? Или я просто устал, увидел что-то интересное и решил себя порадовать?
Раньше я бы не придал особого значения небольшим тратам. Кофе, перекус, какая-нибудь мелочь по дороге домой. По отдельности суммы...