


Вклады

Ранее написала постик с лайфхаками (https://www.banki.ru/dialog/articles/75906/), повторяться не буду. Он затрагивал тему вкладов с позиции выбора банковской организации. Есть еще нюансы при выборе самого банковского продукта. Само собой, нужно читать и вникать в условия, они не для галочки. Обращаем внимание на возможность снятия и неснижаемый остаток. Второй момент - срок (идеальным считаю 2-3 мес.). Ставка может варьироваться. К слову, проценты могу выплачиваться не только по прошествии...


Сейчас на рынке действительно встречаются предложения с заметно повышенной ставкой — в сентябре 2026 года встречаются варианты до 30% годовых. Но тут важно сразу оговориться: чаще всего такая высокая цифра — это не базовая ставка на весь срок, а специальное промо-предложение, несколько примеров, как это работает, и на что смотреть при выборе.
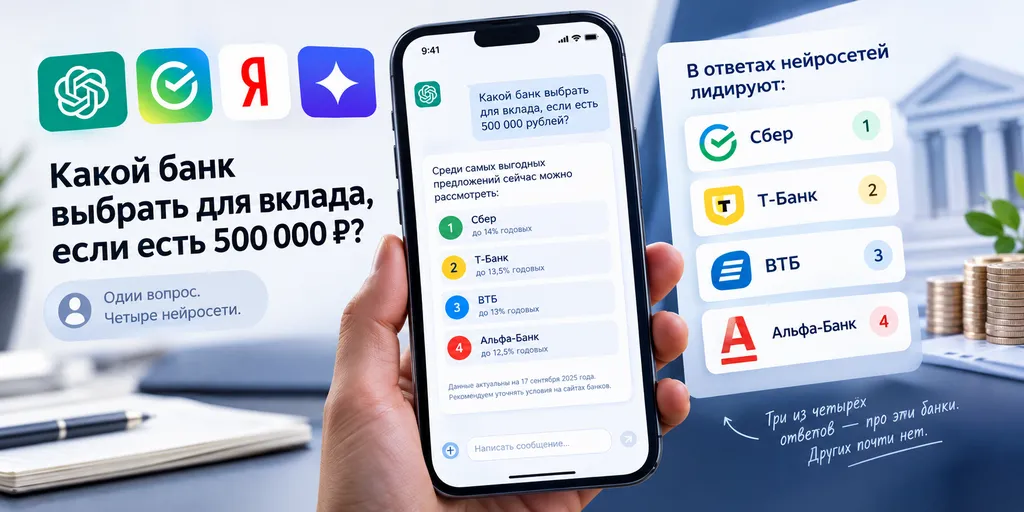
В середине сентября я открыл четыре нейросети и задал им один и тот же вопрос: "какой банк выбрать для вклада, если есть 500 тысяч рублей". Не ради статьи, если честно. За день до этого позвонил клиент, у которого свой финансовый сервис: "Мы вторые в Яндексе по своему запросу, а заявок меньше, чем год назад. Куда ушли люди?"
Ставка 14%, инфляция разгоняется, ребенок просит новые ботинки, как я действую в таких ситуациях?
Еще недавно при выборе вклада я смотрел практически только на одну цифру — максимальную ставку. Если один банк предлагал условные 15%, а другой 14%, первый сразу казался интереснее. Сейчас подход немного изменился.
Как с учётом нынешнего уровня инфляции правильно и безопасно хранить деньги? Что я имею в виду: хранить их так, чтобы они не теряли свою ценность, становится всё сложнее, проценты по вкладам довольно сильно упали, и некоторые банки предлагают довольно абсурдные условия для повышения процентной ставки. Где сейчас правильно хранить деньги? Есть, конечно, вариант вложить деньги в акции, но насколько это безопасно?

ДОБРЫЙ СЕНТЯБРЬСКИЙ ДЕНЬ, УВАЖАЕМЫЕ КОЛЛЕГИ!!!

Процентные ставки увеличились для вкладов сроком 6 и 7 месяцев.
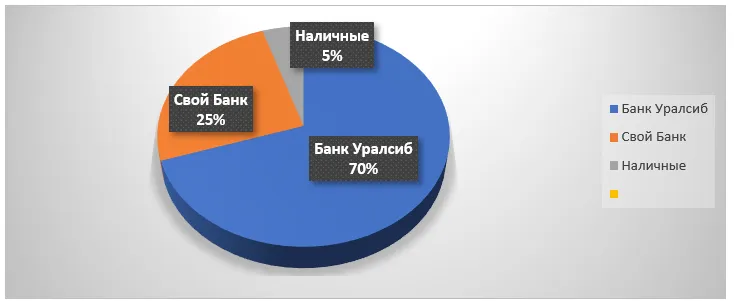
Есть очень хорошая поговорка – не держите все яйца в одной корзине!... С распределением вкладов это проигрывается на 100%. На сегодняшний момент картина с вкладами(корзинами) сложилась следующим образом - мои деньги лежат в трех корзинах – Основной вклад, где я держу 70% всех своих денежных средств, дополнительный вклад, который можно использовать как подушку безопасности на случай форс-мажорных обстоятельств, и неснижаемый остаток на карте, которым я пользуюсь для оплаты текущих расходов.
По вкладу «Капитальный» ставки изменены при размещении средств на 91, 271 и 367 дней. В зависимости от срока ставки составляют 13,25–13,75% годовых.
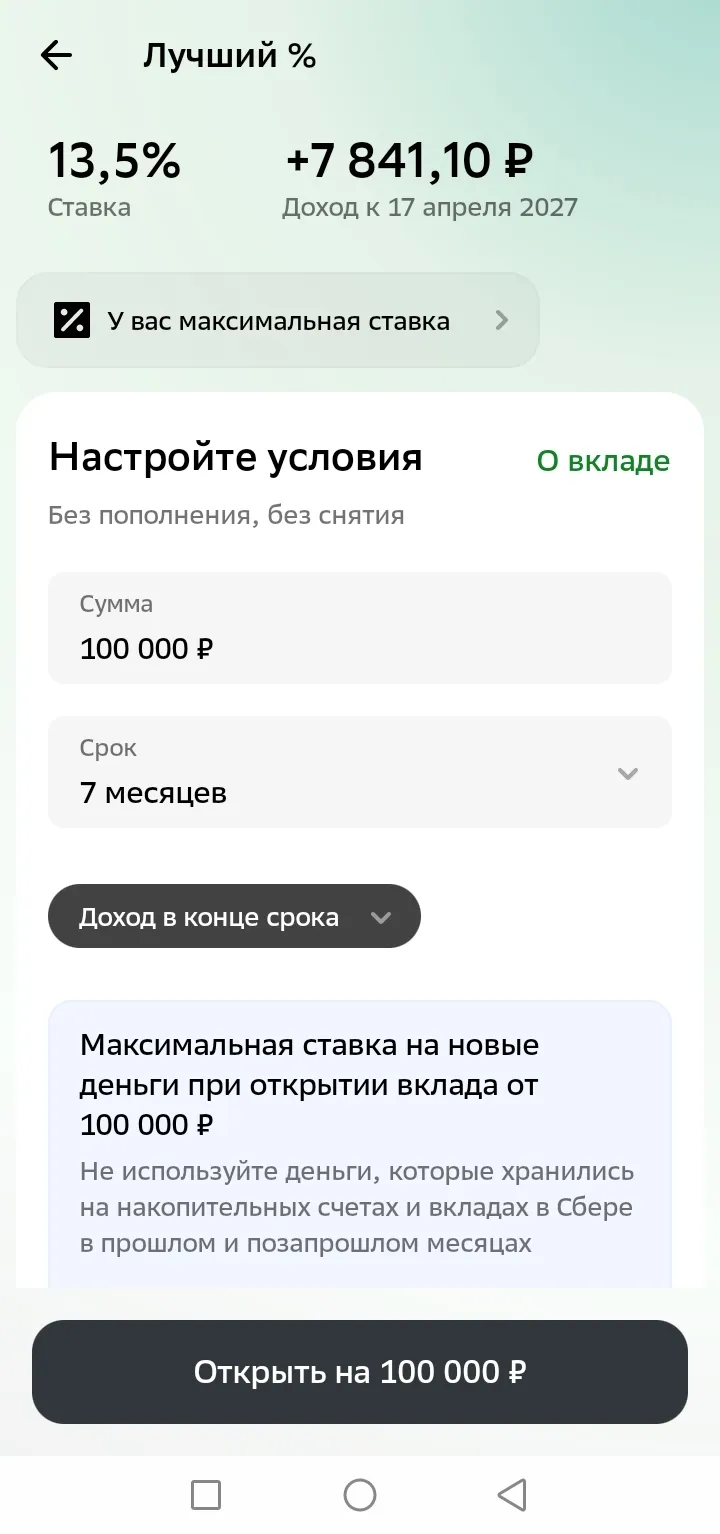
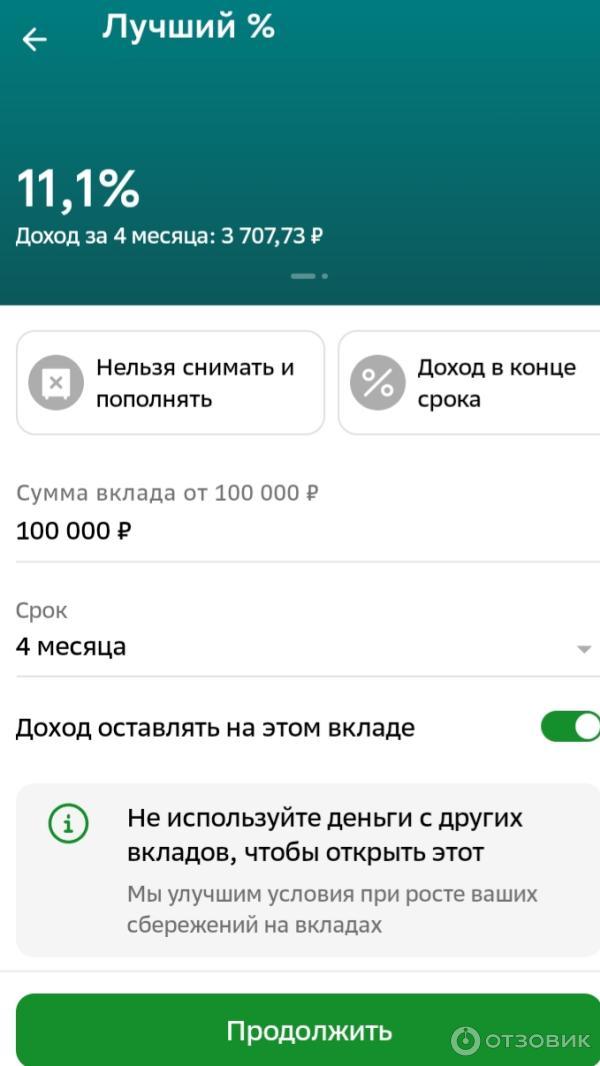
Банк Сбер, с 17 сентября 2026 года ,повысил % ставки по вкладам : ,,Лучший % ,, на сроках : 6 мес до -13,5% ( было- 12,6% ), 7 месяцев до 13,5% ( было 12, 3% ) и по вкладу ,, Выгодный старт,, на сроке 6месяцев и 7 месяцев - до 12, 5% при выполнении условий. И я , уже планирую, разместить свои свободные денежные средства, в этом крупнейшем банке страны. Как всегда , анализирую лучшие...
Минимальная сумма — 10 000 ₽, сроки — 91 и 181 день.
БСПБ переименовал свой вклад с прекрасным названием ,, Белые ночи , во вклад ,, Осень,,. Этой осенью , банки в своём большинстве , на фоне оставление КС=14% без изменений , на сентябрьском заседании ЦБ РФ , радуют нас вкладчикоа , своими отличными предложениями по % ставкам своих дебетовых продуктов. БСПБ не стал исключением и предлагает отличные условия по размещению денежных средств , в сравнение с аналогичными вкладами в банках по финансовому...
Банк ,, Курган,, повысил % ставки по линейке своих вкладов , с 17 сентября, как и некоторые другие банки , взявшие курс на повышение % ставок этой осенью, после совершенияставки ЦБ на прежнем уровне. Особенно , приятно , для клиентов вкладчиков, в том числе доя меня,повышение по вкладам ,, Оптимальный,, и ,, Пенсионный,, на- 0,5 % на сроке 3 года и позволяет зафиксировать ставки по хорошим...
Морской банк , разнопланово изменил % ставки по вкладам ( есть и повышение и понижение ) .Изменения коснулись и ввода новых сроков и удаление в архивные , некоторых. В данном посте , я, хочу поделится со своими читателями, наиболее выгодными вариантами пл открытию вкладов в этом банке, Это этой осенью , после сентябрьского заседания ЦБ РФ по КС ставке и оставление её без изменений , на уровне...
Озон банк изменил, как и некоторые другие банки условия привлечения денежных средств клиента,в сторону повышения,ставки по вкладам, в именно: на сроке 1 мес до - 13% , на сроке 6 мес до 13, 23% , что с капитализацией составляет ~13, 6% . Для меня, второй вариант - это более выгодное предложение от банка,, Озон,, , по % ставке и сроку ,которым и планирую я воспользоваться этой осенью. Банковские ставки по вкладам , в настоящее время , стабилизировались, после итогов...
В данном посте , я проанализурую актуалтные прежложения по Т- банку , с учётом последних изменений с 18 сентября,по % ставкам и подберу , наиболее выгодный, приемлемый для меня вариант, для вложения своих свободных денежных средств на ,,СмартВклад,, Т - банка Итак, как я написал выше, Т - банк разнопланово меняет условия с 18 сентября, по привлечению денежных...
Вклад с ежемесячной выплатой процентов — это банковский депозит, по которому начисленный доход поступает на ваш счет или карту каждый месяц, а не в конце срока договора. Вклады с ежемесячной выплатой процентов позволяют регулярно получать начисленный доход на карту или отдельный текущий счет, а не ждать окончания срока договора.Итоговая доходность по ним обычно чуть ниже, чем по программам с капитализацией (сложным процентом) при той же базовой ставке, так как проценты не реинвестируются...
Банк ,, Русский Стандарт ,, изменения по вкладам с 17 сентября. Изменения коснулись части сроков по вкладам , ушёл в архивные срок -130 дней вклада ,, Новый доход онлайн ,, , но остаётся срок - 92 дня , по этому вкладу , с весьма привлекательным условиями , для вкладчиков,на которых я , заострил своё внимание , как клиент банка ,, Русский Стандарт Банк ,, и планирую воспользоваться по открытию вклада этой осенью. Банк ,, Русский Стандарт,, , как и другие банки , б...
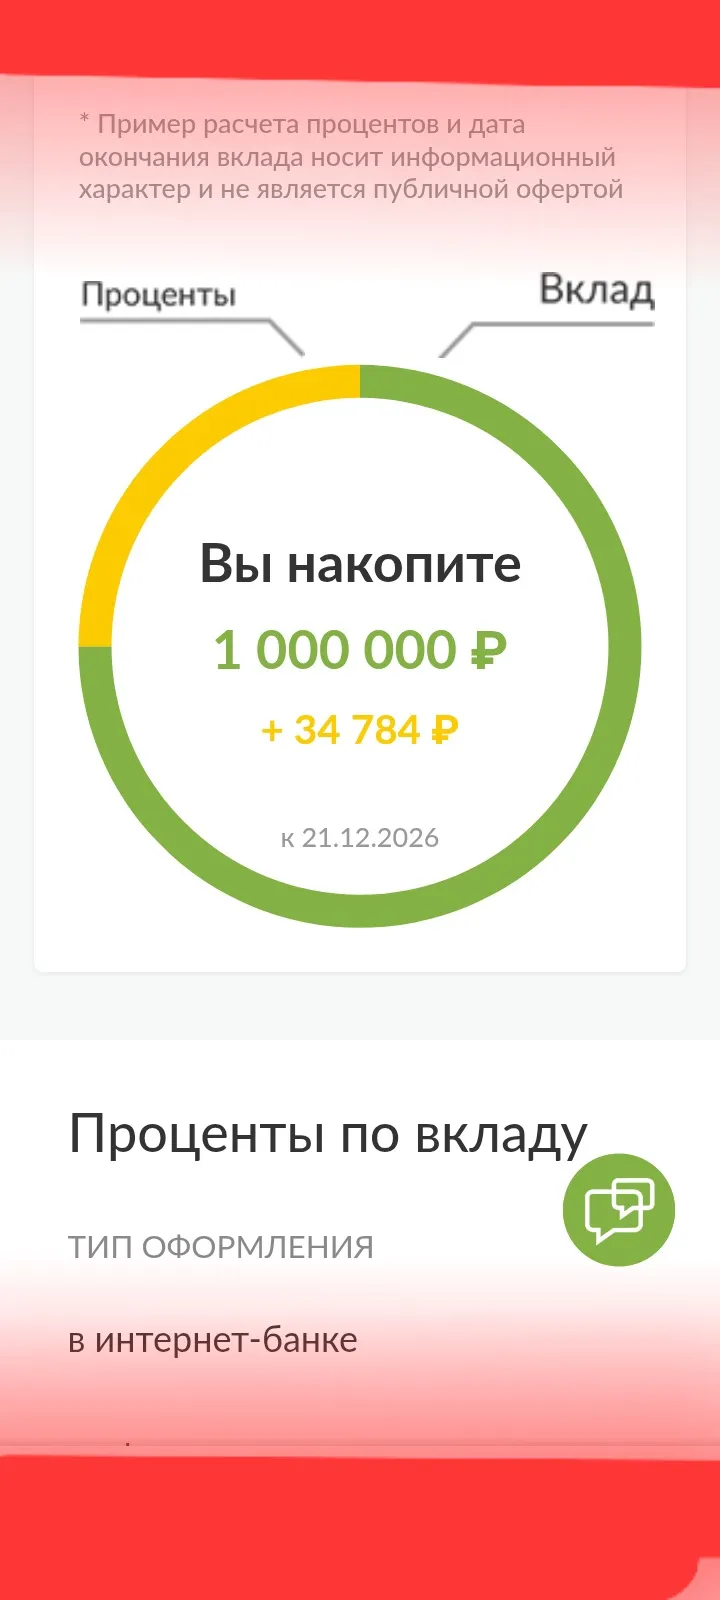
Я всегда думала, что вклады — это для тех, у кого «много денег». А у меня были обычные будни: зарплата, коммуналка, продукты, редкие покупки и пара тысяч «про запас» в кошельке. Эти деньги просто лежали без дела — и потихоньку теряли в цене из‑за инфляции.

Т-Банк верен своей стратегии. Он не предлагает сверхвысоких процентов по вкладам — сейчас банк дает макс. 12,3% на 3 мес.
После продажи автомобиля мы получили на руки 1,1 млн. рублей наличными. Ну не лежать же деньгам под подушкой, поэтому не задумываясь отнесли сумму в Сбербанк, и положили под проценты. (Кстати: с 17 сентября 2026 года СберБанк повышает ставки по вкладам. Новые условия размещены в мобильном приложении и на сайте банка.).
После "и" должен был идти инвестиционный продукт, но я пока только делаю к нему поползновения. И если со вкладами и НС я знакома не понаслышке, имею дело не первый год и периодически мониторю ситуацию, то о ИП я имею представление в общих чертах, собственного опыта инвестирования нет.
Вклады — это скучно, но зато спокойно. Когда выбираю вклад, смотрю в первую очередь на ставку, но не только на неё. Важны срок, капитализация процентов, возможность пополнения и снятия. Ещё проверяю надёжность банка — рейтинг, отзывы, но АСВ всё равно решает. Иногда беру вклад с возможностью снятия, чтобы деньги были доступны. В итоге для меня вклад — это про стабильность, а не про погоню за доходностью. А как вы выбираете вклады? На что смотрите в первую очередь? Поделитесь своими критериями!

Доброго вечерочка, всем собравшимся♥️ Работая приличное время в сфере маркетинга и рекламы, я решила проанализировать это со стороны этой сферы и совместить с актуальной темой вкладов при изменении ключевой ставки)) Присаживайтесь, вам будет интересно 💌
Раньше я относилась к машине как к чёрной дыре для денег. Заправка, мойка, шиномонтаж, страховка, штрафы — всё это сливалось в один непонятный поток, и в конце месяца я с ужасом смотрела на пустой кошелёк и не понимала, куда ушло 20 тысяч. А потом подруга посоветовала мне простую вещь: завести отдельную таблицу расходов на машину. Я сначала фыркнула — мол, что там считать, и так всё ясно. Но когда начала — обалдела.
Этой осенью банки наперебой предлагают вклады под 13–15%. И каждый раз, когда я вижу рекламу с огромной цифрой, у меня срабатывает внутренний детектор: «А где подвох?» За годы я набил немало шишек на вкладах, поэтому теперь смотрю не на процент, а на условия. И вот на что я обращаю внимание в первую очередь — рассказываю по пунктам.
Когда этой осенью ЦБ снова заговорил о ключевой ставке, я понял, что просто держать деньги на одном вкладе — это как ездить на одной передаче. Вроде едешь, но неэффективно. Я давно присматривался к стратегии «лестницы вкладов», но всё откладывал. А тут решил: хватит. Разложил сбережения по срокам и рассказываю, как это работает и почему я считаю такой подход лучшим для себя.
Когда этой осенью Центробанк снова заговорил о ключевой ставке, я, честно говоря, сначала запаниковала. У меня на руках была сумма, которую я копила на первый взнос по ипотеке, и я не понимала: то ли бежать срочно открывать вклад, то ли ждать, то ли вообще не трогать деньги. Раньше я просто несла всё в ближайший банк и открывала то, что предложат. А потом поняла: так я теряю деньги. Теперь у меня есть чёткий алгоритм, которым хочу поделиться.
Процентная ставка составляет 13,75% годовых (вместо 14%).