


Вклады
После "и" должен был идти инвестиционный продукт, но я пока только делаю к нему поползновения. И если со вкладами и НС я знакома не понаслышке, имею дело не первый год и периодически мониторю ситуацию, то о ИП я имею представление в общих чертах, собственного опыта инвестирования нет.
Вклады — это скучно, но зато спокойно. Когда выбираю вклад, смотрю в первую очередь на ставку, но не только на неё. Важны срок, капитализация процентов, возможность пополнения и снятия. Ещё проверяю надёжность банка — рейтинг, отзывы, но АСВ всё равно решает. Иногда беру вклад с возможностью снятия, чтобы деньги были доступны. В итоге для меня вклад — это про стабильность, а не про погоню за доходностью. А как вы выбираете вклады? На что смотрите в первую очередь? Поделитесь своими критериями!

Доброго вечерочка, всем собравшимся♥️ Работая приличное время в сфере маркетинга и рекламы, я решила проанализировать это со стороны этой сферы и совместить с актуальной темой вкладов при изменении ключевой ставки)) Присаживайтесь, вам будет интересно 💌
Раньше я относилась к машине как к чёрной дыре для денег. Заправка, мойка, шиномонтаж, страховка, штрафы — всё это сливалось в один непонятный поток, и в конце месяца я с ужасом смотрела на пустой кошелёк и не понимала, куда ушло 20 тысяч. А потом подруга посоветовала мне простую вещь: завести отдельную таблицу расходов на машину. Я сначала фыркнула — мол, что там считать, и так всё ясно. Но когда начала — обалдела.
Этой осенью банки наперебой предлагают вклады под 13–15%. И каждый раз, когда я вижу рекламу с огромной цифрой, у меня срабатывает внутренний детектор: «А где подвох?» За годы я набил немало шишек на вкладах, поэтому теперь смотрю не на процент, а на условия. И вот на что я обращаю внимание в первую очередь — рассказываю по пунктам.
Когда этой осенью ЦБ снова заговорил о ключевой ставке, я понял, что просто держать деньги на одном вкладе — это как ездить на одной передаче. Вроде едешь, но неэффективно. Я давно присматривался к стратегии «лестницы вкладов», но всё откладывал. А тут решил: хватит. Разложил сбережения по срокам и рассказываю, как это работает и почему я считаю такой подход лучшим для себя.
Когда этой осенью Центробанк снова заговорил о ключевой ставке, я, честно говоря, сначала запаниковала. У меня на руках была сумма, которую я копила на первый взнос по ипотеке, и я не понимала: то ли бежать срочно открывать вклад, то ли ждать, то ли вообще не трогать деньги. Раньше я просто несла всё в ближайший банк и открывала то, что предложат. А потом поняла: так я теряю деньги. Теперь у меня есть чёткий алгоритм, которым хочу поделиться.

Процентная ставка составляет 13,75% годовых (вместо 14%).
В сентябре состоялось очередное заседание ЦБ по вопросу ключевой ставки. Изменений не произошло. Ставка осталась на прежнем уровне в 14% годовых...

Когда в новостях снова говорят про решение ЦБ и рост ставок, у меня внутри включается режим «надо срочно что-то сделать с деньгами». Но опыт подсказывает: в такие моменты лучше не поддаваться панике и не тыкать на первый попавшийся баннер с «до 15%». Расскажу, как я выбираю вклад этой осенью — спокойно, по пунктам и с оглядкой на реальную жизнь.

Вклад и накопительный счет — виды депозитов, используются для сбережений , но с разных целями и условиями. Вклад — это договор между физическим лицом и банком, деньги передаются на определённых условиях (срок, % ставка). Банк использует эти средства в своей деятельности, а взамен обязуется вернуть сумму вклада + проценты за пользование денег. Самый простой и доступный способ сохранить сбережения от инфляции и приумножить их.
Теперь ряд вкладов доступен на срок 550 дней со следующими ставками:
Теперь вклад «МТС Специальный» можно оформить на срок 91 день по ставке 12% годовых.
Давно уже прошли те времена, когда у человека имелась одна пластиковая карта и один вклад в любимом банке. Чаще всего, в наличии несколько банковских продуктов, которыми можно ловко управлять и получать больше выгоды.
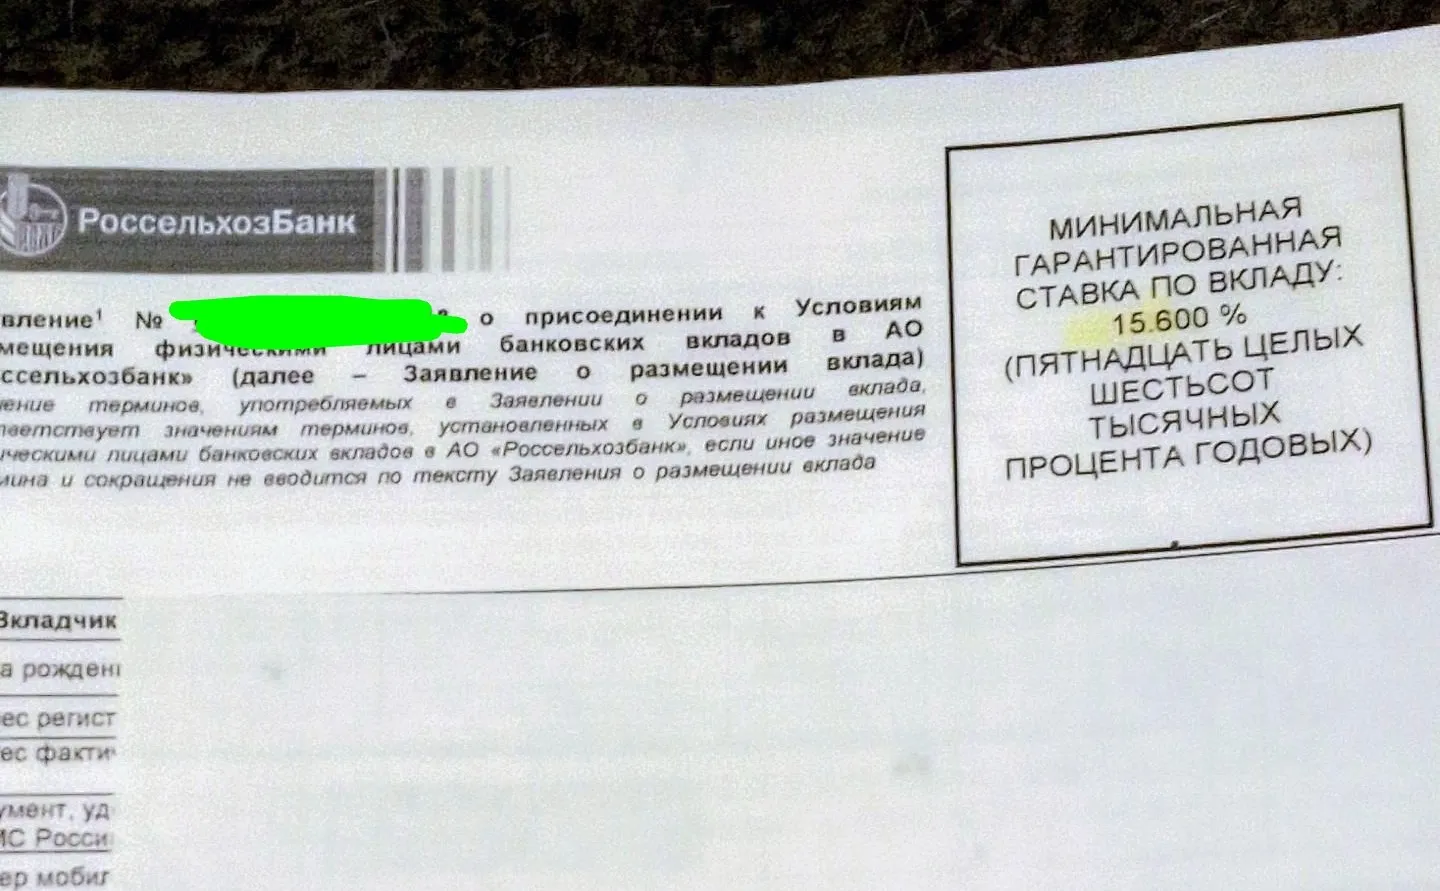


ПСБ конечно 30% ставка и на год - это мегашикарное предложение, которым вы очень удачно воспользовались!!!
У меня был накопительный счёт в Альфа банке. Сначала мне, как новому клиенту, дали повышенную приветственную ставку в размере 16%, на 2 месяца. А потом она, как это обычно бывает, снизилась. У банка были определённые условия, на которых он мне дальше будет давать ту или иную ставку. Например, если я буду тратить по карте меньше 20 тыс. рублей в месяц, то ставка по накопительному счёту составит 4%. А если мои траты в месяц будут от 20 тыс. рублей, то ставка составит в районе 10%.
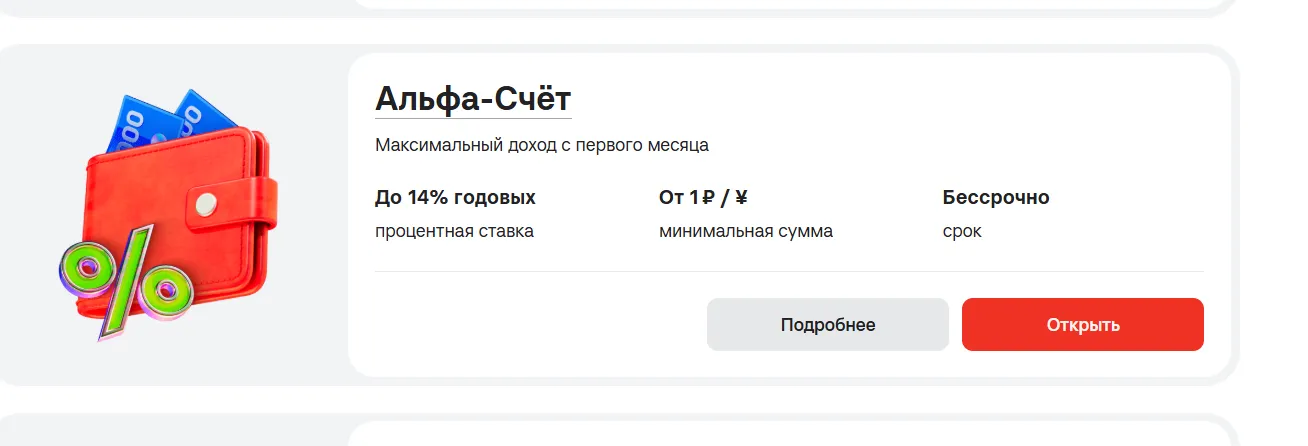
Я тоже хочу поделиться своим личным опытом в выборе и открытии накопительного счета- это накопительный Альфа-счет в Альфа Банке с приветственной ставкой 14 % как для новых клиентов.
Банк ВТБ изменил условия по вкладам : на краткосроке 3 и 4 месяца понизил % ставки , а на длиносроке повысил до 13, 7% на сроке 1, 5 года, для розничных клиентов. Более высокие% ставки , для клиентов Премиум сегмента: Привелегия и Приват , на этом сроке, до 13,9% у последнего.
Этой осенью , в конце сентября , я планирую открыть в Альфа-Банке НС на минимальный остаток, под ставку - 14% Планирую , это сделать в последний день месяца 30 сентября , в статусе ,, новый клиент,, чтобы у меня , был полный период по начислению, так как, пл условиям тарифа этого банковского продукта , срок начало действия , происходит со следующего дня после открытия договора НС и поступления денежных средств на счёт этого банковского...
ВТБ повысил ставки по ВТБ-Вкладу на сроки от 1 года. Максимальная ставка теперь составляет 13,7% годовых на срок 1,5 года.
Жилищный вклад (официальное название — договор жилищных сбережений, ДЖС) — это специальный банковский продукт, созданный для целенаправленного накопления средств на покупку жилья, строительство дома, первоначальный взнос по ипотеке или погашение уже имеющегося жилищного кредита. Закон, вводящий этот инструмент, был подписан президентом 4 июля 2026 года и вступит в силу 1 января 2027 года, в отличии от простого депозита, преимущество — повышенное страховое покрытие, так называемый жилищный...
🛖🏃♀️🏃♂️«Принцип работы ДЖС: ты три года бежишь со всех ног, пополняя вклад, чтобы накопить на первоначальный взнос. А цены на недвижимость в это время едут на скоростном поезде „Сапсан“. В 2030 году вы встречаетесь на финише, и твоих денег со вклада как раз хватает на первоначальный взнос... за кладовку в подвале».
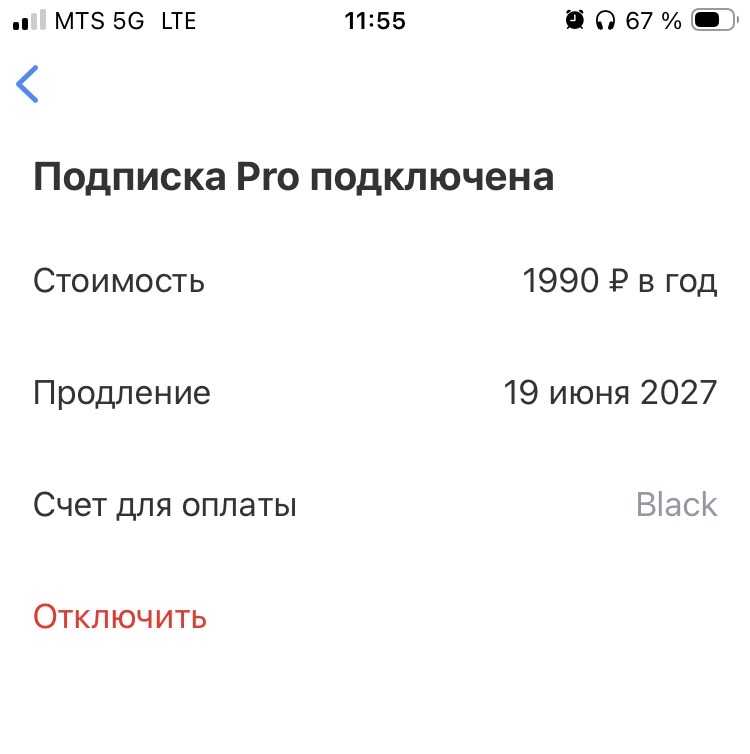
Что все таки выгоднее счет или вклад?Для меня выгодно и то и другое!На вкладе храню деньги ,которые не собираюсь использовать в ближайшие время! Но и те деньги ,что я трачу ,тоже хотелось бы ,чтобы приносили доход ,а не лежали мертвым грузом. Именно Т банк предлагает приятный % по накопительному счету!В Т банке у меня подключена подписка Про ,ее я оплачиваю сразу за год ,получается 1990 рублей ,вместо 299 рублей за месяц.

За печеньки - маловато будет))
За бег в Х5 РУМ с телефоном по пересечённой местности 🤣 - самое большое было 1200. Считаю, что это неплохо - спорт + денежка капает. Я поняла, что если бегаешь "руками" по квартире, то меньше прилетает апельсинок?! 🤔 Ещё не полностью с целями разобралась)) 😉

ДОРОГИЕ ДРУЗЬЯ И КОЛЛЕГИ, ДОБРЫЙ СЕНТЯБРЬСКИЙ ДЕНЬ!!!
Совет директоров Банка России 11 сентября 2026 года сохранил ключевую ставку на уровне 14% годовых. Это стало первой паузой в цикле смягчения денежно-кредитной политики, который длился полтора года — с июня 2025-го. За это время ставка опустилась с рекордных 21% до 14% за десять снижений подряд.

Пост полезный.
ПДС в Сбере присутствует. А по открытию вклада под 22% всё перепуталось для осмысления. Акции, суммы равные сумме и т.д.
Наверное буду пополнять ПДС до 36 тыс. до декабря....А вклад искать по более простой схеме...Хотя...
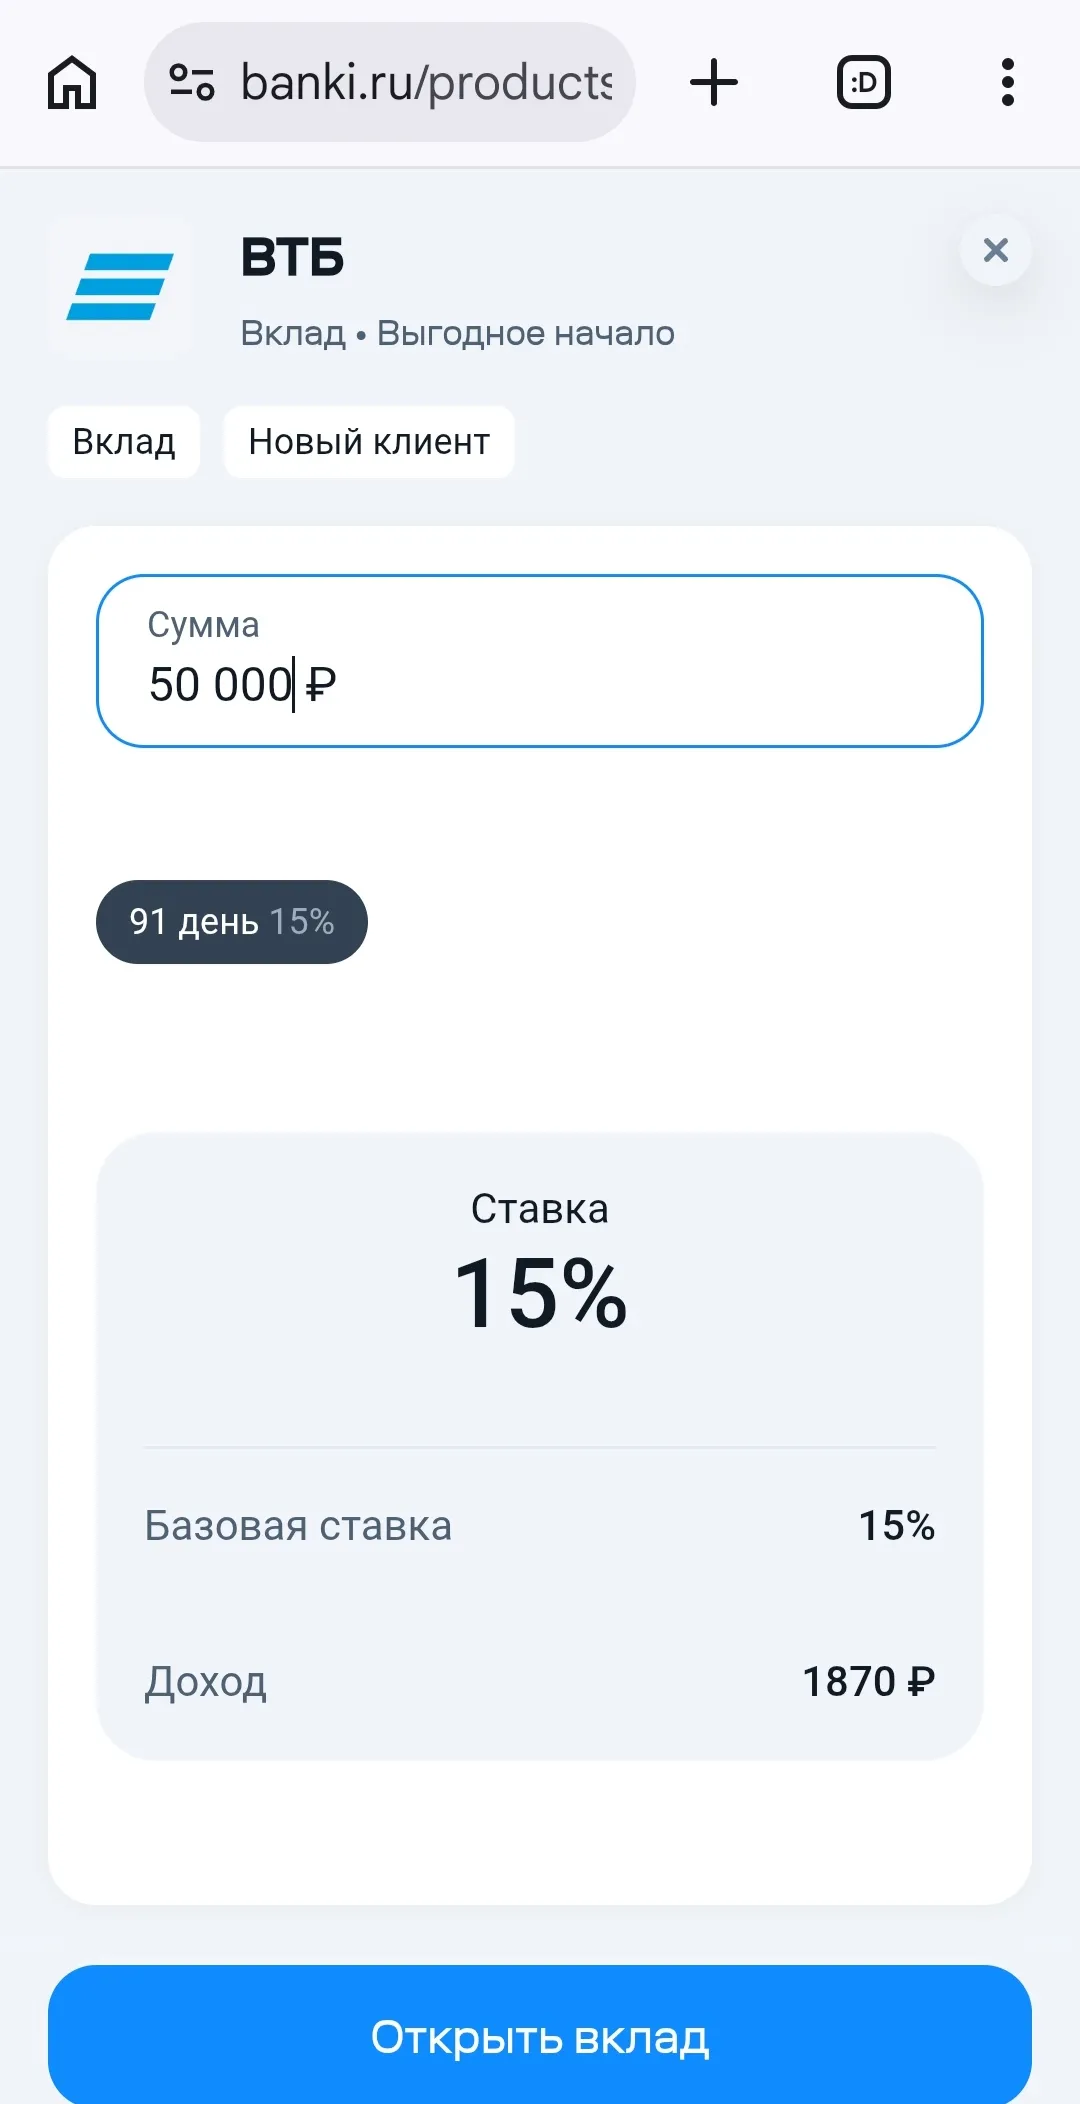
✅ Задумалась о том, что неплохо было бы открыть вклад в ВТБ Банке со ставкой 15% на 3 месяца на максимальную сумму к открытию 50 000 рублей.

Я заметила , что ВТБ что сбер разные процентные ставки предлагают всем, индивидуальный подход, ешкин кот, у них. Какие мне предложил сбер сказала в посте. Это вклад "лучший момент" на 6 месяцев под 13,7 %. У вас есть такой?
Что я сделала со сбережениями после заседания ЦБ и почему Сентябрьское заседание Банка России. 11 сентября ЦБ сохранил ключевую ставку на уровне 14% годовых. Для меня это означает простую вещь: я не стала резко менять свою стратегию и переводить все деньги в какой-то один инструмент, диверсификация наше всё. Наоборот, сейчас мне еще важнее распределять сбережения по разным задачам. Потому что высокая ставка — это не единственный ориентир.

Относительно недавно я стала клиентом нескольких банков, в которых еще не оформляла вклад или накопительный счет. Обычно новым клиентам банк дарит повышенную процентную ставку по накоплениям. Так ли это на самом деле? Я рассмотрела и сравнила предложения по вкладам и накопительным счетам в новых для себя банках
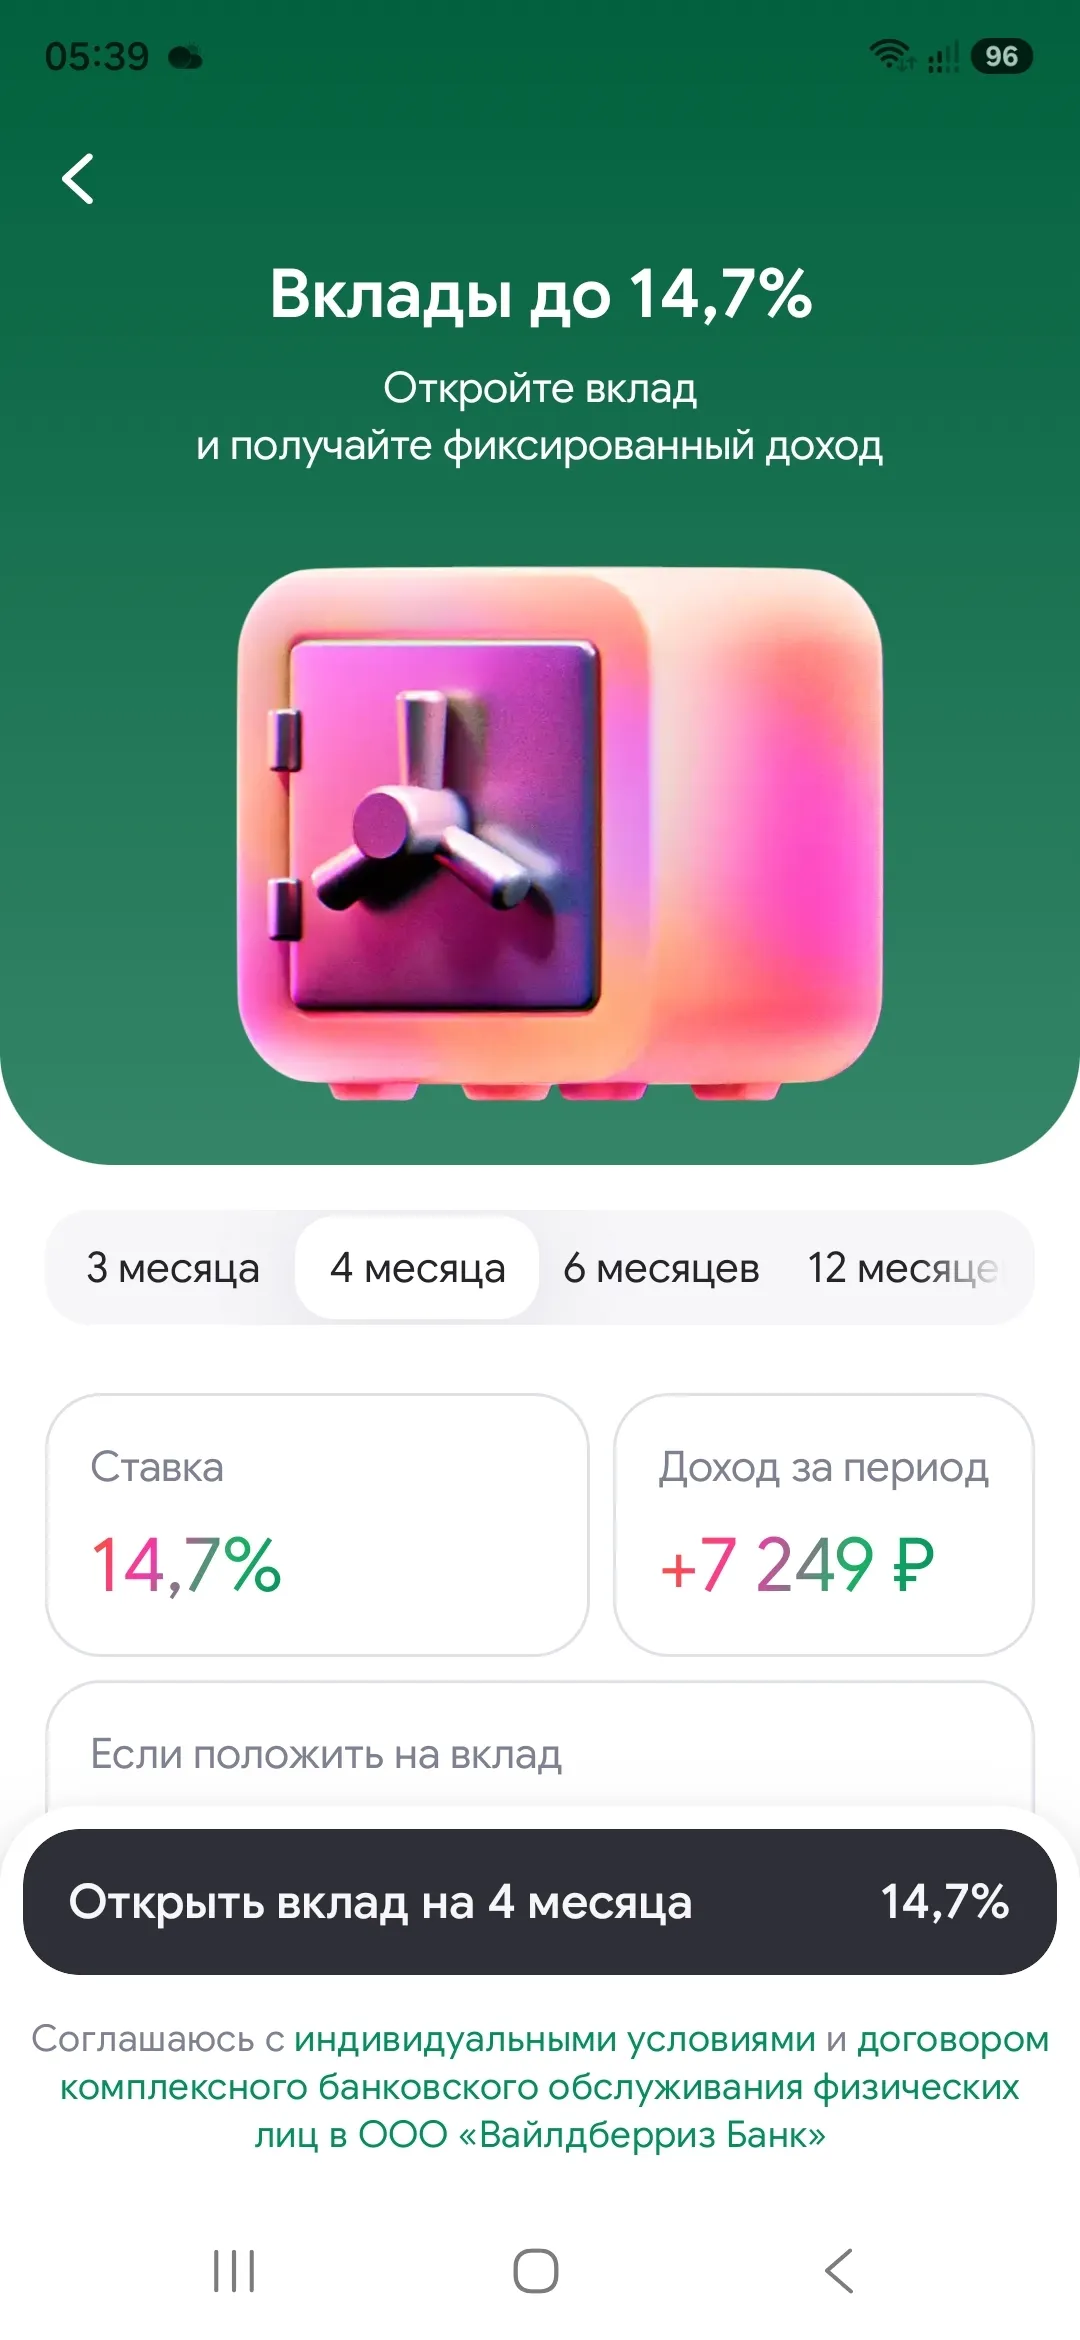
Решение ЦБ по ключевой ставке всегда раскачивает рынок: кто-то срочно перекладывает деньги, кто-то замирает в ожидании. У меня на этот случай есть «лестница» — и она работает не на эмоциях, а на логике сроков.Вот как устроена моя разбивка (на примере условных 600 000 ₽ — чтобы было наглядно):200 000 ₽ — на 3 месяца. Это «быстрая» часть: она первой освободится, чтобы я могла поймать рост ставок, если он будет.200 000 ₽ — на 6 месяцев. Балансир: уже даёт неплохую доходность, но не «замораживает» д...
Давайте признаем: пока ЦБ держит ключевую ставку на уровне 14%, реальные цены в магазинах плевать хотели на эти отчеты. Деньги на обычных картах просто тают. Оставлять заначку «под матрасом» этой осенью — преступление против собственного кошелька.Я долго думал, куда пристроить рубли, чтобы спасти их от инфляции, и собрал гибкую стратегию через Банки.ру:💰 Накопительный счет (30% капитала). Это мои «быстрые» деньги. Ловлю приветственные промо-ставки для новых клиентов на Банки.ру. Да, банк...
После недавних ,ну очень щедрых процентов на накопительный счет от банков ,к которым мы сразу привыкли ,мы уже ищем такие же выгодные условия)!Но ,как мы понимаем ,такая щедрость была вызвана критической ситуацией и спасибо Центробанку ,что так разрулили ситуацию!
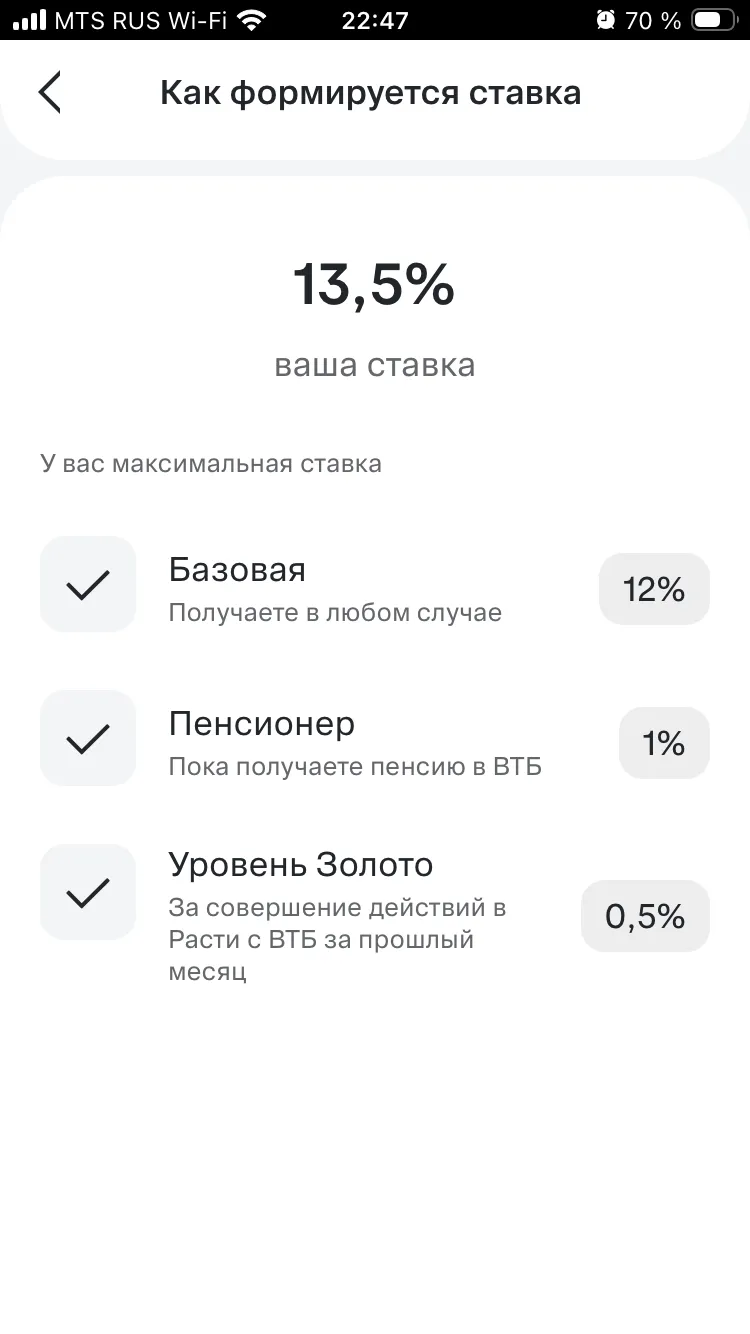
Я всегда стараюсь выбирать вклад или накопительный счёт такой, чтобы они были без всяких условий, типа купить на столько, тогда будет % такой и прочее. Смотрю обычно на какой срок самый лучший % или с капитализацией - обычно это, если вклад, то 3 месяца, иногда и 6 месяцев бывает или ещё на Новые деньги тоже, например сейчас есть 14,5% на 3 месяца на Новые деньги Дом РФ, а также есть в Альфа банке 14% накопительный счёт на минимальный остаток на 2 месяца для новых клиентов, я как раз в...