


Кредиты

Молодежь и кредитки - как неопытность загоняет в долговую яму

В России готовятся существенные изменения программы «Семейная ипотека», которые могут вступить в силу уже в 2026 году. Обсуждение соответствующего законопроекта ведётся в Государственной думе, а эксперты предупреждают: новые правила способны заметно повлиять на рынок жилья.

Льготные ипотечные программы сохранят свое действие и в 2026 году, однако порядок их оформления станет более жестким. Государственная поддержка постепенно смещается от массового формата к адресной помощи, ориентированной на конкретные семьи и конкретные жизненные обстоятельства.
«Кредит под процент: как высокая ставка ЦБ делает займы недоступными — и почему это может ударить по всей экономике»
С 1 февраля 2026 года начнут действовать новые условия для семейной ипотеки. Об этом сообщила заместитель руководителя Абсолют Банка в Новосибирске Ирина Чернощук.
Почему в рекламме о кредитах пишут ДО 16% годовых . Маркетинговый ход или по русски , ненаказуемое мошеничество.
С ключевой ставкой ЦБ на уровне 18% кредитки стали спасением для срочных трат вроде ремонта или техники — взял 100 тыс. руб. на две карты и вернул без процентов за год, оценил разницу на практике.
Лучший продукт от Яндекса?
Одна из самых горячих тем в моём окружении: если есть лишние деньги, что делать — досрочно гасить ипотеку или вкладывать/инвестировать?
Налоговый вычет — это законный механизм, позволяющий вам вернуть часть уплаченного НДФЛ (налога на доходы физических лиц) или уменьшить сумму налога к уплате. Фактически, это ваши деньги, которые государство возвращает за определенные действия: покупку жилья, оплату лечения, обучения или за инвестиции. Многие упускают эту возможность, считая процесс сложным или не зная о своем праве. Давайте разбираться.
Кредитная карта — один из самых противоречивых финансовых инструментов. В умелых руках это удобный способ оптимизации повседневных трат и получения выгоды. В неопытных — прямой путь к долговой яме и высоким процентам. Грань между ними тонка и заключается в понимании механики работы карты, прежде всего — льготного периода (ЛП).
Вопрос связан с возможностью брать кредиты с низким процентом! Когда он будет около 12?
Мне кажется, что процент выше в Тинькофф. Там он 290℅.
Мне долго втолковывали, что кредитная карта — это удобно, если уметь пользоваться льготным периодом. Мне даже объяснили, что это 100 дней без процентов. Я услышал «100 дней» и расслабился. Я воспринял это как волшебное окно: потратил сегодня — можешь вернуть хоть через три месяца, и всё будет хорошо. Это была моя главная ошибка.
Покупка собственного жилья для молодой семьи в России в 2026 году по-прежнему остается одной из самых острых и эмоциональных тем. Рост цен на недвижимость, изменения ипотечных программ, инфляция, нестабильность доходов — всё это заставляет задуматься: стоит ли брать ипотеку сейчас или лучше подождать? Разберёмся подробно, без иллюзий и громких лозунгов.

Компания «Давака» (ООО «Да-кредит МКК») обновила условия займов по продуктам «Займ бесплатно» и «Займ онлайн на карту»:
Бывают моменты, когда разум отключается. Для меня таким моментом стала распродажа автомобилей в конце года. Я не планировал покупать машину, но увидел «суперпредложение»: новый авто в комплектации мечты, последний в наличии, с огромной скидкой. И главное — лёгкий кредит от дилера: первый взнос символический, низкий платёж первые полгода.
Как восстановить финансовую репутацию и кредитный рейтинг
Компания ООО МФК «Саммит» внесла изменения в условия предоставления займов:
Ипотека в России переживает сложный период, но для тех, кто готов к тщательному анализу и выполнению требований, возможности всё ещё существуют. Ключевое изменение в 2025-2026 годах — это то, что государственные субсидированные программы (как прошлая «Семейная ипотека» под 6%) практически сошли на нет. Теперь доступны только рыночные программы и несколько целевых льготных вариантов с очень жёсткими условиями. Вот обзор текущей ситуации и практические шаги для потенциальных заёмщиков.
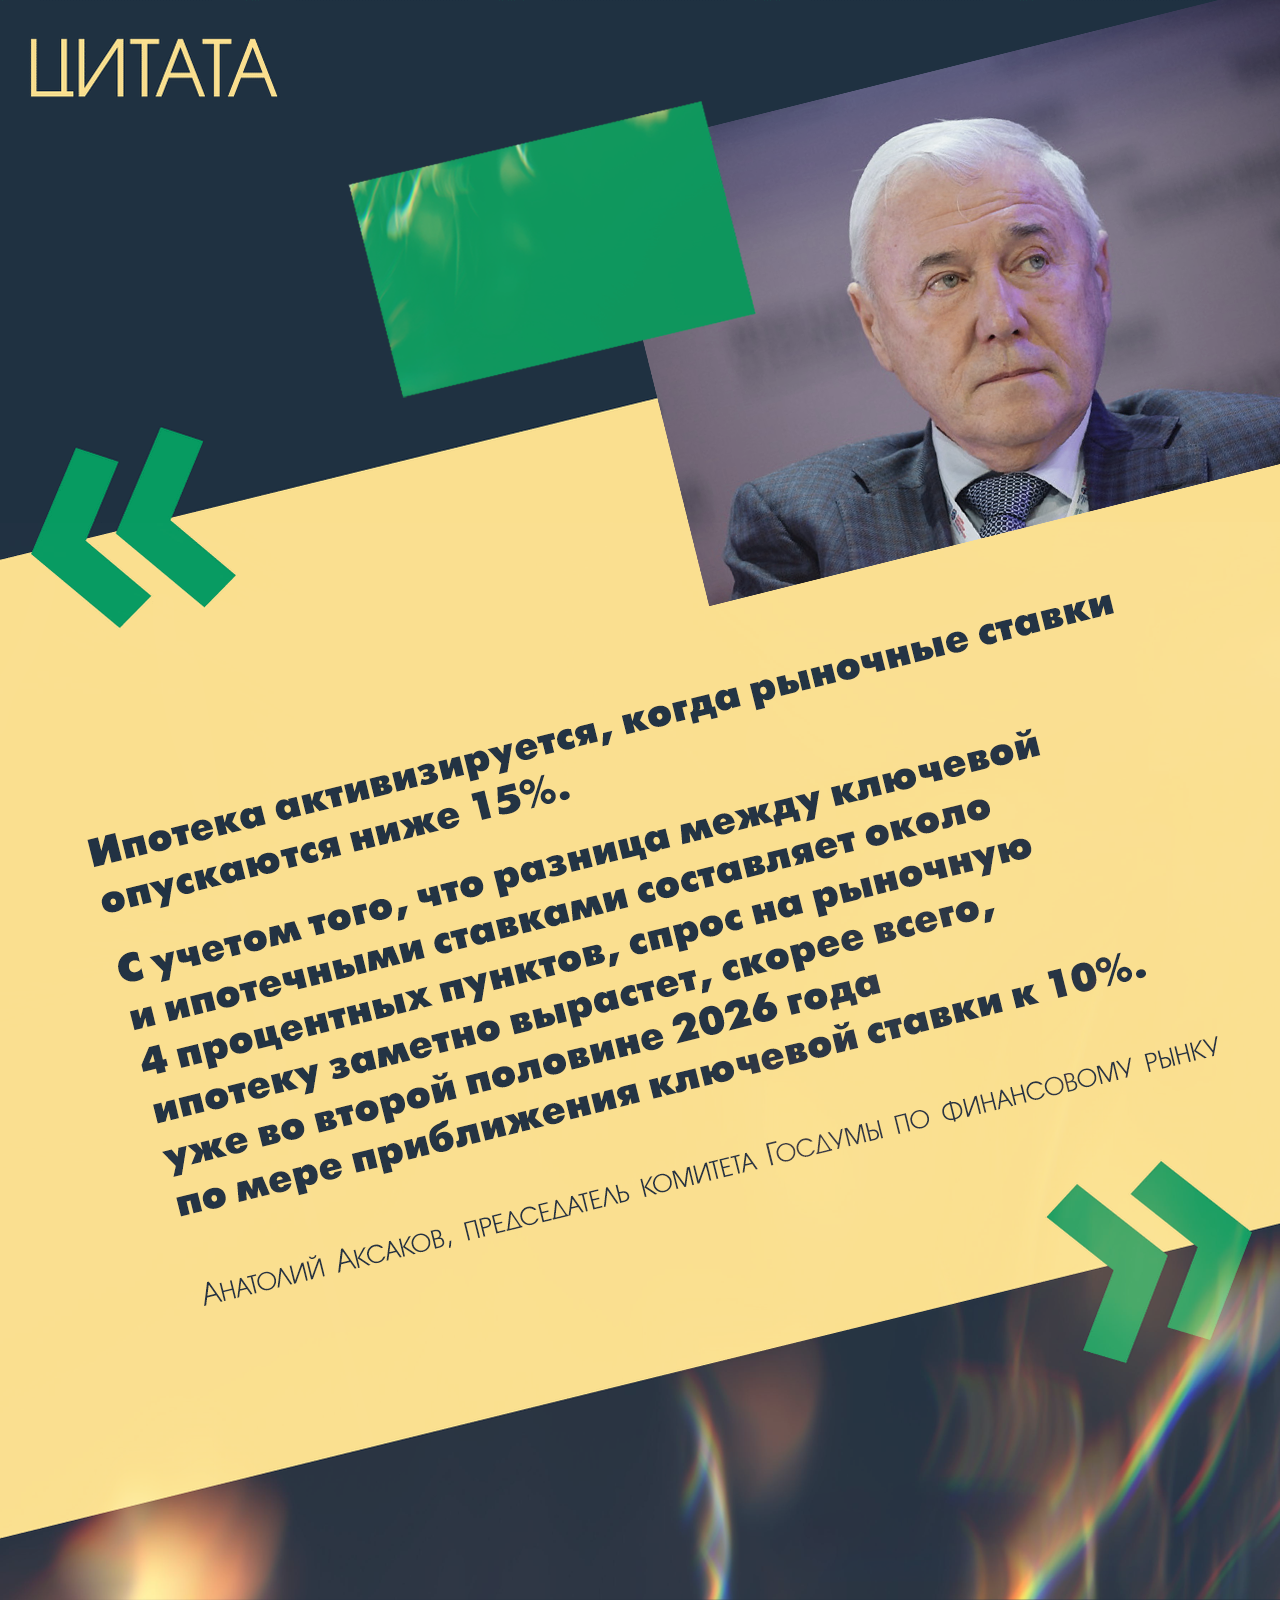
«Ипотека активизируется, когда рыночные ставки опускаются ниже 15%. С учетом того, что разница между ключевой ставкой и ипотечными ставками составляет около 4 процентных пунктов, спрос на рыночную ипотеку заметно вырастет, скорее всего, уже во второй половине 2026 года по мере приближения ключевой ставки к 10%».

По данным ЦБ в 2024 году объем кредитного мошенничества в крупнейших банках России составил 12,8 млрд руб. Показатель стал рекордным. Итоговых данных за 2025 год еще нет, но думаю что и этот рекорд будет побит.
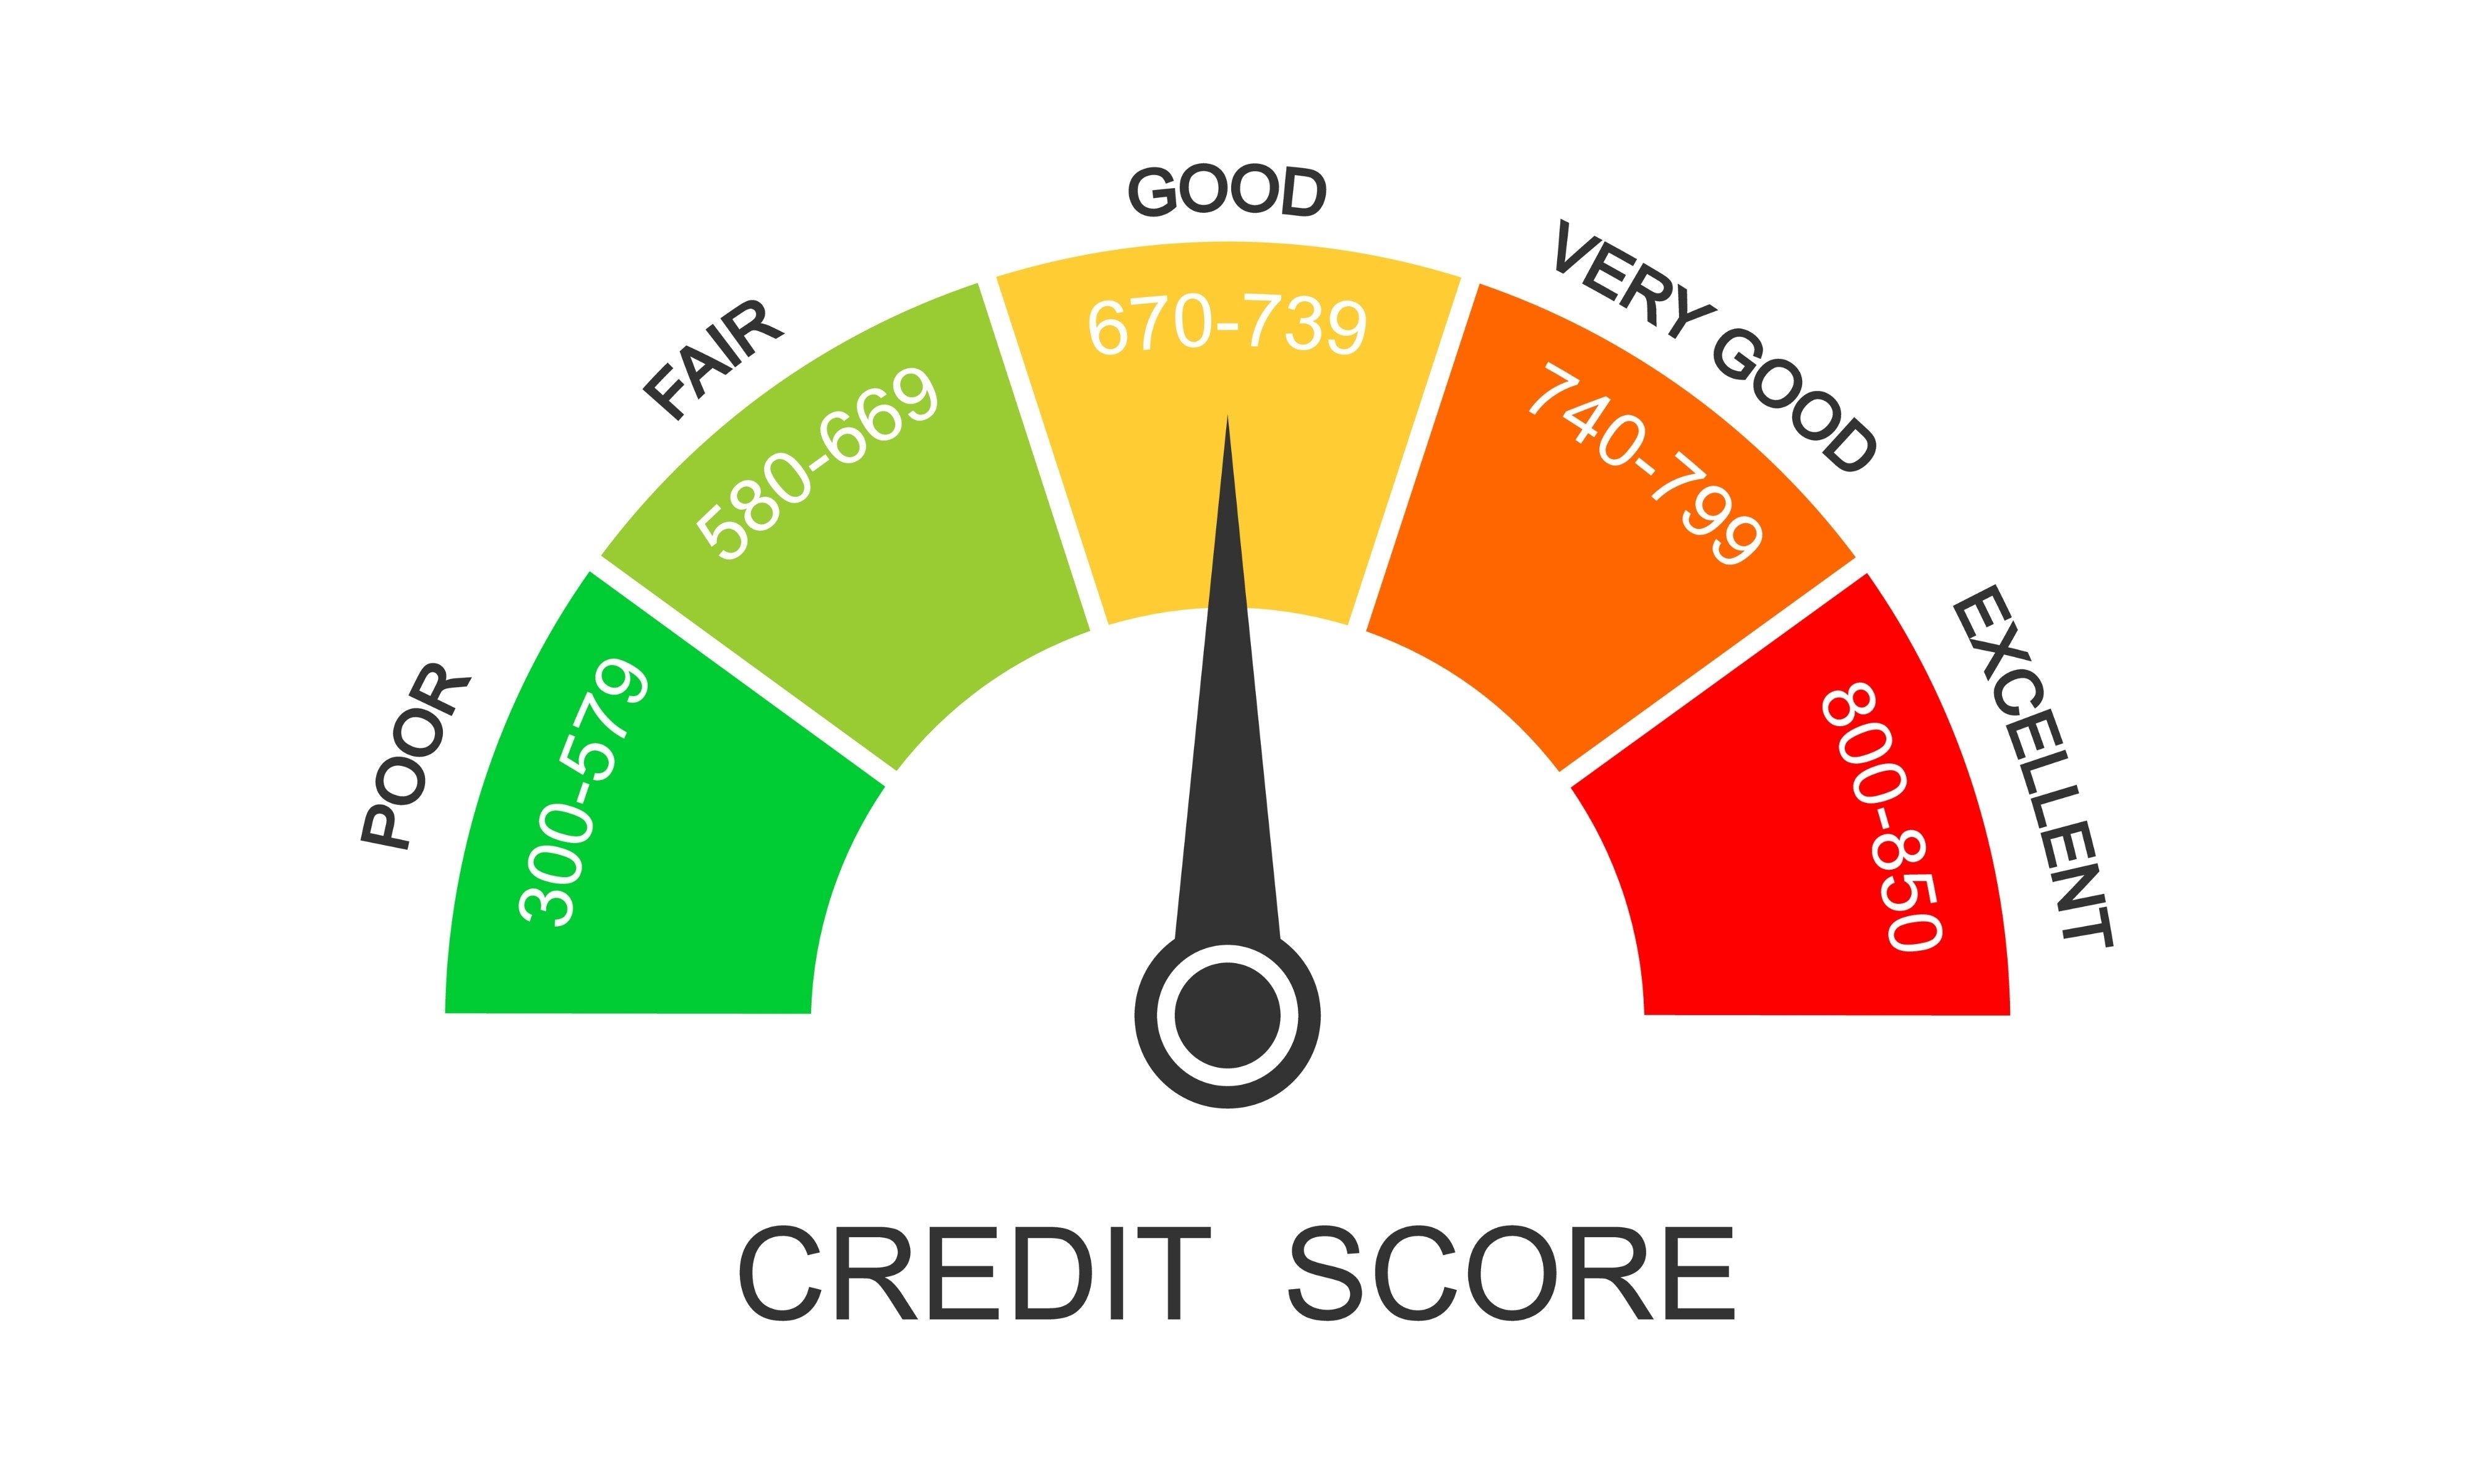
Что такое кредитная история и как еë улучшить?
На Банки.ру стало доступно оформление займа компании «Возьмика» (ООО МКК «ДБ»).

Компания «Бериберу» (ООО «Бериберу МКК») обновила условия займов по продуктам «Займ бесплатно на карту» и «Займ онлайн для постоянных клиентов»:
Хотелось бы узнать авторитетное мнение по поводу изменения льготный ипотеки в 2026.
Хочу поделиться историей, которая произошла буквально на днях. Это не поучительная сказка, а быль, которая, уверен, может коснуться любой семьи.
Соседи по реновации, тема болезненная. Многие рассматривают ипотеку, чтобы добавить к предоставляемым метрам и получить квартиру побольше. Государство даёт льготную ставку (сейчас около 5%). Звучит заманчиво, но считайте внимательно.