


Порча монеты в истории: что стоит знать о ценности денег
История развития мировых товарно-денежных отношений на протяжении веков знала периоды, когда ценность платежных средств определялась исключительно их физическими свойствами - весом и чистотой драгоценного металла. Мы привыкли думать, что феномен скрытого уменьшения покупательной способности капитала, невидимые издержки при транзакциях и размытие сбережений - это продукт исключительно цифровой цивилизации, порожденный развитием интернета, электронных кошельков и мобильных телефонов.
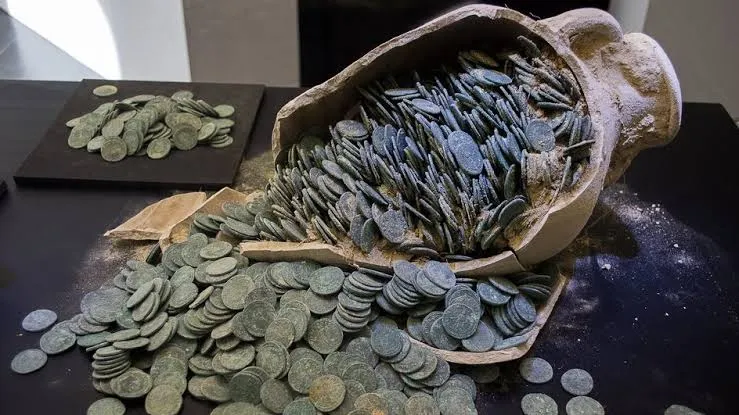
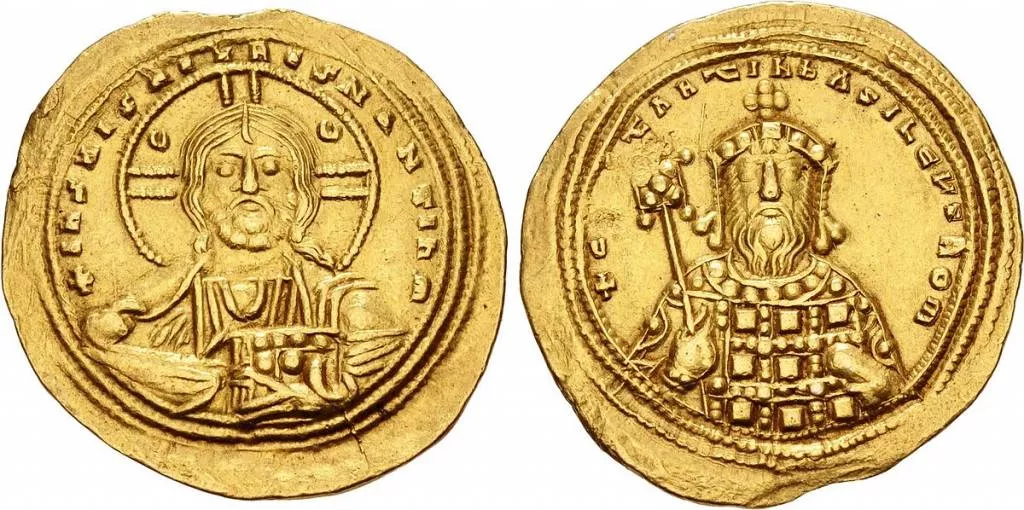
Однако самый первый, масштабный и поучительный пример скрытого подрыва личного благосостояния произошел в средние века в торговых городах Европы. В эпоху, когда основой расчетов служили золотые и серебряные монеты, внутри рыночной среды зародился специфический подпольный промысел, который вошел в историю как закон Грэшема, или парадокс порчи монеты. Средневековые фальшивомонетчики и недобросовестные менялы изобрели гениальный по своей простоте метод обогащения: они не подделывали монеты целиком, а аккуратно подпиливали их края или встряхивали сотни золотых динаров в кожаных мешках, чтобы собрать на стенках драгоценную золотую пыль.
Механика невидимого обрезания и закон худших денег
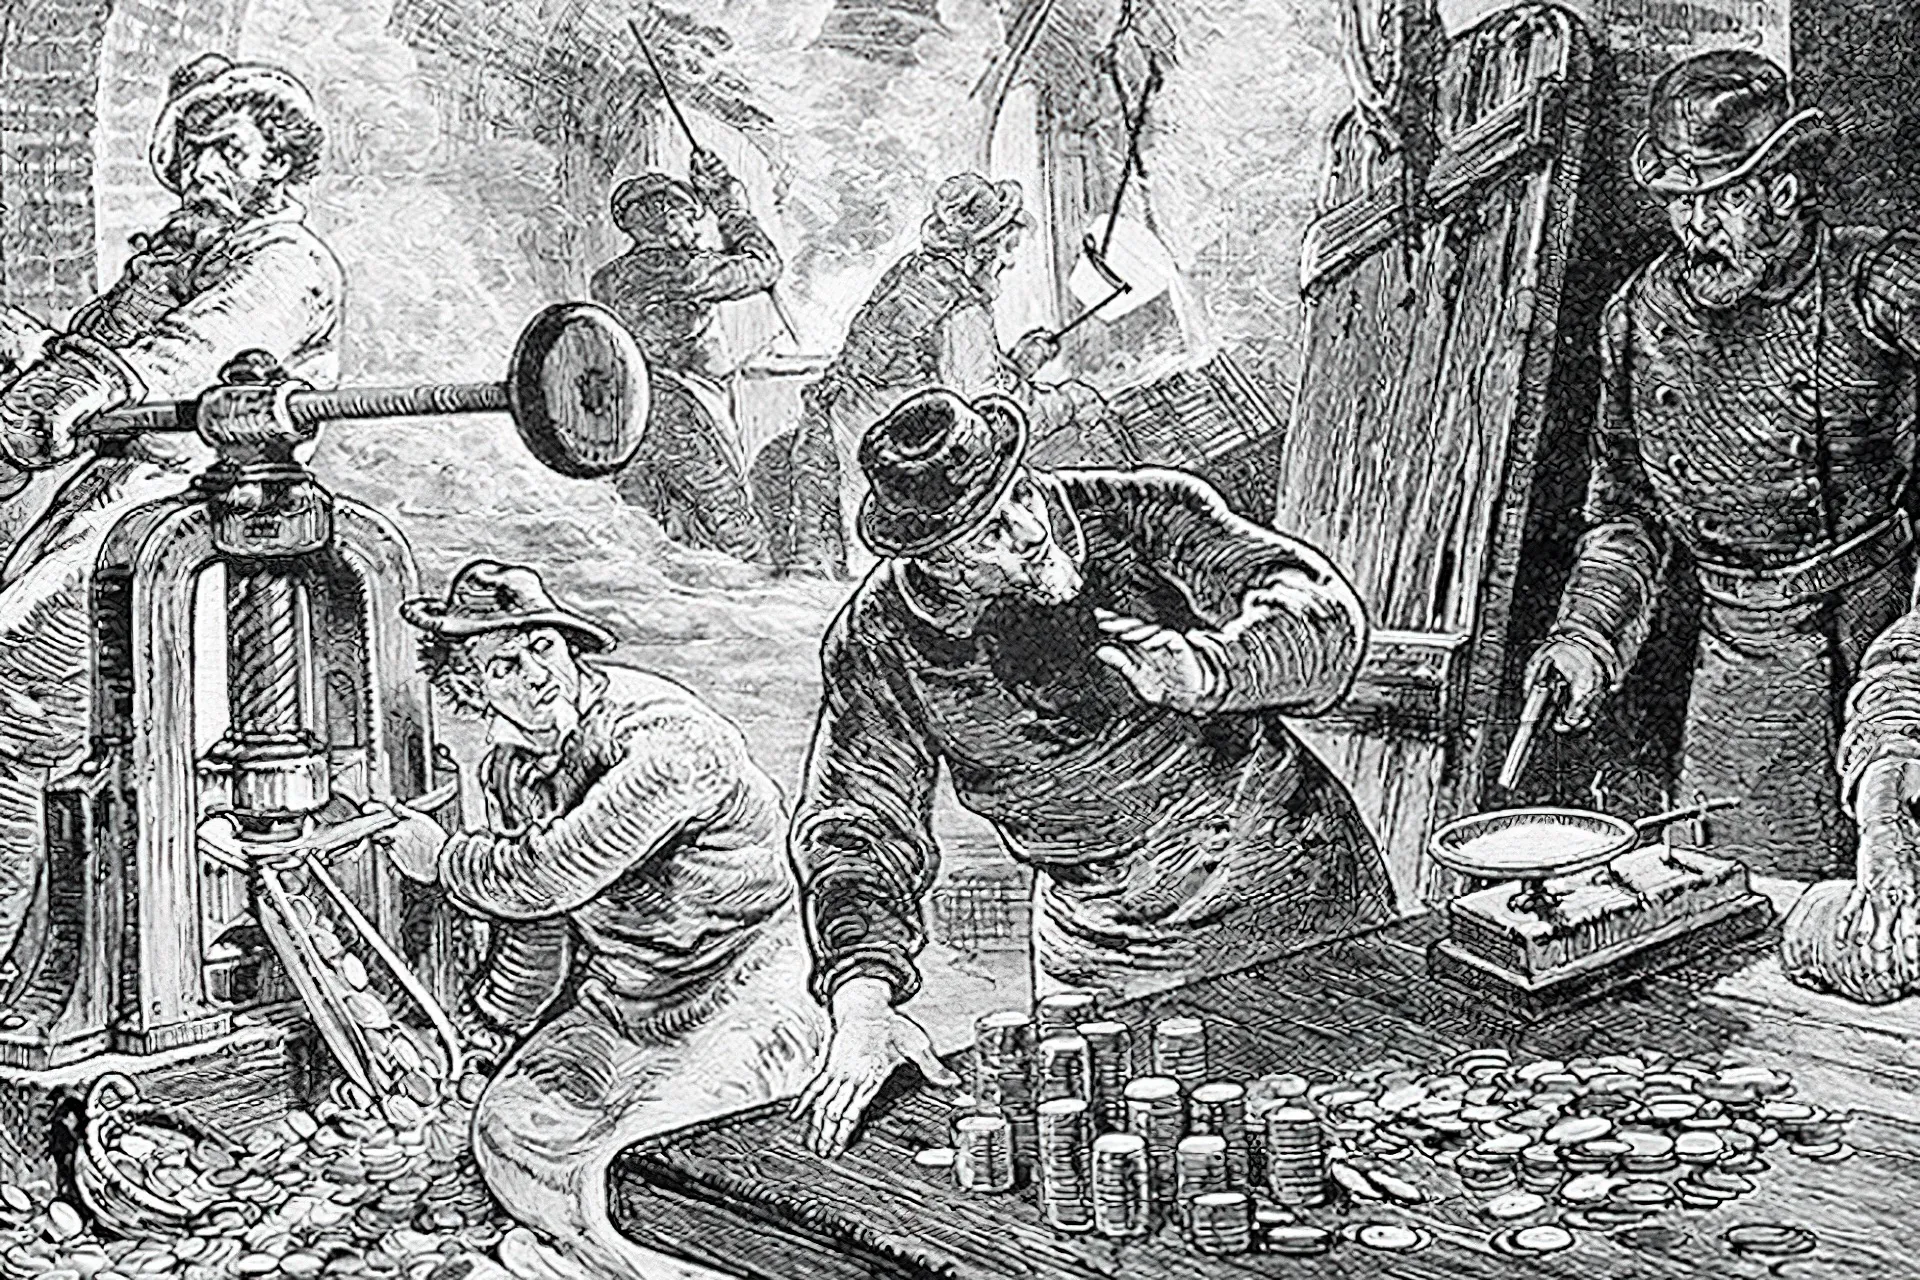
Скрытый корень этой исторической драмы заключался в особенностях человеческого восприятия номинальной и реальной стоимости. Монета, потерявшая из-за подпиливания краев несколько миллиграммов чистого золота, на рыночной площади продолжала приниматься обывателями по своему официальному номиналу - как полноценный денарий или дукат. Люди не носили с собой ювелирные весы на каждый поход за хлебом, доверяя чеканному профилю правителя на аверсе.
Худшие, облегченные деньги мгновенно вытесняли из повседневного оборота полноценные тяжелые монеты. Сами торговцы и менялы, получая полновесное золото, сразу прятали его в глубокие сундуки-заначки, а в оборот выпускали исключительно подпиленные, «облегченные» экземпляры. Для отдельного покупателя потеря микроскопической доли металла в одном чеке казалась пустяком, не способным нанести урон его хозяйству. Но на масштабе года этот невидимый каскадный обрез тайно вымывал до трети реального благосостояния семей, оставляя обывателей с горой номинально правильных, но фактически обесцененных платежных знаков.
Как современные бесшовные интерфейсы копируют средневековый обрез
В современную высокотехнологичную эпоху этот исторический урок приобретает критически важную актуальность для ведения личного бюджета. Мы живем в условиях тотальной виртуализации расчетов, когда розничный рынок через экраны смартфонов полностью стер осязаемость капитала. Процесс совершения покупок стал абсолютно невидимым: оплата в один клик, автоматическое сохранение реквизитов карт на сайтах, моментальные QR-переводы на кассах супермаркетов, автоматические чаевые и скрытые сервисные подписки глубокой ночью без СМС-паролей.
Нам кажется, что если балансы в телефоне обновляются за долю секунды, то наши накопления находятся под полным контролем. Но на деле эта бесшовная цифровая доступность действует точно так же, как средневековый подпил краев монеты. Хаотичные мелкие расходы, импульсивный интернет-шопинг на распродажах и невнимательность к правилам тарифов тайно вымывают свободные средства из нашего кошелька, незаметно уменьшая итоговую массу наших реальных накоплений на полном автопилоте.
Выстраивание жестких финансовых рубежей по принципу старых менял
Чтобы вернуть своим накоплениям былую устойчивость и защитить их по принципу вековой строгости, структуру повседневных расчетов необходимо перестроить по строгому алгоритму жесткого разграничения. Первым делом стоит полностью отказаться от хранения всех свободных ресурсов на одной дебетовой карте, к которой привязаны круглосуточные уличные транзакции и интернет-магазины. Капитал требует тишины и полной изоляции от внешней среды.
Основную массу накоплений разумеется перенаправить со счетов в тень - на обособленные инструменты с ежедневным начислением дохода на фактический остаток средств. Каждая копейка, зафиксированная автоматическим софтом тарификации в полночь, начинает приносить пассивную прибыль уже со следующего утра, постепенно формируя прочное и независимое инвестиционное ядро семьи. Это ваше полновесное, защищенное от внешнего обреза золото.
Для повседневных же трат в магазинах и оплаты бытовых нужд стоит выпустить отдельную бесплатную виртуальную карту-буфер и всегда держать её баланс на строго нулевом уровне. Пополнение этого операционного пластика должно происходить вручную непосредственно у кассы торговой точки за одну минуту до прикладывания смартфона, переводя туда точную сумму чека до копейки. Это создаст необходимое искусственное препятствие, защитный рубеж, о который будут физически разбиваться любые невидимые ночные запросы сторонних серверов, забытые подписки или лаги межбанковского клиринга.
Какой вывод можно сделать
Настоящая финансовая грамотность в современную цифровую эпоху требует от каждого человека высокого уровня осознанности, строгой дисциплины и умения хладнокровно распознавать скрытые психологические ловушки розничного маркетинга, унаследованные из глубины веков. Закон порчи монеты, иллюзия легкости безналичных транзитных потоков и хаотичное изъятие ликвидности из оборотного ядра способны незаметно снижать реальную доходность ваших средств при отсутствии должного ручного контроля. Рациональный отказ от импульсивной погони за секундным комфортом, использование изолированных виртуальных карт-буферов и парковка основного капитала на накопительных счетах с ежедневным расчетом базы гарантируют абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех операций и стопроцентную неприкосновенность вашего личного семейного бюджета на долгие годы.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".

Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.


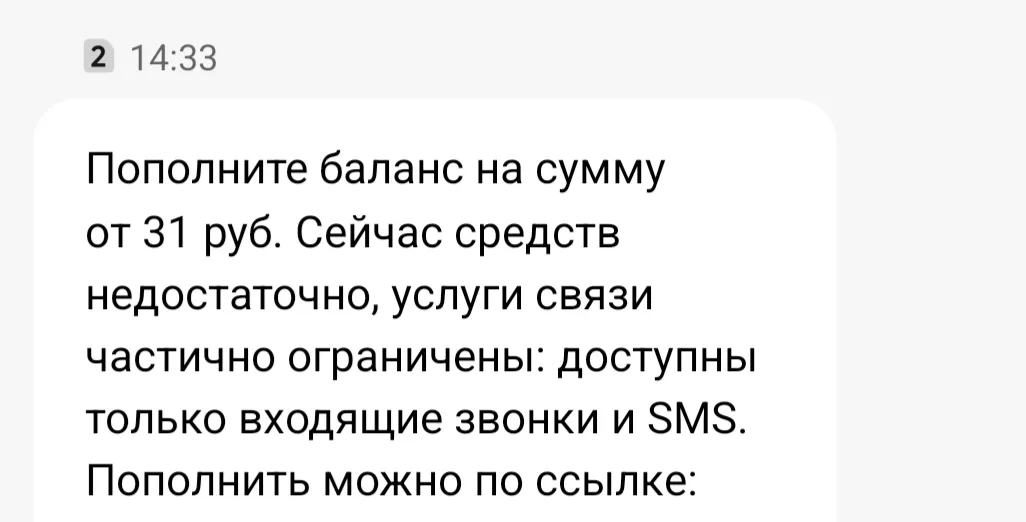
Сегодня я занялась уборкой, включила пылесос и было мне не до телефона, поэтому не сразу увидела, что у меня на телефоне баланс минус 31 рубль 🤪 Глазам не верю, было почти 1800 рублей 🧐


Классный пост!🔥
Поздравляю с одержанной победой 💪
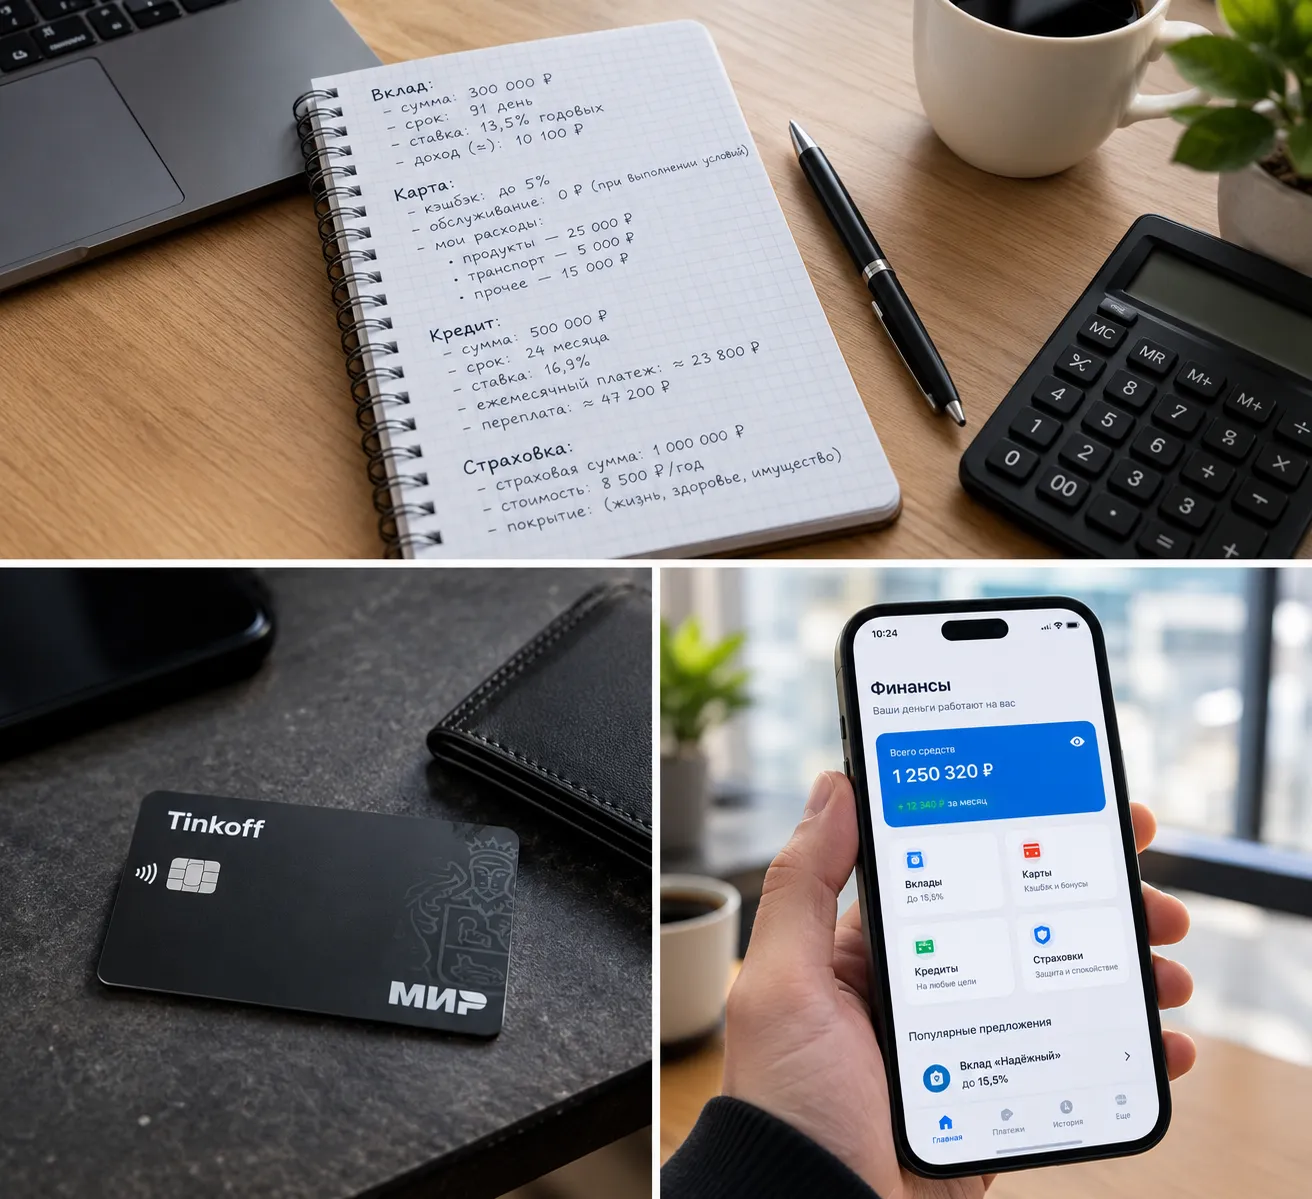
Раньше я выбирал финансовые продукты довольно просто: если банк предлагал высокий процент по вкладу или большой кэшбэк по карте, казалось, что предложение автоматически выгодное. На практике оказалось, что смотреть нужно не на одну красивую цифру, а на все условия целиком.
Недавно я решил пересмотреть свои финансовые продукты и заодно разобраться, как удобнее сравнивать вклады, карты, кредиты и страховки. Для этого я использовал Банки.ру: удобно, что предложения разных организаций можно...

🎙 Третья live-сессия вопросов и ответов с '25 года. В следующий раз повторим тоже самое с Banki.ru.
С пятитысячной купюрой в кошельке ходить как-то спокойнее. Она может лежать в кармане днями или даже неделями. Мы смотрим на нее, чувствуем себя уверенно и подсознательно бережем, обходя стороной мелкие соблазны.
Дисклеймер: Материал носит исключительно ознакомительный характер, не является финансовой рекомендацией и не призывает к вложению денег.
Каждый месяц в приложениях наших банков наступает важный день - выбор категорий повышенного кэшбэка. Мы с азартом выбираем «Рестораны», «Одежду» или «Такси», надеясь вернуть себе часть потраченных денег. Некоторые заводят по пять разных карт, чтобы ловить максимальный процент в каждом магазине. Это кажется верхом финансовой грамотности. Однако в реальности погоня за кэшбэком часто превращается в хитрый психологический аттракцион, который не экономит деньги, а стимулирует лишние расходы.
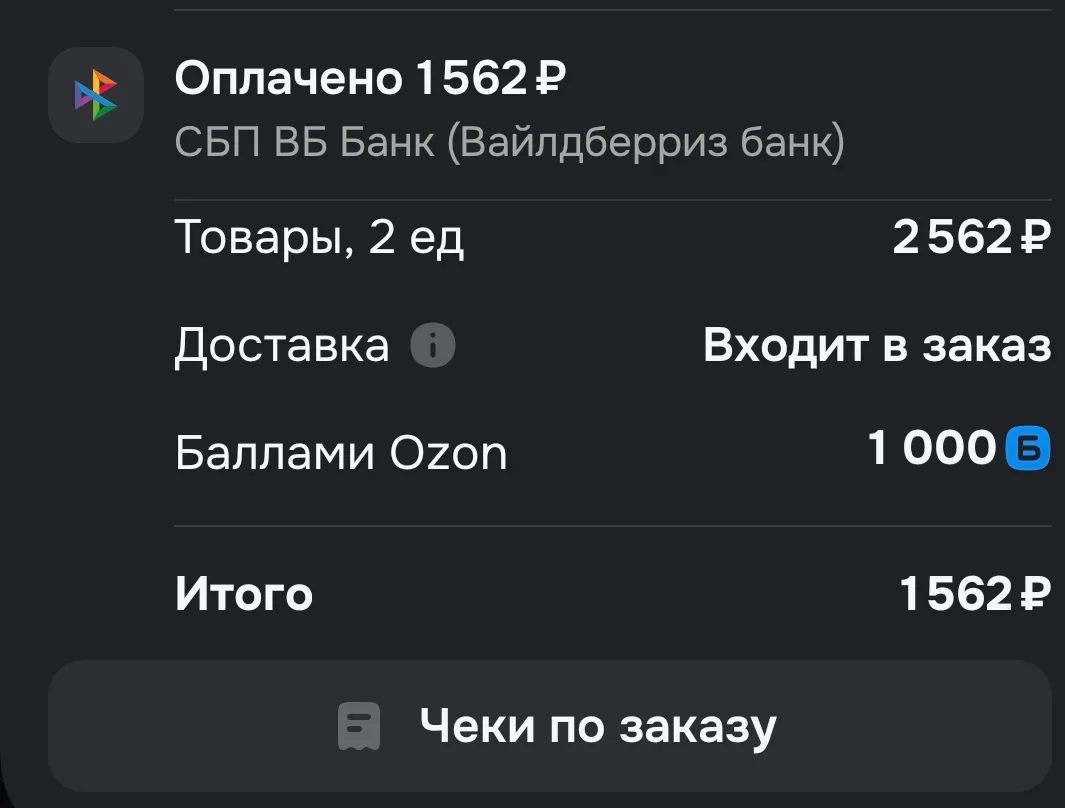
Мне пришло уведомление, что начислены баллы Озон. В тот, момент я не знала о них абсолютно ничего. Зашла в приложение Озон и прочитала инструкцию использования баллов. Была приятно удивлена, что 1 балл равен 1 рублю и баллы можно потратить в самом Озоне на любой товар.

Современная городская финтех-инфраструктура розничного рынка сформировала у потребителей устойчивое ощущение, что управление личным капиталом стало абсолютно легким, прозрачным и бесшовным действием. Мы привыкли к тому, что в любой момент можем открыть личный кабинет в телефоне и за секунду перебросить деньги со счета одного банка на карту другого. Повсеместное внедрение систем моментальных межбанковских платежей без явных комиссий приучило нас к мысли, что деньги можно двигать туда-сюда хоть...
История развития мировой торговли знает немало примеров, когда стремление государств к сиюминутной выгоде приводило к полному краху их расчетных систем. Мы привыкли думать, что феномен инфляционного сжатия, внезапное обесценивание накоплений и потеря доверия к платежным средствам - это продукт исключительно современной эпохи, порожденный отказом от золотого стандарта, развитием интернета и мобильных телефонов.Однако самый яркий и поучительный пример идеальной финансовой дисциплины произошел в...
До 12 октября я в отпуске. Ненадолго пропаду с радаров, выключу уведомления и наконец посмотрю не только в ленту Диалога, но и по сторонам 🙂
Хорошо отдохнуть, вдохновения Вам, ждём 🍓🍓🍓