«Лестница вкладов»: как грамотно распределить сбережения
Лестница вкладов» — это стратегия распределения капитала по депозитам с разными сроками. Она позволяет сочетать высокую доходность длинных вкладов с регулярным доступом к деньгам. Выбор схемы зависит от ваших целей и прогнозов по ключевой ставке.
Два классических подхода
Вариант А: Разные сроки, одна дата начала
Вы открываете несколько вкладов одновременно, но на разный срок (например, на 3, 6, 9 и 12 месяцев).
Как это работает: Через 3 месяца первый вклад закрывается — вы переоформляете его на 12 месяцев. Еще через 3 месяца закрывается второй — вы снова открываете его на год.
Результат: Через год вы выходите на «цикличный режим»: каждые три месяца у вас высвобождается сумма с процентами, которую можно либо забрать, либо реинвестировать.
Вариант Б: Одинаковый срок, разные даты
Вы открываете вклады с одинаковой длительностью, но с интервалом в несколько месяцев.
Как это работает: Например, каждые 3 месяца вы открываете новый годовой депозит.
Результат: Через год у вас сформируется портфель из четырех годовых вкладов, которые будут заканчиваться по очереди раз в квартал.
Пошаговая инструкция: строим «лестницу» на год
Допустим, у вас есть 400 000 рублей. Вот как запустить механизм:
Разделите капитал. Разбейте сумму на 4 равные части по 100 000 рублей.
Выберите сроки. В один день откройте четыре депозита: на 3, 6, 9 и 12 месяцев.
Дождитесь завершения. Через 3 месяца первый вклад закроется. Вы получите 100 000 рублей плюс начисленные проценты.
Проанализируйте рынок.
Если ставки выросли — откройте новый вклад на 12 месяцев под более высокий процент.
Если ставки упали — можно выбрать более короткий срок или переложить деньги на накопительный счет до лучших времен.
Повторяйте цикл. По мере завершения каждого следующего вклада повторяйте шаги 3 и 4.
Чтобы не закрывать вклады досрочно при форс-мажорах (и не терять проценты), я держу «подушку безопасности» на накопительном счете с ежедневным начислением процентов. Деньги всегда под рукой, но при этом продолжают работать.
P.s. Пост не для конкурса, а для получения банкимани за первый пост. Я написала уже несколько штук, но не перешла по кнопке "Участвовать", поэтому не начислили банкимани (узнала в поддержке).

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".

Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.


Помню, мой первый пост в Диалоге был про моё хобби, а именно - коллекционирование виниловых пластинок. Я поняла, что это далеко не дешевое удовольствие. Зачастую оно может серьезно ударить по кошельку. Решила написать пару пунктов, как я экономлю на хобби, при этом не теряя к нему удовольствия 🤌🏻✨Вот кстати, сегодня получила еще одну в коллекцию🥹

История развития мировых товарно-денежных отношений на протяжении веков знала периоды, когда ценность платежных средств определялась исключительно их физическими свойствами - весом и чистотой драгоценного металла. Мы привыкли думать, что феномен скрытого уменьшения покупательной способности капитала, невидимые издержки при транзакциях и размытие сбережений - это продукт исключительно цифровой цивилизации, порожденный развитием интернета, электронных кошельков и мобильных телефонов.

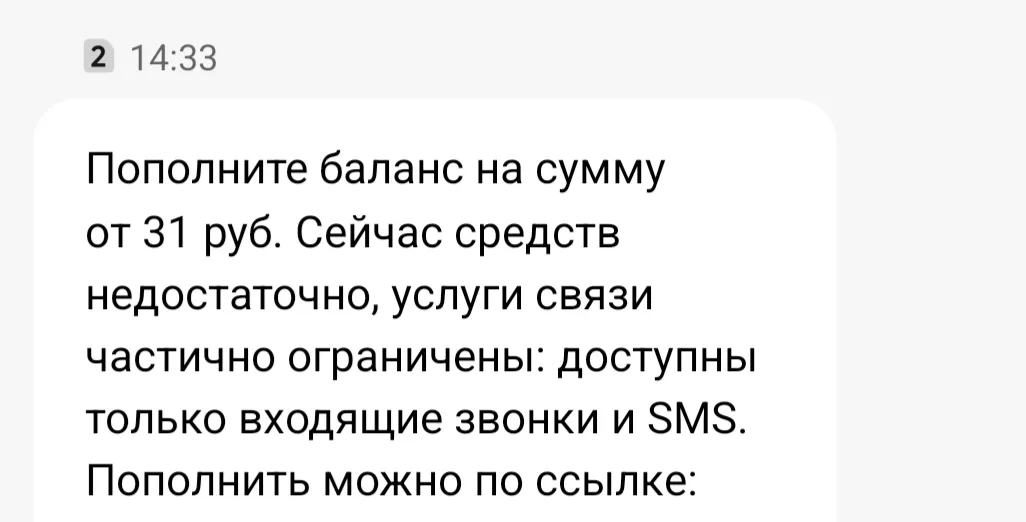
Сегодня я занялась уборкой, включила пылесос и было мне не до телефона, поэтому не сразу увидела, что у меня на телефоне баланс минус 31 рубль 🤪 Глазам не верю, было почти 1800 рублей 🧐


Классный пост!🔥
Поздравляю с одержанной победой 💪
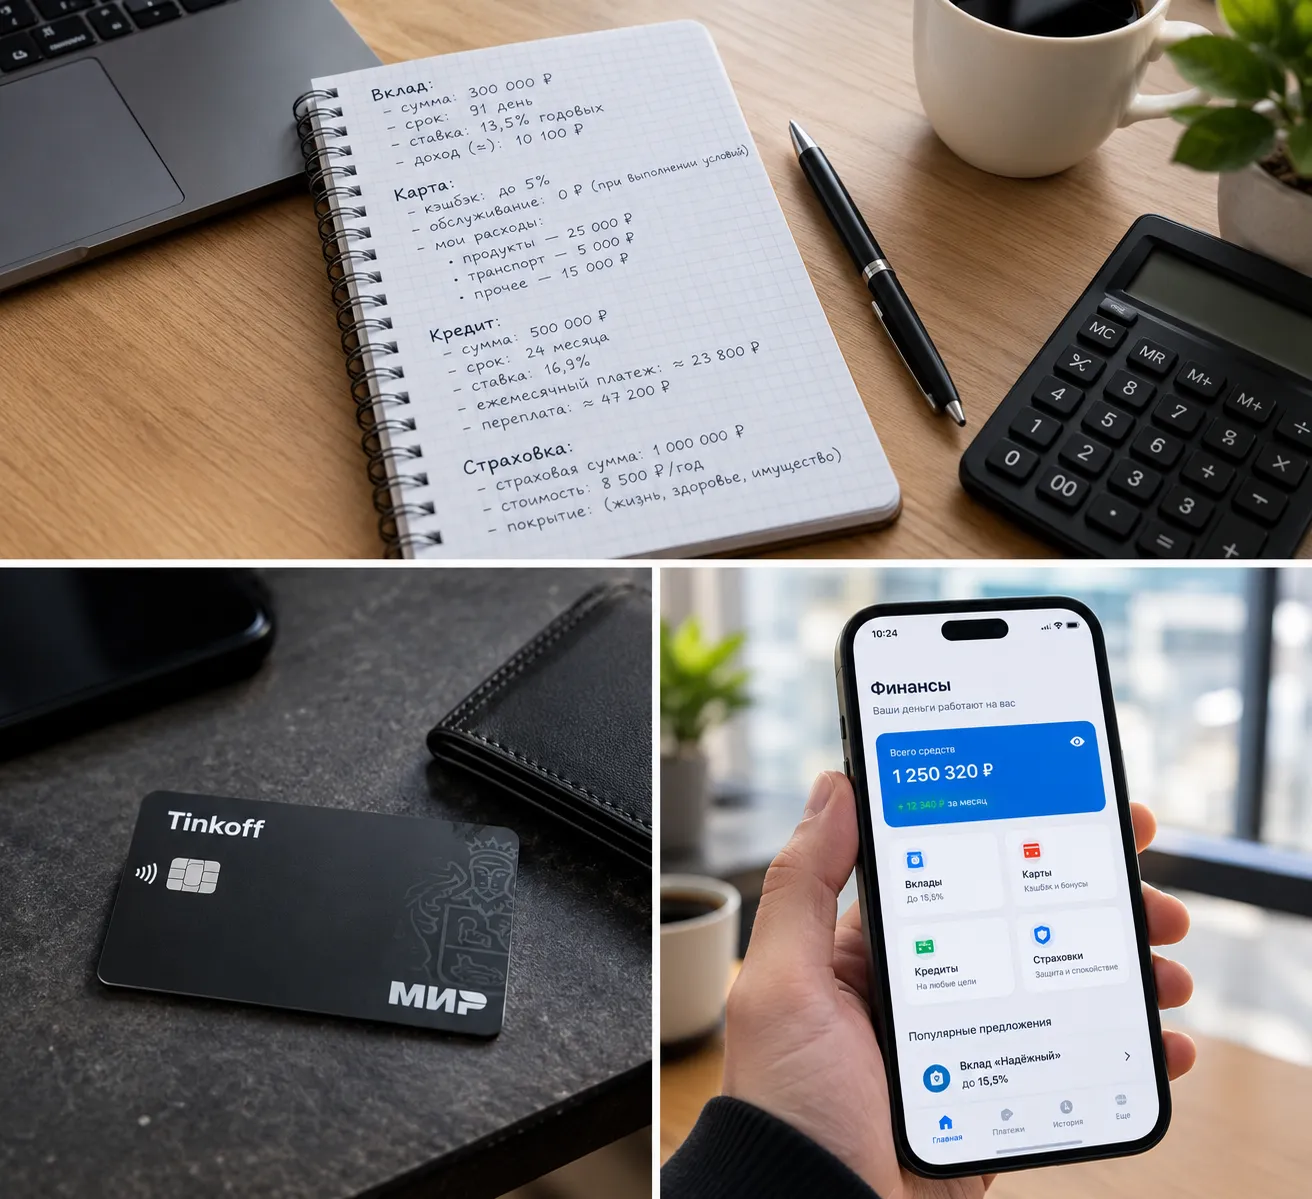
Раньше я выбирал финансовые продукты довольно просто: если банк предлагал высокий процент по вкладу или большой кэшбэк по карте, казалось, что предложение автоматически выгодное. На практике оказалось, что смотреть нужно не на одну красивую цифру, а на все условия целиком.
Недавно я решил пересмотреть свои финансовые продукты и заодно разобраться, как удобнее сравнивать вклады, карты, кредиты и страховки. Для этого я использовал Банки.ру: удобно, что предложения разных организаций можно...

🎙 Третья live-сессия вопросов и ответов с '25 года. В следующий раз повторим тоже самое с Banki.ru.
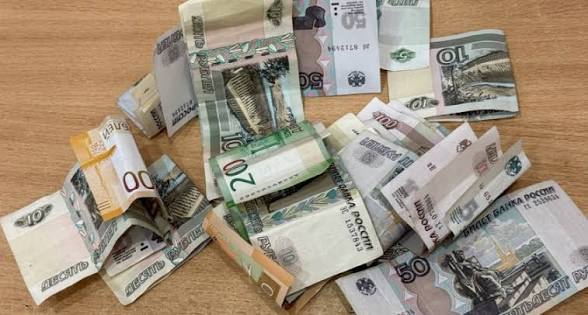
С пятитысячной купюрой в кошельке ходить как-то спокойнее. Она может лежать в кармане днями или даже неделями. Мы смотрим на нее, чувствуем себя уверенно и подсознательно бережем, обходя стороной мелкие соблазны.
Дисклеймер: Материал носит исключительно ознакомительный характер, не является финансовой рекомендацией и не призывает к вложению денег.
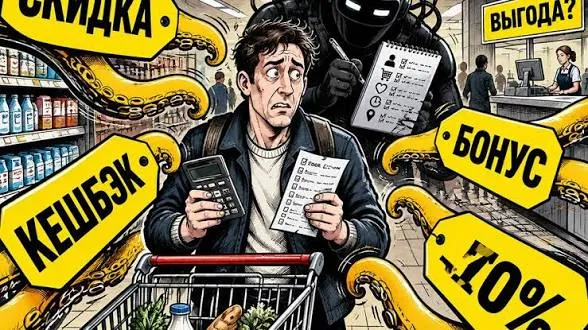
Каждый месяц в приложениях наших банков наступает важный день - выбор категорий повышенного кэшбэка. Мы с азартом выбираем «Рестораны», «Одежду» или «Такси», надеясь вернуть себе часть потраченных денег. Некоторые заводят по пять разных карт, чтобы ловить максимальный процент в каждом магазине. Это кажется верхом финансовой грамотности. Однако в реальности погоня за кэшбэком часто превращается в хитрый психологический аттракцион, который не экономит деньги, а стимулирует лишние расходы.
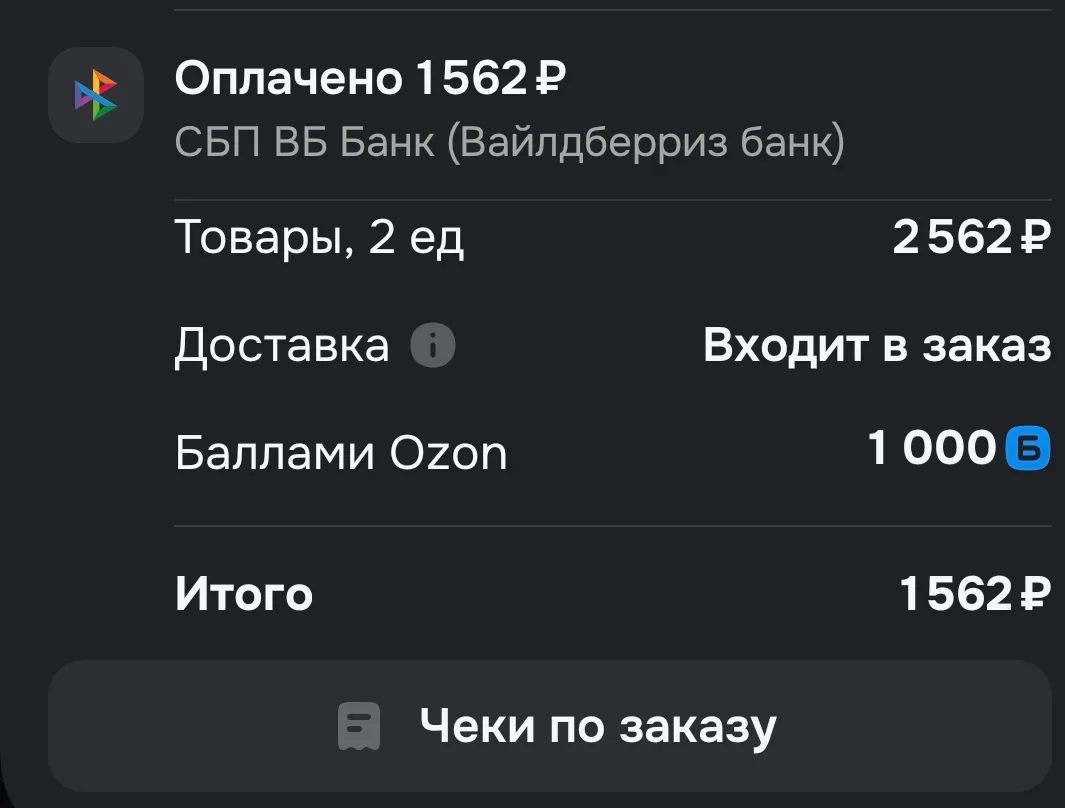
Мне пришло уведомление, что начислены баллы Озон. В тот, момент я не знала о них абсолютно ничего. Зашла в приложение Озон и прочитала инструкцию использования баллов. Была приятно удивлена, что 1 балл равен 1 рублю и баллы можно потратить в самом Озоне на любой товар.

Современная городская финтех-инфраструктура розничного рынка сформировала у потребителей устойчивое ощущение, что управление личным капиталом стало абсолютно легким, прозрачным и бесшовным действием. Мы привыкли к тому, что в любой момент можем открыть личный кабинет в телефоне и за секунду перебросить деньги со счета одного банка на карту другого. Повсеместное внедрение систем моментальных межбанковских платежей без явных комиссий приучило нас к мысли, что деньги можно двигать туда-сюда хоть...