"Вы уверены, что платите столько, сколько думаете? Где прячется переплата" 🧐
Многие думают: «Работодатель удержал налог - и всё, точка». А на деле каждый год люди теряют десятки тысяч рублей просто потому, что не знают про вычеты. Государство не дарит эти деньги - оно возвращает ваш же НДФЛ, если вы тратили на жильё, лечение, обучение, спорт, инвестиции. Вычеты не начисляются сами - нужно подать заявление. Это 15 минут в личном кабинете ФНС или через работодателя.
Ставки НДФЛ в 2026 году: почему «22%» - не так страшно
С 2025 года в России действует пятиступенчатая шкала. Повышенная ставка берётся только с суммы превышения, а не со всего дохода.
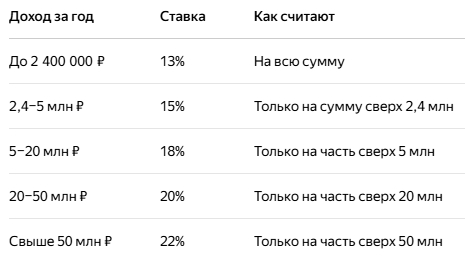
Пример: доход 3,5 млн ₽. Первые 2,4 млн × 13% = 312 000 ₽. Оставшиеся 1,1 млн × 15% = 165 000 ₽. Итого НДФЛ - 477 000 ₽. Это 13,6% от дохода, а не 15%.
Для пассивных доходов - дивиденды, проценты по вкладам, доход от продажи акций и недвижимости - действует упрощённая шкала: 13% до 2,4 млн и 15% сверх. Эти базы пока не складываются с зарплатой, у каждого вида дохода свой расчёт.
Пример 1: «Я купил квартиру в ипотеку»
Купил жильё за 4 млн ₽, платишь проценты по ипотеке. За саму квартиру можно вернуть до 260 000 ₽ (13% от 2 млн). По процентам - ещё до 390 000 ₽ (13% от 3 млн). Итого до 650 000 ₽. Если в этом году удержали НДФЛ на 150 000 ₽, вернёшь 150 000 ₽, остальное - в следующие годы. Вычет не сгорает.
Если твоя ставка НДФЛ выше 13%, вернуть можно ещё больше: при ставке 22% с тех же 2 млн выходит 440 000 ₽, а с 3 млн по процентам - 660 000 ₽. Итого до 1,1 млн ₽.
Пример 2: «Двое детей, спортзал, лечение зубов»
Зарабатываешь 70 000 ₽ в месяц, двое детей, потратил 120 000 ₽ на лечение и 30 000 ₽ на фитнес.
На детей: вычет 4 200 ₽ в месяц (1 400 + 2 800). Экономия на НДФЛ - около 546 ₽ в месяц. Работает, пока доход с начала года не превысит 450 000 ₽. С 2026 года в лимит идёт только зарплата - без дивидендов и процентов, поэтому вычет держится дольше.
Лечение и спорт: общий лимит - 150 000 ₽ в год. Вернуть можно до 19 500 ₽. Дорогостоящее лечение (код «02» в справке) - без лимита, 13% от всей суммы.
На обучение детей - отдельный лимит 110 000 ₽, возврат до 14 300 ₽ на ребёнка. С 2026 года вычет на спорт распространяется и на родителей-пенсионеров.
Пример 3: «Я просто откладываю деньги — ПДС и ИИС»
Если ты заключил договор по программе долгосрочных сбережений (ПДС) с НПФ и вносишь туда свои деньги - государство возвращает часть НДФЛ с этих взносов. Лимит - 400 000 ₽ в год. Сумма возврата зависит от ставки:
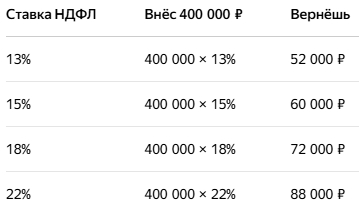
Внёс 100 000 ₽ при ставке 13% - получишь 13 000 ₽. Внёс 400 000 ₽ - 52 000 ₽.
Лимит 400 000 ₽ - общий для ПДС, негосударственного пенсионного обеспечения и ИИС третьего типа. Если внёс в несколько продуктов, вычет дадут только с 400 000 ₽ суммарно.
Повышенный лимит для детей: если договор ПДС заключён в пользу ребёнка, лимит увеличивается до 500 000 ₽ для каждого родителя. При 13% - до 65 000 ₽, при 22% - до 110 000 ₽.
Важно: если закрыл договор и забрал деньги раньше, чем через 5 лет, вычеты придётся вернуть государству.
С 1 сентября 2026 года к вычету добавились взносы по договорам добровольного страхования жизни на срок 10 лет и более (заключённым с 2025 года). Лимит тот же - 400 000 ₽ суммарно.
Новинка 2026: семейный налоговый кэшбэк
Семьи с двумя и более детьми и доходом ниже 1,5 прожиточного минимума на человека могут вернуть 7% из 13% уплаченного НДФЛ. Налог пересчитывают по ставке 6%, разницу переводят на карту «Мир».
Пример: доход 600 000 ₽ в год, НДФЛ - 78 000 ₽. При ставке 6% налог был бы 36 000 ₽. К возврату - 42 000 ₽.
Подать можно с 1 июня по 1 октября через Госуслуги, СФР или МФЦ. Выплата не мешает оформлять другие вычеты.
Где чаще всего теряют деньги
Купил квартиру - вычет не сгорает, можно подать за прошлые годы. Платил за лечение - чеки и справка из клиники, и можно вернуть часть. Оплатил обучение ребёнка - до 14 300 ₽ на ребёнка. Откладываешь в ПДС или на ИИС - до 52 000 ₽ при ставке 13%, до 88 000 ₽ при 22%. Прошёл ГТО или медосмотр - до 2 340 ₽.
Когда налог вообще не берут
Пособия, пенсии, стипендии, алименты, наследство, подарки от близких, маткапитал - без налога. Командировочные: 700 ₽ в день по России, 2 500 ₽ за рубежом. Матпомощь от работодателя до 4 000 ₽ в год - без налога, при рождении ребёнка - до 1 000 000 ₽ (с 2026 года). Продал квартиру, которой владел 5 лет (иногда 3) - налога нет. Продал машину которой владел 3 года - тоже без налога.
Для пенсионеров, предпенсионеров, участников СВО и многодетных семей есть льготы по имущественным налогам: освобождение одного объекта каждого вида, вычет 6 соток по земельному налогу. Налог на имущество по новой кадастровой стоимости не может вырасти более чем на 10% к прошлому году.
Как оформить — без бюрократии
Через работодателя - самый быстрый способ. Пишешь заявление в бухгалтерию, вычет применяют к зарплате сразу. Для ПДС - если работодатель сам перечисляет взносы в НПФ. Доступно до конца 2026 года, с 2027 года отменяется.
Через личный кабинет ФНС - заполняешь декларацию 3-НДФЛ, прикладываешь документы, указываешь счёт. Проверка до 3 месяцев, деньги - в течение месяца после одобрения.
В упрощённом порядке - для имущественных, инвестиционных вычетов и ПДС. Декларацию заполнять не нужно: ФНС сама получает данные от банков и НПФ. Проверка до 30 дней, выплата - ещё 2 недели.
Подать можно за последние 3 года. В 2026 доступны вычеты за 2023, 2024 и 2025 годы. ПДС работает с 2024 года, поэтому в 2026 можно вернуть за 2024 и 2025.
Динамика сборов: как росли налоги за 10 лет
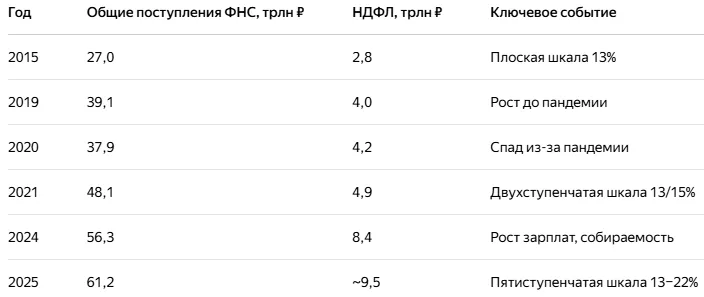
НДФЛ растёт быстрее общих сборов - за 10 лет почти втрое. После пятиступенчатой шкалы только федеральная часть от повышенных ставок выросла с 339 млрд ₽ в 2024 до 763 млрд ₽ в 2025 - рост в 2,3 раза за один год.
Что планируют поменять в 2027
Минфин предложил объединить трудовые и пассивные доходы - дивиденды, проценты по вкладам, доход от продажи активов - в одну шкалу. Они будут складываться с зарплатой и облагаться по ставкам от 13 до 22%.
Кого затронет: около 4 млн человек, примерно 6% налогоплательщиков - тех, у кого одновременно высокая зарплата и крупные инвестиционные доходы. Для большинства ничего не изменится. Пока это законопроект, в 2026 действуют прежние правила.
Вывод
Прогрессивная шкала - уже не эксперимент, а работающий механизм. За пять лет страна прошла путь от плоской ставки 13% до пяти ступеней с потолком 22%. Результат: федеральная часть от повышенных ставок выросла почти в 2,3 раза за один год. Планы Минфина на 2027 показывают, что процесс продолжится - пассивные доходы подтянут к общей шкале.
Для большинства с зарплатой до 200 тысяч в месяц почти ничего не меняется: ставка 13%, вычеты растут, льготы расширяются. Но миллионы людей ежегодно теряют деньги, которые могли бы вернуть: за лечение, обучение, ипотеку, фитнес, сбережения. Вычеты не начисляются автоматически - нужно подать заявление.
Срок уплаты имущественных налогов за 2025 год - до 1 декабря 2026. ФНС рассылает уведомления с 21 сентября. Проверьте личный кабинет на Госуслугах - и заодно посмотрите, какие вычеты вам положены за последние три года. Деньги ждут.💰

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я решила проанализировать, какие приложения для сканирования чеков приносят реальную выгоду. Для чистоты эксперимента сравнила доходность за последние месяцы. Ведь некоторыми начала пользоваться недавно.


Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".

Финансовый маркетплейс Банки.Ру предлагает много вариантов дополнительного дохода. Причем сделать это можно разными способами: разместить свои накопления на вклад или накопительный счет https://www.banki.ru/products/deposits/?source=urmfo_main_header , оформить карту с бонусом, написать отзыв в НР банков https://www.banki.ru/services/responses/, МФО https://www.banki.ru/microloans/responses/?source=urb_main_header, НПФ, страховых компаний и т.д., участвовать в конкурсах сообщества...


Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.

Лучшее приложение из всех, которые я знаю
Лестница вкладов» — это стратегия распределения капитала по депозитам с разными сроками. Она позволяет сочетать высокую доходность длинных вкладов с регулярным доступом к деньгам. Выбор схемы зависит от ваших целей и прогнозов по ключевой ставке.
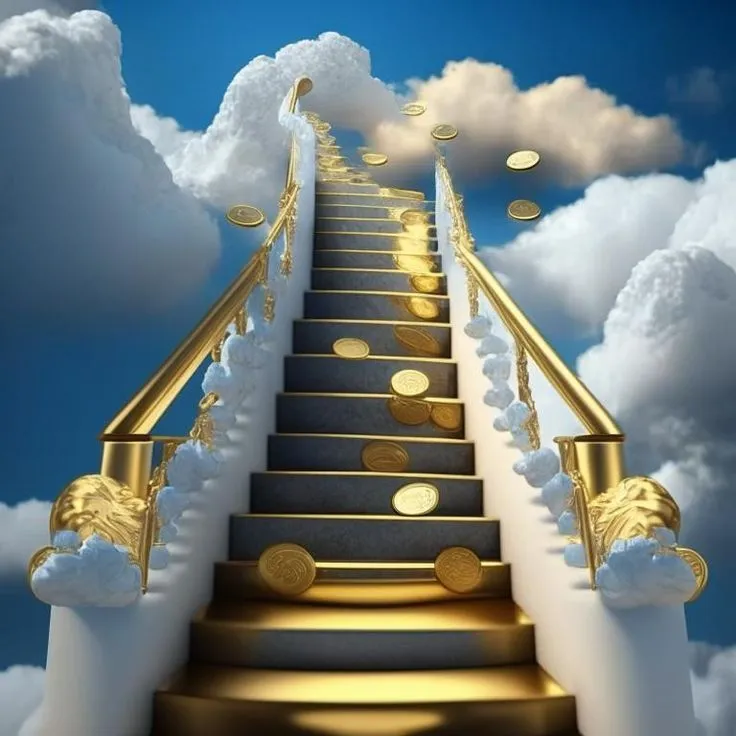

Помню, мой первый пост в Диалоге был про моё хобби, а именно - коллекционирование виниловых пластинок. Я поняла, что это далеко не дешевое удовольствие. Зачастую оно может серьезно ударить по кошельку. Решила написать пару пунктов, как я экономлю на хобби, при этом не теряя к нему удовольствия 🤌🏻✨Вот кстати, сегодня получила еще одну в коллекцию🥹

История развития мировых товарно-денежных отношений на протяжении веков знала периоды, когда ценность платежных средств определялась исключительно их физическими свойствами - весом и чистотой драгоценного металла. Мы привыкли думать, что феномен скрытого уменьшения покупательной способности капитала, невидимые издержки при транзакциях и размытие сбережений - это продукт исключительно цифровой цивилизации, порожденный развитием интернета, электронных кошельков и мобильных телефонов.

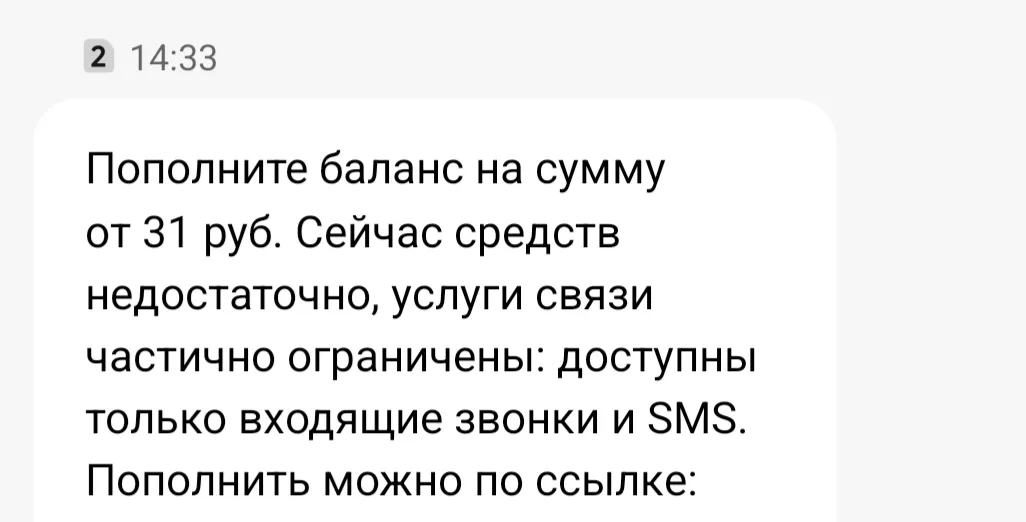
Сегодня я занялась уборкой, включила пылесос и было мне не до телефона, поэтому не сразу увидела, что у меня на телефоне баланс минус 31 рубль 🤪 Глазам не верю, было почти 1800 рублей 🧐


Классный пост!🔥
Поздравляю с одержанной победой 💪
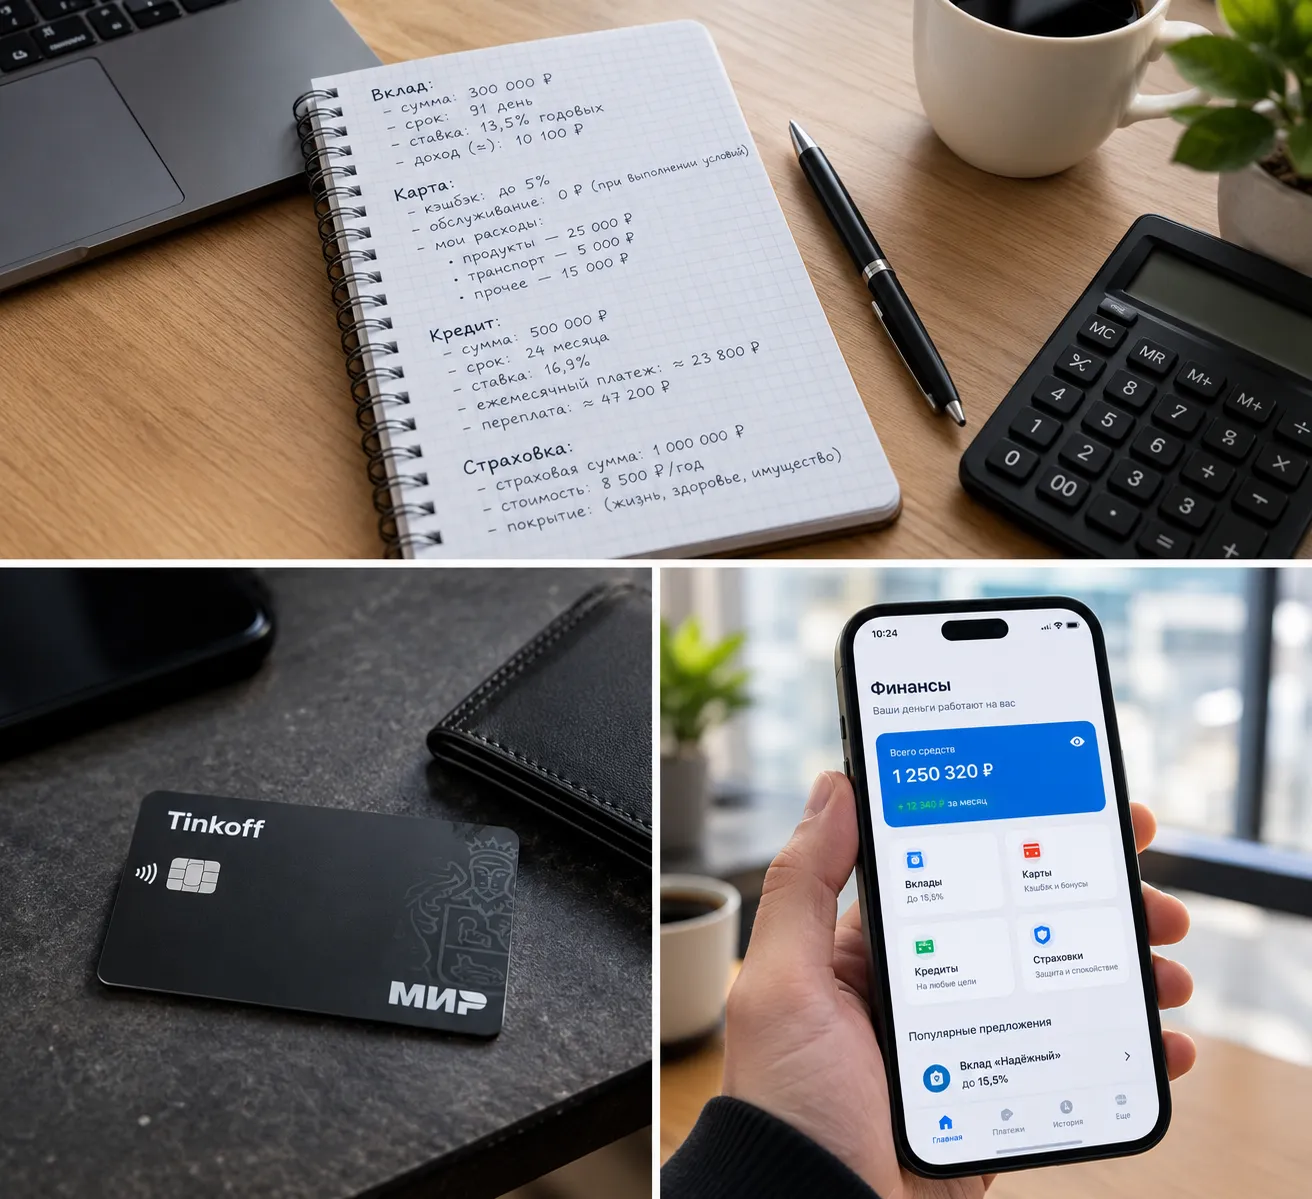
Раньше я выбирал финансовые продукты довольно просто: если банк предлагал высокий процент по вкладу или большой кэшбэк по карте, казалось, что предложение автоматически выгодное. На практике оказалось, что смотреть нужно не на одну красивую цифру, а на все условия целиком.
Недавно я решил пересмотреть свои финансовые продукты и заодно разобраться, как удобнее сравнивать вклады, карты, кредиты и страховки. Для этого я использовал Банки.ру: удобно, что предложения разных организаций можно...

🎙 Третья live-сессия вопросов и ответов с '25 года. В следующий раз повторим тоже самое с Banki.ru.
С пятитысячной купюрой в кошельке ходить как-то спокойнее. Она может лежать в кармане днями или даже неделями. Мы смотрим на нее, чувствуем себя уверенно и подсознательно бережем, обходя стороной мелкие соблазны.
Дисклеймер: Материал носит исключительно ознакомительный характер, не является финансовой рекомендацией и не призывает к вложению денег.
Каждый месяц в приложениях наших банков наступает важный день - выбор категорий повышенного кэшбэка. Мы с азартом выбираем «Рестораны», «Одежду» или «Такси», надеясь вернуть себе часть потраченных денег. Некоторые заводят по пять разных карт, чтобы ловить максимальный процент в каждом магазине. Это кажется верхом финансовой грамотности. Однако в реальности погоня за кэшбэком часто превращается в хитрый психологический аттракцион, который не экономит деньги, а стимулирует лишние расходы.